
一時失速も8万ドルを上抜け
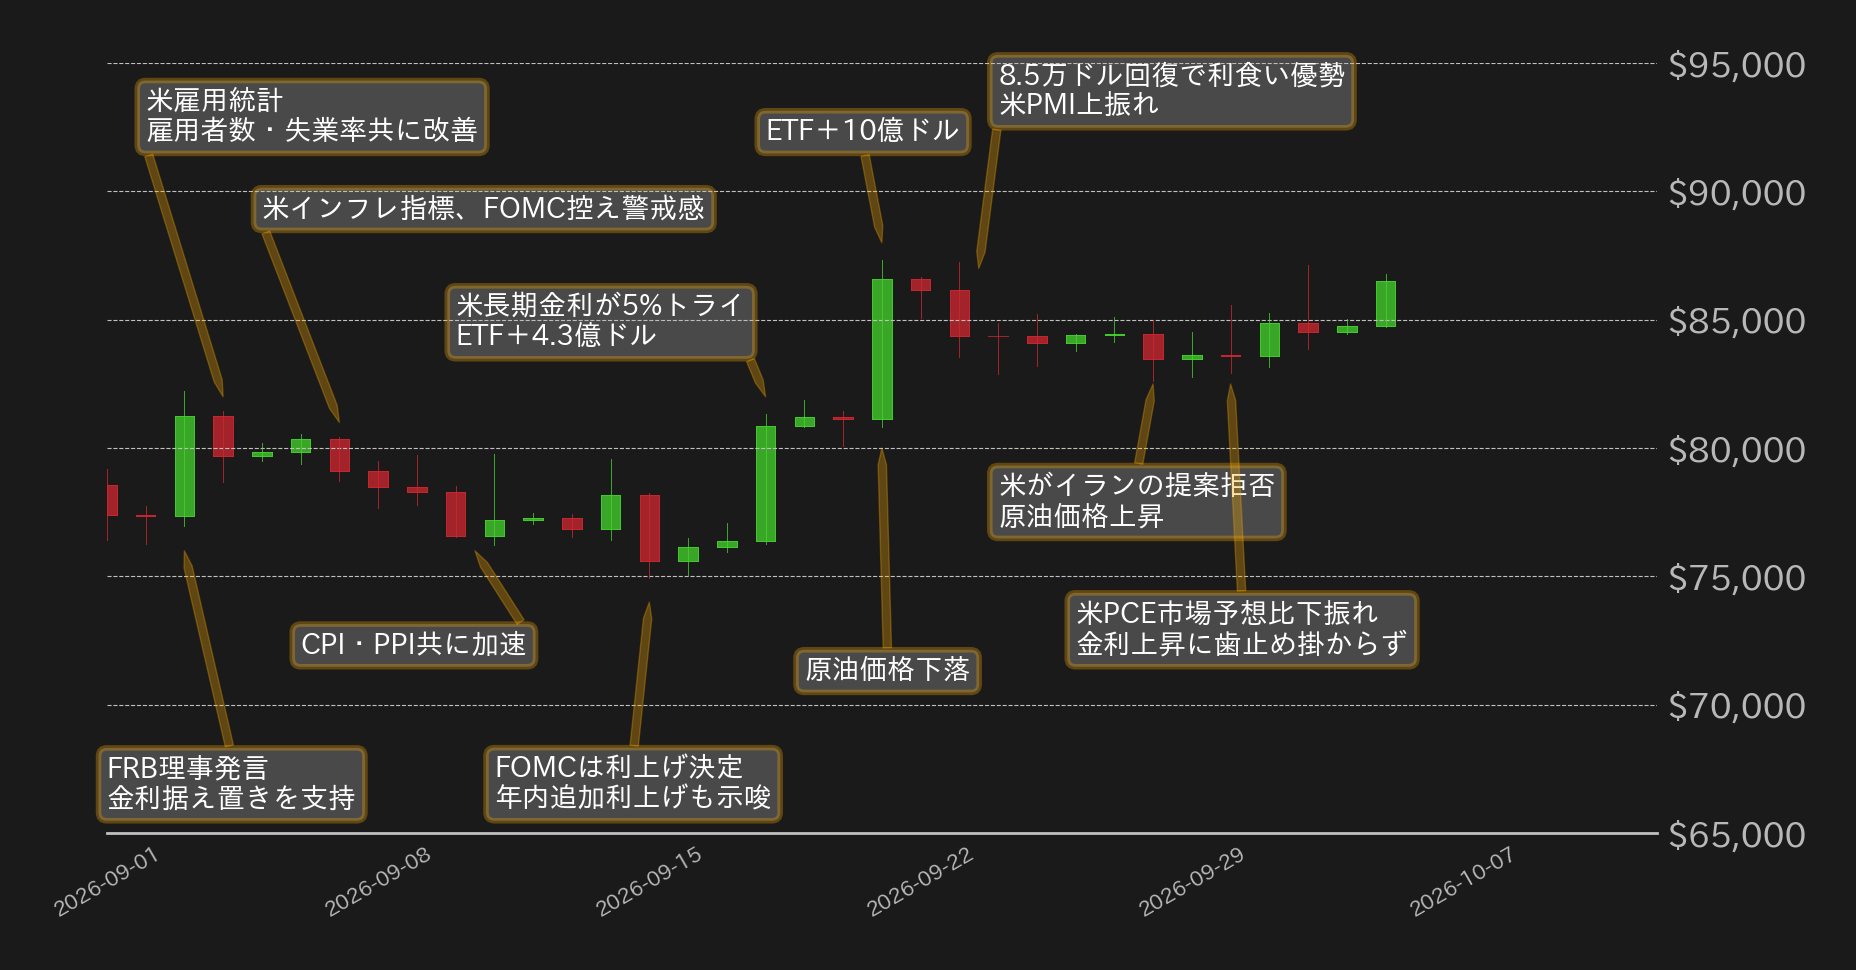
9月のビットコイン(BTC)ドルは7万8564ドルから取引が始まった。3日にFRBのウォラー理事がインフレの大幅な上振れがない限り、9月の米連邦公開市場委員会(FOMC)での政策金利据え置きを支持したことに加え、利上げ判断を1会合先送りするコストは高くないとの認識を示したことで、FF金利先物市場で9月の利上げ観測が急速に後退し、BTCは節目の8万ドルを上抜け、8万2000ドル台に浮上した。しかし、翌4日に発表された8月の米雇用統計で、非農業部門雇用者数と失業率の双方が改善し、労働市場の底堅さを示したことで、BTCは8万ドルの維持に失敗した。
その後は節目8万ドル周辺で揉み合いに転じるも、8月の米インフレ指標やFOMCを控え警戒感が広がり、9日には7万7000ドル台後半まで水準を下げた。
10日から11日にかけては、米卸売物価指数(PPI)と消費者物価指数(CPI)が発表され、両指標共にインフレ圧力の根強さを示し、相場は一時7万6000ドル近辺まで下落。しかし、高インフレへの懸念も幾分織り込まれていたことで、その後は下げ渋りに転じた。また、15日のFOMCで、FRBは利上げに踏み切った上、年内1回の追加利上げを示唆し、相場は7万5000ドルまで下落したものの、イベント通過後には買い戻しが入り、7万7000ドル周辺まで水準を戻した。
タカ派的だったFOMCを通過し、米国債のイールドカーブはベアフラット化が進んだ。一方、広い年限で利回りの上昇が続いたことで、長期金利の指標となる10年債利回りが節目の5%を試すなか、米政府の財政持続性への懸念も意識され、18日のBTCは8万1329ドルまで一気に反発すると、21日にはさらに一段高を演じ、8カ月ぶりに8万7000ドル台を回復した。
一方、21日以降は過熱感から失速すると、S&Pグローバルの米PMIの上振れを受け、BTC相場は利食いに押され、8万5000ドルの維持に失敗した。その後は、8万5000ドルの上抜けに苦戦しつつも底堅い推移が続き、9月の終値は前月比6.37%高の8万3569ドルとなった。
米金利上昇に拍車もBTC需給改善
先月のレポートでは、9月のBTC相場について、改善したテクニカルと需給環境が下値を支える一方、FOMCを巡る金融政策の不透明感が上値を抑える展開を基本シナリオとしていた。また、米国債利回りについては、その方向だけでなく「何を切っ掛けに、イールドカーブのどの年限が動いているか」が重要になると指摘した。
実際、9月前半のBTCは概ね想定通りの展開となった。月初にはウォラーFRB理事のハト派的な発言を受けて8万ドルを上抜けたものの、その後は雇用統計やインフレ指標を受けて利上げ観測が揺れ動き、FOMCを前に上値の重い展開が続いた。FOMCではFRBが利上げに踏み切った上、年内1回の追加利上げを示唆し、短期金利の上昇とともにBTCは一時7万5000ドルまで下落した。月前半は金融政策を巡る警戒感が相場の上値を抑えるとの見方は、概ね想定に沿ったと言えよう。
一方、FOMC後の相場は想定以上に底堅く推移した。先月は、FRBの利上げ観測を背景に短期金利が上昇する一方、米財務省による長期国債の買い戻しによって長期金利が低下すれば、イールドカーブのフラット化を通じてBTCへの下押し圧力が強まる可能性を警戒していた。実際、FOMC後には短期金利の上昇を主因にイールドカーブのベアフラット化が進んだものの、長期金利も低下するどころか上昇を続け、米10年債利回りは節目の5%を試す展開となった。
結果として、先月想定していた「短期金利上昇による金融引き締めへの警戒」と「長期金利低下による財政懸念の後退」が同時にBTCの逆風となるシナリオは実現しなかった。むしろ、幅広い年限で金利が上昇するなか、長期金利が高水準に達したことで米国の財政持続性に対する懸念が改めて意識され、無国籍資産であるBTCへの需要が相場を支えたとみられる。BTCはFOMC後の安値から急速に切り返し、21日には8万7000ドル台まで上昇した。
需給面でも、先月の想定通り改善傾向が続いた。米国の現物ビットコインETFにはFOMC通過後の17日からまとまった資金流入が連日確認され、米金利が上昇する局面でも機関投資家を中心とする需要は衰えなかった。金融引き締めへの警戒感が残る環境でもETFを通じた資金流入が続いたことは、9月後半のBTC相場の底堅さを支えた一因と言えよう。
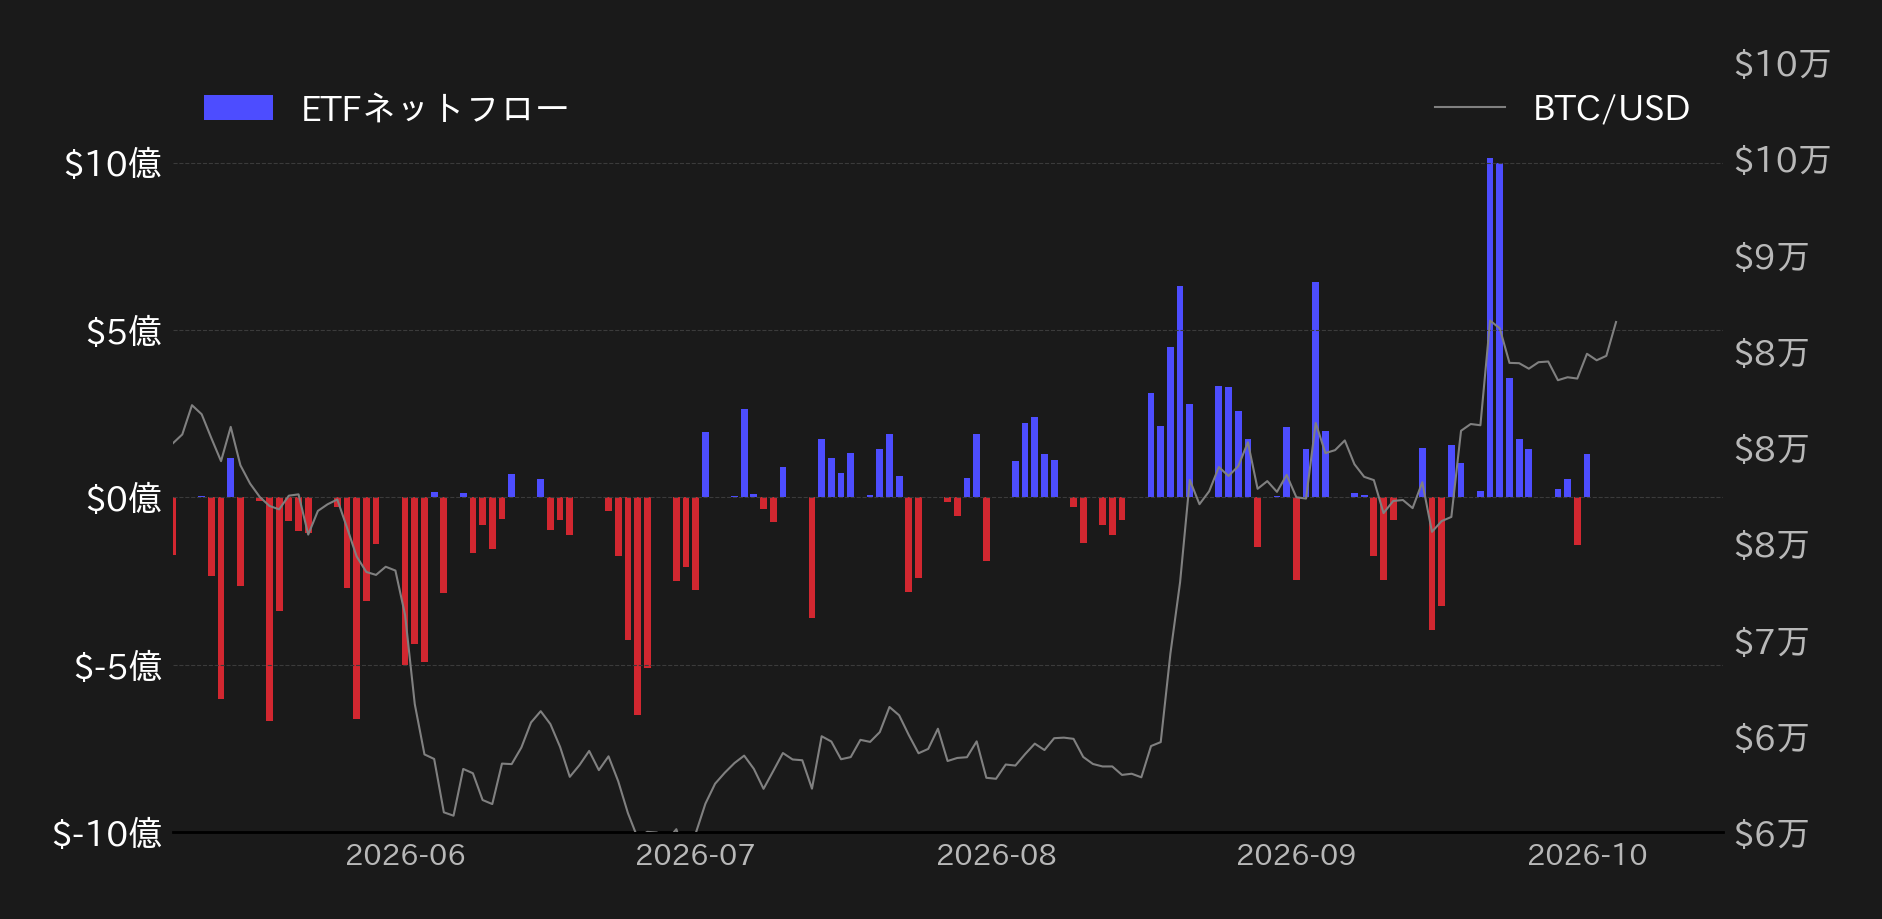
また、先月は8月の急騰を受けた短期的な過熱感から上値余地は相応に限られるとみていたが、こちらも想定以上に相場の地合いは強かったと言えよう。月末にかけては8万5000ドルが上値抵抗として意識されたものの、9月の月足は前月比6.37%高となり、FOMCでの利上げをこなしながら上昇して取引を終えた。
9月相場を振り返ると、金融政策を巡る警戒感が月前半の上値を抑えるとの見方は概ね想定通りだった一方、FOMC後も長期金利が上昇を続けたことで、財政懸念によるBTCへの需要が想定以上に相場を支えた格好と言えよう。加えて、現物ETFへの資金流入が再び活発化したことで、先月指摘した需給環境の改善も相場の下支えとして機能した。足元では「金利上昇=BTCの逆風」と単純に捉えることは難しく、その背景と年限別の動きに加え、実際の資金フローを併せて見極める重要性が一段と高まっている。
ディベースメント・トレードが波及か
10月のBTC相場を展望する上では、引き続き米国債利回りの動向とFRBの金融政策見通しが最大の焦点となろう。9月末の米個人消費支出(PCE)デフレーターと10月初旬の雇用統計がいずれも市場予想を下回ったことで、FF金利先物市場では10月FOMCでの追加利上げ観測が大幅に後退している。
一方、米国債利回りはこうした金融政策見通しとは異なる動きをみせている。PCEデフレーターと雇用統計の発表直後には金利が低下したものの、いずれもその後は切り返しており、弱めの経済指標でも金利が下がり切らない状況が続いている。なかでも長期〜超長期金利の上昇は顕著で、米10年債利回りは19年ぶり、30年債利回りは24年ぶりの高水準に達している。米財務省による長期国債の買い戻しにもかかわらず金利上昇に歯止めが掛かっていないことから、足元ではインフレへの根強い懸念に加え、財政赤字や国債需給、米国の財政持続性に対する警戒感が長期金利を押し上げている可能性がある。
こうした長期金利の上昇は、必ずしもBTC相場の逆風とは言えないだろう。前項で指摘した通り、9月には金利上昇局面でもBTCが底堅く推移し、現物ビットコインETFにもまとまった資金が流入した。財政赤字の拡大や政府債務への懸念を背景に法定通貨の価値希薄化を警戒し、希少資産へ資金を移す、いわゆる「ディベースメント・トレード」がBTCにも波及している可能性がある。
代表的な安全資産である金(ゴールド)は今年初頭の上昇によって相応に買い進まれていた一方、BTCは昨年から長期的な下落相場が続いていたことから、相対的な割安感が意識されている可能性もある。8月以降、財政懸念が強まる局面でBTCが選好される場面が繰り返されていることを踏まえれば、市場では「財政懸念が強まる局面ではBTC」という認識が徐々に形成され始めている可能性があり、長期金利の高止まりは引き続き相場の下値を支える要因となろう。
一方、短期金利については引き続き警戒が必要だ。足元では10月FOMCでの追加利上げ観測が後退しているものの、FRBの政策判断は今後の経済指標次第で変化する余地がある。FOMCまでに発表されるインフレ指標が市場予想を上回れば、追加利上げ観測が再度強まり、金融政策に敏感な2年債利回りの上昇を通じてBTCの上値を圧迫する可能性がある。従って、10月も米金利全体の方向ではなく、短期金利が金融政策見通しを反映して上昇しているのか、それとも長期金利が財政や国債需給への懸念から上昇しているのかを切り分ける必要があろう。
10月の相場見通し:強気相場は懐疑の中で育つ
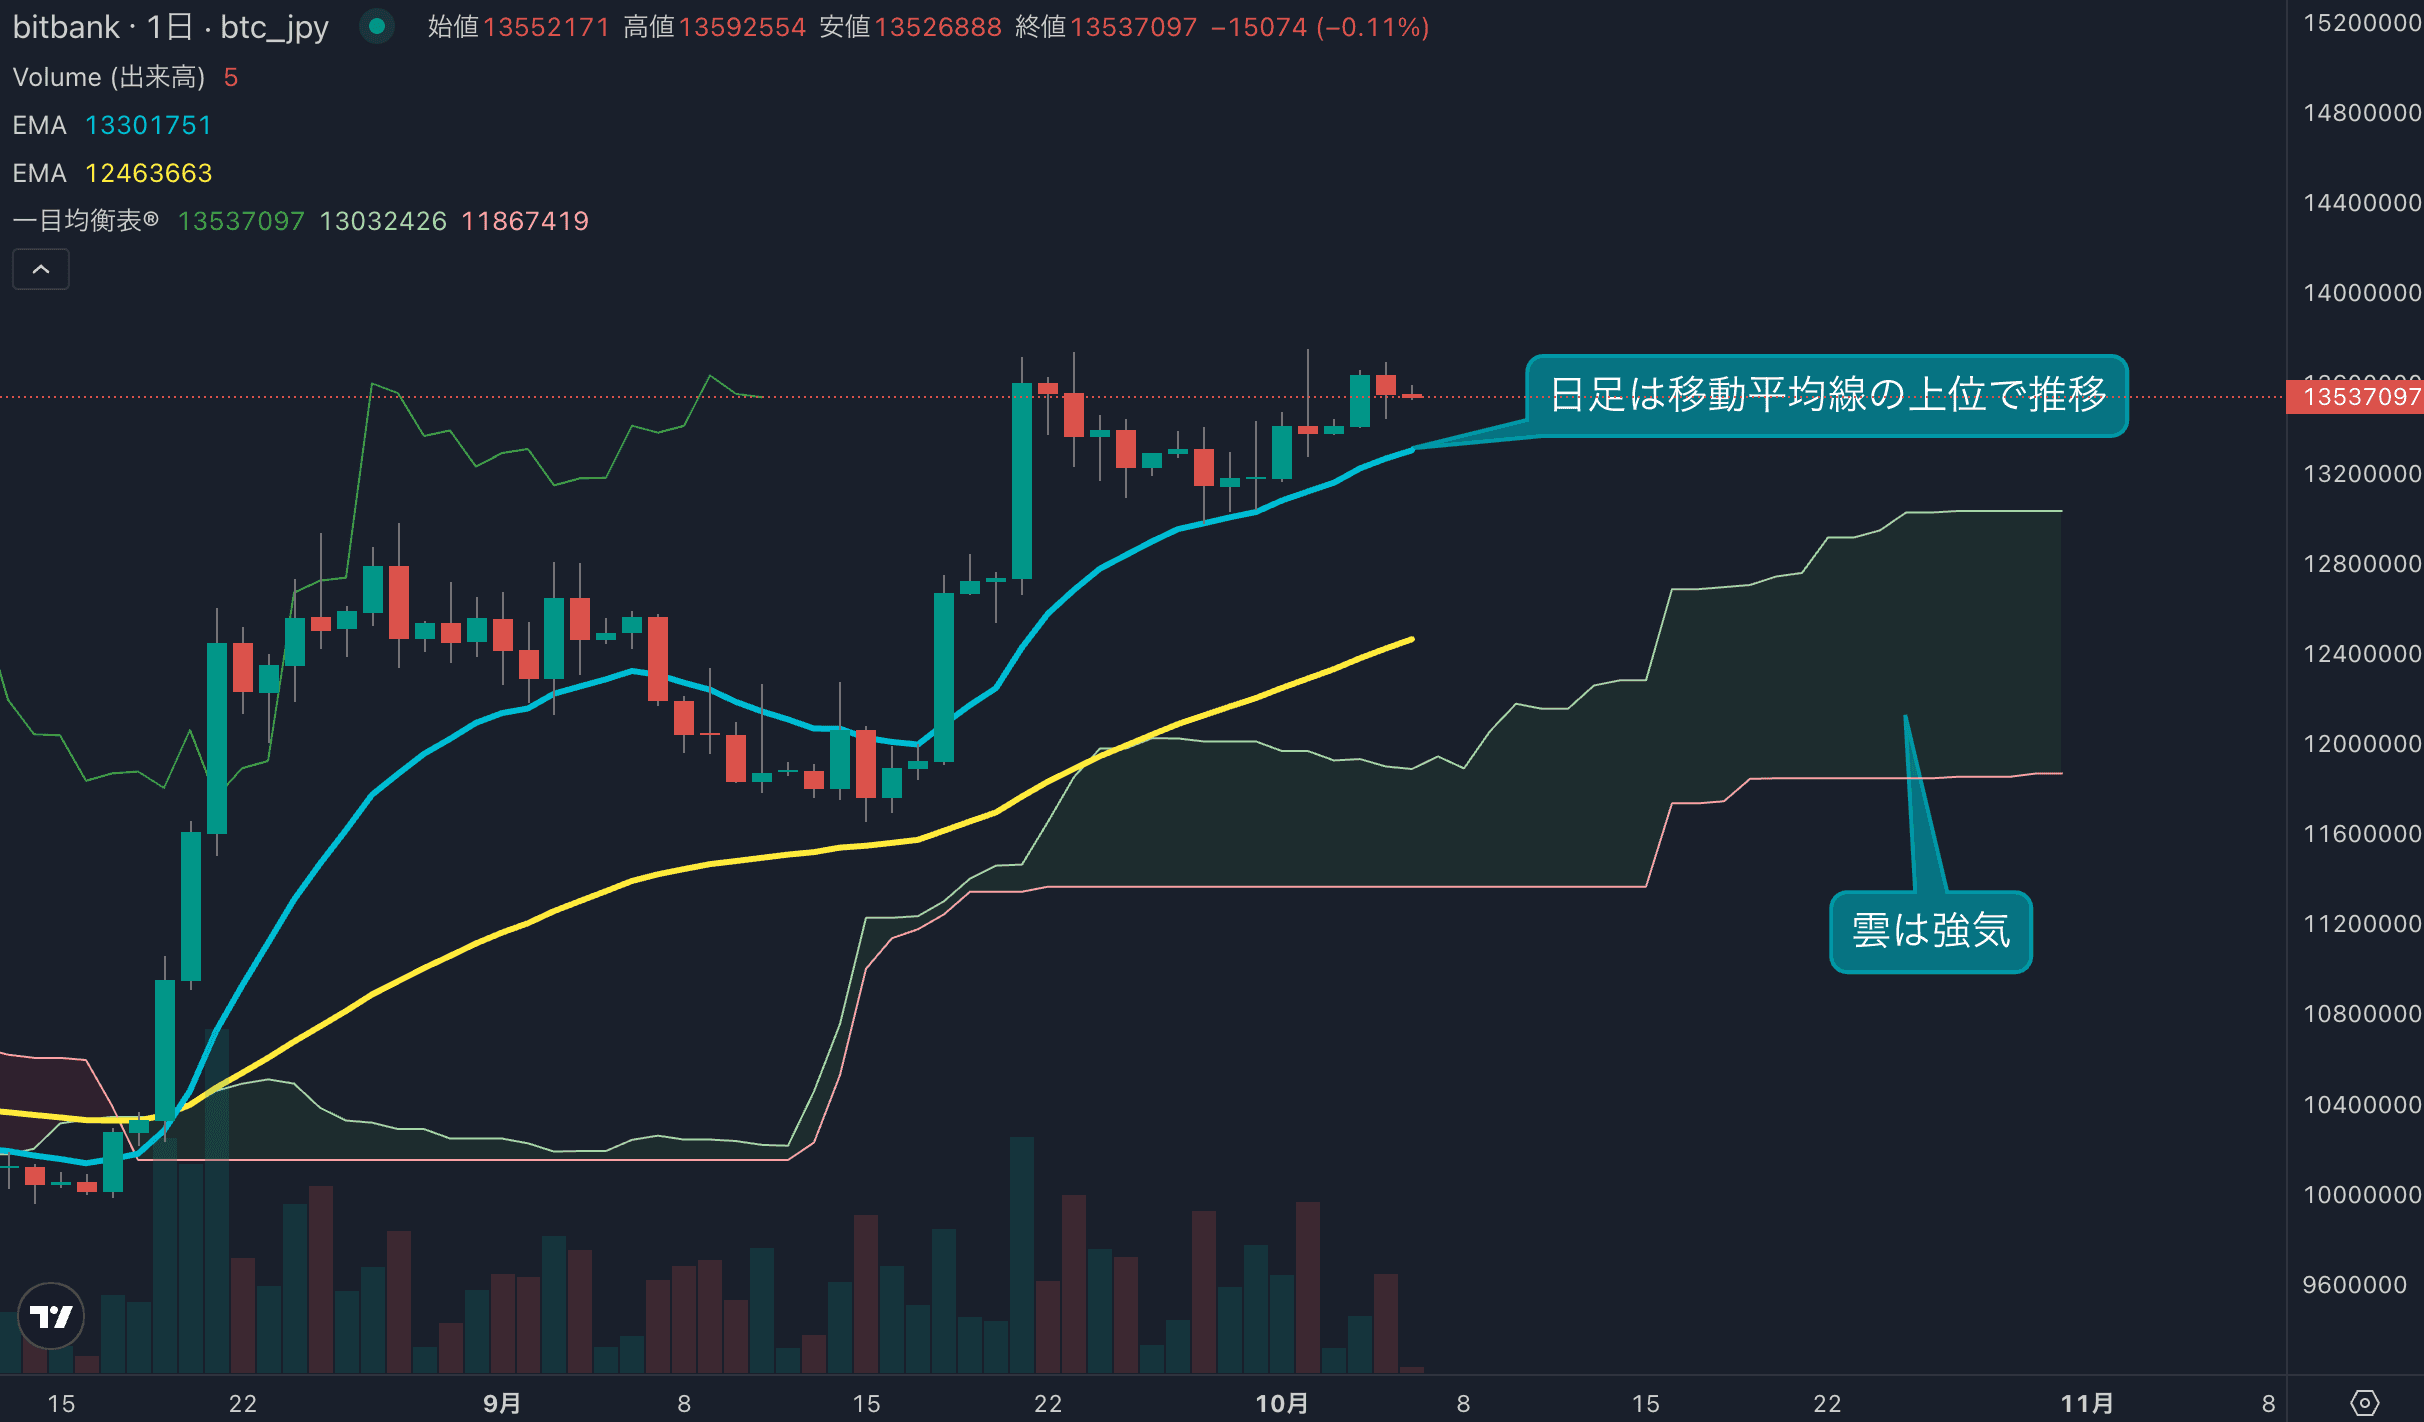
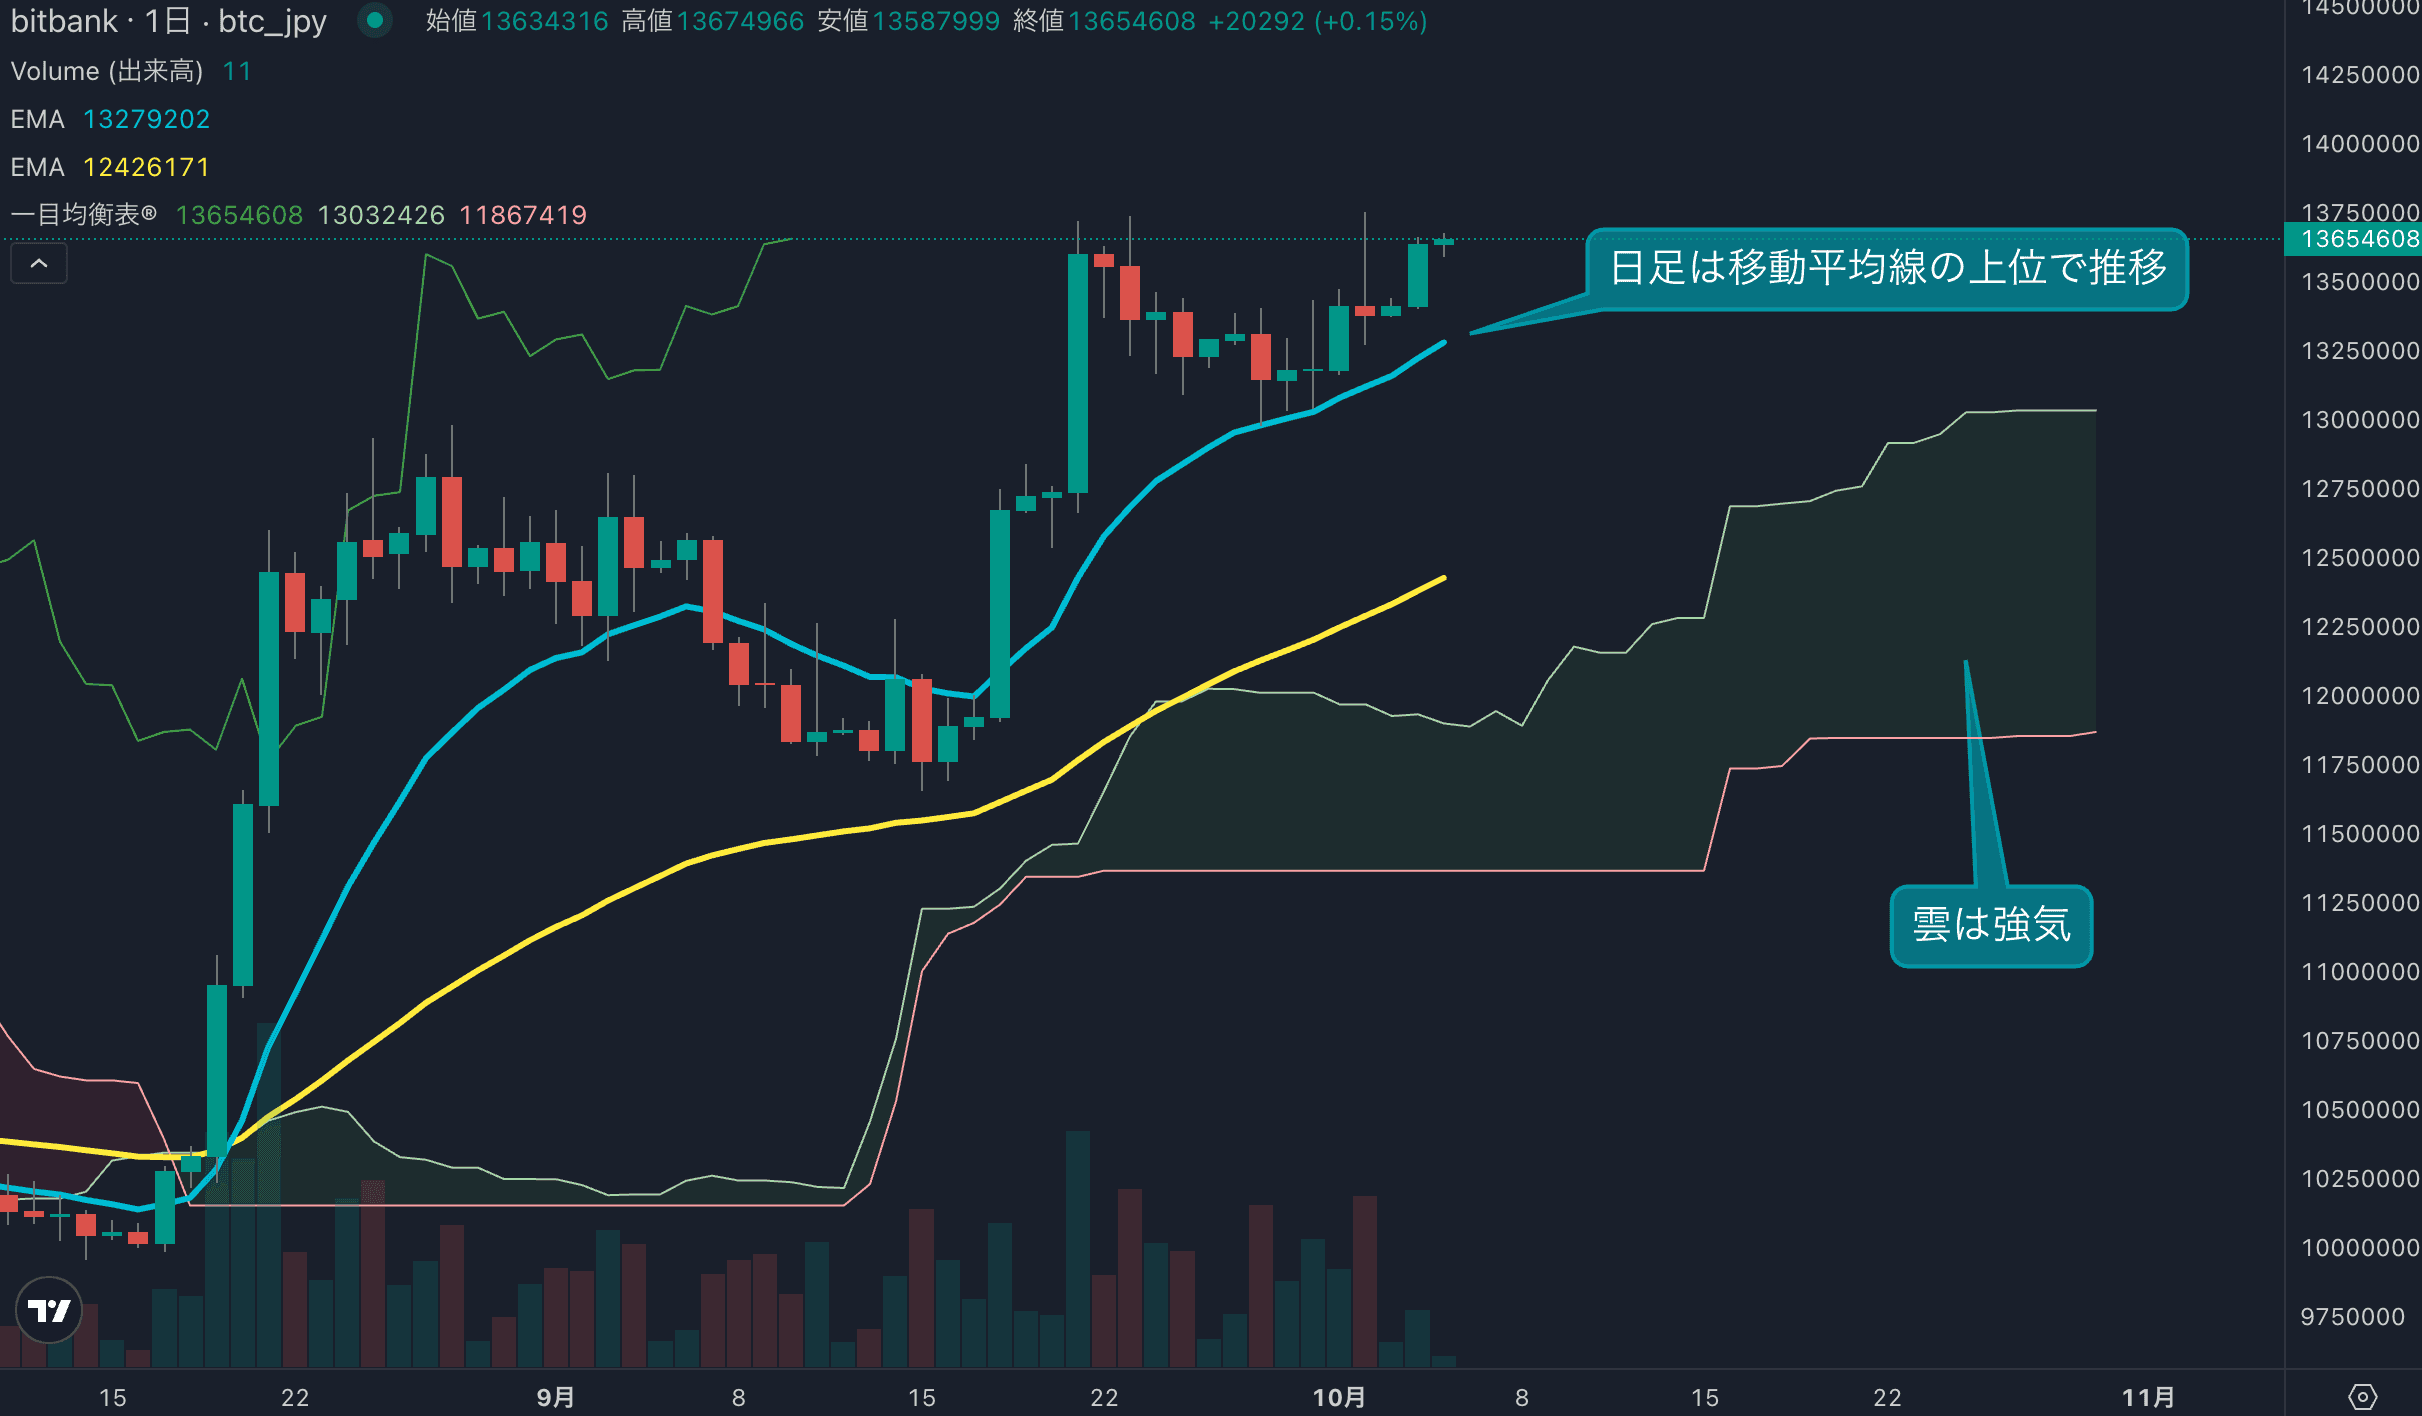
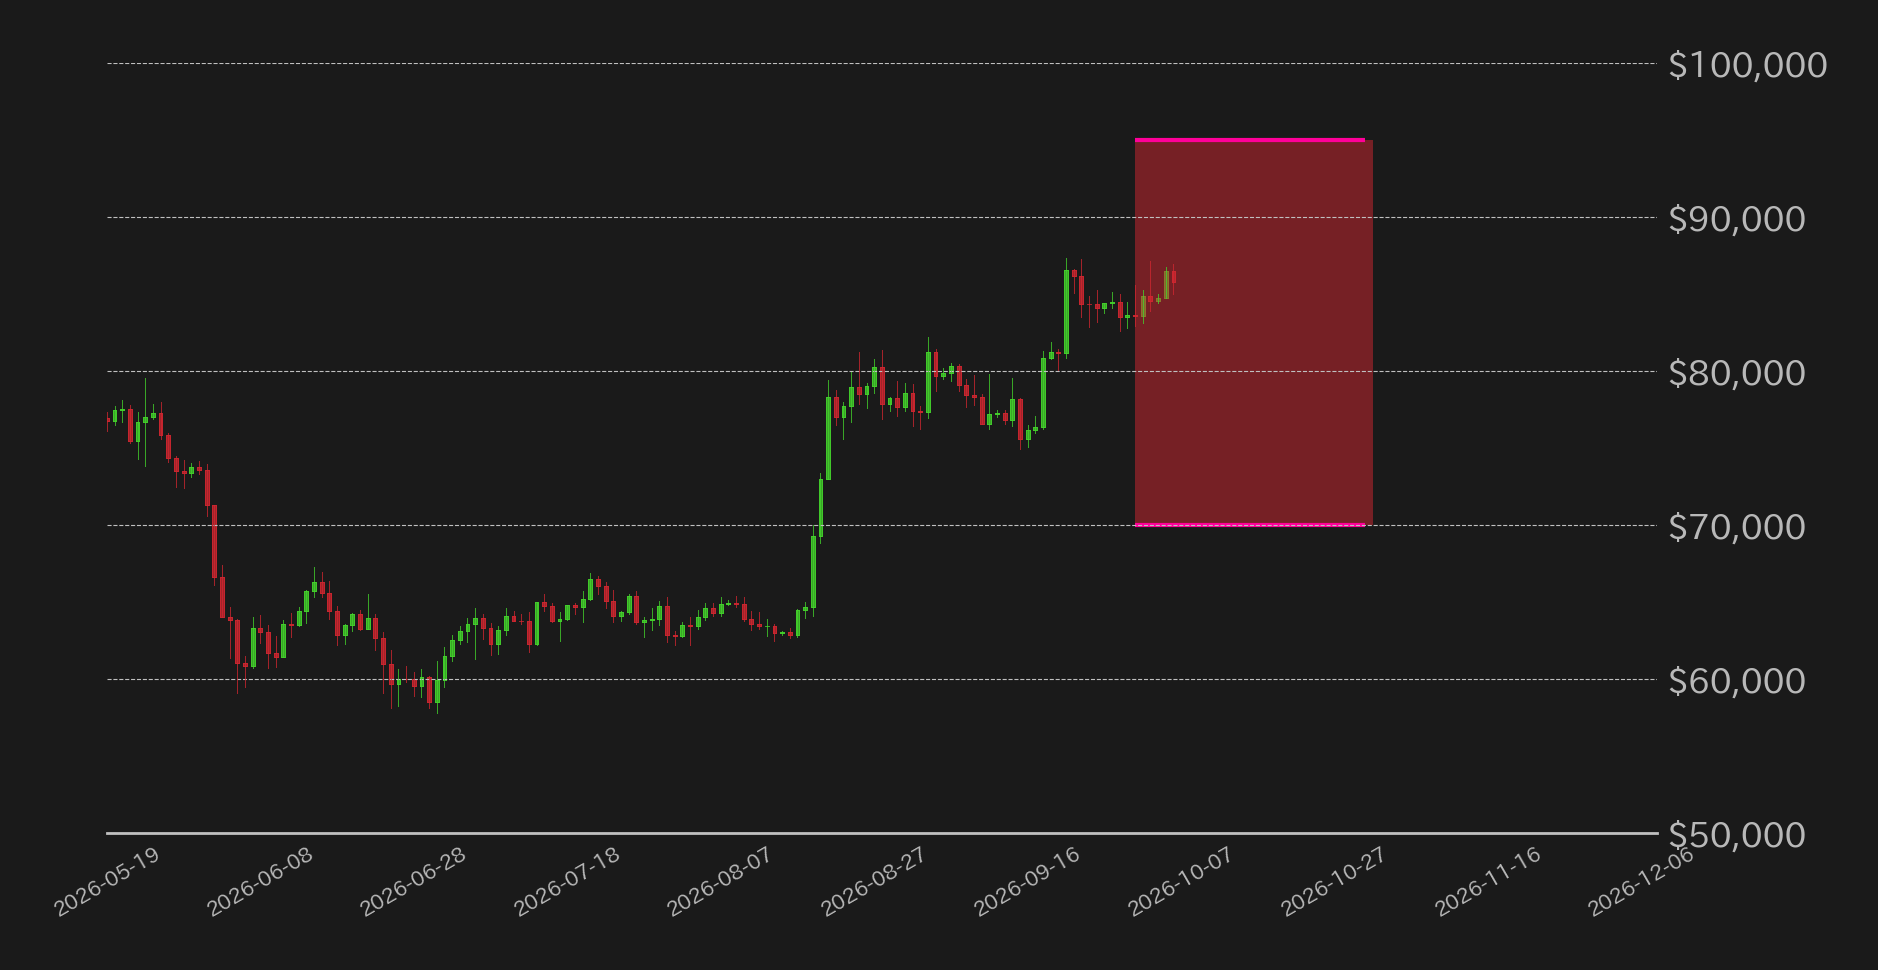
こうしたファンダメンタルズ環境を踏まえれば、10月のBTC相場は基本的には底堅い展開を想定している。追加利上げ観測の後退によって短期金利面からの逆風が和らぐ一方、長期金利の上昇を背景としたディベースメント・トレードが続けば、相場の下値は引き続き支えられよう。また、10月に入りBTCはこれまで上値を阻んできた8万5000ドルの上抜けに成功しており、短期的には上値を試しやすい地合いに転じたと言えよう。
尤も、テクニカル面では楽観できない材料もある。日足の相対力指数(RSI)では弱気のダイバージェンスが出現しており、価格水準とは裏腹に上昇モメンタムは鈍化している。同シグナルはこれまでも相場の反転を比較的高い確度で捉えてきただけに、8万5000ドルの上抜けをもって本格的な上昇トレンドが始まったと判断するのは時期尚早だろう。
従って、10月前半は8万5000ドルの上抜けを切っ掛けに続伸する展開を基本シナリオとし、まずは心理的節目となる9万ドル、その上では週足一目均衡表の雲上限が位置する9万3000ドル周辺を上値目途として意識したい。一方、日足RSIが示す上昇モメンタムの減退を踏まえれば、同エリアを明確に上抜けて一本調子で上昇を続ける展開までは想定しにくい。9万〜9万3000ドル周辺まで上昇した場合には、その後の値幅調整に警戒が必要となろう。
尤も、中長期的な相場の地合いには変化の兆しもみられる。近年、FRBの利上げサイクルの最中にBTC相場が上昇基調を維持することは極めて珍しく、金融引き締めが続くなかでも相場が上昇基調を維持している点は注目に値する。相場には「強気相場は悲観の中に生まれ、懐疑の中で育つ」との格言もある。足元の上昇を本格的な強気相場の始まりと判断するには尚早だが、金融引き締めという逆風下でも現物ETFへの資金流入が続き、財政懸念を背景とした新たな需要も芽生えつつあるのであれば、現在は次の強気相場に向けた準備期間にある可能性も視野に入れておきたい。
関連記事
この記事の著者

英大学院修了後、金融機関出身者からなるベンチャーでFinTech業界と仮想通貨市場のアナリストとして従事。2019年よりビットバンク株式会社にてマーケットアナリスト。国内主要金融メディアへのコメント提供、海外メディアへの寄稿実績多数。