ビットコインの税金対策はどうする?基本と注意点

ビットコインの取引で利益が出ると、「税金をできるだけ抑えるために何を確認すればよいのか」「取引手数料や通信費は必要経費にできるのか」「損失が出た取引を利益から差し引けるのか」と疑問を持つ方も多いでしょう。
ビットコインの税金対策で重要なのは、税金を無理に小さく見せる方法を探すことではなく、所得を正しく計算し、認められる必要経費や損失を適切に反映することです。
取得価額や経費の計上が漏れていると、本来より所得を大きく計算する可能性がある一方、私的な支出まで経費に含めると不適切な申告につながります。
また、暗号資産の課税制度は改正が進んでいるため、現行制度と新制度の適用開始時期を分けて確認することも重要です。
この記事では、ビットコイン税金対策として個人が確認したいポイントを、初・中級者向けに順番に解説します。
ビットコインの税金対策は所得を正しく計算することから始まる
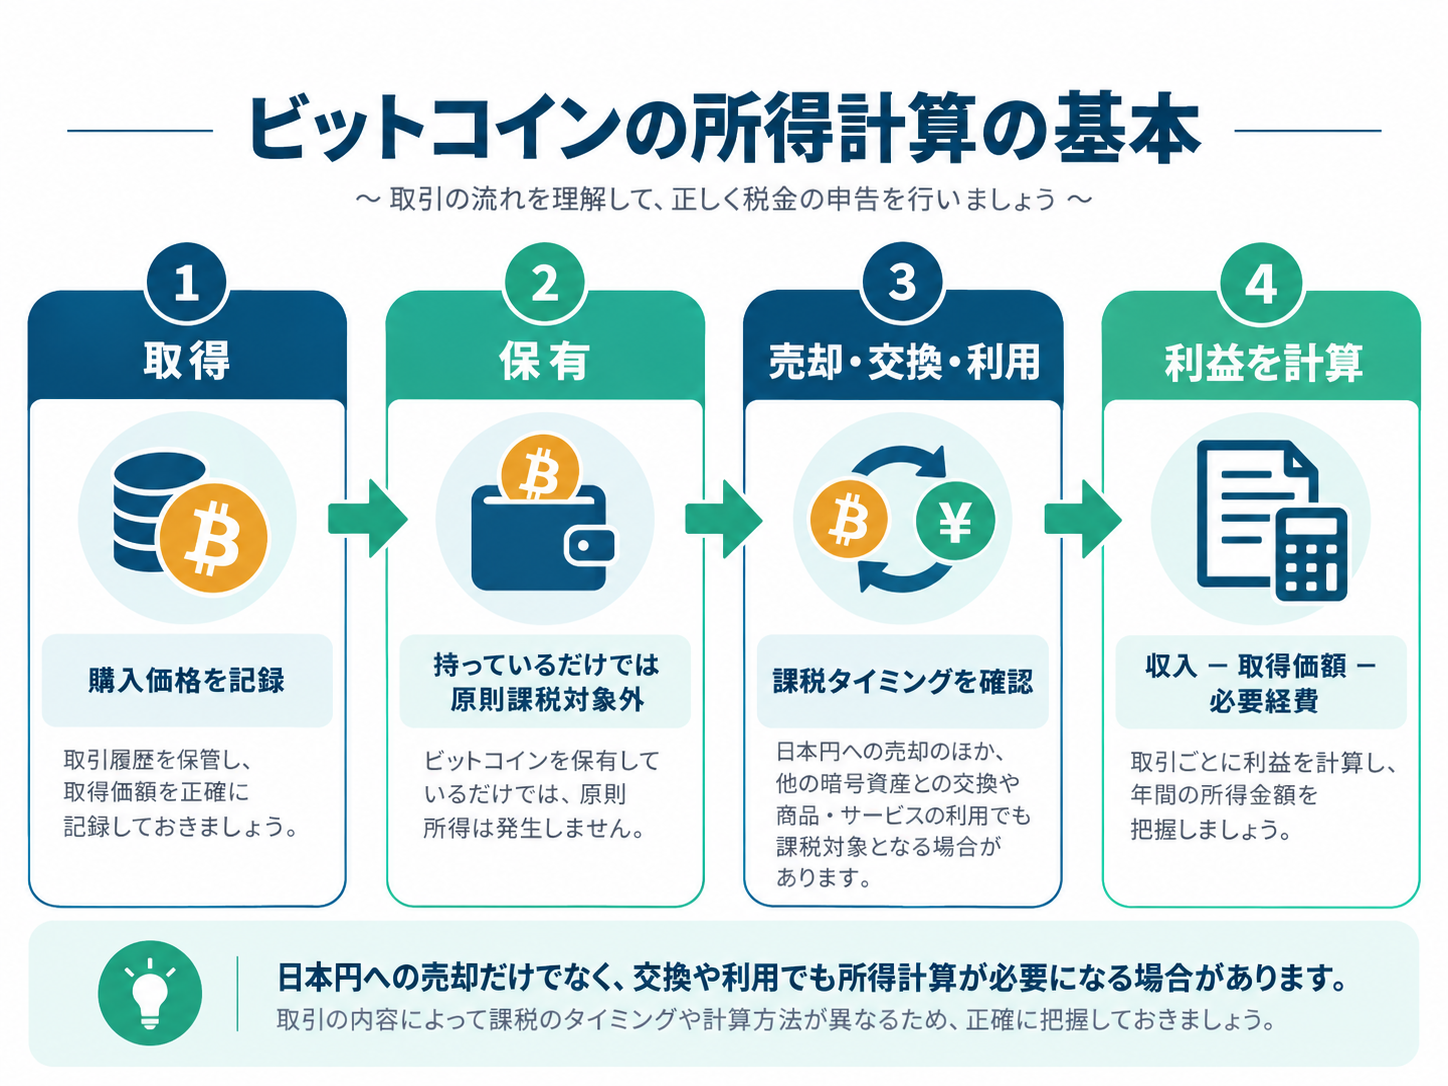
現行制度では利益は原則として雑所得
個人がビットコインなどの暗号資産を売却または使用して生じた利益は、事業所得などに該当する場合を除き、現行制度では原則として雑所得に区分されます。
雑所得の所得金額は、基本的に収入金額から取得価額や必要経費を差し引いて計算します。
そのため、日本円として受け取った金額の全額がそのまま所得になるわけではありません。
税金対策を考える際は、まず売却額だけを見るのではなく、いくらで取得したビットコインを、どの取引で、どの程度処分したのかを整理する必要があります。
年間収入や帳簿保存の状況で所得区分が変わる場合がある
暗号資産取引の利益は原則として雑所得ですが、取引規模や帳簿書類の保存状況などによって所得区分が変わる場合があります。
公的な税務情報では、暗号資産取引に係る年間の収入金額が一定額を超え、帳簿書類を保存している場合には、営利性などを踏まえて事業所得に区分されるケースが示されています。
一方で、帳簿を保存していれば常に事業所得になるわけではなく、実際の取引状況に応じた個別判断が必要です。
取引金額が大きい場合や、継続的に事業として暗号資産取引を行っている場合は、「雑所得だから」と決めつけず、自分の所得区分を確認しましょう。
日本円への売却以外でも所得計算が必要になる場合がある
ビットコインの所得計算は、日本円に売却したときだけを確認すればよいとは限りません。
暗号資産を使って商品やサービスを購入した場合や、ビットコインを別の暗号資産と交換した場合なども、損益を認識する取引になることがあります。
一方、個人がビットコインを単に保有しているだけで、売却や交換などをしていない含み益については、通常はそれだけで所得税を計算するわけではありません。
年間の税務処理では、日本円への出金履歴だけではなく、交換や決済を含めて取引全体を確認することが重要です。
個人で確認したいビットコイン税金対策5つ
1.取得価額を正しく計算する
ビットコインの税金対策で最初に確認したいのが取得価額です。
同じ年に何度もビットコインを購入している場合、売却した数量に対応する取得価額を適切な方法で計算する必要があります。
暗号資産の取得価額を計算する方法には、総平均法と移動平均法があり、採用する評価方法によって各取引の取得価額の計算過程が変わります。
購入履歴が多いほど手計算ではミスが生じやすいため、取引履歴をそろえ、使用している評価方法と計算結果を照合することが大切です。
2.必要経費を漏れなく整理する
所得を正しく計算するためには、必要経費の確認も欠かせません。
売却したビットコインの譲渡原価や売却時の手数料など、取引に直接必要となる費用は所得計算に関係します。
必要経費を計上し忘れると、本来より所得を大きく計算する可能性があります。
一方で、取引との関係を説明できない支出まで必要経費に含めないようにし、領収書、利用明細、取引履歴など根拠となる記録を残しましょう。
3.同じ年の利益と損失をまとめて確認する
ビットコイン取引では、一つの売買で利益が出ても、別の売買では損失が出ていることがあります。
年間所得を計算するときは、利益が出た取引だけを抜き出すのではなく、その年の対象取引をまとめて整理する必要があります。
複数の暗号資産を取引している場合も、個別銘柄だけでなく、所得区分や年間の損益全体を確認しましょう。
ただし、損失を給与所得など別の所得から自由に差し引けるわけではないため、損益通算の範囲は後述する注意点を確認してください。
4.所得控除を含めて課税所得全体を確認する
現行制度でビットコインの利益が総合課税の対象となる場合、最終的な所得税は暗号資産取引だけで決まるわけではありません。
給与などほかの所得、所得控除、税額控除などを含めて申告全体を確認する必要があります。
使える控除を漏らさないことは大切ですが、各控除には適用要件があります。
税金対策という理由だけで要件を満たさない控除を利用せず、自分が実際に対象となる制度だけを正しく反映しましょう。
5.取引履歴と証拠書類を残しておく
税務処理では、計算結果だけでなく、その根拠を後から確認できる状態にしておくことが重要です。
購入、売却、暗号資産同士の交換、決済、送付、受取、手数料などの履歴を年間単位で整理しておきましょう。
必要経費にした支出についても、領収書や利用明細を保存し、取引との関係を説明できるようにしておくと確認しやすくなります。
複数の取引環境やウォレットを使っている場合は、年度末になってから探すのではなく、定期的に履歴を保存しておくと申告準備の負担を減らせます。
ビットコイン取引で必要経費にできるもの
売却時の手数料や譲渡原価
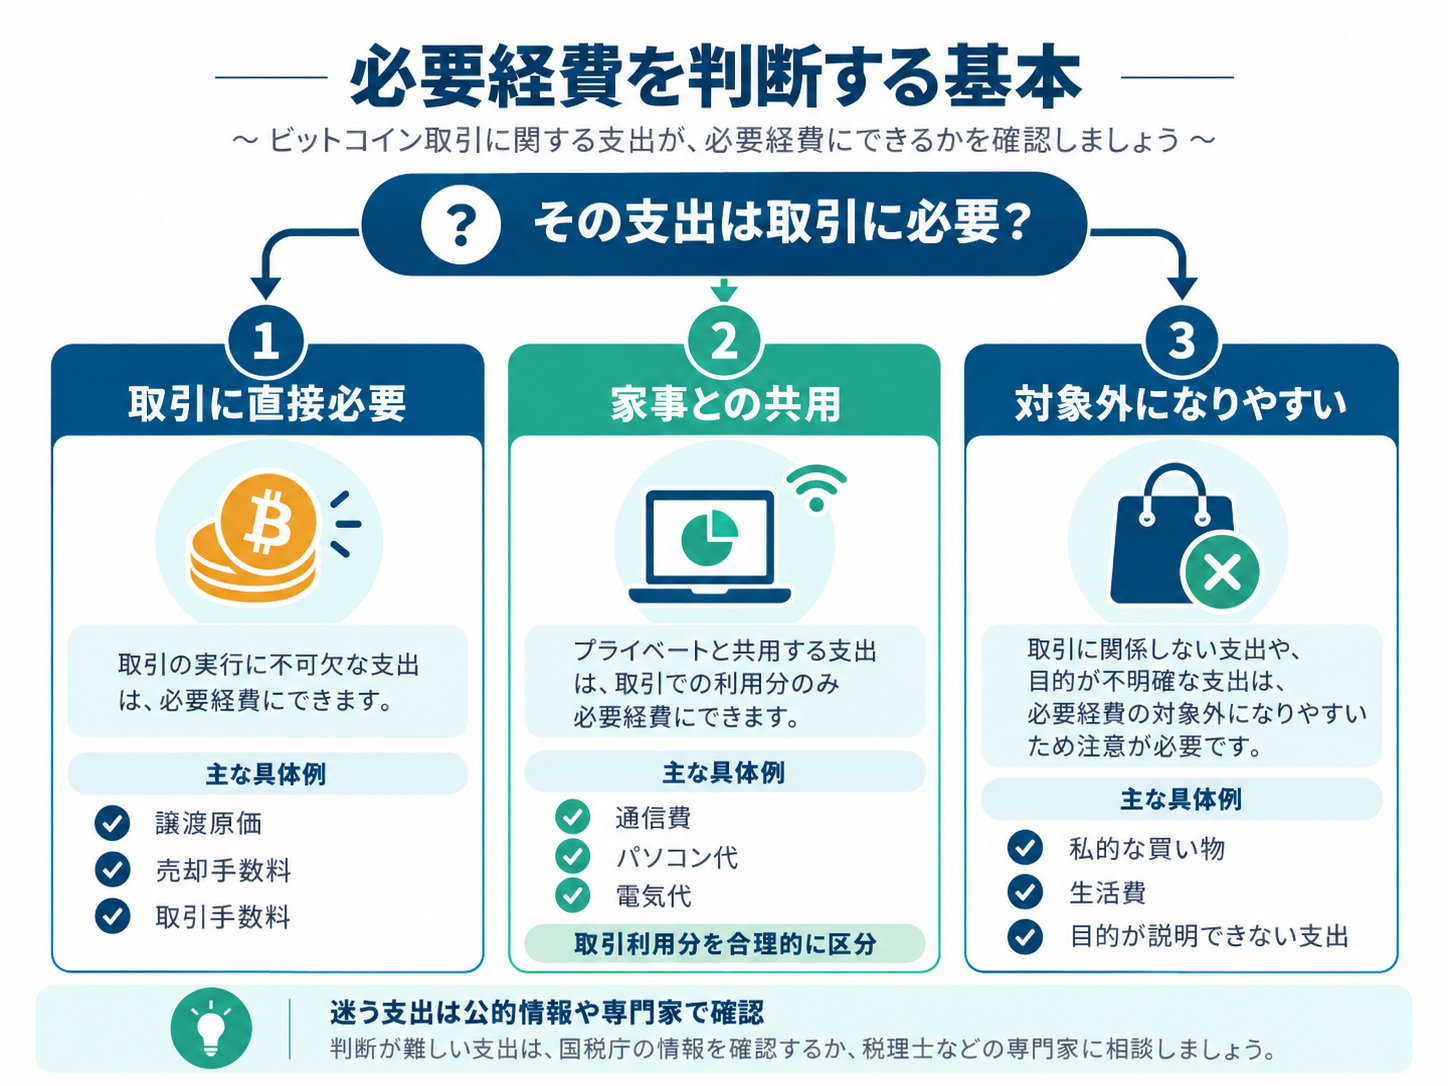
必要経費を確認するときは、まず取引そのものに直接対応する費用から整理します。
売却したビットコインの取得価額に相当する譲渡原価や、売却時に発生した取引手数料などは、所得計算の基本となる項目です。
取得価額を誤ると利益額そのものが変わるため、購入履歴、数量、評価方法を確認しながら計算しましょう。
手数料についても、取引明細に表示されている金額を年間で集計し、重複計上を避けることが大切です。
通信費やパソコン代は取引に必要な部分だけ
暗号資産取引のためにインターネット回線やパソコンなどを利用している場合、取引のために直接必要だったと認められる部分が必要経費になることがあります。
ただし、同じ回線や端末を私生活でも使用している場合、その購入代金や利用料金の全額を自動的に経費にできるわけではありません。
取引に利用した時間や用途など、合理的な基準で業務利用分を区分できるかが重要です。
また、一定の資産は購入した年に全額を費用化するのではなく、減価償却など別の処理が必要になる場合があります。
私生活の支出まで経費にしない
必要経費の範囲を広げれば税額が下がるという考え方で、取引と関係の薄い支出まで計上するのは避けましょう。
重要なのは、暗号資産取引の収入を得るために必要だった支出であることを、客観的な資料と一緒に説明できるかどうかです。
たとえば、端末を取引以外にも使用している場合は、利用実態に応じた区分が必要です。
必要経費に該当するか判断が難しい支出は、一つの記事だけで決めず、公的な税務情報や専門家への確認を行うと安全です。
損失が出たときに誤解しやすい3つのポイント
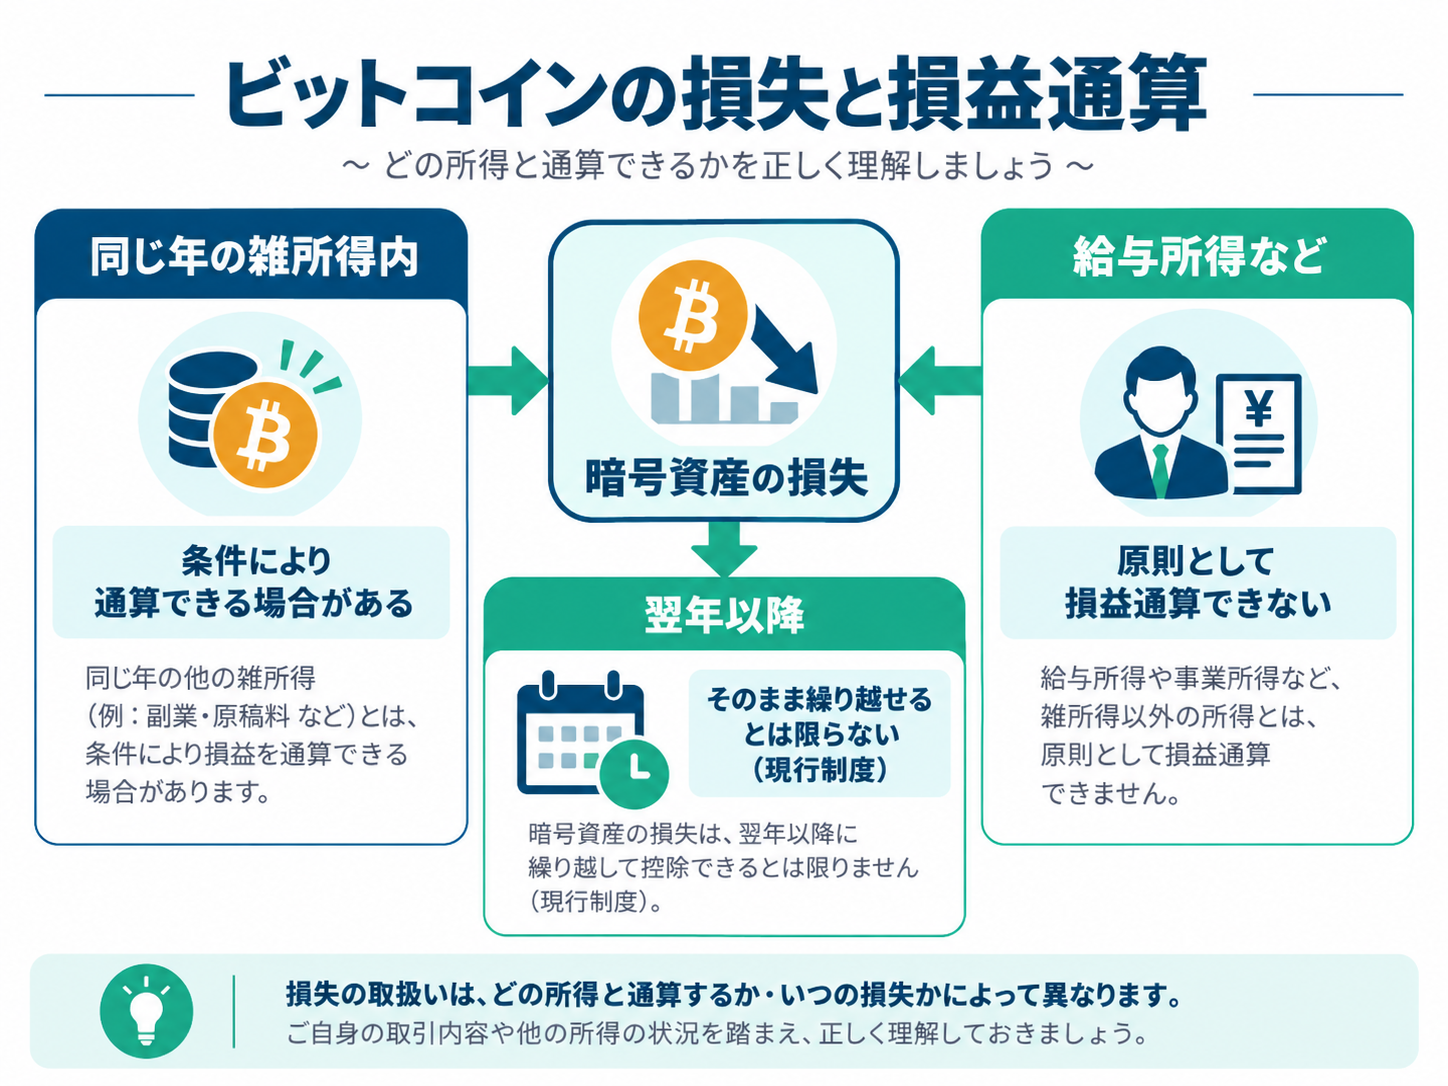
給与所得などとは原則として損益通算できない
現行制度で雑所得として計算される暗号資産取引の損失は、給与所得などほかの所得から自由に差し引くことはできません。
たとえば、給与所得があり、ビットコイン取引で年間の損失が出たとしても、その損失をそのまま給与所得から控除して課税所得を減らせるわけではありません。
この点は、株式などほかの金融商品と同じ扱いだと思い込むと誤解しやすい部分です。
損失が出たときは、まずその所得区分を確認し、通算できる範囲を整理しましょう。
雑所得の範囲内で整理できる場合がある
雑所得には複数の収入が含まれるため、同じ雑所得の範囲内で損益を整理できる場合があります。
ただし、雑所得にも業務に係るものとその他のものがあり、取引内容や所得区分によって計算が異なる可能性があります。
暗号資産で生じた損失だからすべての副収入と自由に相殺できると考えるのは避けましょう。
複数種類の雑所得がある場合は、それぞれの所得の性質を確認して計算することが大切です。
損失の翌年繰越は現行制度と新制度を分けて考える
現行制度では、原則として雑所得に区分される暗号資産取引の損失を、一般的な上場株式のように翌年以降へ繰り越せる制度はありません。
一方、制度改正では、対象となる一定の暗号資産取引について、要件を満たす損失を翌年以後3年間繰り越せる仕組みが整備されています。
ただし、新制度の対象範囲と適用開始時期には条件があるため、現在の損失にそのまま適用できるとは限りません。
損失が発生した年の申告では、その年に適用される制度を基準に判断しましょう。
法人化は税率だけで判断しない
法人と個人では課税の仕組みが異なる
ビットコインの利益が大きくなると、法人化すれば税金対策になるのではないかと考える方もいます。
法人と個人では税率だけでなく、損失の扱い、経費、会計処理など多くの点が異なるため、法人化が検討材料になるケースはあります。
しかし、個人の所得税率と法人税率だけを比べて、有利か不利かを判断することはできません。
本来の事業内容、利益の継続性、ほかの所得や費用を含めて、事業全体として比較する必要があります。
設立・会計・社会保険などの負担も考慮する
法人を設立すると、設立時の費用だけでなく、法人を維持するための会計や申告の事務負担が発生します。
役員報酬の設計、社会保険、各種届出など、暗号資産取引以外の要素も増えます。
利益が出た年だけを見て法人化を判断すると、継続的な維持費や事務負担を見落とす可能性があります。
法人化は「節税方法」として単独で考えるのではなく、継続的な事業運営の必要性まで含めて検討しましょう。
暗号資産の期末評価にも注意する
法人が暗号資産を保有する場合は、個人とは異なる期末評価のルールが関係することがあります。
保有する暗号資産の種類や譲渡制限などの条件によって、期末時点の評価方法が異なる場合があります。
そのため、個人では保有中の含み益に所得税を計算しないという理解を、そのまま法人に当てはめないように注意が必要です。
法人で暗号資産を保有する場合は、売却時の課税だけでなく、期末の会計・税務処理まで確認しましょう。
税制改正でビットコインの課税はどう変わる?
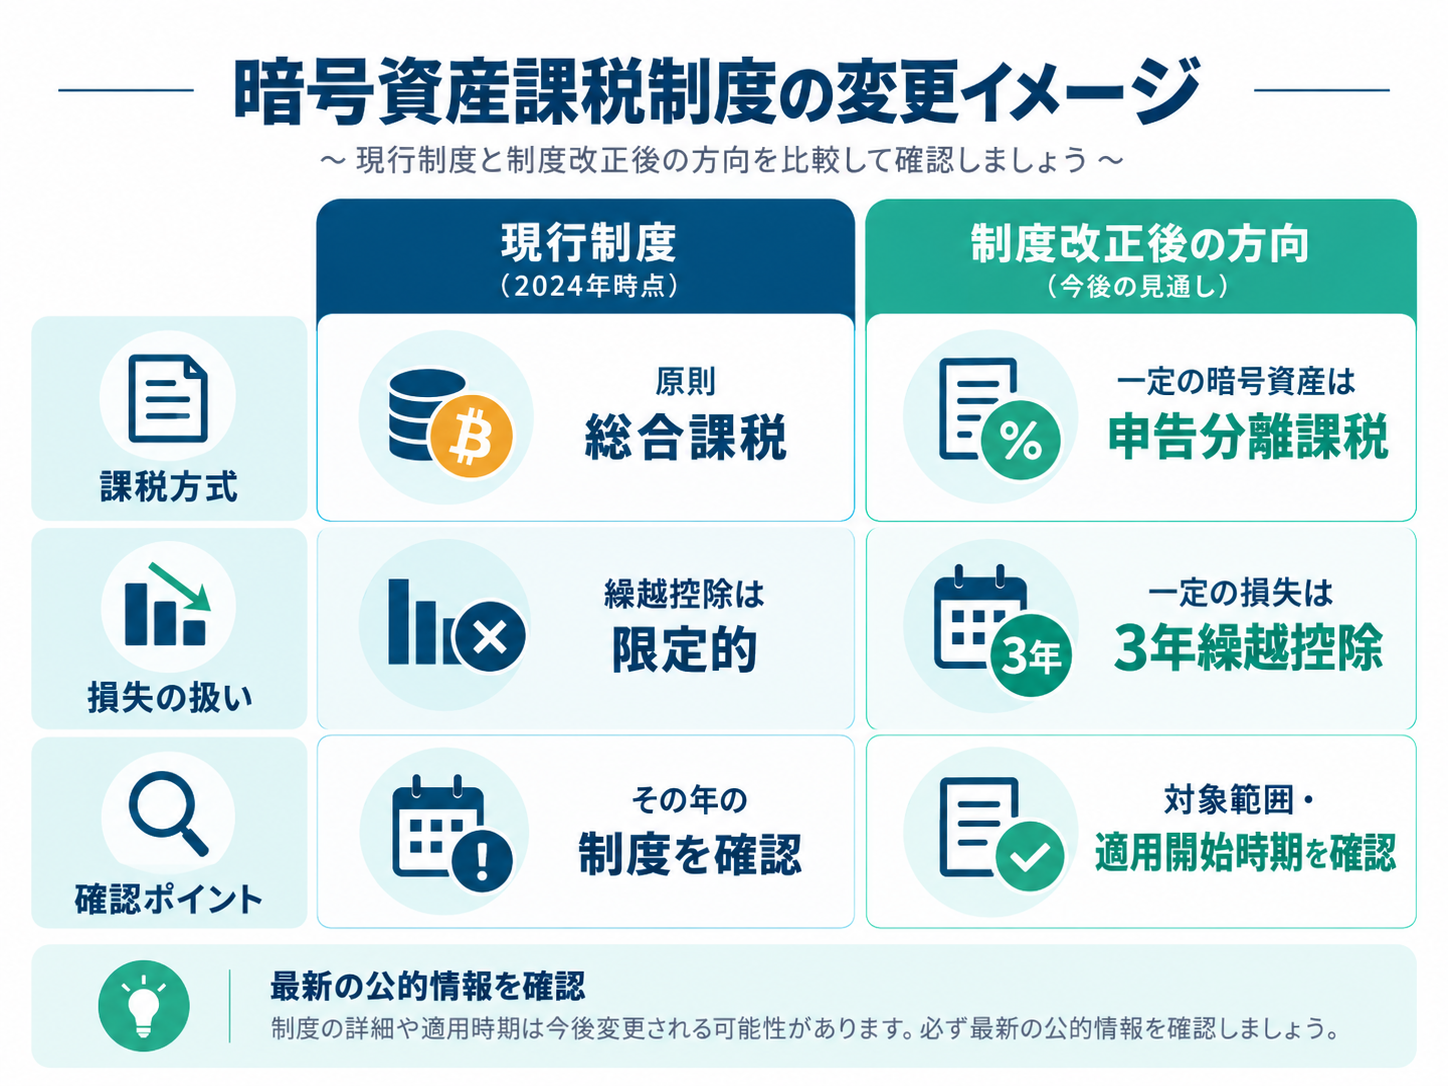
一定の暗号資産に分離課税が適用される予定である
暗号資産の課税制度については、一定の暗号資産取引を対象に、他の所得と分けて税額を計算する申告分離課税の仕組みが成立しました(実際の適用は今後決定される指定日からとなります)。
新制度では、対象となる一定の暗号資産の譲渡などについて、所得税と個人住民税を合わせて20%の税率で課税する仕組みが定められています。
ただし、すべての暗号資産やすべての取引が一律に対象になるわけではありません。
どの暗号資産と取引が対象になるかを確認し、現行の総合課税と混同しないことが重要です。
一定の損失には3年間の繰越控除が設けられる
制度改正では、対象となる暗号資産の取引で生じた一定の損失について、要件を満たせば翌年以後3年間の繰越控除を可能とする仕組みも整備されています。
これは現行制度と大きく異なるポイントの一つです。
ただし、ビットコインの損失ならすべて自動的に3年間繰り越せるという意味ではありません。
対象となる暗号資産、取引方法、申告要件、適用開始日を確認する必要があります。
適用開始日は関連法令の施行時期とあわせて確認する
暗号資産取引の規制を見直す関連法は成立していますが、税制改正の主要な適用開始日は、関連する金融法制の施行時期と連動する仕組みです。
一部の規定が先に施行されていても、暗号資産の分離課税や損失繰越が同じ日から全面的に使えるとは限りません。
そのため、「法改正が成立した」というニュースだけを見て、その年の取引に新制度が適用されると判断するのは避けましょう。
申告するときは、その所得が発生した年に適用される最新の公的情報を確認することが大切です。
確定申告前に確認したいチェックリスト
取引履歴を一元化する
確定申告の準備では、最初に年間の取引履歴を一か所にまとめます。
購入、売却、暗号資産同士の交換、商品やサービスへの利用、送付、受取、手数料などを確認しましょう。
ウォレット間の送付そのものが必ず利益確定になるという意味ではありませんが、資産の移動履歴が分からなくなると取得価額の追跡が難しくなります。
複数の取引環境を使っている場合は、同じ取引を重複計上しないように時系列で整理すると確認しやすくなります。
取得価額と必要経費を再確認する
取引履歴をまとめたら、取得価額、売却手数料、必要経費が正しく反映されているかを再確認します。
取得価額の評価方法が途中で混在していないか、購入数量や売却数量が合っているかも確認しましょう。
必要経費については、取引に直接必要な支出か、家事との共用なら合理的に区分しているかを見直します。
計算結果だけではなく、その数字を説明できる取引履歴や領収書を一緒に保存しておくことが大切です。
判断が難しい取引は公的情報や専門家で確認する
単純な日本円との売買だけであれば比較的整理しやすいものの、取引内容が複雑になるほど税務判断も難しくなります。
複数種類の暗号資産を頻繁に交換している場合、報酬として暗号資産を受け取った場合、事業として取引している場合、法人で保有している場合などは、所得区分や計算方法を個別に確認する必要があります。
ビットコイン税金対策の基本は、税負担を無理に減らすことではなく、所得、取得価額、必要経費、損失を正しく整理し、その年に適用される制度で申告することです。
まず年間の取引履歴を集め、計算の根拠を整理し、不明点があれば最新の公的情報や税務の専門家に確認することから始めましょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。