ビットコインの利回りは?確認ポイント5つを解説


「ビットコインを持っているだけで利回りを得られるのか」「表示されている年率はどのような仕組みなのか」と疑問を持つ方もいるでしょう。
結論からいうと、ビットコインそのものには、銀行預金の利息のように保有しているだけで自動的に増える仕組みはありません。
一般に「ビットコインの利回り」と呼ばれるものは、保有するBTCを第三者に貸したり、外部の仕組みに利用したりすることで得られる報酬です。
そのため、利回りを見るときは「何%なのか」だけではなく、その報酬がどこから生まれているのかを確認することが重要です。
この記事では、ビットコインの利回りの基本的な仕組みから、APR・APYの見方、計算方法、注意したいリスクまで解説します。
ビットコインの「利回り」とは
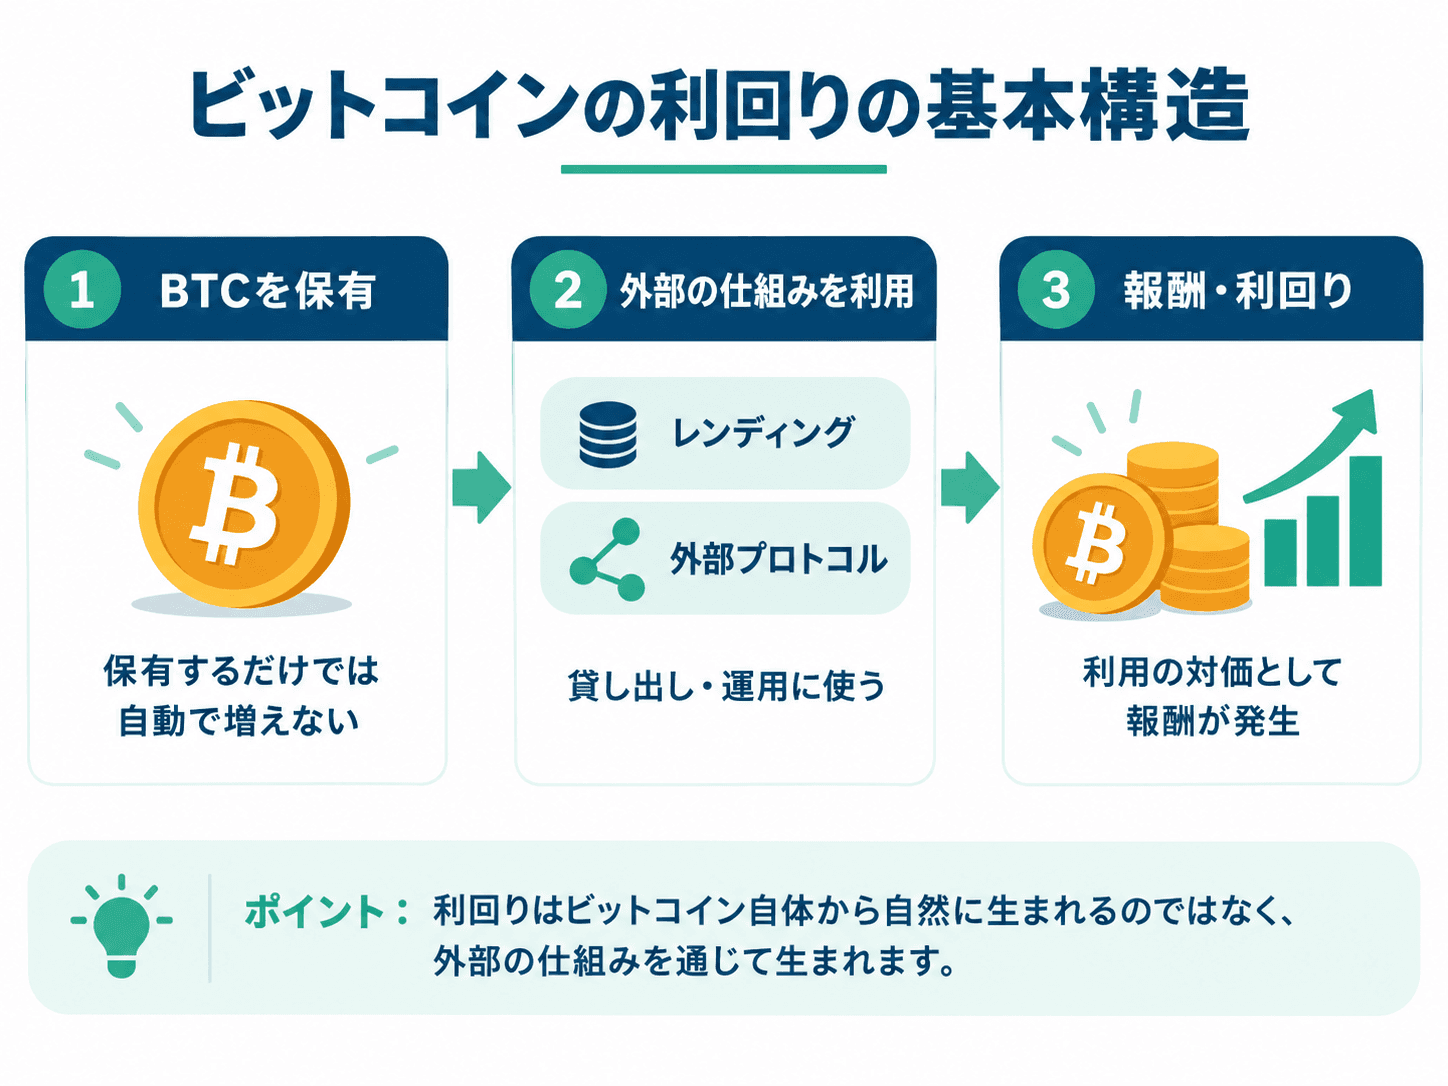
ビットコインの利回りとは、保有しているBTCを何らかの方法で活用した際に得られる報酬を、一定期間に対する割合として表したものです。
ただし、株式の配当や銀行預金の利息とは仕組みが異なります。
ビットコインは保有するだけでは利息が付かない
ビットコインを自分のウォレットなどで保有していても、BTCの数量が自動的に増えることはありません。
ビットコインはProof of Workと呼ばれる仕組みによってネットワークが維持されており、単にBTCを保有すること自体が報酬の発生条件になるわけではありません。
そのため、ビットコインで利回りを得る場合は、原則としてビットコイン本体とは別の貸付サービスや外部プロトコルなどを利用することになります。
利回りは外部の仕組みから生まれる
代表的な方法のひとつが、保有しているBTCを貸し出し、その利用の対価として報酬を受け取るレンディングです。
借り手の資金需要や外部プロトコルの手数料などが報酬の原資になる場合があります。
つまり、BTCが自然に増えるのではなく、BTCを何らかの経済活動に利用する代わりに報酬を受け取る、と理解すると分かりやすいでしょう。
ビットコインで利回りが生まれる主な仕組み
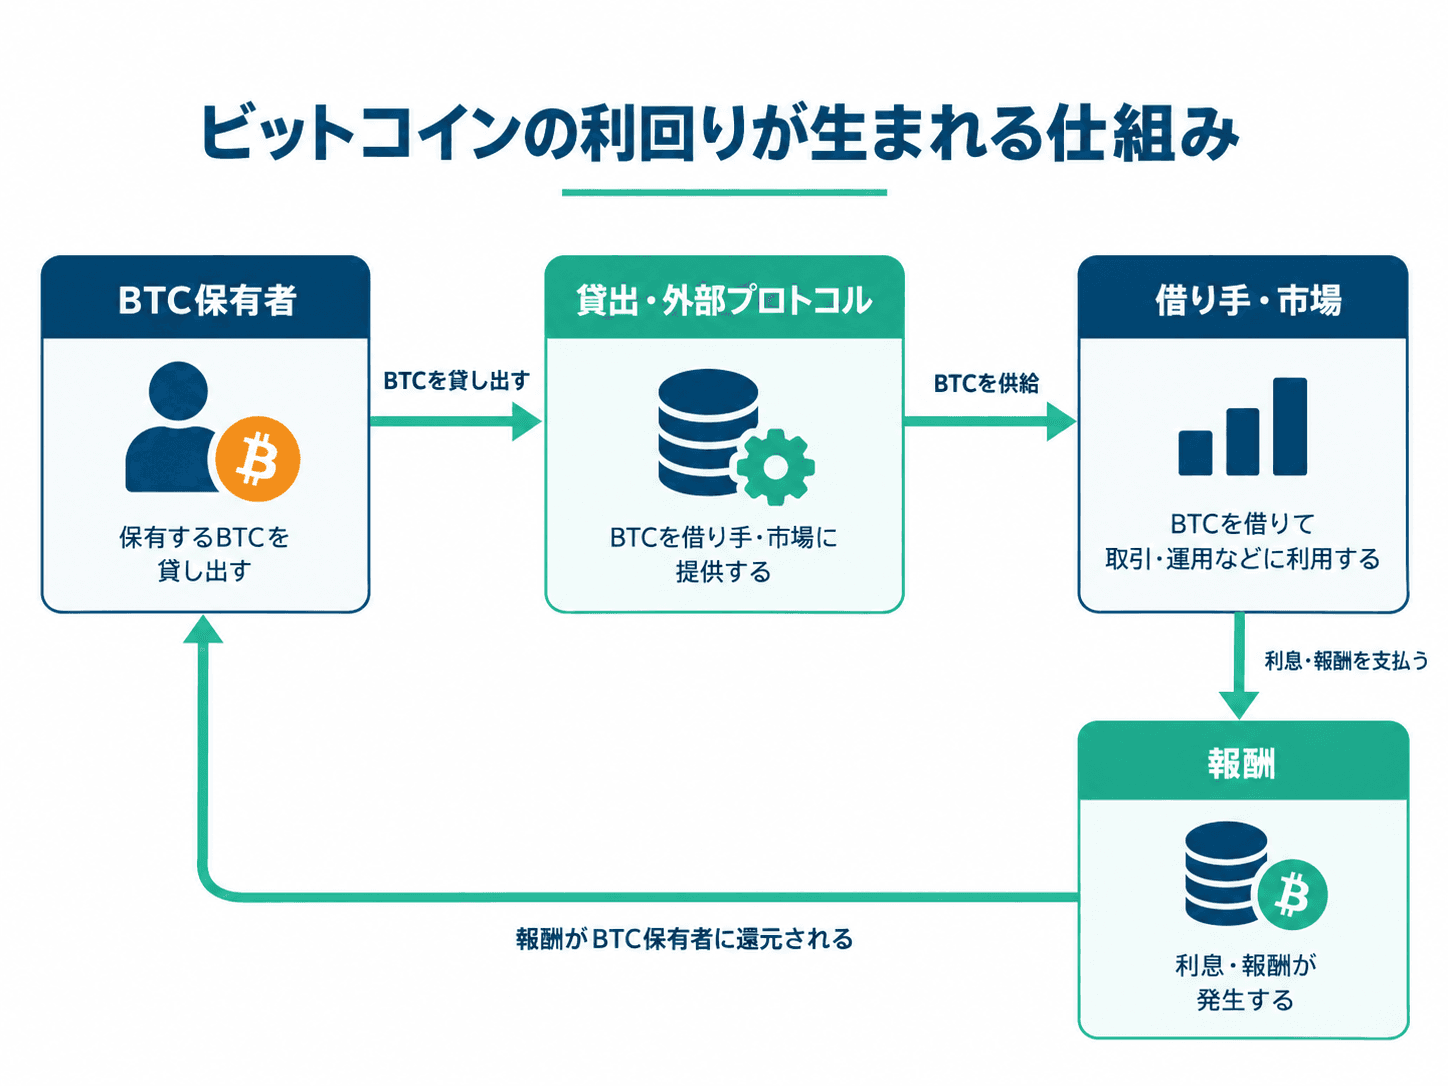
ビットコインで利回りを得る仕組みはいくつかありますが、初めて調べる場合はレンディングの構造を理解すると全体像をつかみやすくなります。
レンディングでは貸付の対価を受け取る
レンディングでは、保有するBTCを一定期間貸し出し、その対価として報酬を受け取ります。
実際の仕組みでは、サービス提供主体が利用者からBTCを借り受け、その資産をさまざまな用途に利用する形もあります。
貸出期間中はBTCを自由に動かせない場合があり、途中解約の可否や返還条件は商品ごとに異なります。
外部プロトコルを利用する方法もある
ビットコインを別のブロックチェーン上で利用できる形式に変換し、貸付や流動性提供などに利用する方法もあります。
この場合は、資産の変換、スマートコントラクト、ブリッジなど、レンディングとは異なる技術的な要素が加わります。
利回りの数字だけでなく、どの仕組みを経由しているのか、どのような追加リスクがあるのかを確認することが大切です。
ビットコインのマイニング報酬とは別のもの
マイニングでもBTCを報酬として得ることがありますが、これは保有資産に対する利回りとは性質が異なります。
マイニングは計算処理を行ってネットワーク維持に参加し、その対価として報酬を得る仕組みです。
「BTCを持っているから報酬が付く」のではなく、「ネットワーク維持に必要な処理へ参加した結果として報酬を得る」という違いがあります。
ビットコインの利回りを確認する5つのポイント
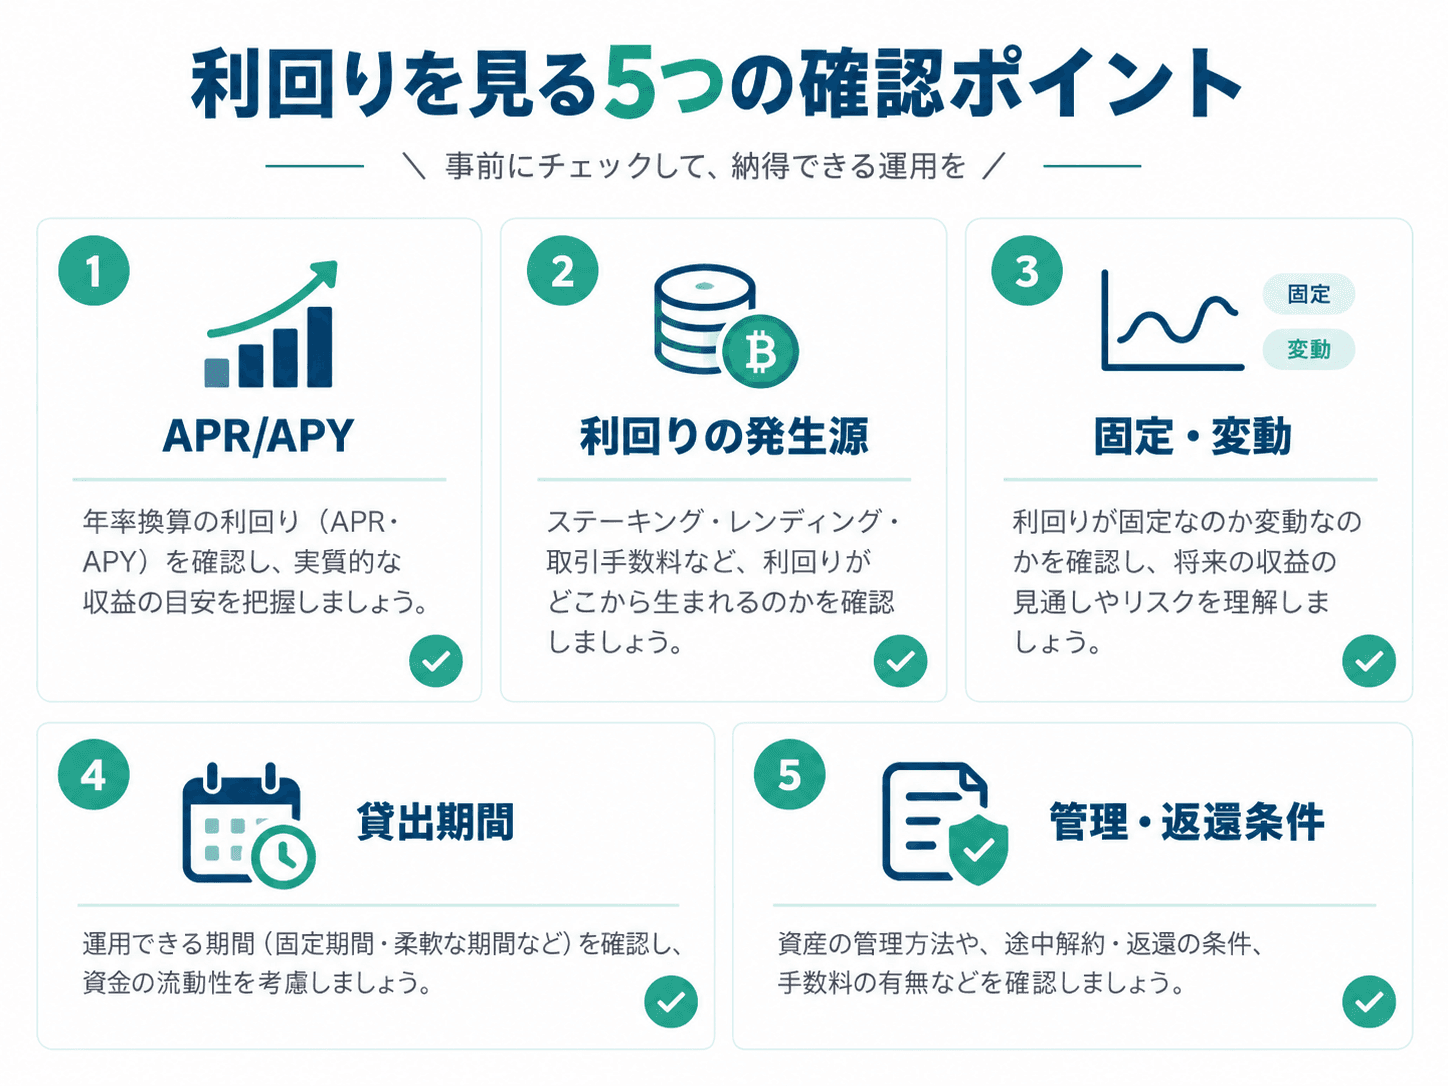
ビットコイン関連の商品やサービスに年率が表示されていても、数字だけで内容を判断するのは適切ではありません。
少なくとも次の5点を確認しておくと、条件の違いを整理しやすくなります。
1. APRとAPYのどちらが表示されているか
APRは、一般に年間の単純な収益率を見るための指標として使われます。
APYは、一定の条件のもとで複利効果を考慮した年間収益率を表すために使われます。
同じように年率と表示されていても、APRとAPYでは前提が異なるため、複数の条件を比較する場合は同じ基準で比べることが重要です。
複利を前提としているか、報酬を再運用できるか、計算期間が同じかも合わせて確認しましょう。
2. 利回りの発生源は何か
最も重要なのは、誰が、何の対価として報酬を支払うのかを確認することです。
貸付であれば借入需要が報酬の原資になることがあり、流動性提供であれば取引手数料などが原資になる場合があります。
利回りの数字だけでなく、その報酬を誰が負担しているのかを確認すると、仕組みとリスクを理解しやすくなります。
3. 利率が固定か変動か
表示されている年率が将来も続くとは限りません。
暗号資産関連の利回りには、一定期間固定されるもの、市場環境などによって変化するもの、期間限定で上乗せされているものがあります。
利用時点の数字だけでなく、固定・変動の条件と変更ルールまで確認しましょう。
4. 貸出期間や途中解約条件
高めの年率が提示されていても、その期間中はBTCを自由に動かせない場合があります。
貸出期間、満期、途中解約の可否、途中解約時の報酬、返還までの期間などを確認することが重要です。
必要なときに資産を動かせるかという流動性も、利回りと同じように比較したい条件です。
5. 資産の管理方法と返還条件
「預けている」と「貸している」は同じ意味ではありません。
貸し出したBTCがどのように管理されるのか、返還義務がどのように定められているのか、問題が起きた場合にどのような扱いになるのかを確認する必要があります。
ひとつの情報だけで判断せず、利用規約や公式情報など複数のデータソースを確認しましょう。
ビットコインの利回りを計算する方法
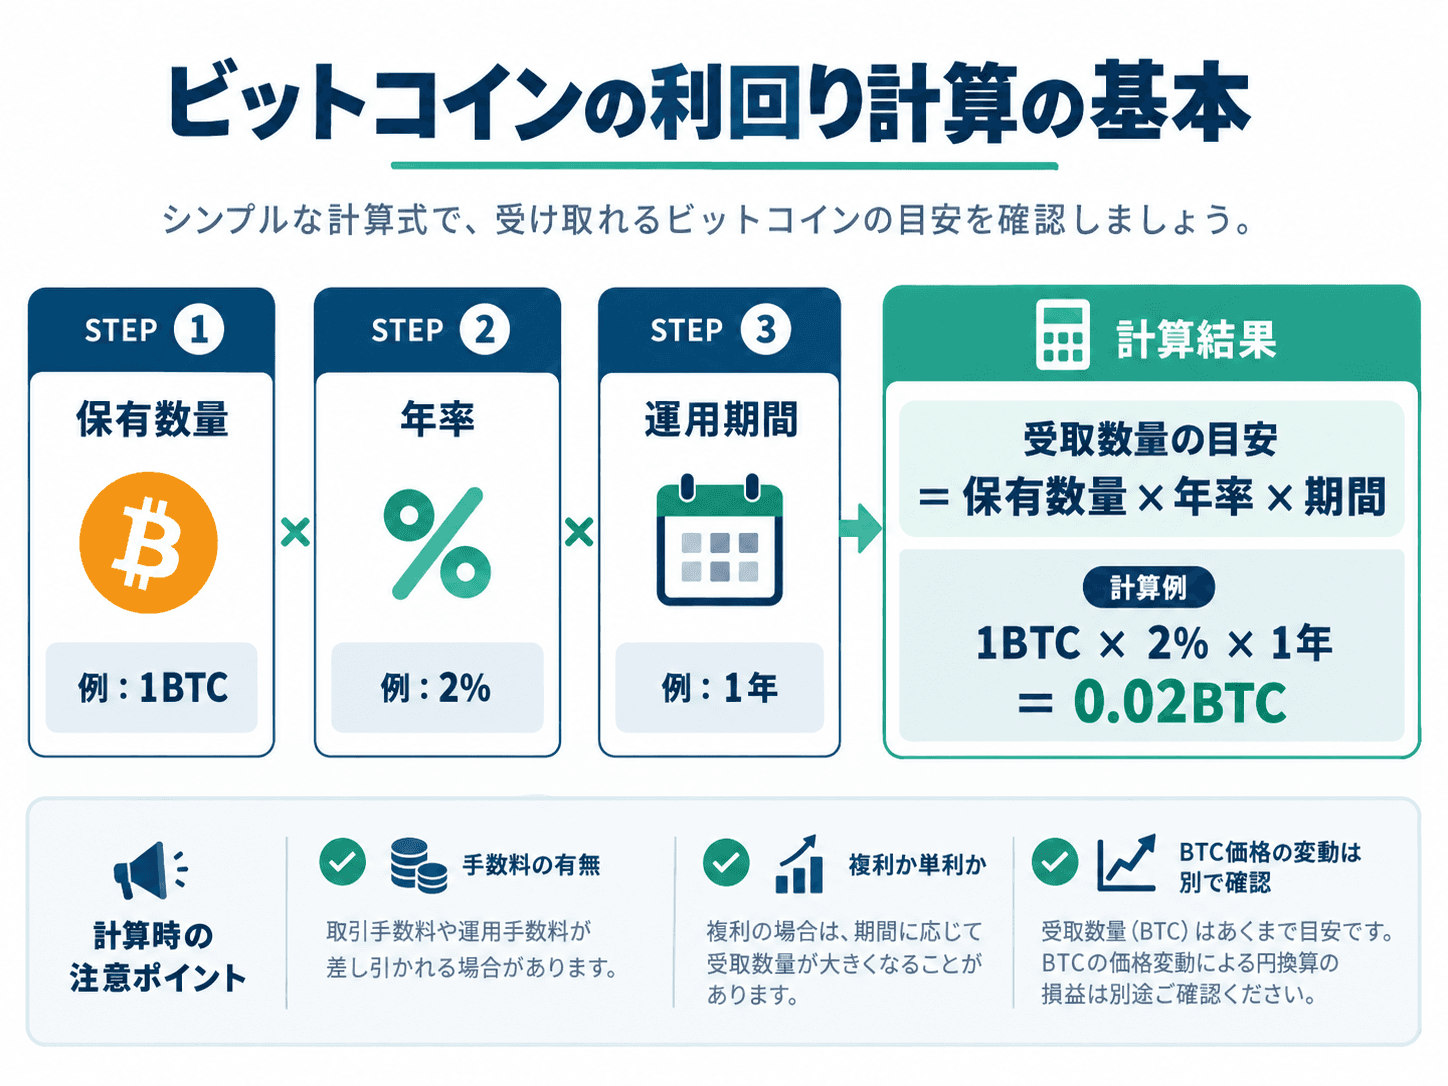
利回りを理解するときは、まずBTCが何BTC増えるのかを計算するとイメージしやすくなります。
年率からBTCの受取数量を考える
単純化した例として、1BTCを1年間貸し出し、年率2%の条件だった場合を考えます。
単純計算では、1BTC×2%=0.02BTCとなります。
ただし、実際の受取数量は、運用期間、日割り計算の方法、利率の変動、手数料、途中解約、複利の有無などによって変わります。
そのため、実際の条件を確認するときは、表示年率だけでなく計算方法も確認する必要があります。
BTC数量の増加と日本円の利益は分けて考える
BTCの数量が増えたとしても、日本円換算した資産価値が増えるとは限りません。
BTC数量が数%増えても、その間にBTC価格が下落すれば、円換算した資産額は減少する可能性があります。
反対にBTC価格が上昇すれば円換算額が増える場合もあります。
つまり、BTC建ての利回りと円建ての運用結果は別のものとして考える必要があります。
利回りを見るときに知っておきたいリスク
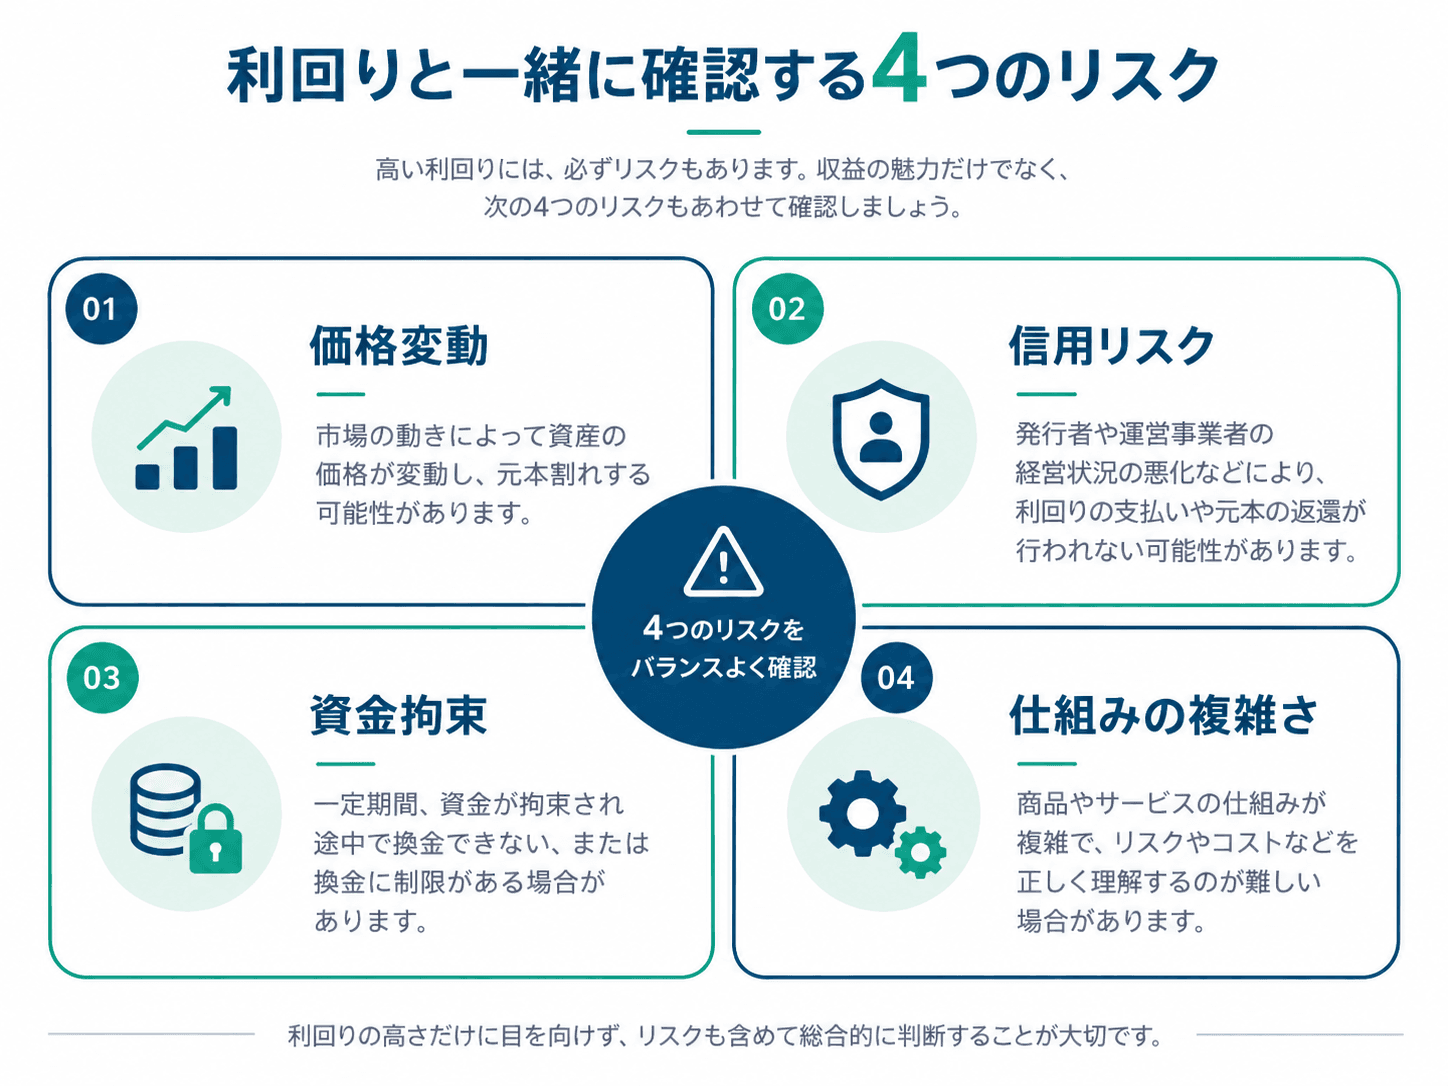
利回りには、その報酬が生まれるための背景があります。
数字が高いという理由だけで条件がよいとは判断できません。
ビットコインの価格変動で円換算額が下がることがある
BTCで報酬を受け取る場合、BTC数量が増えても価格下落によって円換算額が減少する可能性があります。
数%の報酬を受け取っても、それ以上にBTC価格が変動すれば、円換算した資産全体の変化は表示利回りとは大きく異なります。
そのため、ビットコインの利回りを銀行預金の金利と同じ感覚で比較しないことが大切です。
貸出先や運営主体の信用リスクがある
レンディングでは、自分のBTCを第三者に貸すことになります。
貸出先や運営主体に問題が生じた場合、契約どおりにBTCが返還されない可能性があります。
利回りより先に、誰が資産を管理するのか、どのような契約で返還されるのかを確認することが重要です。
高い利回りには理由がある
利回りが高くなる背景には、借入需要の強さ、資産の流動性、一定期間の資金拘束、複雑な運用、追加インセンティブなど、さまざまな理由があります。
「利回りが高い=条件がよい」と考えるのではなく、なぜその利回りを提供できるのかという視点で確認しましょう。
仕組みが説明できないほど複雑な場合は、特に慎重に情報を確認する必要があります。
資金をすぐ動かせない場合がある
定期型のレンディングでは、一定期間BTCを貸し出す代わりに報酬を受け取る仕組みがあります。
途中解約ができない、途中解約すると報酬条件が変わる、返還まで一定期間が必要になるなどの条件が設定される場合があります。
利用前に、いつBTCを動かせるのかを確認しましょう。
ビットコインの利回りとステーキングの違い
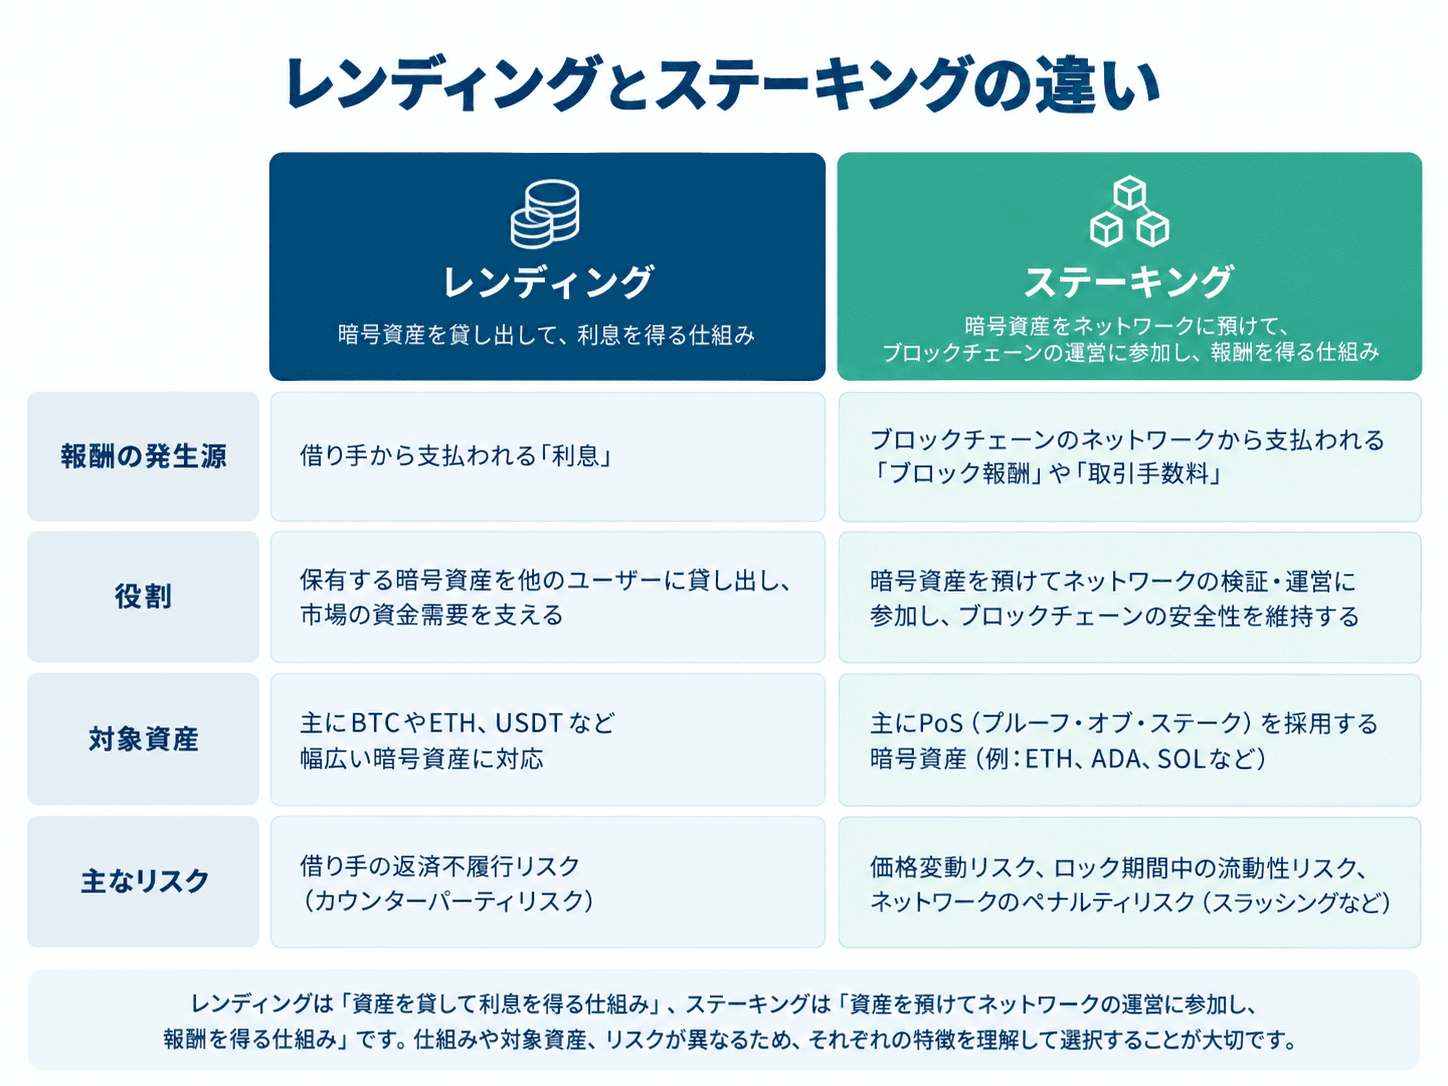
暗号資産の利回りを調べていると、ステーキングという言葉もよく目にします。
しかし、レンディングとステーキングは異なる仕組みです。
ビットコインには一般的な意味でのネイティブステーキングがない
ステーキングは、主にProof of Stakeを採用するブロックチェーンで、ネットワークの維持や取引承認に資産を利用することで報酬を受け取る仕組みです。
一方、ビットコインはProof of Workを採用しているため、BTCを預けるだけでビットコイン本体からステーキング報酬が配られる仕組みではありません。
レンディングは、資産を貸す対価として報酬を受け取る点で、ステーキングとは報酬の発生源が異なります。
「BTCステーキング」という表現は仕組みを確認する
外部の技術やプロトコルを利用し、「ビットコインのステーキング」と表現される仕組みもあります。
ただし、これはビットコイン本体がProof of Stakeへ変わったことを意味するわけではありません。
BTCをどこに預けるのか、誰が報酬を支払うのか、どのネットワークを利用するのか、どのような追加リスクがあるのかまで確認しましょう。
ビットコインの利回りを確認するときのまとめ
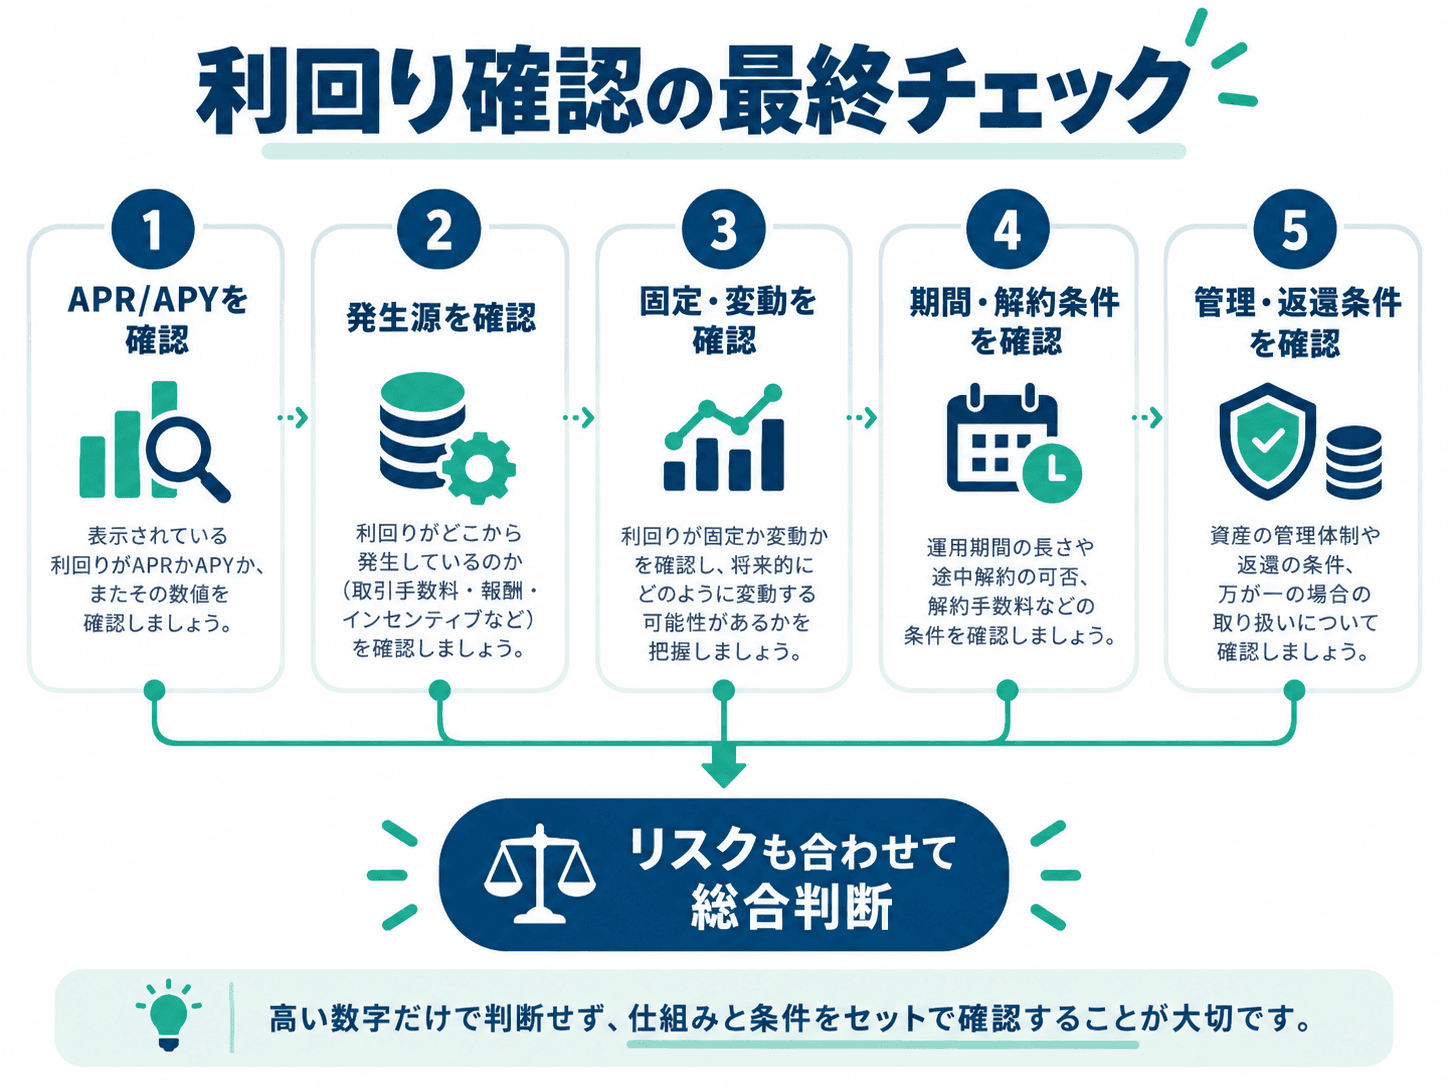
ビットコインは、保有しているだけで自動的に利息が付く資産ではありません。
ビットコインで利回りを得る仕組みの多くでは、レンディングや外部プロトコルなどを利用し、BTCを別の経済活動に活用することで報酬が生まれます。
そのため、年率だけを比較するのではなく、APRとAPYの違い、利回りの発生源、固定・変動条件、貸出期間、資産の管理方法と返還条件をセットで確認することが重要です。
また、BTC数量が増えても、日本円換算した資産価値まで増えるとは限りません。
暗号資産に関する税務上の取り扱いは、取引内容や法令によって異なるため、必要に応じて最新の公的情報や専門家の情報を確認してください。
ビットコインの利回りを調べるときは、高い数字だけを追うのではなく、誰が何の対価として報酬を支払っているのかまで確認することが、仕組みを理解する第一歩です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。