ビットコインの複利とは|仕組み・計算方法・注意点


「ビットコインを複利で運用するとどうなるのか」「ビットコインを持っているだけで利息が付くのか」と疑問を持つ方もいるでしょう。
まず理解しておきたいのは、ビットコインを保有しているだけで利息が発生したり、自動的に複利でBTCが増えたりするわけではないという点です。
ビットコインのネットワークそのものには、通常の保有者へ定期的な利息を支払う仕組みはありません。
一方で、第三者が提供するレンディングなどで得た貸借料や収益を再び元本へ加える場合には、一般的な金融と同じように複利という考え方を使うことがあります。
この記事では、ビットコインにおける複利の意味、単利との違い、計算方法、APRとAPY、確認しておきたいリスクを順番に解説します。
ビットコインに「複利」はある?
結論からいうと、ビットコインそのものに、保有するだけで利息が増えていく複利機能はありません。
この点を理解することが、「ビットコイン 複利」というテーマでもっとも重要です。
ビットコインを保有するだけでは利息は付かない
銀行預金では、預けている金額や契約条件に応じて利息が付く場合があります。
一方、ビットコインは預金ではなく、BTCを自分のウォレットなどで保有していても、保有期間に応じてビットコインのネットワークから利息が支払われる仕組みにはなっていません。
ビットコインはProof of Workと呼ばれる仕組みによって取引の検証やネットワークの維持が行われています。
計算処理に参加するマイナーは条件に応じて報酬を得ますが、単純にBTCを保有している人へ報酬が分配されるわけではありません。
そのため、1BTCを保有していれば一定期間後に自動的に1.05BTCになる、といった仕組みではありません。
ビットコインでいう複利は収益を再運用する考え方
ビットコイン関連で「複利」という言葉が使われるのは、第三者の仕組みを通じて得た収益を再び運用元本へ加えるケースがあるためです。
たとえば1BTCを一定の条件で貸し出し、貸借料として0.01BTCを受け取ったと仮定します。
その0.01BTCを運用対象から外さず、1.01BTCとして次の期間も運用するなら、次回は1.01BTCを基準として収益を計算する形になります。
このように、得られた収益を次の計算対象へ組み入れる考え方が複利です。
ただし、実際に自動再運用されるか、どの頻度で計算されるか、収益の算定基準が何かは仕組みごとに異なります。
複利とは?単利との違い
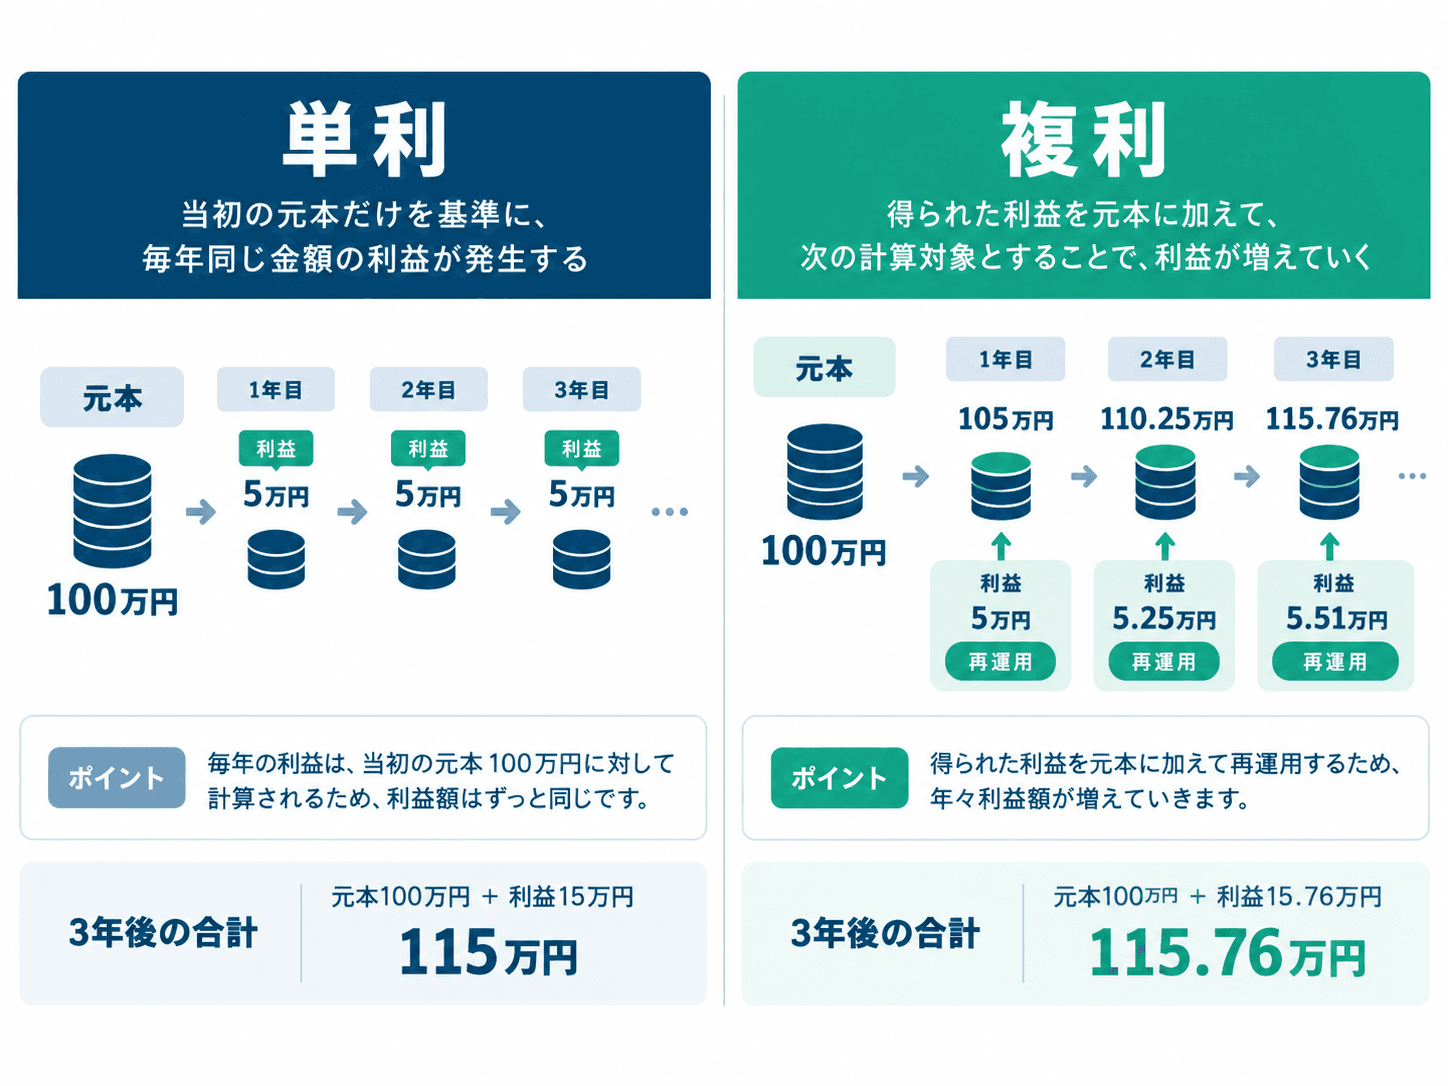
複利を理解するには、単利と比較すると分かりやすくなります。
単利は当初の元本だけを基準に計算する
単利とは、最初の元本だけを対象として収益を計算する方法です。
たとえば100万円を年率5%という仮定で計算すると、1年間の収益は5万円です。
収益を元本へ組み入れなければ、翌年も計算対象は100万円なので、同じ条件なら年間5万円という計算になります。
単利の元利合計は、元本×(1+利率×期間)という形で表せます。
複利は収益を元本へ加えて計算する
複利では、得られた収益を元本へ組み入れます。
100万円を年率5%という仮定で1年間計算すると、元利合計は105万円です。
その105万円を次の期間の元本として同じ年率で計算すると、2年目終了時点では110万2,500円となります。
複利の基本式は、元本×(1+利率)^期間です。
この式は一定の利率が継続し、各期間の収益が再運用されるという仮定に基づくため、実際の条件が途中で変われば結果も変わります。
ビットコインの複利を計算する方法
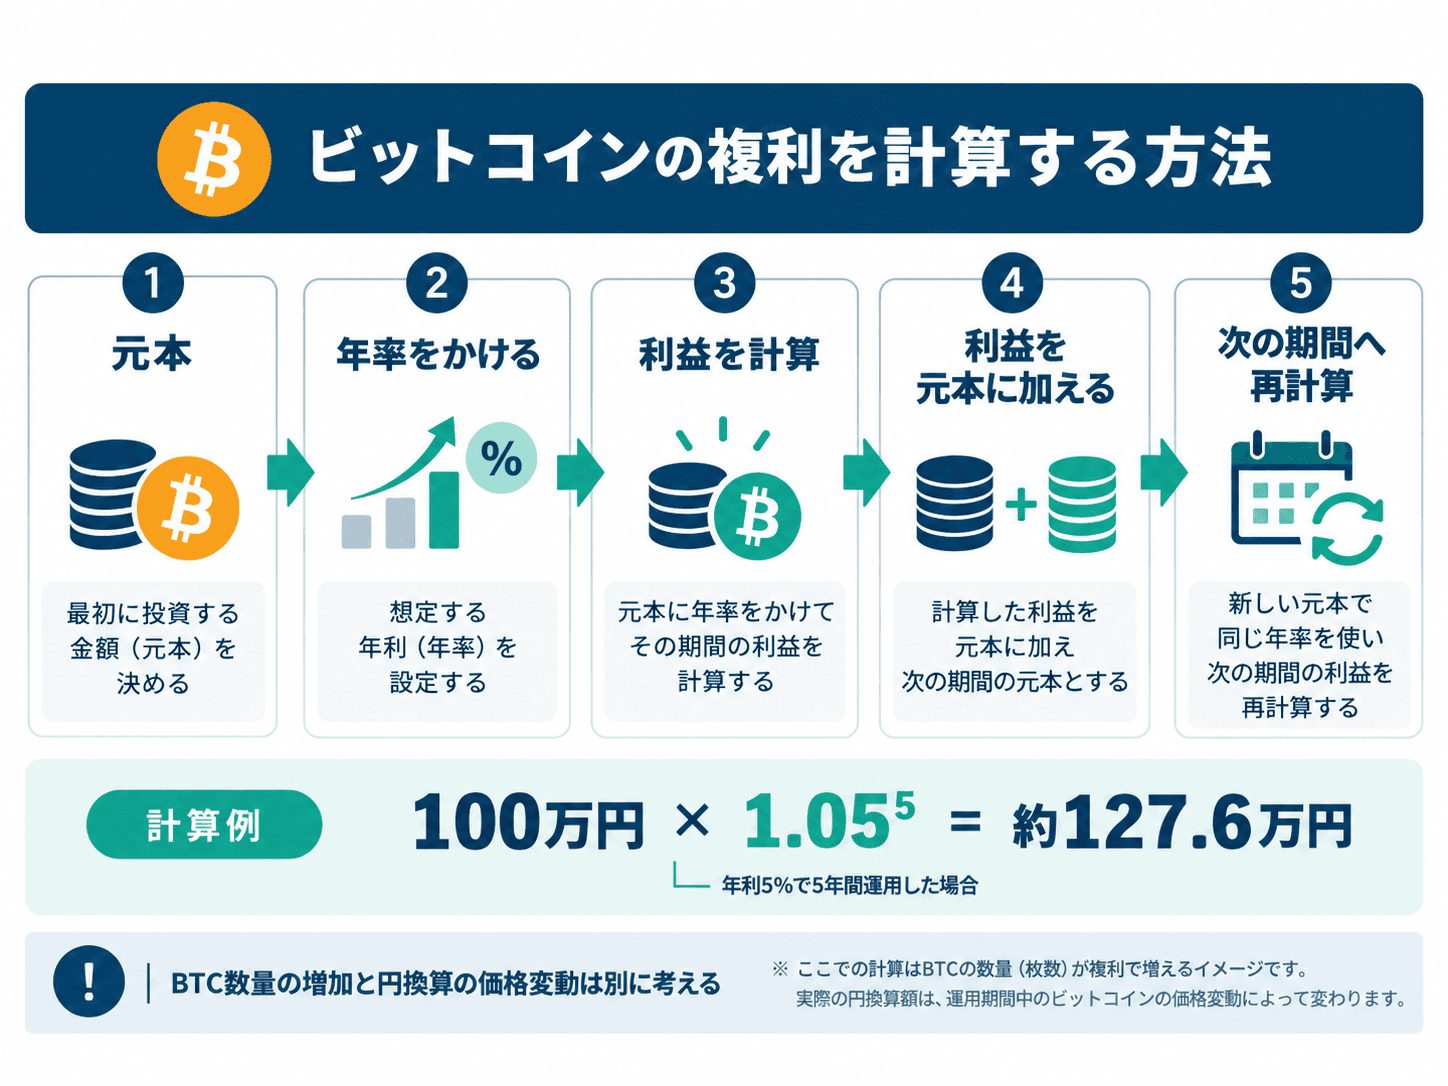
複利の基本計算式
複利計算そのものは、対象がビットコインであっても一般的な計算と同じ考え方を利用できます。
基本式は、将来額=元本×(1+年率)^年数です。
ただし、暗号資産の場合は年率が固定されるとは限らず、BTC自体の市場価格も変動するため、この式だけで将来の資産価値を予測することはできません。
100万円・年率5%を仮定した計算例
元本100万円、年率5%、収益を毎年再運用するという単純な条件を仮定します。
1年後は105万円、2年後は110万2,500円、3年後は約115万7,625円となります。
5年後では約127万6,282円、10年後では約162万8,895円です。
同じ条件を単利で計算すると10年後は150万円なので、一定条件が長く続く仮定では複利との差が広がります。
この計算例は複利の仕組みを理解するためのものであり、手数料、税金、ビットコイン価格の変動、年率変更などは考慮していません。
年数 | 単利 | 複利 |
1年 | 105万円 | 105万円 |
2年 | 110万円 | 110.25万円 |
3年 | 115万円 | 約115.76万円 |
5年 | 125万円 | 約127.63万円 |
10年 | 150万円 | 約162.89万円 |
ビットコイン価格の変動は別に考える
ビットコインで複利を考えるときに特に重要なのが、BTC数量の増減と日本円換算した資産価値を分けることです。
仮に第三者の仕組みを利用してBTC数量が増えたとしても、BTCの市場価格が下がれば円換算した評価額が減少する可能性があります。
反対に、BTC数量が同じでも市場価格が上がれば円換算額は増える可能性があります。
つまり、複利は収益の再計算方法であり、市場価格は資産評価額を左右する別の要因です。
複利シミュレーションの数値だけを見て、将来の円換算資産額がその通りになると考えないことが大切です。
ビットコインで複利の考え方が使われる仕組み
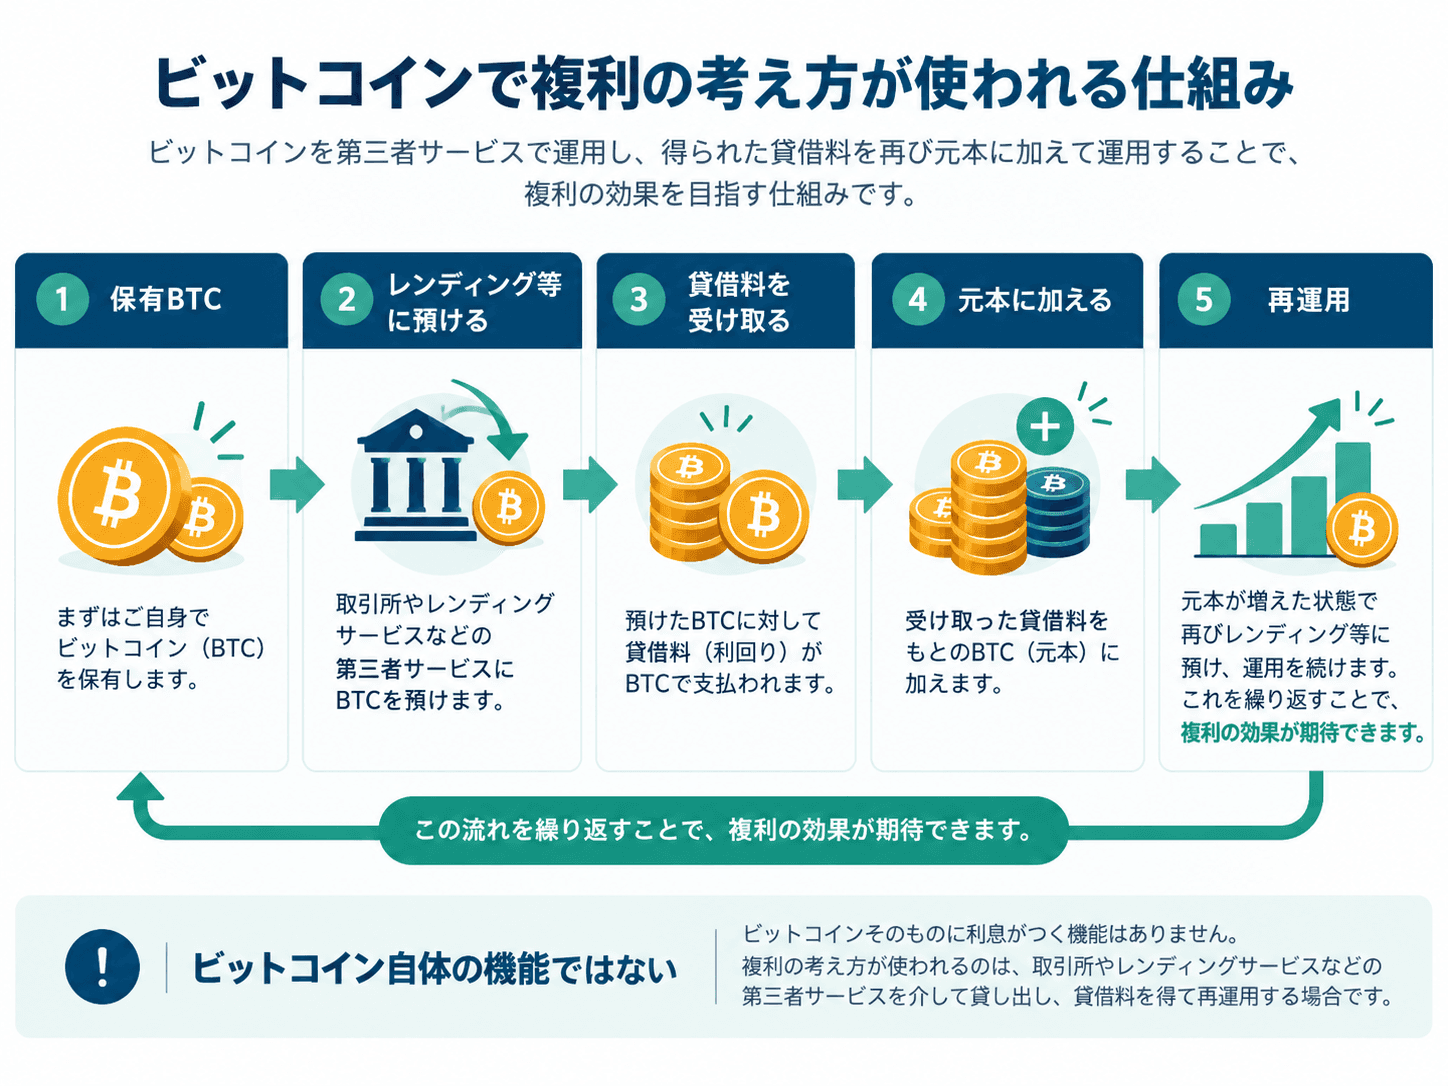
レンディングで得た貸借料を再運用する
ビットコイン関連で複利という言葉を目にする代表的な場面の一つがレンディングです。
レンディングは、保有する暗号資産を一定の条件で貸し出し、その対価として貸借料などを受け取る仕組みです。
得た貸借料を次の期間の元本へ加えて再運用するなら、複利に近い計算になります。
ただし、これはビットコインのプロトコルが提供している利息機能ではなく、第三者との契約やサービスを介した仕組みです。
そのため、ビットコインそのものの仕組みと、第三者が提供する運用の仕組みを区別して理解する必要があります。
APRとAPYの違いを確認する
暗号資産関連の利率表示では、APRやAPYという表記を見ることがあります。
APRは年率を示す指標として使われ、複利効果を含まない形で表示されることがあります。
APYは一定の条件で収益を再運用した場合の複利効果を含めた年間利回りを示す考え方です。
同じ「5%」という表示でも、APRなのかAPYなのか、計算頻度がどうなっているのかによって意味が変わります。
表示されている数字だけでなく、複利の有無、計算頻度、再運用条件、手数料、利率変更の可能性などをあわせて確認しましょう。
「自動的に複利」とは限らない
貸借料などが定期的に付与されても、それだけで複利になるとは限りません。
受け取った収益が元本とは別に保管される仕組みなら、自分で再運用しない限り次回の計算対象には加わらない場合があります。
一方、得た収益が自動的に次回の計算対象へ加わる仕組みなら、複利計算に近くなります。
確認するときは「年率」だけではなく、得た収益がその後どのように扱われるかを見ることが重要です。
ビットコインで複利を考えるときの注意点
複利はあくまで収益を再計算する方法であり、元本や利益を保証する仕組みではありません。
表示される年率が将来も続くとは限らない
複利シミュレーションでは、毎年同じ年率が続くという仮定を置くことがあります。
しかし、実際の暗号資産関連の仕組みでは、市場環境や契約条件などによって年率が変わる可能性があります。
そのため、年率5%で10年間といった計算結果は、一定条件を置いた試算として見る必要があります。
将来も同じ条件が続くことを前提にしないようにしましょう。
ビットコイン自体の価格変動がある
ビットコインは市場で価格が変動する資産です。
たとえば保有量が1BTCから1.05BTCに増えたとしても、BTC価格が下がれば日本円換算した評価額が減少する可能性があります。
複利による数量変化と、市場価格による評価額変化は別々に確認する必要があります。
相手方やサービスに関するリスクを確認する
第三者へBTCを預けたり貸したりする場合には、ビットコイン自体の価格変動とは別のリスクが発生します。
確認項目として、資産の管理方法、返還条件、貸出先に関するリスク、システム障害、サイバー攻撃、契約条件の変更などが挙げられます。
高い表示年率だけで判断せず、収益がどこから生じ、資産がどのように管理されるのかを確認することが重要です。
ひとつの説明だけで判断せず、公式情報や複数の信頼できる情報源を確認することも大切です。
手数料・税金を含めて考える
表示されている利率が、そのまま手元に残る収益になるとは限りません。
各種手数料や税金が発生すれば、実質的な収益は表示利率から変わります。
また、暗号資産を受け取った場合や売却した場合の税務上の扱いは、取引内容や個人の状況によって異なります。
税務について判断が必要な場合は、公的情報や税務の専門家など信頼できる情報源を確認してください。
ビットコインの複利についてよくある疑問
ビットコインは持っているだけで増える?
いいえ、ビットコインを自分のウォレットなどに保有しているだけでBTC数量が自動的に増える仕組みではありません。
BTCを使って収益を得る仕組みがある場合でも、それはビットコインそのものとは別の契約やサービスであることがあります。
ビットコインはステーキングできる?
ビットコインはProof of Workを採用しており、Proof of Stake型の暗号資産のようにBTCを保有してネットワークへ預けるだけでネイティブなステーキング報酬を得る仕組みではありません。
「BTCステーキング」などの表現を見かけた場合は、実際にどのような仕組みで収益が生じるのかを確認する必要があります。
APRとAPYはどちらを確認すればよい?
どちらか一方だけを見るのではなく、表示方法と計算条件を確認することが重要です。
APRとAPYでは複利の扱いが異なる場合があるため、表示されている数字がどちらなのか、再運用を前提としているのか、どの頻度で計算されるのかを確認しましょう。
複利なら元本は減らない?
いいえ、複利は収益を再び元本へ組み入れて計算する方法であり、元本を保証する仕組みではありません。
ビットコイン価格の下落や、第三者の仕組みに関する問題などによって、円換算した資産価値が減少する可能性があります。
「複利」と「元本保証」は別の概念として理解しましょう。
ビットコインの複利は仕組みとリスクを分けて理解しよう
ビットコインにおける複利を理解するうえでは、まずBTCを保有するだけで自動的に利息が発生するわけではない点が重要です。
第三者のレンディングなどで得た収益を再び元本へ加える場合には、複利の考え方を使うことができます。
その際は、単利か複利か、APRかAPYか、収益が自動的に再運用されるか、手数料はあるか、年率が変更される可能性はあるかを確認しましょう。
さらに、BTC数量の変化とは別にビットコインの市場価格が変動するため、日本円換算した資産価値は複利計算どおりに推移するとは限りません。
「どの資産に対して、誰が、どのような仕組みで収益を支払っているのか」を確認すると、ビットコインと複利の関係をより正確に理解できます。
実際の利用を検討する場合は、最新の条件を公式情報や複数の信頼できる情報源で確認し、自分の目的とリスク許容度に照らして判断してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。