ビットコインの年利とは?仕組みや計算方法、確認ポイントを解説します。


ビットコインの年利とは?
「ビットコインの年利は何%なのか」「保有していれば利息が付くのか」と疑問に思う方もいるでしょう。
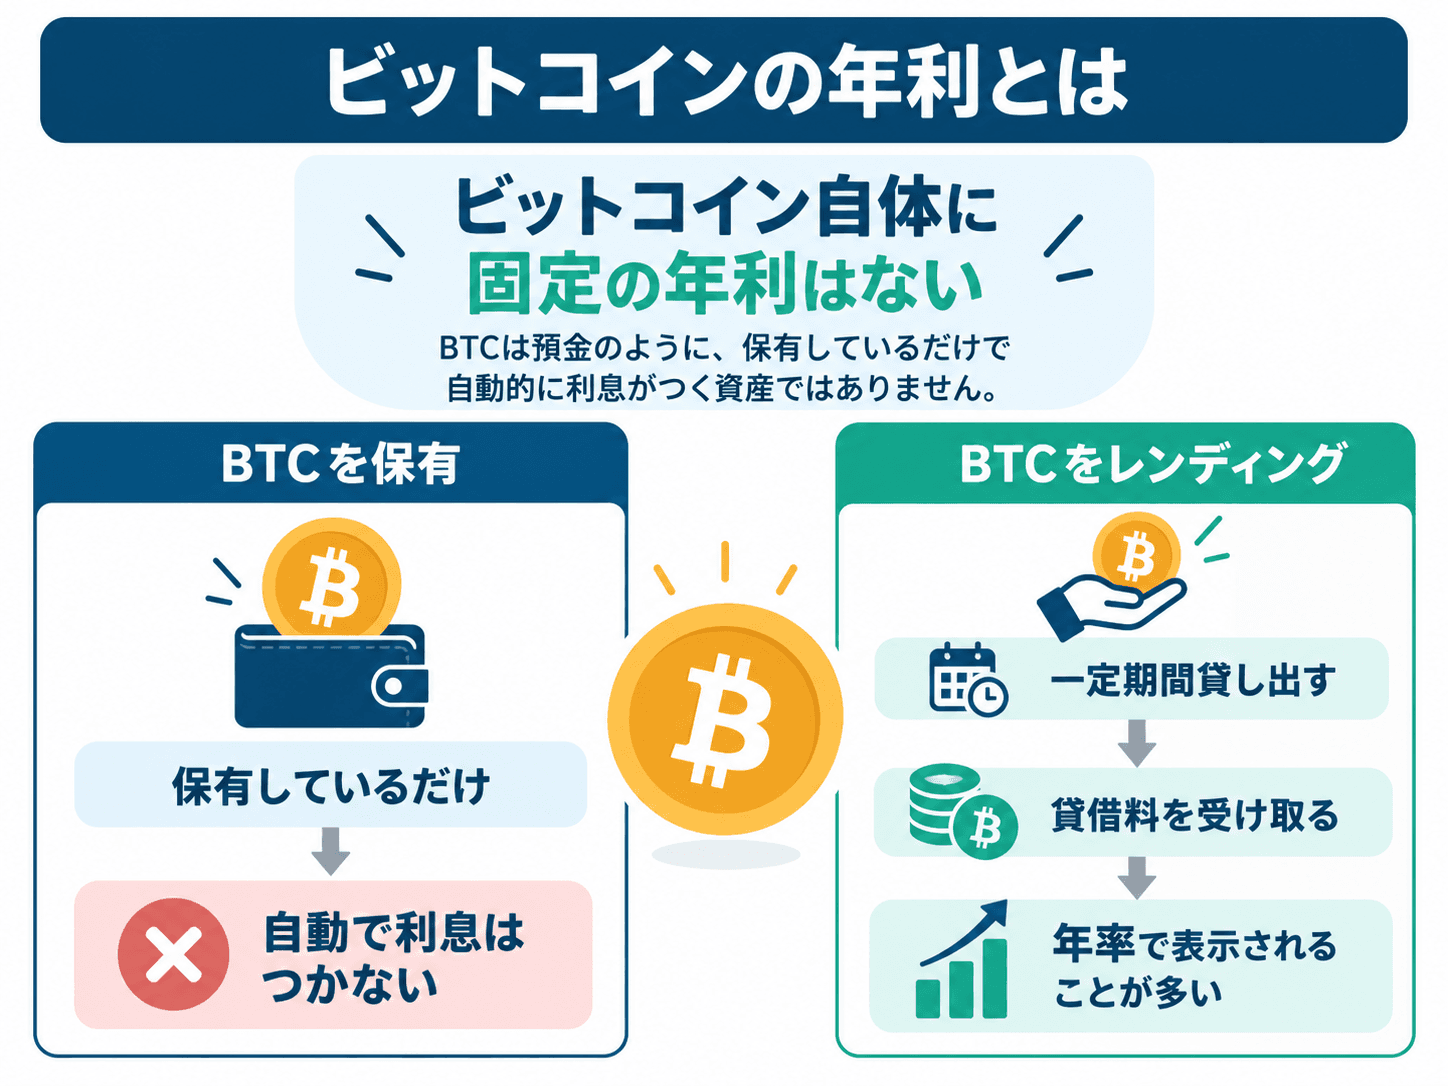
結論からいうと、ビットコインそのものに銀行預金のような固定の年利が設定されているわけではありません。
インターネット上で「ビットコインの年利○%」と表示されている場合は、ビットコインを一定期間貸し出して貸借料を受け取るレンディングなどの仕組みを指していることが一般的です。
レンディングの年率は一律ではなく、貸出期間や契約条件、募集条件などによって異なります。
そのため、まず「ビットコイン自体の価格変動」と「貸出による貸借料」を分けて考えることが重要です。
ビットコイン自体に固定の年利はない
ビットコインをウォレットなどに保有しているだけでは、預金のように一定期間ごとに固定利息が付く仕組みではありません。
たとえば100万円相当のビットコインを保有していても、保有していることだけを理由に1年後に一定割合で数量が増えるわけではありません。
円換算した資産価値はビットコインの市場価格によって変化します。
「ビットコインを保有すること」と「ビットコインを貸し出して貸借料を受け取ること」は別の行為として理解しましょう。
「年利○%」は主にレンディングの貸借料率
レンディングでは、保有するビットコインを一定期間貸し出し、その対価として貸借料を受け取ります。
年率表示は、1年間貸し出した場合の収益率に換算した目安として使われることがあります。
実際の受取数量は貸出数量、貸出期間、計算方法、手数料などによって変わります。
「年率3%」と表示されていても、3カ月だけ貸し出す場合に貸出数量の3%をそのまま受け取れるとは限りません。
年利・APR・APYの違い
暗号資産の収益率では、年利のほかにAPRやAPYという表記を見ることがあります。
APRは一般に複利効果を含めない年率の目安として使われます。
APYは一定期間ごとに得た収益を再び運用することを想定し、複利効果を含めた年間収益率として使われることがあります。
ただし、実際の定義や計算方法は表示元によって異なることがあるため、数字だけで比較せず算出条件を確認することが大切です。
ビットコインで年利を得る主な仕組み
レンディングでビットコインを貸し出す
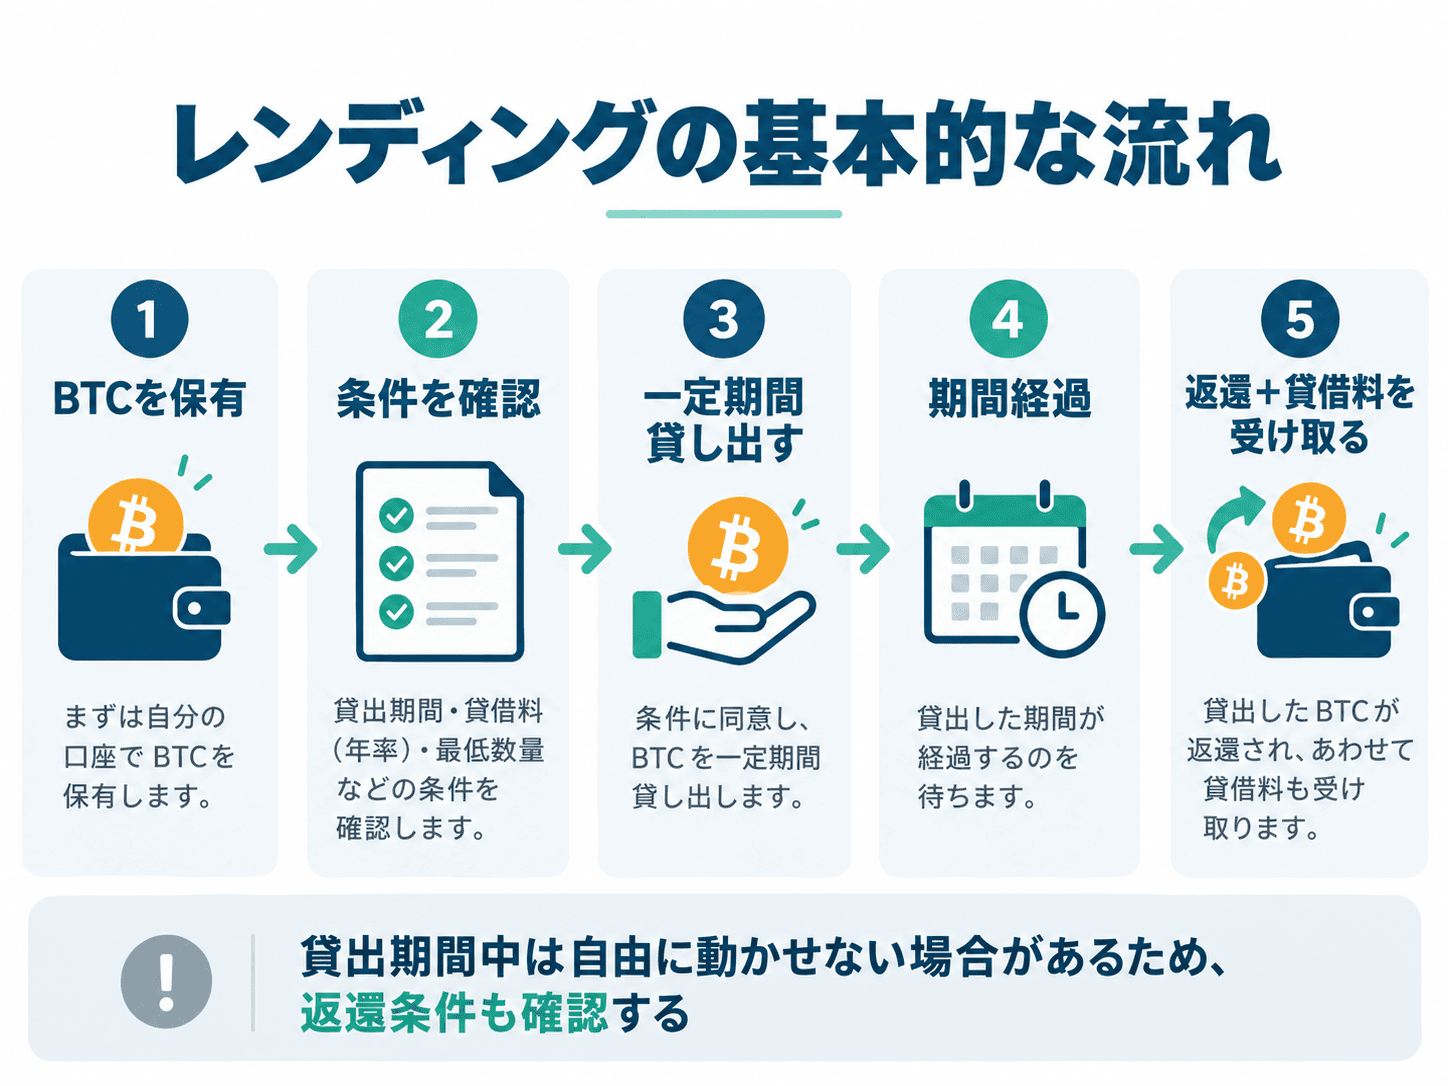
ビットコインで年率表示の貸借料を得る方法として代表的なのがレンディングです。
基本的には、保有しているビットコインのうち一定数量を貸し出し、契約で定められた期間が経過した後に貸し出した数量と貸借料を受け取ります。
貸出期間中は自由に動かせない場合があるため、契約前に期間と返還条件を確認する必要があります。
ビットコインは一般的なステーキング対象ではない
暗号資産で収益を得る方法としてステーキングという言葉もあります。
ステーキングは、対象となるブロックチェーンのネットワーク運営に関わることで報酬を得る仕組みです。
一方、レンディングは暗号資産を貸し出すことの対価として貸借料を受け取る仕組みです。
ビットコインは一般的なステーキング対象として扱われる暗号資産とは仕組みが異なるため、「ビットコイン 年利」という検索ではレンディングの情報が中心になりやすいと考えられます。
保有による価格変動と貸借料は別に考える
ビットコインを貸し出してBTC数量が増えても、円換算した資産価値が同じ割合で増えるとは限りません。
たとえば1BTCを貸し出して1.03BTCになったとしても、その期間にビットコイン価格が下落すれば円換算額は減少する可能性があります。
反対に価格が上昇すれば、円換算額が増える場合もあります。
貸借料によるBTC数量の変化と、市場価格による円換算価値の変化は分けて確認しましょう。
ビットコインの年利を計算する方法
基本的な計算式
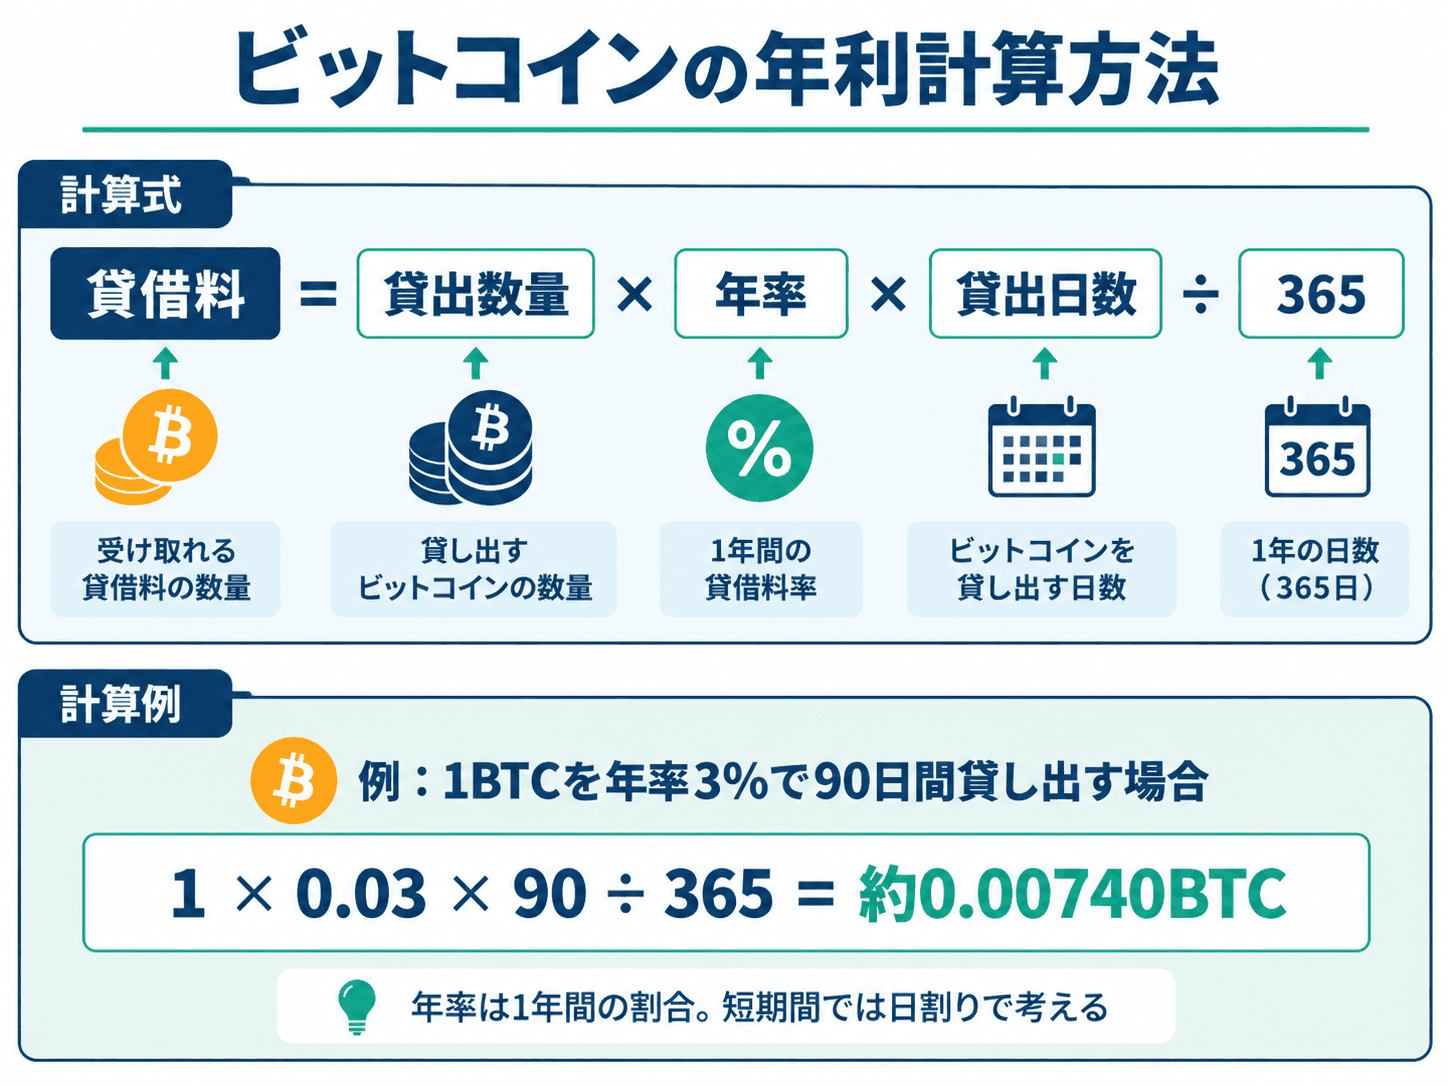
単利で日割り計算する場合、貸借料の基本的な考え方は「貸出数量×年率×貸出日数÷365」です。
たとえば貸出数量が1BTC、年率が3%、貸出期間が90日なら、単純計算では約0.0074BTCが貸借料の目安になります。
実際には契約ごとに計算方法、端数処理、手数料などが異なることがあるため、最終的な受取数量は公式情報で確認する必要があります。
100万円相当を年率3%で1年間貸した場合の考え方
計算の仕組みを理解するために、100万円相当のビットコインを年率3%で1年間貸し出す例を考えます。
単純に円換算すると、100万円×3%で3万円相当という計算になります。
ただし、実際に貸借料をBTCで受け取る場合、受取時点のBTC価格によって円換算額は変わります。
そのため、「100万円を預けると必ず103万円になる」という意味ではありません。
90日間など短期間では日割りで考える
年率は1年間に換算した割合なので、短期間の貸出では期間に応じて日割りする考え方が基本です。
1BTCを年率3%で90日間貸し出すなら、「1BTC×3%×90÷365」で計算できます。
90日間しか貸し出していないのに、1年間分の3%をそのまま受け取ると考えないようにしましょう。
ビットコインの年利を見る5つのポイント
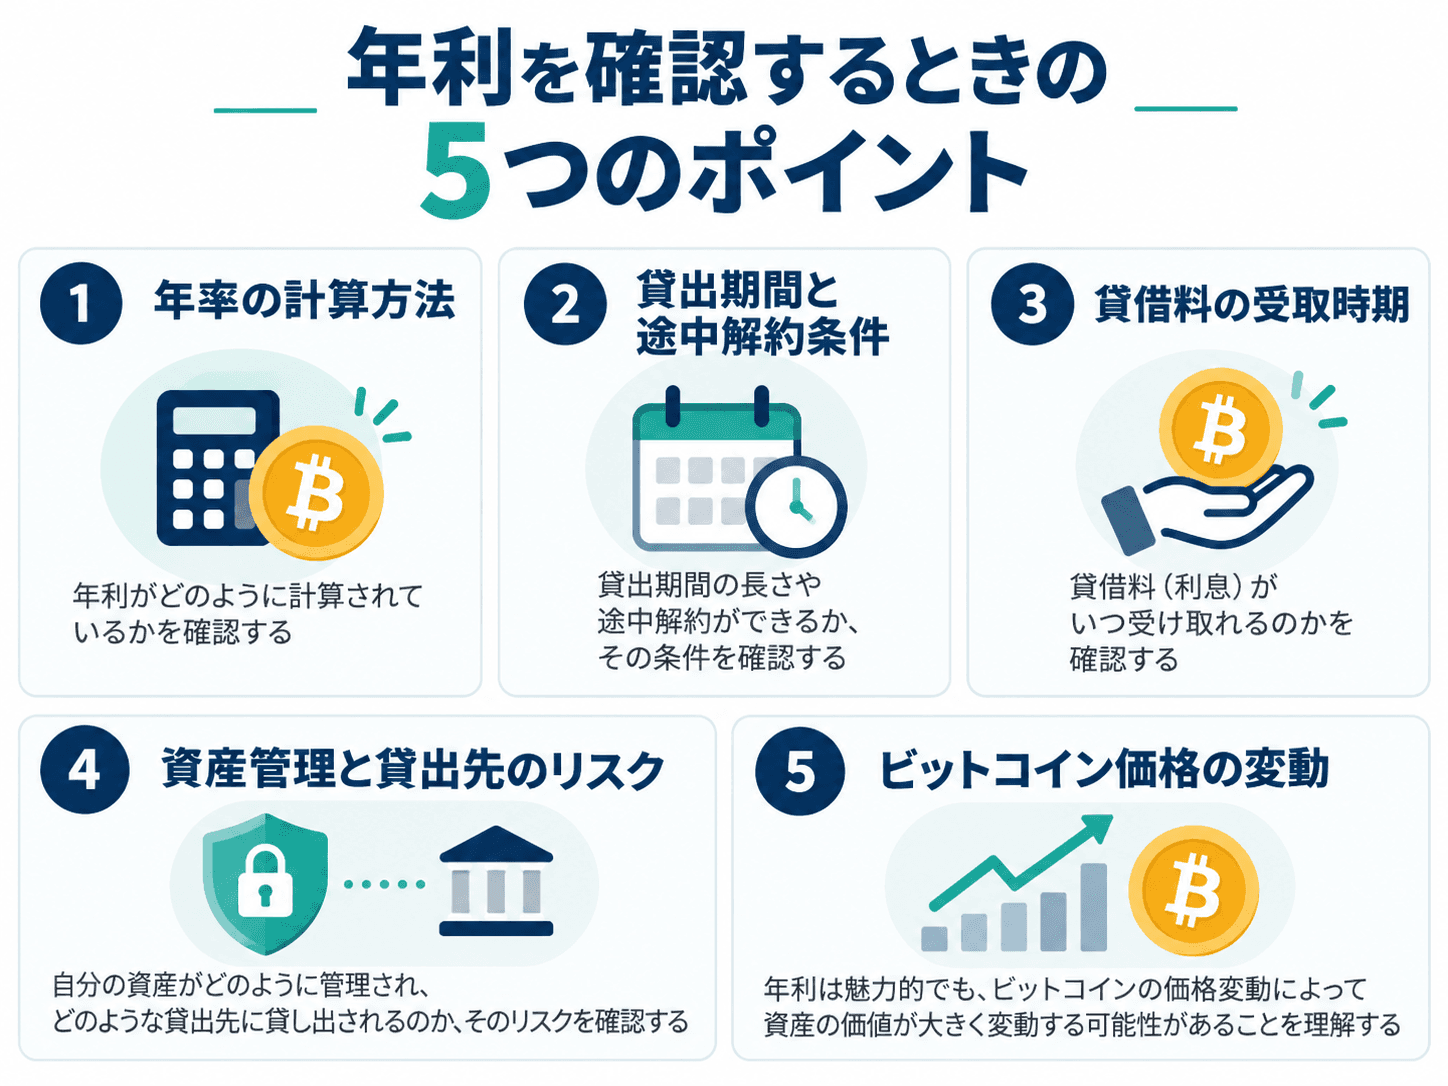
1. 表示されている年率の計算方法
最初に確認したいのは、表示されている数字がどのように算出されているかです。
APRなのかAPYなのか、単利なのか複利を想定しているのか、手数料控除前なのかなどで意味が変わる場合があります。
同じ「3%」という表示でも、条件が異なれば実際の受取額を単純比較できません。
2. 貸出期間と途中解約条件
レンディングでは、一定期間ビットコインを貸し出す契約が一般的です。
貸出期間中に途中解約できない場合や、解約時に条件が付く場合があります。
期間だけでなく、途中解約の可否、返還までの期間、解約時の手数料などを確認しましょう。
3. 貸借料を受け取るタイミング
貸借料を受け取るタイミングも確認したいポイントです。
定期的に受け取る形式もあれば、貸出終了時にまとめて受け取る形式もあります。
APYなど複利を含む表示を見る場合には、受け取った貸借料を再運用できる前提になっているかどうかも確認すると理解しやすくなります。
4. 資産管理と貸出先のリスク
レンディングでは暗号資産を第三者に貸し出すため、通常保有とは異なる信用リスクがあります。
貸出先やサービス提供者に問題が発生した場合、予定どおり返還されない可能性も考慮する必要があります。
年率だけでなく、契約条件、資産管理方法、返還ルールなどを確認することが大切です。
5. ビットコイン価格の変動
レンディングによってBTC数量が増えても、BTC価格が下落すれば円換算額が減る可能性があります。
年率表示は貸借料の目安であり、ビットコインの市場価格まで固定するものではありません。
BTC数量ベースの収益と円換算した損益を分けて確認しましょう。
ビットコインの年利を見るときの注意点
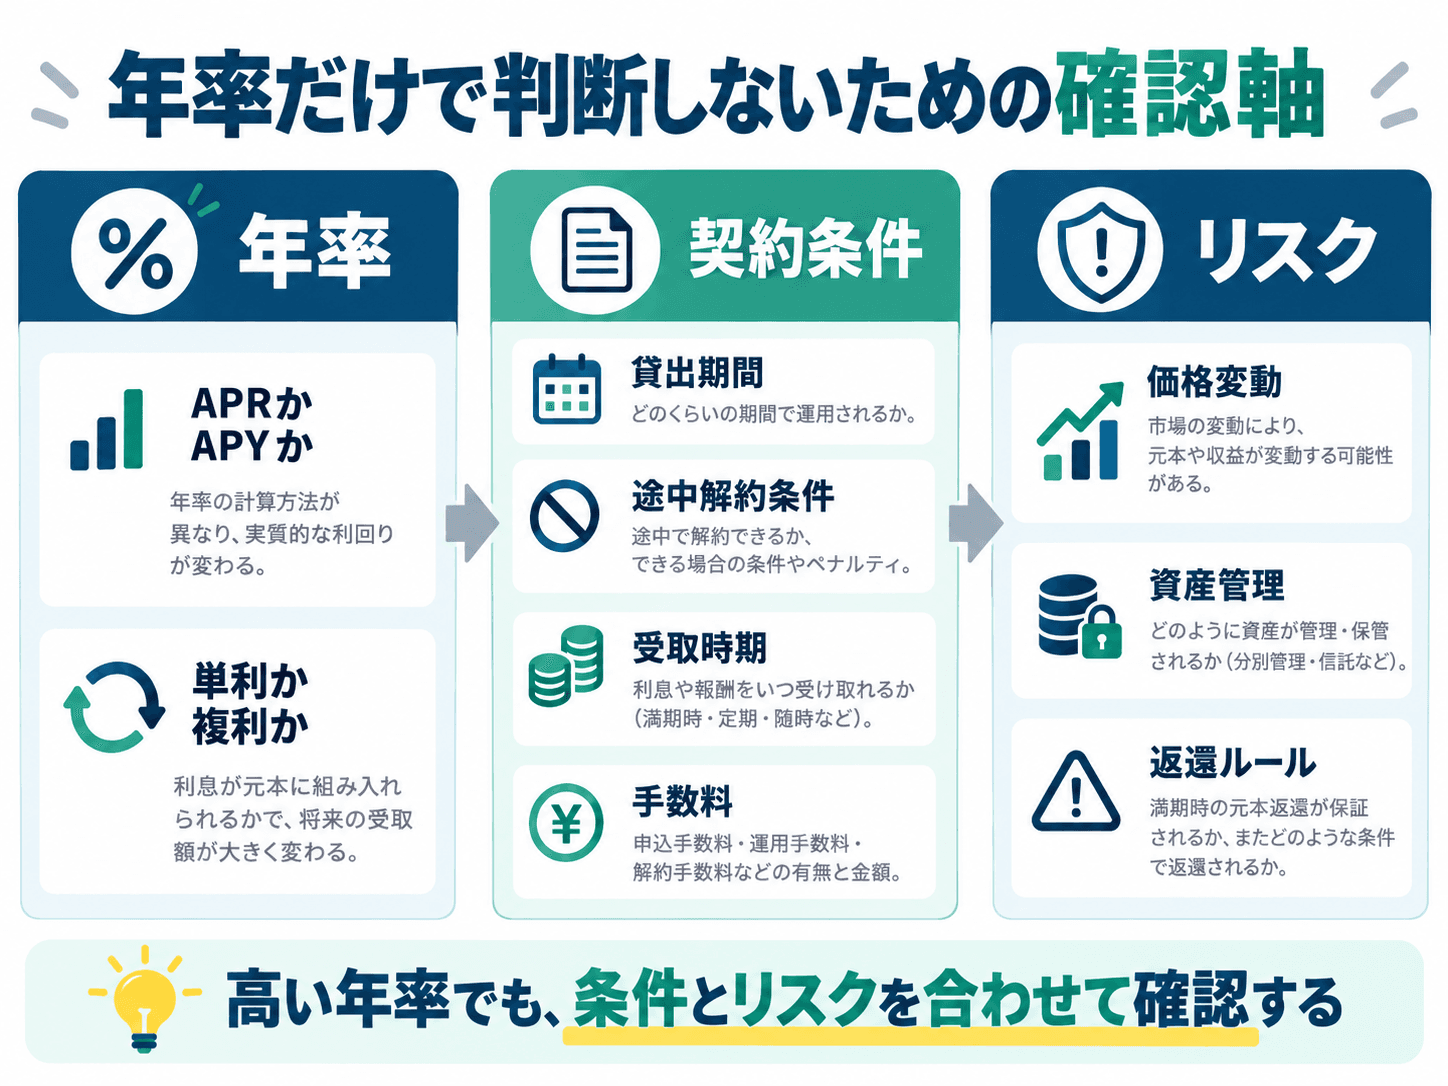
高い年率だけで比較しない
年率が高く表示されていると魅力的に見えることがありますが、数字だけで条件の良し悪しを判断することはできません。
貸出期間、途中解約条件、返還ルール、資産管理方法、手数料、年率の算出方法などをセットで確認する必要があります。
高い年率が示されている場合ほど、どのような条件やリスクがあるのかを丁寧に確認しましょう。
円換算した資産価値は価格によって変わる
貸借料をBTCで受け取る場合、増えるのはBTC数量です。
円ベースの資産価値は、その時点のBTC価格によって変わります。
「BTC数量が増えたこと」と「円換算資産が増えたこと」は同じではありません。
年率を確認するときは、どの単位で収益率を見ているのかを意識しましょう。
貸出中に自由に売却できない場合がある
レンディングの契約によっては、貸出期間中にビットコインを自由に移動したり売却したりできない場合があります。
相場が大きく動いても、返還されるまで対応できない可能性があります。
資金をいつ使う予定があるのかも含め、貸出期間と流動性を確認することが大切です。
元本保証の商品とは限らない
レンディングは銀行預金とは仕組みが異なります。
貸出先の信用リスクやサービス提供者の管理リスクなどがあり、貸し出した暗号資産が必ず同じ条件で返還されると断定することはできません。
「どのようなリスクを負うことで貸借料を得ているのか」という視点で条件を確認しましょう。
ビットコインの年利に関するよくある疑問
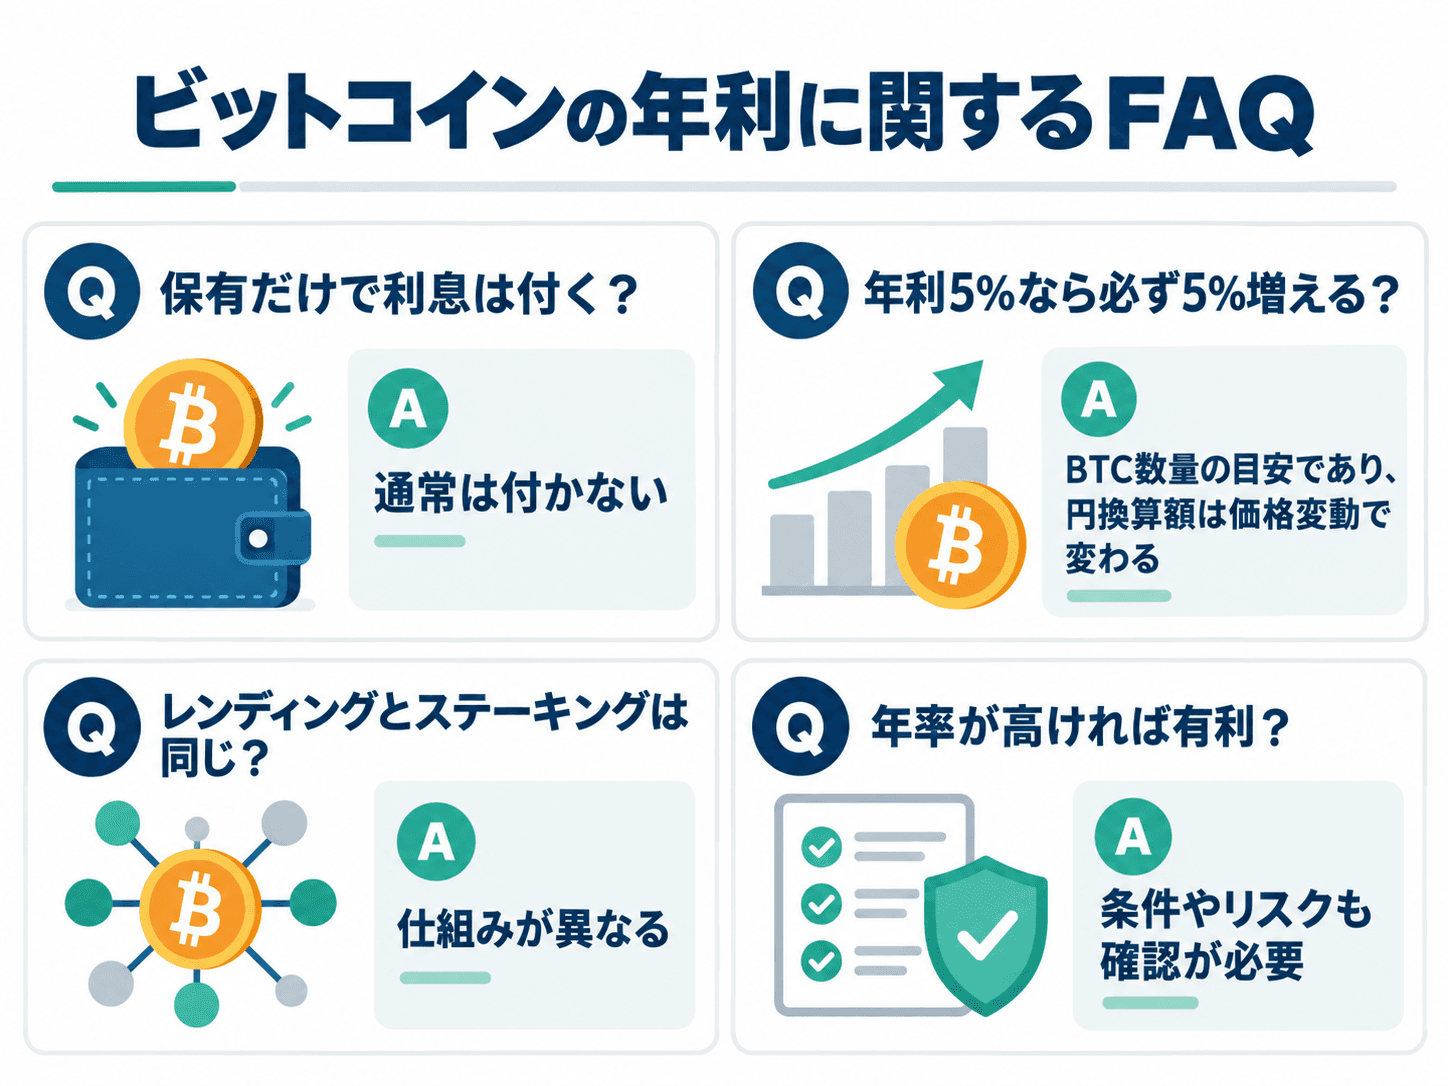
ビットコインを持っているだけで利息は付く?
通常、ビットコインを保有しているだけで銀行預金のような固定利息が自動的に付くわけではありません。
年率表示の貸借料を得る仕組みとしては、保有するビットコインを貸し出すレンディングなどがあります。
年利5%なら1年間で5%増える?
表示条件どおり1年間貸し出した場合、BTC数量ベースでは年率に応じた貸借料を受け取る計算になることがあります。
ただし、円換算した資産が5%増えることを意味するわけではありません。
BTC価格の変動があるため、円換算した結果は別に確認する必要があります。
レンディングとステーキングは同じ?
レンディングとステーキングは異なる仕組みです。
レンディングは暗号資産を貸し出す対価として貸借料を受け取ります。
ステーキングは対象となるブロックチェーンの仕組みに参加することで報酬を得るものです。
用語が似た収益手段として並べられることがありますが、仕組みとリスクを分けて理解しましょう。
年率が高ければ有利?
年率だけでは判断できません。
高い年率でも、貸出期間、途中解約条件、資産管理方法、返還条件、手数料などが異なる場合があります。
年率は比較材料の一つとして捉え、条件全体を確認することが大切です。
まとめ|年利だけでなく条件とリスクを確認する
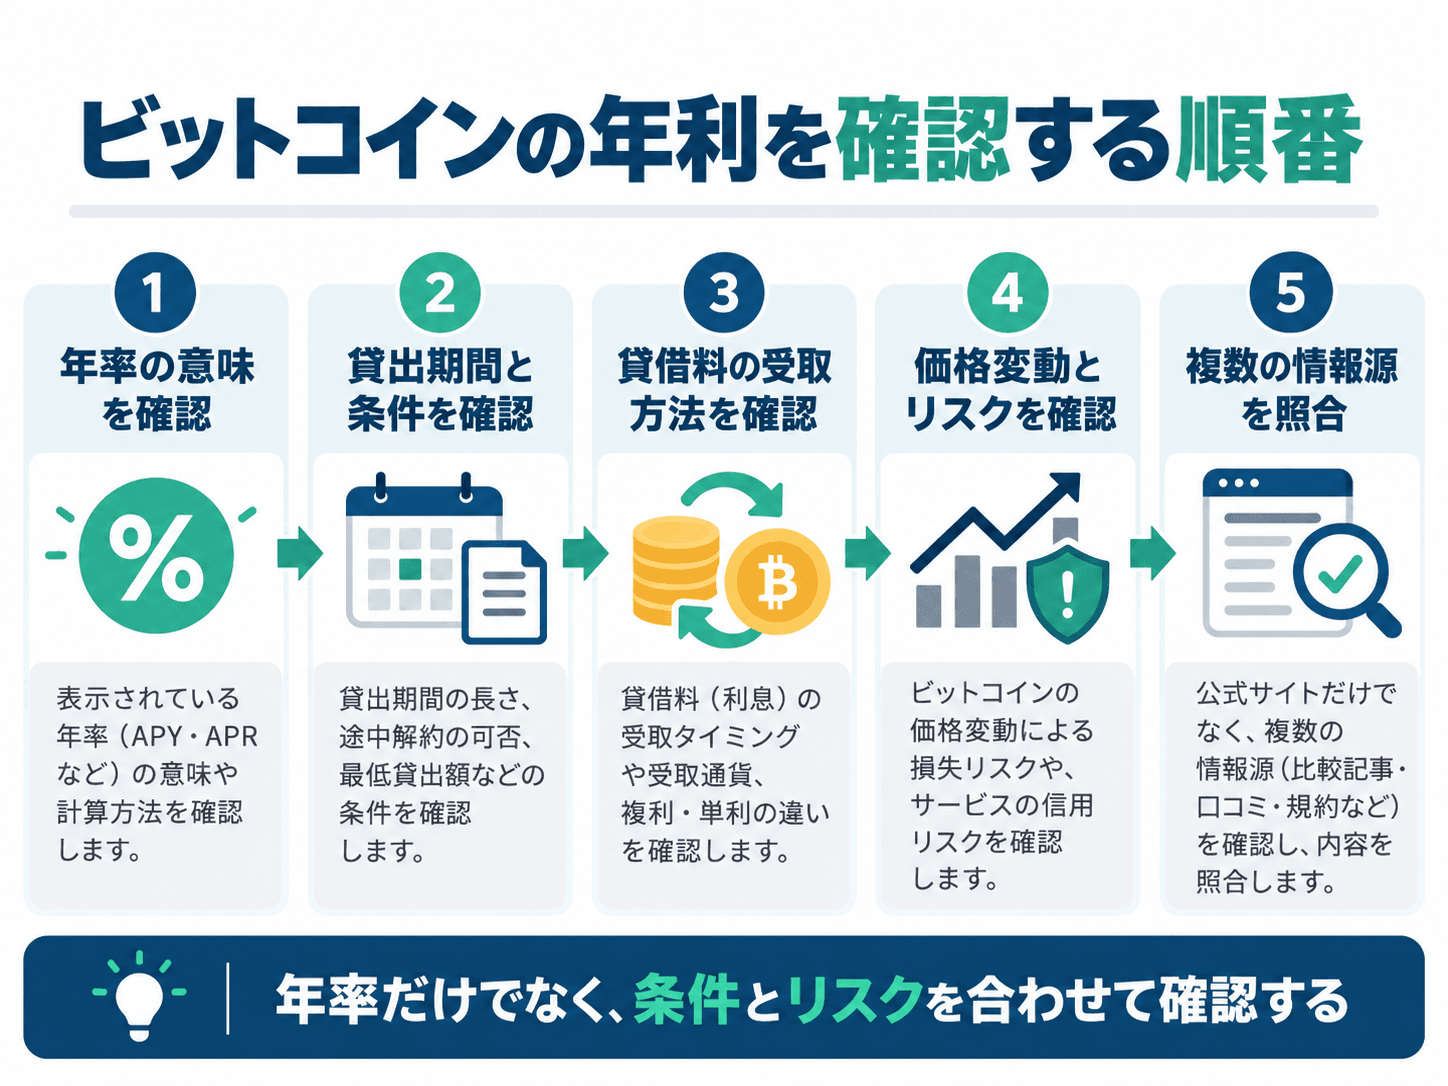
ビットコインそのものには、銀行預金のような固定の年利はありません。
「ビットコインの年利」として表示されるものの多くは、ビットコインを貸し出して貸借料を受け取るレンディングなどの年率です。
確認するときは、年率の計算方法、貸出期間と途中解約条件、貸借料の受取方法、資産管理と信用リスク、ビットコイン価格の変動という5点を意識しましょう。
特に、年率が高いか低いかだけで判断しないことが重要です。
実際の契約条件や返還ルールは公式情報で確認し、必要に応じて複数の情報源を照合しましょう。
BTC数量の増減と円換算した資産価値を分けて理解すれば、「ビットコイン 年利」という言葉をより正確に読み解けます。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。