ビットコインを運用するには?5つの方法と注意点


ビットコインを購入するとき、「買ったあとはどうすればよいのか」「保有する以外にも運用方法があるのか」と疑問に思う方もいるでしょう。
ビットコインの運用方法には、現物を長期保有する方法だけでなく、一定額ずつ購入する積立、保有しているBTCを貸し出すレンディング、価格変動を利用した売買などがあります。
ただし、方法によって収益が生じる仕組みやリスクは異なります。
「預けておけば増える」「積立なら損をしない」といったものではありません。
この記事では、ビットコインの代表的な運用方法を5つに整理し、それぞれの特徴や違い、運用前に確認しておきたいリスクを解説します。
ビットコインには複数の運用方法がある
ビットコインの運用方法を考えるときは、まず「どのような仕組みから収益が生まれるのか」を分けて考えることが重要です。
同じビットコインを利用していても、長期保有とレンディングでは仕組みが大きく異なります。
運用方法によって利益が生まれる仕組みが異なる
現物を保有する場合は、取得したときより価格が上昇したあとに売却すると、その価格差が利益につながります。
一方、レンディングでは価格差ではなく、ビットコインを貸し出した対価として貸借料を受け取ります。
短期売買では、価格変動を見ながら購入と売却を繰り返し、その差額を狙います。
つまり、「ビットコイン運用」と一口にいっても、収益源は同じではありません。
「保有する」と「預けて運用する」は分けて考える
単純な現物保有では、自分が購入したビットコインをそのまま保有します。
一方、レンディングなどを利用すると、一定期間、事業者などに暗号資産を貸し出す契約が生じます。
そのため、「BTCを保有している状態」と「BTCを別の仕組みに組み入れている状態」は同じものとして考えないことが大切です。
ビットコインの代表的な運用方法5つ
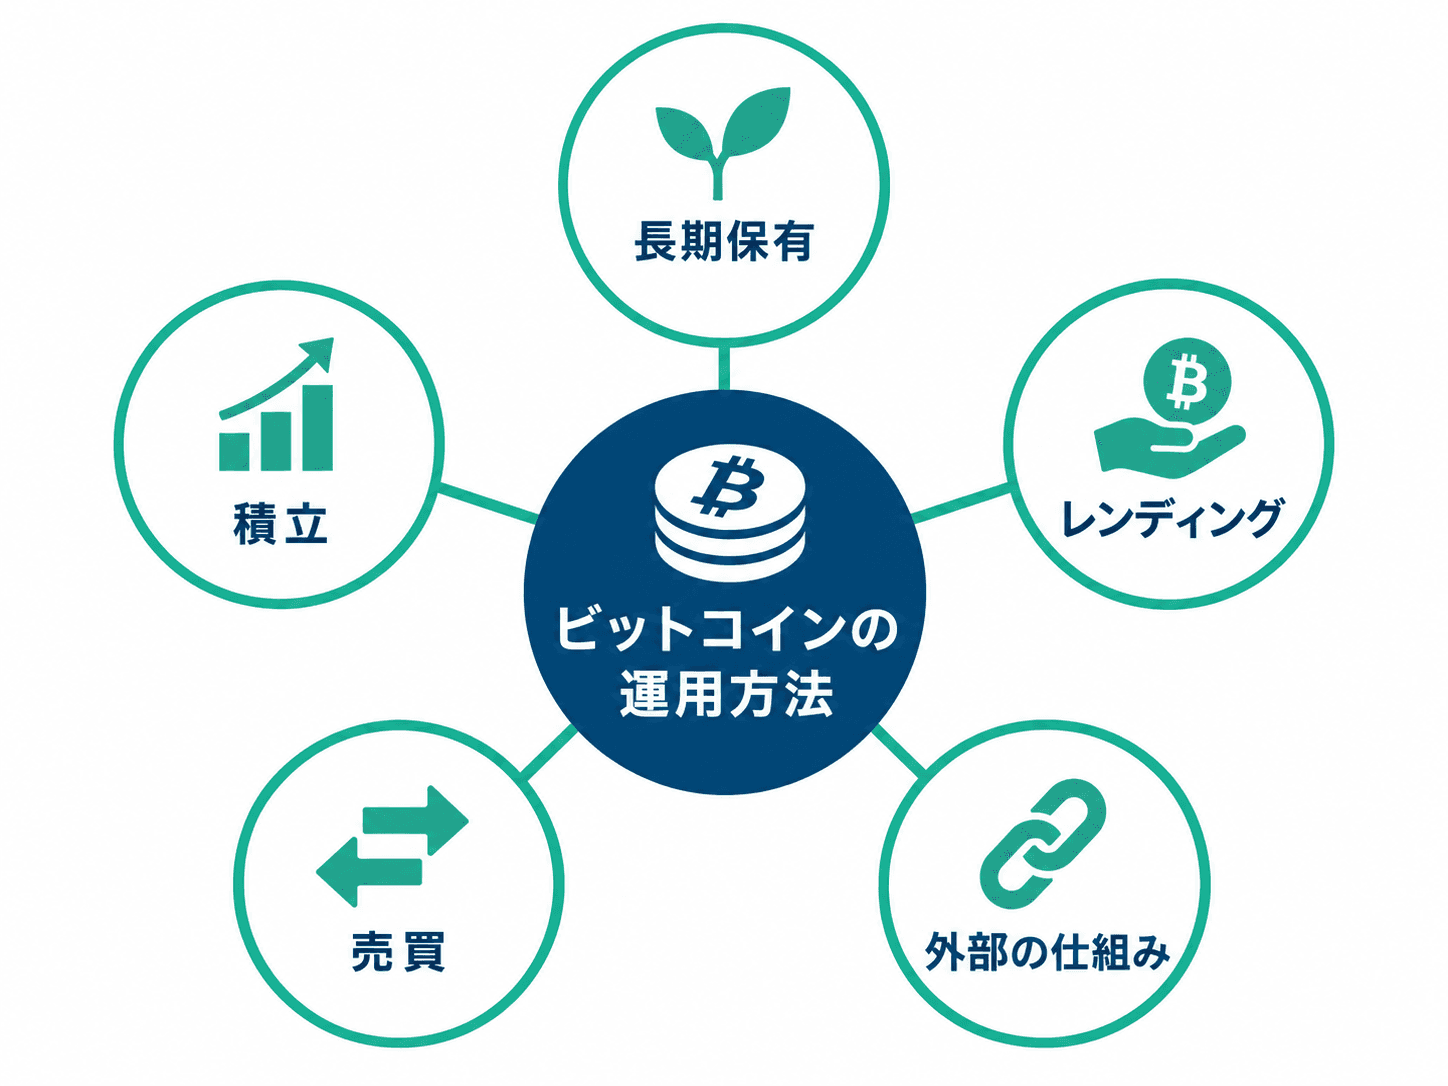
ビットコインの代表的な運用方法として、長期保有、積立、レンディング、売買、外部の仕組みを利用する方法が挙げられます。
それぞれ、必要な手間や資金拘束、リスクの種類が異なります。
1. 現物を購入して長期保有する
もっともシンプルなのが、ビットコインを現物で購入し、そのまま保有する方法です。
購入後に頻繁な売買をしないため、日々のチャートを確認して取引する必要はありません。
ただし、長期保有すれば利益が確定するわけではありません。
ビットコインの市場価格が取得価格より下がれば、保有資産の評価額も下がります。
長期保有は「時間が経過すれば安全になる方法」ではなく、長期間にわたって価格変動リスクを負う方法と理解しておく必要があります。
2. 一定額ずつ積み立てる
ビットコイン積立は、一定の金額を定期的に購入する方法です。
まとまった資金を一度に投入するのではなく、あらかじめ決めた金額を複数回に分けて購入します。
購入時期を分散できるため、一度のタイミングに資金を集中させることを避けやすくなります。
一方、積立だから利益が保証されるわけではありません。
長期的に価格が下落した場合には損失が発生する可能性があります。
積立は「価格変動リスクをなくす方法」ではなく、「購入時期を分散する方法」と考えると理解しやすいでしょう。
3. レンディングで貸し出す
すでに保有しているビットコインを活用する方法の一つがレンディングです。
レンディングでは、保有する暗号資産を一定期間貸し出し、その対価として貸借料を受け取る仕組みがあります。
売買を繰り返さなくても貸借料を受け取れる可能性があることが特徴です。
ただし、普通預金のように考えるのは適切ではありません。
契約によっては貸出期間中の売却や引き出しが制限されるほか、貸出先や事業者に関する信用リスクもあります。
提示される利率だけではなく、貸出期間、途中解約の可否、返還条件、資産の管理方法、事業者に問題が発生した場合の扱いなどを確認する必要があります。
4. 価格変動を利用して売買する
ビットコインを取得した価格と売却した価格の差を利用する方法もあります。
数カ月単位で取引する方法もあれば、より短期間で売買する方法もあります。
ただし、売買回数が増えるほど価格判断の頻度が高くなり、手数料やスプレッドなどの取引コストも意識する必要があります。
また、相場を正確に予測し続けることは困難です。
特に短期売買では価格変動の影響を受けやすいため、長期保有や積立とは異なる運用方法として考える必要があります。
5. 外部の仕組みを利用して運用する
暗号資産の領域には、ビットコインを別のネットワーク上で利用可能な形に変換し、外部の金融的な仕組みに組み入れる方法も存在します。
ただし、これは初心者向けの単純なビットコイン運用とは性質が異なります。
通常の価格変動リスクに加え、スマートコントラクトの不具合、変換した資産特有のリスク、ネットワーク間を接続する仕組みのリスク、秘密鍵管理など、確認すべき項目が増えます。
「利率が高い」という理由だけで判断するのではなく、何にBTCを預け、誰が管理し、どのような条件で返還されるのかを確認することが重要です。
ビットコイン運用方法を比較すると何が違う?
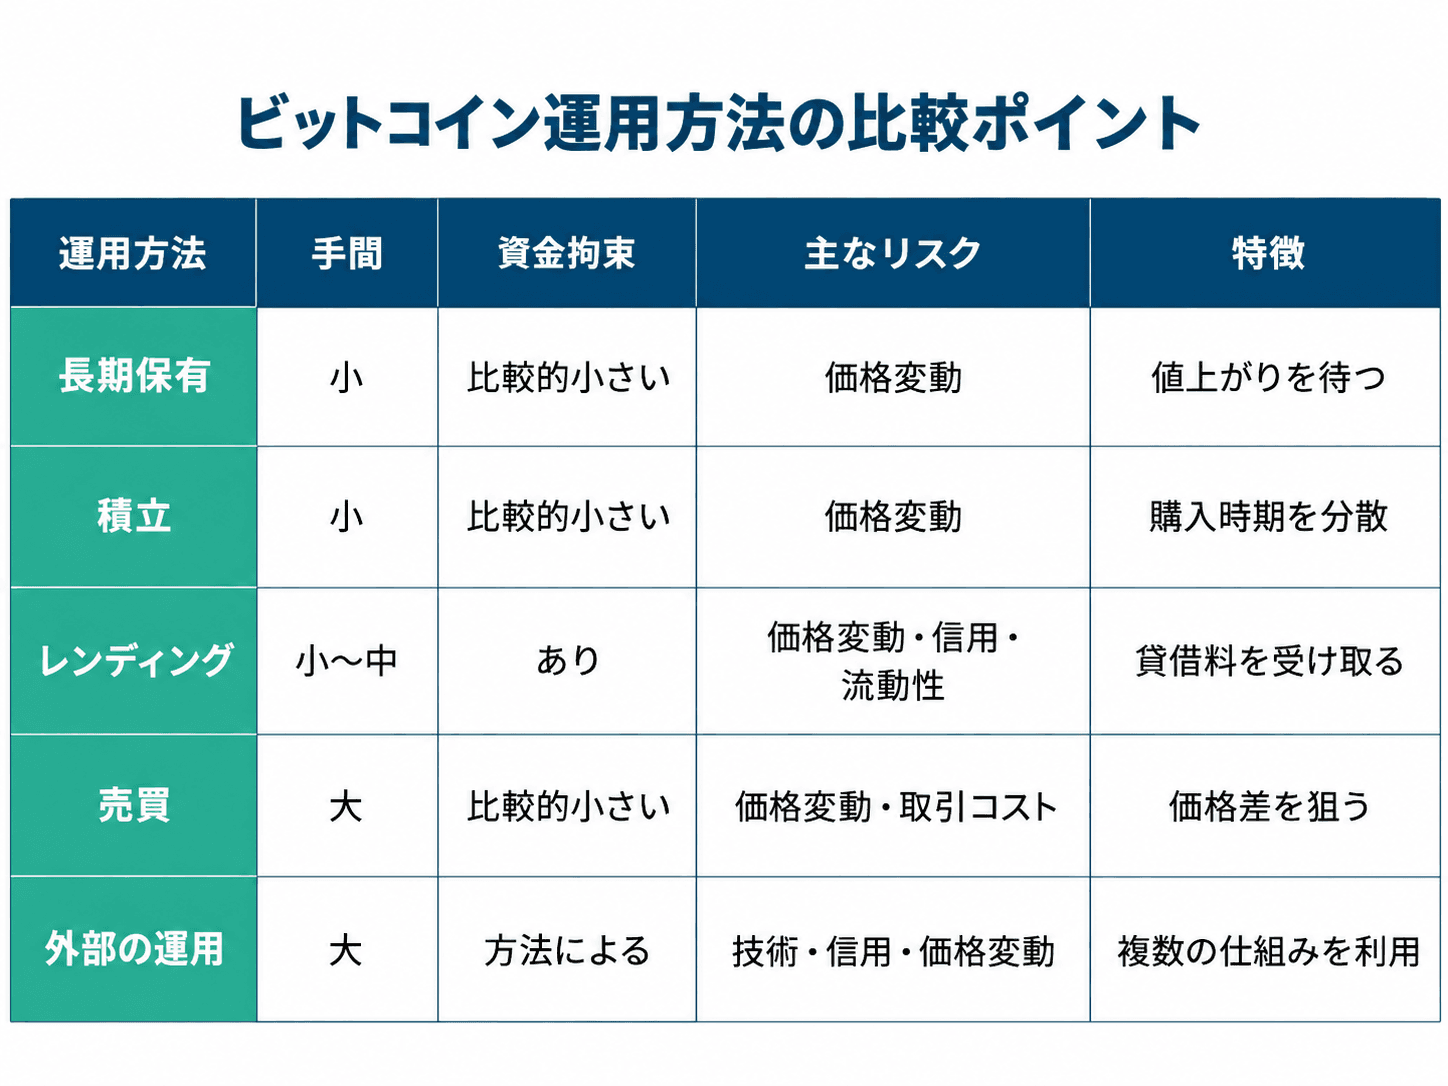
代表的な運用方法は、手間、資金拘束、主なリスク、収益が生じる仕組みという4つの視点で整理すると比較しやすくなります。
運用方法 | 手間 | 資金拘束 | 主なリスク | 特徴 |
長期保有 | 小 | 比較的小さい | 価格変動 | 売買頻度を抑えやすい |
積立 | 小 | 比較的小さい | 価格変動 | 購入時期を分散 |
レンディング | 小〜中 | ある場合がある | 価格変動・信用・流動性 | 貸借料が発生 |
売買 | 大 | 比較的小さい | 価格変動・取引コスト | 判断回数が多い |
外部の仕組み | 大 | 方法による | 技術・信用・価格変動など | 構造確認が重要 |
手間の大きさで比較する
積立や長期保有は、短期売買と比べると日々の取引回数を抑えやすい方法です。
一方、短期売買では市場価格や注文状況を確認する機会が増えます。
運用に使える時間も方法を整理する際のポイントになります。
資金拘束の有無で比較する
長期保有している現物は、原則として自分の判断で売却できます。
しかしレンディングの場合、契約期間中は自由に売却できないことがあります。
「急に資金が必要になったときに動かせるか」という流動性も確認しましょう。
リスクの種類で比較する
どの方法でもビットコイン自体の価格変動リスクは基本的に残ります。
さらにレンディングでは貸出先などの信用リスク、外部の仕組みではスマートコントラクトなどの技術的リスクが加わる場合があります。
そのため、利率だけで比較するとリスクを見落としやすくなります。
ビットコイン自体には一般的なステーキング機能がない
ビットコインの運用方法を調べると、「ステーキング」という言葉を目にすることがあります。
しかし、ビットコインそのものには、Proof of Stake型暗号資産のようなネイティブステーキング機能はありません。
ビットコインはProof of Workを採用している
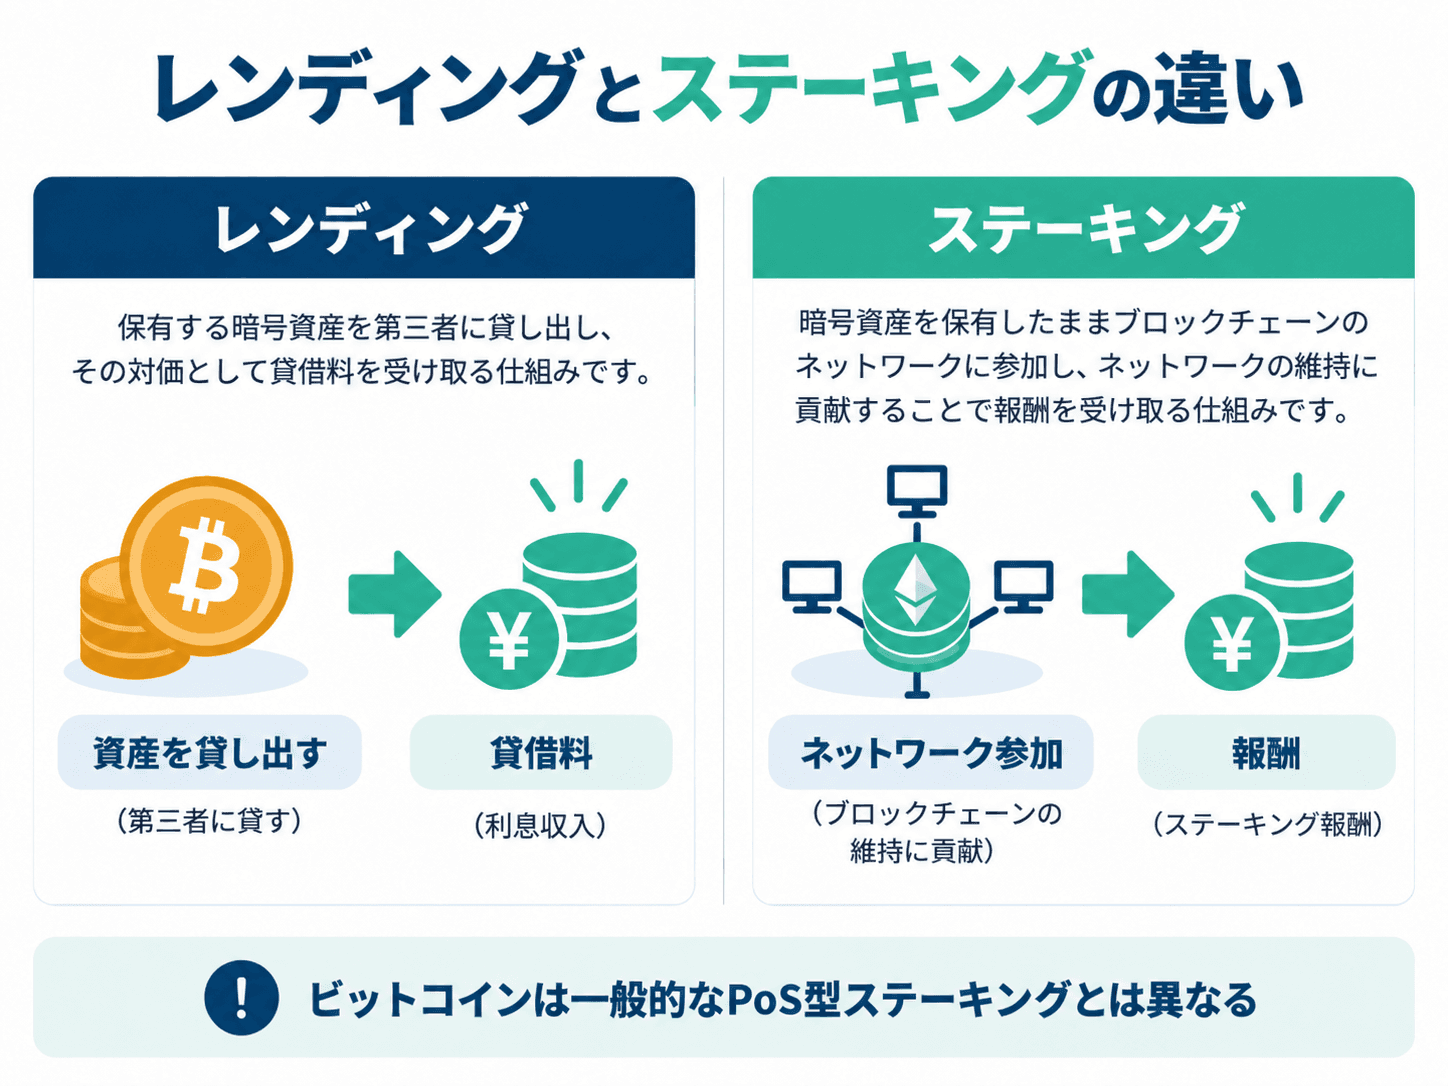
ステーキングは一般に、Proof of Stakeなどを採用するブロックチェーンで、暗号資産を利用してネットワークの維持・検証に参加し、その対価として報酬を得る仕組みです。
一方、ビットコインではProof of Workが採用されています。
そのため、BTCを単純に保有してネットワークのステーキング報酬を受け取る仕組みとは異なります。
レンディングとステーキングは別の仕組み
レンディングは「資産を貸す」仕組みです。
ステーキングは「ネットワークの仕組みに参加する」ことを基礎としています。
どちらも暗号資産を預けて報酬を得ているように見える場合がありますが、報酬が発生する理由が異なります。
「BTCを預けて報酬」の仕組みを確認する
「BTCを預けると報酬を受け取れる」と説明されている場合も、名称だけで判断しないことが大切です。
実際にはレンディングだったり、別の暗号資産へ変換して運用していたり、第三者の仕組みが組み合わされていたりする可能性があります。
「報酬がいくらか」より先に、「なぜ報酬が発生するのか」を確認しましょう。
ビットコインを運用するときに確認したい5つのリスク
ビットコインの運用では、リターンだけでなくリスクもセットで考える必要があります。
価格変動リスク
ビットコインは市場で価格が変化します。
レンディングでBTCの数量が増えたとしても、BTC自体の市場価格が下落すれば、日本円換算した資産額が減少する可能性があります。
そのため、「BTCの数量」と「日本円換算の資産価値」は分けて考えましょう。
事業者リスク
第三者へ暗号資産を預けたり貸したりする方法では、その事業者の管理体制や信用もリスク要因になります。
特にレンディングでは、通常の保有状態とは資産の法的・契約上の扱いが異なる場合があります。
利用前に契約条件や資産管理方法を確認することが重要です。
流動性リスク
貸出期間などが設定されている場合、必要なときにすぐBTCを動かせない可能性があります。
急激に価格が変動しても売却できないことがあるため、途中解約や返還条件を確認しておきましょう。
セキュリティリスク
暗号資産では、不正アクセス、秘密鍵の紛失、誤送金などにも注意が必要です。
外部の仕組みを利用するほど、スマートコントラクトなど新たな技術的リスクが加わる場合があります。
資産の管理主体と保管方法を確認することが重要です。
税務・記録管理の負担
暗号資産を売却または使用して生じた利益は、日本では事業所得等に該当する場合を除き、原則として雑所得に区分されると公的情報で案内されています。
ただし、取引規模や帳簿保存などにより所得区分が異なる場合があります。
レンディングなどで報酬を受け取る場合にも、取引履歴や取得価額などの記録が重要です。
税務上の扱いは取引内容や個別の状況によって異なるため、最新の公的情報を確認してください。
自分に合ったビットコイン運用方法を整理する手順
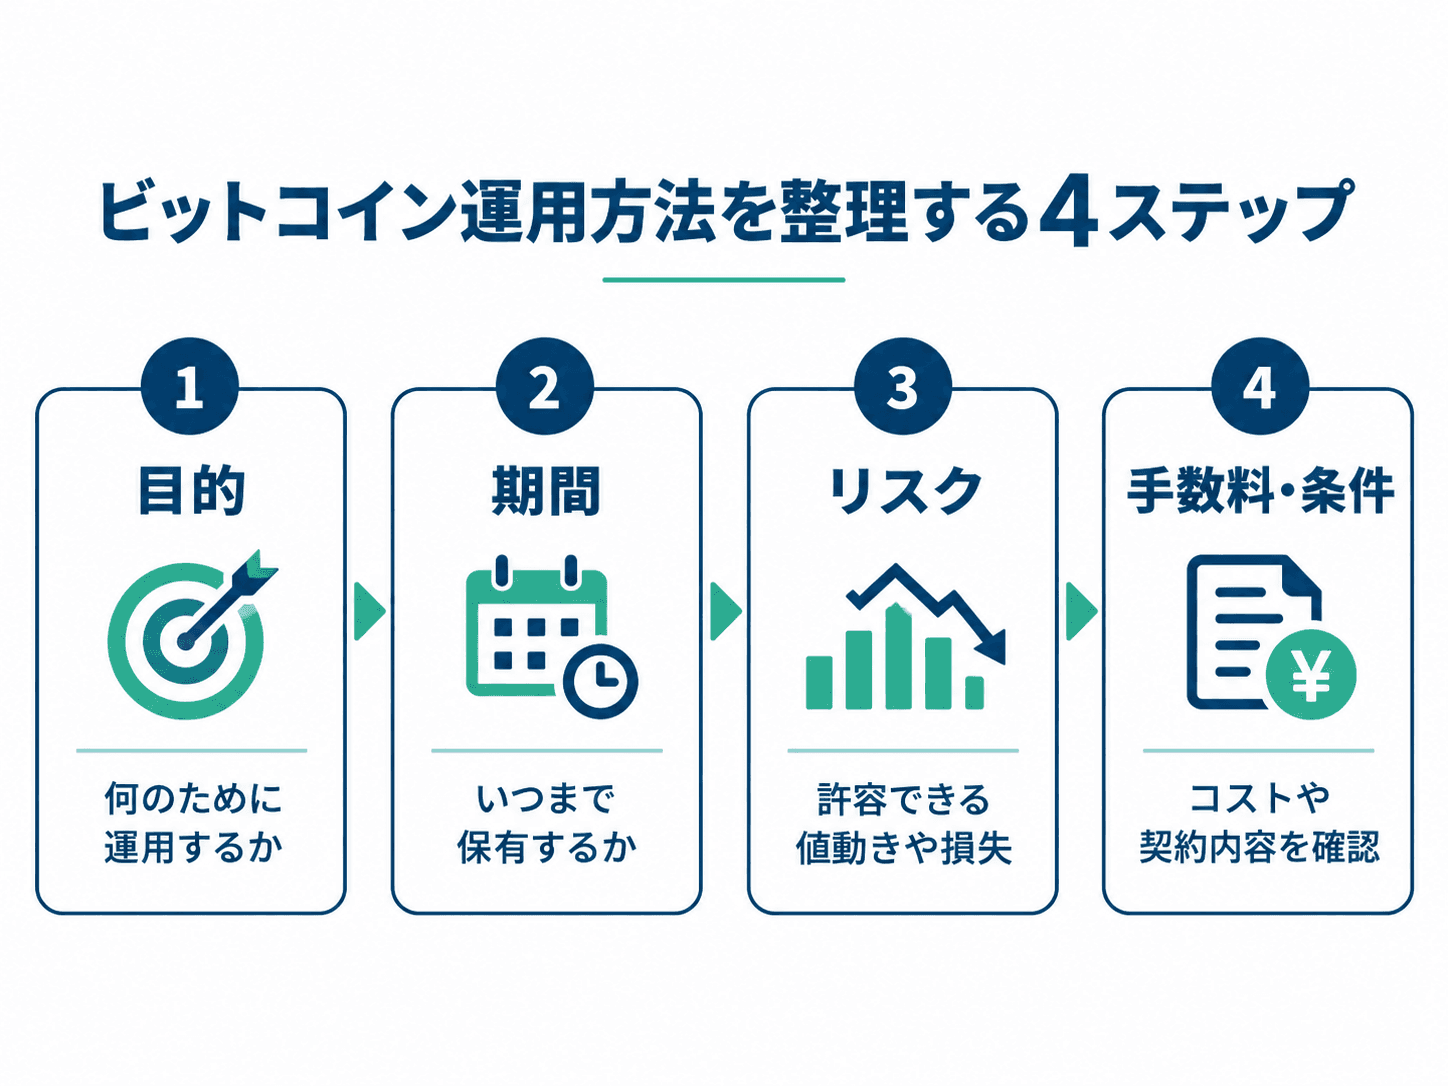
「どの方法が一番よいか」ではなく、自分の目的と許容できるリスクに合っているかという視点で整理すると判断しやすくなります。
運用目的を決める
最初に、長期間保有したいのか、定期的に少額ずつ購入したいのか、保有中のBTCを活用したいのか、自分で売買したいのかを整理します。
目的が決まると、検討対象となる運用方法も絞りやすくなります。
運用期間を決める
数年間保有する前提と、短期的に売買する前提では、必要となる管理方法が異なります。
レンディングを利用する場合には、BTCを動かせない期間が許容できるかも確認します。
許容できるリスクを確認する
「どれくらい増える可能性があるか」だけではなく、「何が起きたら損失になるのか」を確認しましょう。
価格下落に加え、事業者、流動性、システムなど複数のリスクがある運用方法もあります。
仕組みを説明できない方法については、特に慎重な確認が必要です。
手数料や契約条件を確認する
実際の運用では、売買手数料、スプレッド、送付関連のコスト、途中解約条件、貸出期間、報酬の計算方法なども結果に影響します。
表示された利率や期待収益だけではなく、コストを含めて条件を確認しましょう。
ビットコイン運用方法に関するよくある質問
ビットコインは保有しているだけでも運用になる?
広い意味では、価格上昇による値上がり益を想定して現物を長期間保有することも運用方法の一つです。
ただし、保有しているだけでBTCの数量自体が自動的に増えるわけではありません。
ビットコインを預ければ必ず増える?
必ず増えるわけではありません。
レンディングなどでは一定の貸借料を受け取れる場合がありますが、貸出先の信用、価格変動、契約条件などのリスクがあります。
「報酬率」と「安全性」は別に確認する必要があります。
レンディング中でも自由に売却できる?
契約内容によります。
一定期間の貸し出しを前提とする仕組みでは、期間中にBTCを売却・引き出しできない場合があります。
申し込み前に途中解約と返還条件を確認しましょう。
運用で得た利益には税金がかかる?
暗号資産の売却や使用によって生じる利益は、日本では事業所得等に該当する場合を除き、原則として雑所得に区分されると公的情報で案内されています。
ただし、暗号資産取引の収入金額や帳簿書類の保存状況などによって所得区分が異なる場合があります。
レンディングなどで報酬を得た場合を含め、取引内容によって計算方法が異なる可能性があるため、取引履歴を保存し、最新の公的情報を確認することが重要です。
まとめ|ビットコイン運用は仕組みとリスクを理解して選ぶ
ビットコインの代表的な運用方法には、長期保有、積立、レンディング、売買、外部の仕組みを利用する方法などがあります。
重要なのは、「どれがもっとも増えるか」だけで方法を比較しないことです。
長期保有や積立では主に価格変動、レンディングでは価格変動に加えて事業者や流動性、外部の仕組みではさらに技術的なリスクが加わる可能性があります。
また、ビットコインそのものにはProof of Stake型暗号資産と同じネイティブなステーキング機能はありません。
BTCを預けて報酬を得られる仕組みを見るときは、レンディングなのか、別の仕組みなのかを確認することが重要です。
ビットコイン運用を検討するときは、まず「運用目的」「期間」「許容できるリスク」「資金を動かせる条件」「手数料・税務」を整理しましょう。
そのうえで、ひとつの情報だけを参考にせず、契約条件や公的情報など複数の情報源を確認することが大切です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。