ビットコイン税制の確認ポイント5つを解説

この記事のポイント
- ビットコイン税制を理解するうえで最も重要なのは、現在適用される制度と成立済みの改正制度を分けて確認することです。
- 現行制度では、個人がビットコインを売却または使用して生じた利益は、事業所得などに該当する場合を除き、原則として雑所得として扱われ、総合課税の対象になります(公的情報1)。
- 日本円への売却だけでなく、商品やサービスへの使用や暗号資産同士の交換でも所得計算が必要になる場合があるため、取引履歴を広く確認することが大切です。
- 令和8年度税制改正では一定の特定暗号資産取引について合計20%を基本とする申告分離課税と3年間の損失繰越が設けられましたが、適用開始は関連する金融法制の施行時期と連動します(公的情報4・5)。
2026年9月時点では本体施行日を前提にした適用開始年の確定確認が必要な段階であるため、実際の申告では取引を行った年に適用される制度を確認してください。
ビットコイン税制の基本|現行制度を確認する
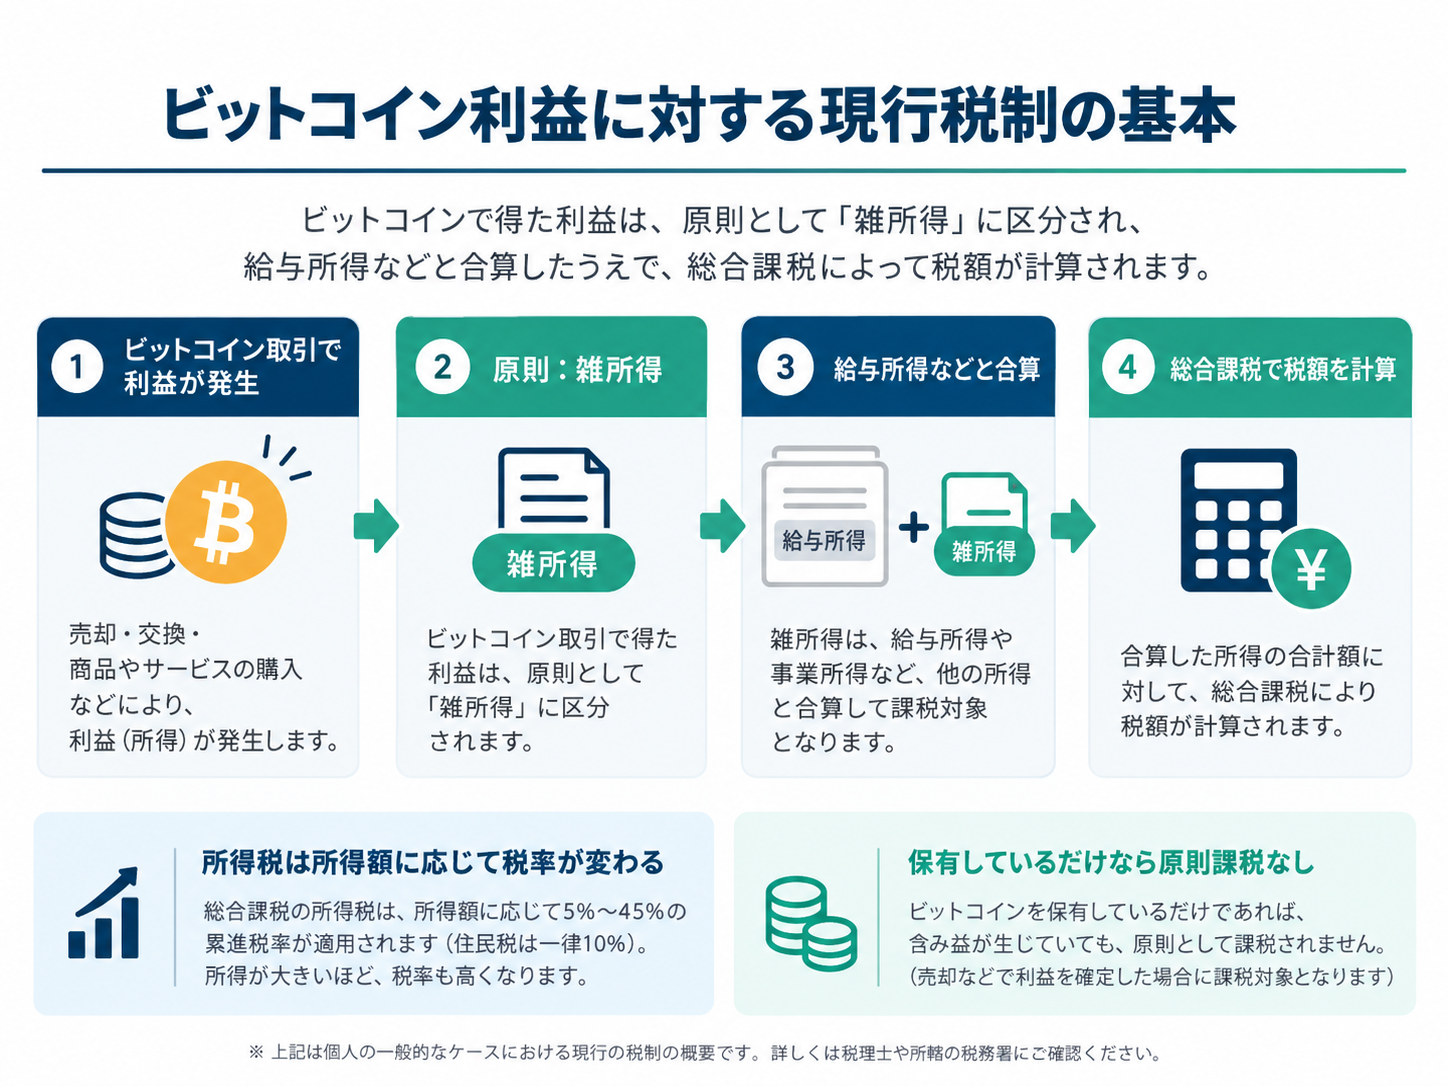
個人の利益は原則として雑所得に分類される
ビットコインを売却したり、商品やサービスの支払いに使ったりして利益が生じた場合、個人の取引では事業所得などの基因となる行為に付随する場合を除き、現行制度上は原則として「その他の雑所得」に該当します。
売却代金の全額がそのまま所得になるわけではなく、取得価額や取引に直接必要となった費用などを考慮して所得金額を計算します。
たとえば100万円で取得したビットコインを150万円で売却した場合、単純化すれば50万円が利益計算の出発点になります。
実際には複数回の購入、手数料、他の暗号資産との交換なども考慮するため、売却時点の金額だけではなく取得時の記録が重要です。
所得税は所得額に応じた超過累進税率
現行の雑所得は原則として給与所得などほかの総合課税の所得と合算し、所得控除を差し引いた課税所得に応じて所得税額を計算します。
令和8年分の所得税率は、分離課税となる所得などを除くと5%から45%までの7段階です。
そのため現行制度で「ビットコインの税率は一律何%か」と考えるのは適切ではなく、給与所得などを含む課税所得の水準によって適用される税率が変わります。
所得税に加えて復興特別所得税や住民税も関係するため、最終的な負担を確認する場合は所得全体を前提に計算する必要があります。
保有しているだけなら原則として所得は発生しない
個人がビットコインを保有しているだけで市場価格が上昇しても、通常はその含み益だけを理由に所得税の所得金額を計算するわけではありません。
課税関係を確認するうえでは、保有中の評価額ではなく、売却、使用、交換などによって取得時からの値上がり部分が取引として実現したかを見ます。
ただし、法人の保有や事業との関係などでは取扱いが異なる場合があるため、この記事では個人の一般的な取引を中心に整理しています。
ビットコインで課税関係が生じる3つの代表的な取引
ビットコインを日本円などで売却する
最も分かりやすい課税タイミングは、保有するビットコインを日本円などで売却したときです。
売却時の収入金額がそのビットコインの取得価額を上回っていれば、その差額を基礎として所得金額を計算します。
たとえば取得価額80万円のビットコインを120万円で売却した場合、必要経費を考慮する前の差額は40万円です。
ここで確認すべき金額は「口座から出金した金額」ではなく、売却取引によって実現した損益である点に注意が必要です。
ビットコインで商品やサービスを購入する
ビットコインを日本円へ換金せず、そのまま商品やサービスの決済に使った場合でも所得計算が必要になることがあります。
公的情報では、暗号資産を「売却又は使用」することにより生じる利益が課税関係の対象として示されています。
取得時よりビットコインの価値が上がっている状態で決済に使えば、その値上がり部分が実現したものとして所得を計算する考え方になります。
したがって「円に戻していないから税金は関係ない」とは限らず、暗号資産で支払いを行った履歴も残しておく必要があります。
ビットコインを別の暗号資産と交換する
ビットコインを別の暗号資産へ直接交換した場合も、日本円への出金がなくても所得計算が必要になることがあります。
交換時には、手放したビットコインをその時点の価額で譲渡し、別の暗号資産を取得したものとして考えるためです。
複数の暗号資産を頻繁に交換している場合、日本円への売却履歴だけを確認しても年間の損益を正しく把握できない可能性があります。
取引履歴を整理するときは、売却、決済、暗号資産同士の交換の3種類をまとめて確認すると、見落としを減らしやすくなります。
ビットコインの所得金額を計算する方法
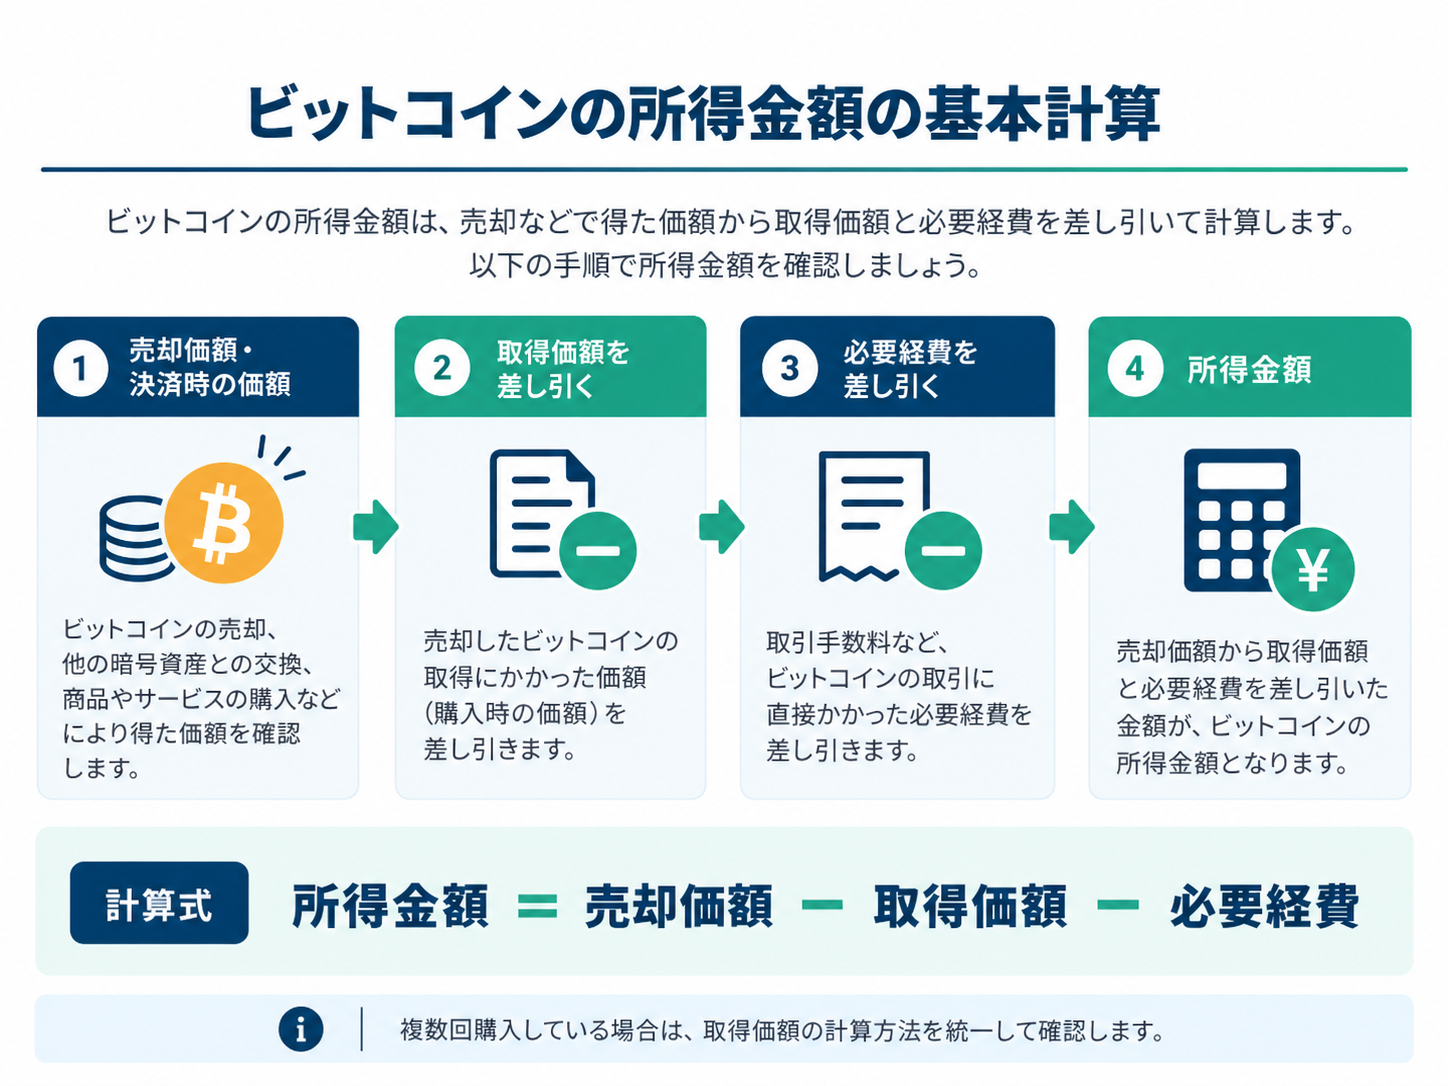
基本は収入金額から取得価額などを差し引く
ビットコイン取引による所得金額は、基本的に売却や使用などによる収入金額から、その取引に対応する取得価額と必要経費を差し引いて考えます。
売却額が大きくても取得価額も大きければ利益は小さくなるため、取引金額と所得金額を混同しないことが重要です。
必要経費に含められるかどうかは費用の内容や取引との直接的な関係によって判断が変わるため、根拠が分かる資料を保存しておくと確認しやすくなります。
取得価額は総平均法または移動平均法で計算する
同じビットコインを複数回に分けて異なる価格で購入している場合、売却した数量に対応する取得価額を計算するために平均単価を求める必要があります。
個人の暗号資産では、総平均法または移動平均法によって取得価額を計算する仕組みがあり、所定の手続や継続適用の考え方があります。
総平均法は一定期間の取得価額と数量をまとめて平均する方法で、移動平均法は取得のたびに平均取得単価を更新していく方法です。
計算方法によって各取引時点の取得価額の出方が変わるため、過去の申告で採用した方法を含めて確認することが大切です。
複数の取引がある場合は取引履歴をまとめる
年間の取引回数が多い場合は、購入、売却、交換、送付、受取、手数料などを時系列で整理し、同じ取引を重複して計上しないようにします。
複数の取引環境を使っている場合は、それぞれの履歴を別々に見るのではなく、年間を通じて同一の暗号資産の数量と取得価額がつながるように集約することが重要です。
少なくとも取引日、暗号資産の種類、数量、円換算額、手数料、取引区分が確認できる資料を保存しておくと、確定申告時の計算や後日の確認に役立ちます。
ビットコイン税制改正で変わる5つのポイント
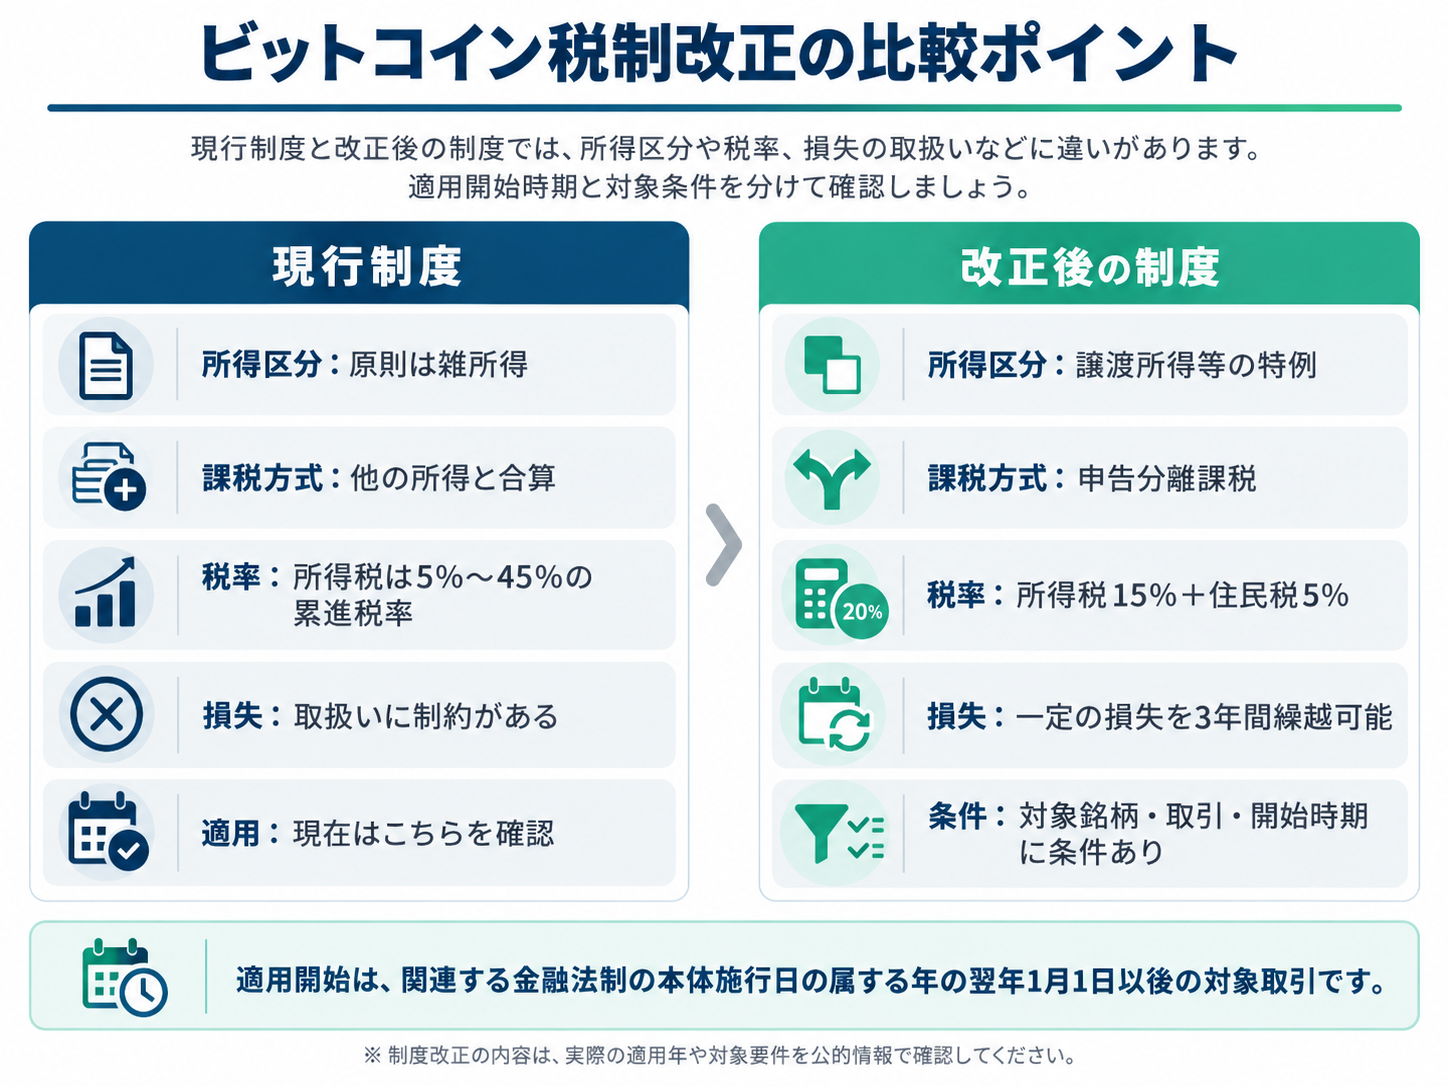
一定の暗号資産取引が申告分離課税の対象になる
令和8年度の税制改正では、一定の条件を満たす暗号資産の譲渡等について、ほかの所得と分離して税額を計算する特例が創設されました。
関連する所得税法等の改正法は2026年3月31日に成立・公布されており、特定暗号資産に係る譲渡所得等の課税の特例が法律上設けられています。
ただし、制度が成立したことと、現在のすべてのビットコイン取引に新しい課税方法がすでに適用されていることは同じではありません。
適用対象や開始時期には条件があるため、取引年ごとにどの制度が適用されるかを確認する必要があります。
基本税率は所得税15%・住民税5%
改正制度では、対象となる特定暗号資産の譲渡等について、所得税15%と個人住民税5%の合計20%を基本とする申告分離課税が示されています。
現行の総合課税では課税所得に応じて所得税率が変わりますが、改正後の対象取引ではほかの所得と分けて計算する点が大きな違いです。
ただし、20%という数字だけを見て「すべての暗号資産取引が一律に対象になる」と考えるのは適切ではなく、法律上の対象となる暗号資産や取引方法を確認しなければなりません。
一定の損失を3年間繰り越せる
改正制度には、対象となる特定暗号資産の譲渡等による損失のうち、その年の対象所得から控除しきれない一定の金額を翌年以後3年間にわたって繰り越す仕組みも設けられています。
現行の一般的な雑所得の損失は、給与所得などほかの所得と自由に損益通算できるわけではないため、損失の扱いは改正制度の重要な変更点です。
繰越控除には申告などの要件があるため、適用開始後に利用する場合は、その年の手続要件を公的情報で確認する必要があります。
対象となる暗号資産・取引には条件がある
改正後の申告分離課税は、金融商品取引業者登録簿に名称が登録されている暗号資産等として定められる「特定暗号資産」を、暗号資産取引業者に対して譲渡等した場合などが対象になる仕組みです。
そのため、ビットコインという名称だけを見て自動的にすべての取引が対象になると判断するのではなく、対象銘柄、取引相手、取引形態などを確認する必要があります。
規制や税制の対象外となる暗号資産取引が残ることも国会審議上の附帯決議で示されているため、実際の申告では個別の取引条件が重要です。
改正法成立と適用開始は同じではない
税制上の申告分離課税は、関連する金融商品取引法等の改正法の本体的な施行時期と連動して適用が始まる仕組みです。
金融法制の改正法は2026年7月15日に成立しましたが、暗号資産に関する本体部分は公布日から1年を超えない範囲で政令により定める日に施行する構造で、2026年8月12日に先行施行されたのは無登録業者への罰則強化など一部の規定です。
税制の特例は、その金融法制の改正法が施行される日の属する年の翌年1月1日以後に行う対象取引へ適用するとされています。
したがって2026年9月時点で、一般的な個人のビットコイン取引に一律20%の申告分離課税がすでに始まっていると扱うのではなく、現行制度を前提にしつつ、施行日が確定した後に適用開始年を確認する必要があります。
ビットコインの確定申告で確認したいこと
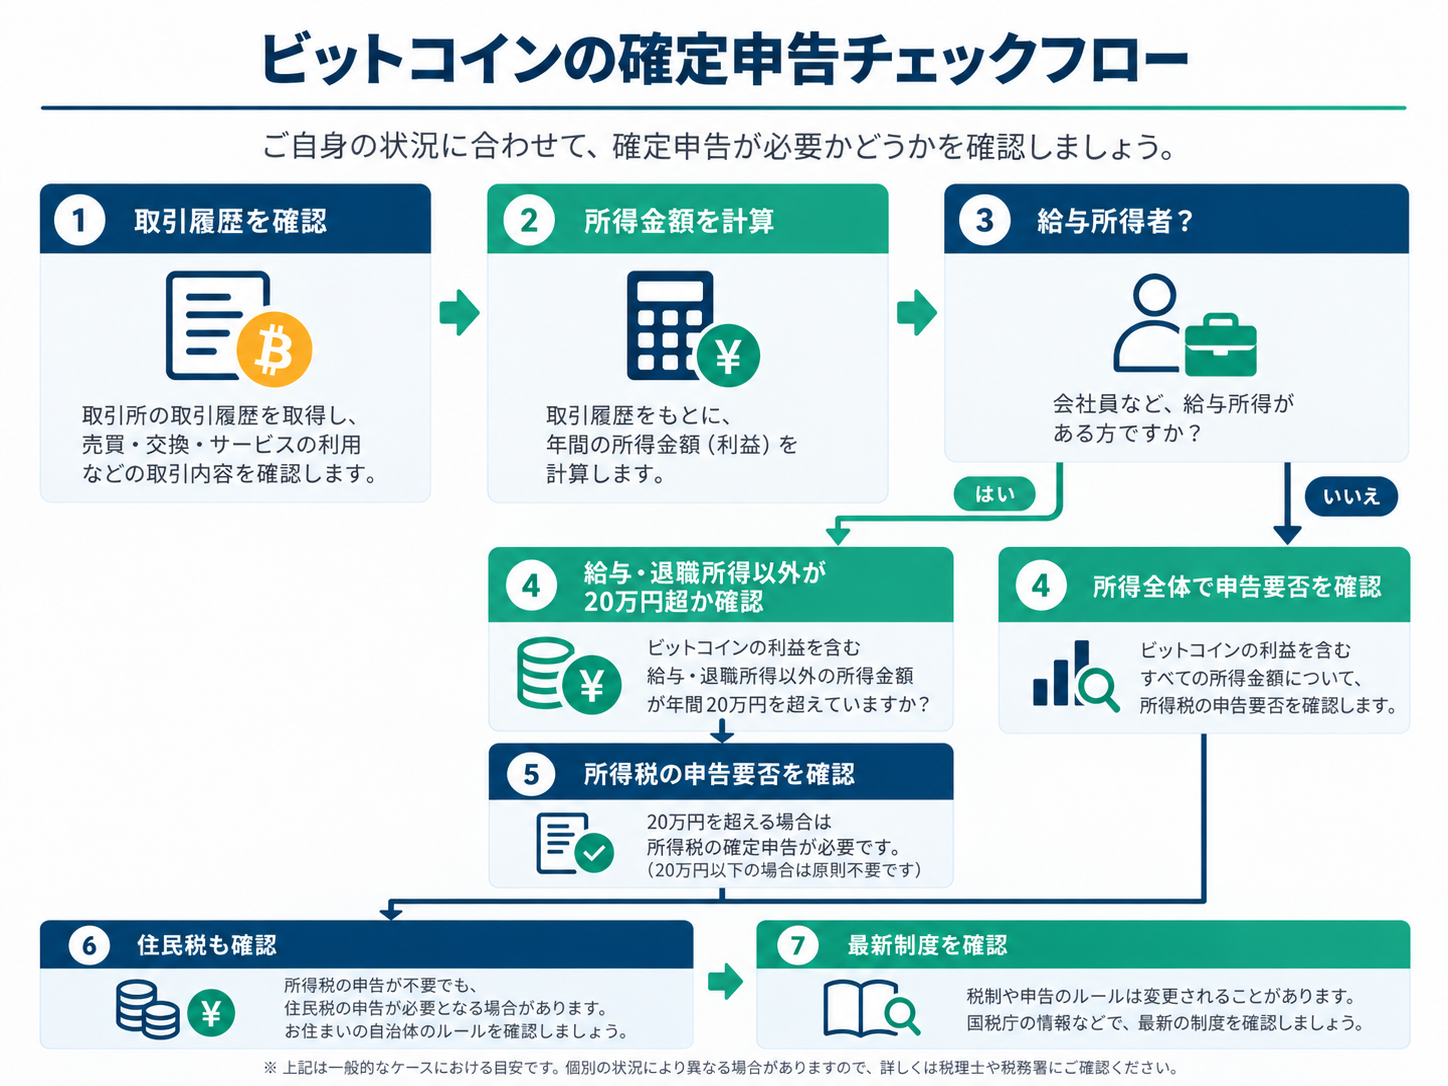
給与所得者は20万円基準を確認する
給与所得者についてよく使われる「20万円」という数字は、ビットコインの売却代金が20万円を超えたかどうかを判定する基準ではありません。
一定の給与所得者では、給与所得や退職所得以外の所得金額の合計額が20万円を超える場合などに所得税の確定申告が必要とされています。
ビットコイン以外に副業などの所得がある場合は、それらを含めた所得金額の合計で確認するため、暗号資産だけを切り離して判断しないことが大切です。
20万円以下でも確認事項が残る
「給与以外の所得が20万円以下なら完全に非課税」と理解するのは適切ではなく、この基準は一定の給与所得者について所得税の確定申告を要しない場合を定めたものです。
医療費控除などのために確定申告を行う場合には、20万円以下の給与・退職所得以外の所得も併せて申告する必要があると公的情報で示されています。
さらに、所得税の確定申告が不要でも住民税の申告が必要になる場合があるため、居住地の案内も確認する必要があります。
取得価額と取引履歴を残しておく
ビットコインの税務では、売却した年だけではなく、取得した時点の情報が後の所得計算に影響します。
購入、売却、交換、決済、送付、受取、手数料などの履歴を保存し、どの数量をどの価額で取得したか追跡できるようにしておくことが重要です。
税制改正の適用開始前後をまたいで保有する場合は、取引年によって適用制度が異なる可能性があるため、取引日が分かる資料を残しておくと確認しやすくなります。
申告内容に判断が必要な場合は、ひとつの解説だけで決めず、その年の公的情報を確認し、必要に応じて税務の専門家へ相談してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。