ビットコインの所得税はいくら?税率と計算方法を解説

ビットコインで利益が出たとき、所得税はいくらかかるのか、確定申告は必要なのかと気になる方は多いです。
結論からいうと、現行制度では、個人がビットコインの売却や使用などで得た利益は、原則として雑所得として扱われます。
そのため、給与所得などほかの所得と合算して税額を計算する総合課税の対象になります。
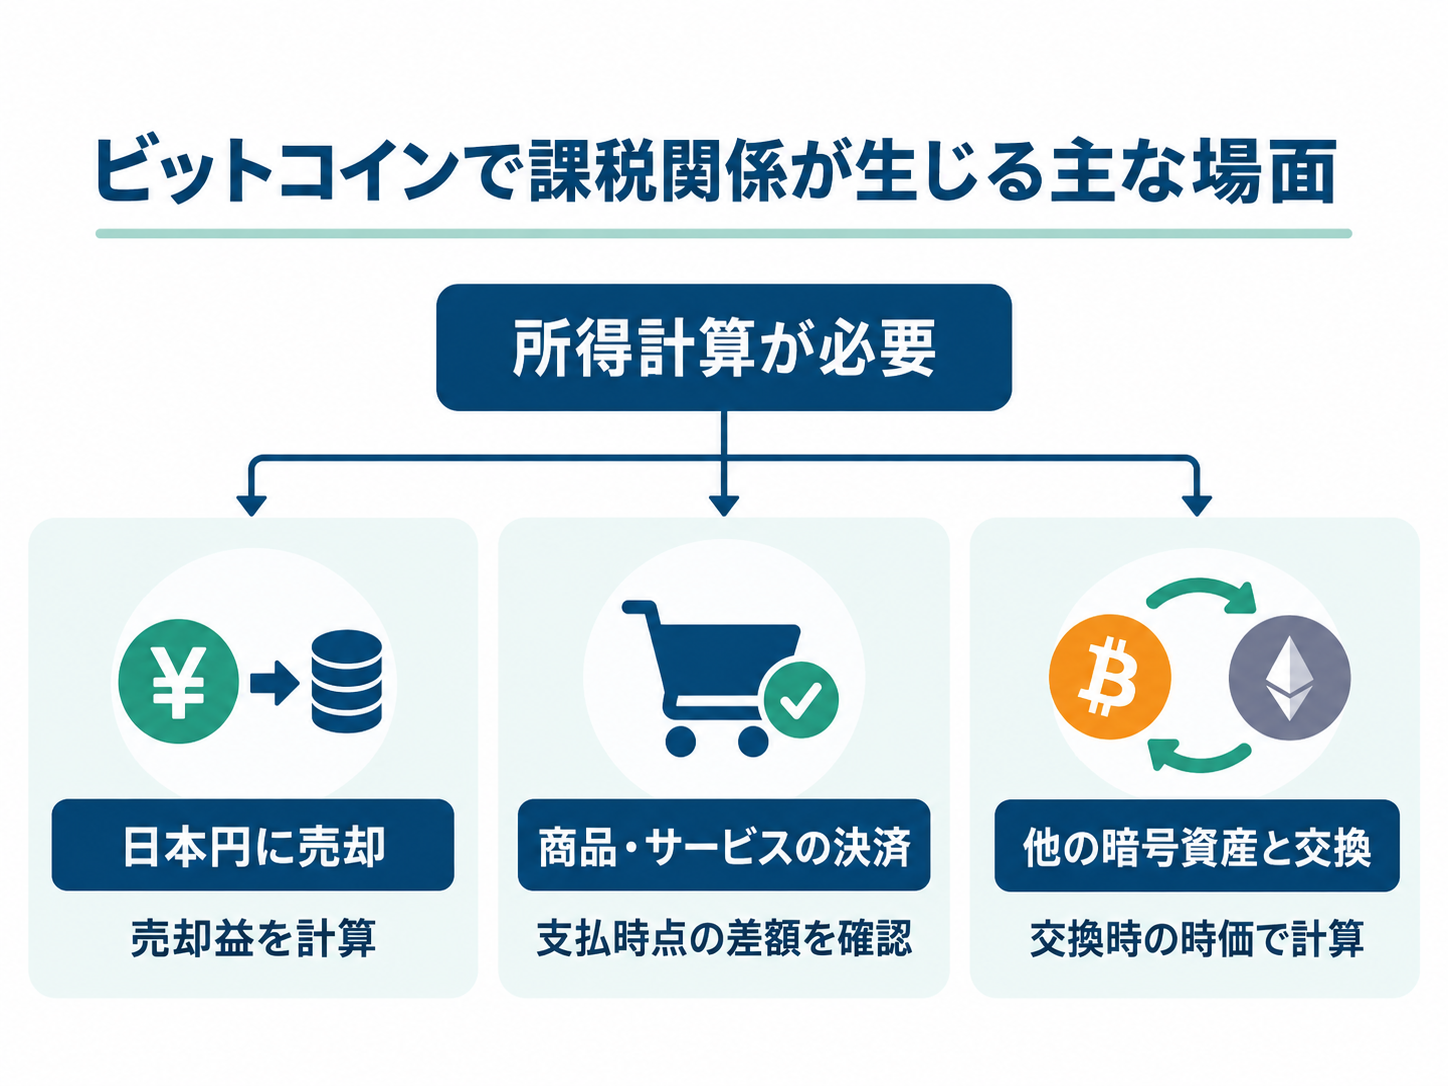
また、税金が関係するのは日本円に売却したときだけではありません。
商品やサービスの決済に使ったときや、他の暗号資産と交換したときも、所得計算が必要になる場合があります。
この記事では、ビットコイン所得税の基本、税率、計算方法、20万円基準、確定申告の考え方、今後の税制改正との違いを順番に解説します。
ビットコインの利益には原則として所得税がかかる
個人の利益は原則として雑所得
個人がビットコイン取引で得た利益は、一般的には雑所得に分類されます。
雑所得とは、給与所得や事業所得など他の所得区分に当てはまらない所得をまとめる考え方です。
そのため、ビットコインの利益だけに一律の税率が設定されているわけではなく、ほかの所得と合わせて税率が決まります。
例えば、購入時の価額より高い価格で売却した場合には、その差額から必要経費を差し引いた所得金額を基準に考えます。
一方で、単なる売却金額そのものに課税されるわけではありません。
売却額と利益額を混同しないことが、所得税を理解する第一歩です。
保有しているだけの含み益は申告対象にならない
ビットコインを持っているだけで価格が上がっていても、すぐに申告が必要になるわけではありません。
実際に売却したり、決済や交換に使ったりして所得が確定した段階で、税務上の検討が必要になります。
つまり、購入時より時価が上昇していても、そのまま保有しているだけなら、通常は含み益の状態です。
どのタイミングで利益が確定したとみなされるかを把握しておくことが重要です。
現行制度では給与などと合算する総合課税
雑所得は、給与所得など他の総合課税対象の所得と合算して税額を計算します。
このため、同じ金額のビットコイン利益でも、ほかの所得水準によって税負担の増え方は変わります。
ビットコインだけ切り離して税率を考えるのではなく、家計全体の所得構成の中で考える必要があります。
ビットコインで所得税が発生する主なタイミング
日本円に売却したとき
最もイメージしやすいのは、保有しているビットコインを日本円に売却したときです。
この場合は、売却価額から取得価額と必要経費を差し引いて所得を計算します。
例えば、50万円で取得したビットコインを80万円で売却し、手数料が1万円であれば、単純化した所得は29万円です。
売却額の80万円そのものではなく、差額部分がポイントになります。
ビットコインで商品やサービスを購入したとき
ビットコインを決済に使った場合も、税務上は所得が発生する可能性があります。
なぜなら、暗号資産を譲渡して、その対価で商品やサービスを取得したと考えるためです。
購入時点の商品の価額と、支払いに充てたビットコインの取得価額との差額を基準に、利益があるかどうかを確認します。
日本円に換金していないから税金は関係ないと考えないようにしましょう。
他の暗号資産と交換したとき
ビットコインを別の暗号資産に交換した場合も、課税関係が生じることがあります。
交換によって取得した暗号資産の時価と、手放したビットコインの取得価額との差額をもとに所得を計算します。
複数の暗号資産を頻繁に交換している場合は、円への出金履歴だけでは年間所得を正確に把握できないことがあります。
年間の取引履歴を通して整理することが重要です。
ビットコイン所得税の税率は5%〜45%
税率はビットコインの利益だけでは決まらない
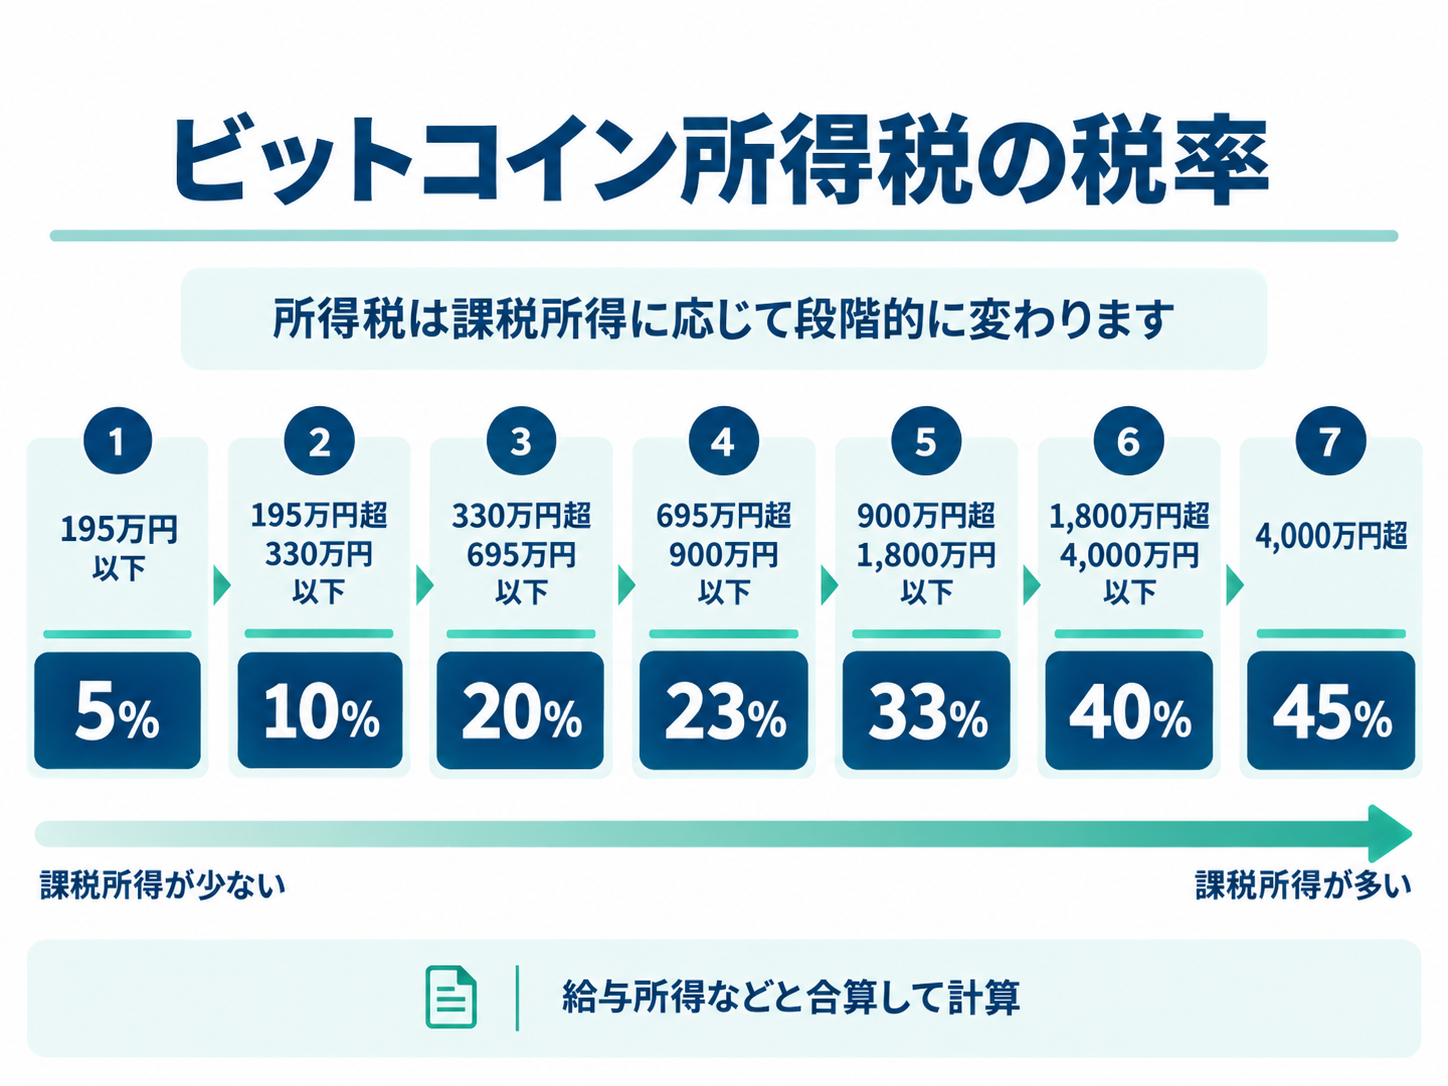
現行制度では、所得税率は課税所得に応じて5%から45%まで段階的に変わります。
ただし、ここでいう課税所得はビットコインの利益だけではありません。
給与所得や事業所得などと合算したうえで、所得控除などを反映した後の金額に応じて税率が決まります。
そのため、ビットコインで同じ100万円の利益が出ても、人によって税負担は異なります。
累進課税では増えた所得部分に対応する税率が適用される
所得税は超過累進税率の仕組みです。
これは、一定のラインを超えたら所得全体に一気に高い税率がかかるという意味ではありません。
所得の水準に応じて段階的に税率が変わるため、最高税率だけを見て判断すると誤解しやすいです。
また、所得税とは別に住民税や復興特別所得税の影響も考える必要があります。
税額を簡単な例で確認する
例えば、所得控除などを反映した後の課税所得が400万円の人が、ビットコインの雑所得100万円を加えて課税所得500万円になったとします。
この場合、増加した税額は、もともとの課税所得と合算後の課税所得を比較して考えます。
実際の税額は各種控除や他の所得状況によって変わるため、単純な早見表だけで確定することはできません。
記事では税率の考え方を理解することを主な目的とし、個別の税務判断は最新情報や専門家確認を前提とします。
利益20万円を超えたら必ず確定申告が必要?
会社員には20万円基準がある
会社員の方がビットコイン所得税を調べるとき、特によく出てくるのが20万円という基準です。
一般的には、給与を1か所から受けていて年末調整を受けている人などでは、給与所得と退職所得以外の所得金額の合計が20万円を超えると、所得税の確定申告が必要になる考え方があります。
ただし、勤務先の数や給与収入、ほかの所得の有無などによって条件が変わる場合があります。
20万円は売却額ではなく所得金額
ここで重要なのは、20万円という基準は売却額ではなく所得金額を見るという点です。
例えば、100万円で売却したとしても、取得価額が90万円で必要経費が1万円なら、所得は9万円です。
売却額が大きく見えても、所得金額がどの程度かで申告判断が変わることがあります。
そのため、まずは年間の利益を正確に集計することが欠かせません。
20万円以下でも申告が必要になるケースがある
20万円以下であれば、どのような場合でも何もしなくてよいと考えるのは適切ではありません。
医療費控除やふるさと納税などの理由で確定申告を行う場合には、ビットコイン所得も含めて申告対象になることがあります。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
制度の細かな運用は自治体や状況によって異なるため、居住地の案内も確認しましょう。
ビットコインの所得を計算するときの注意点
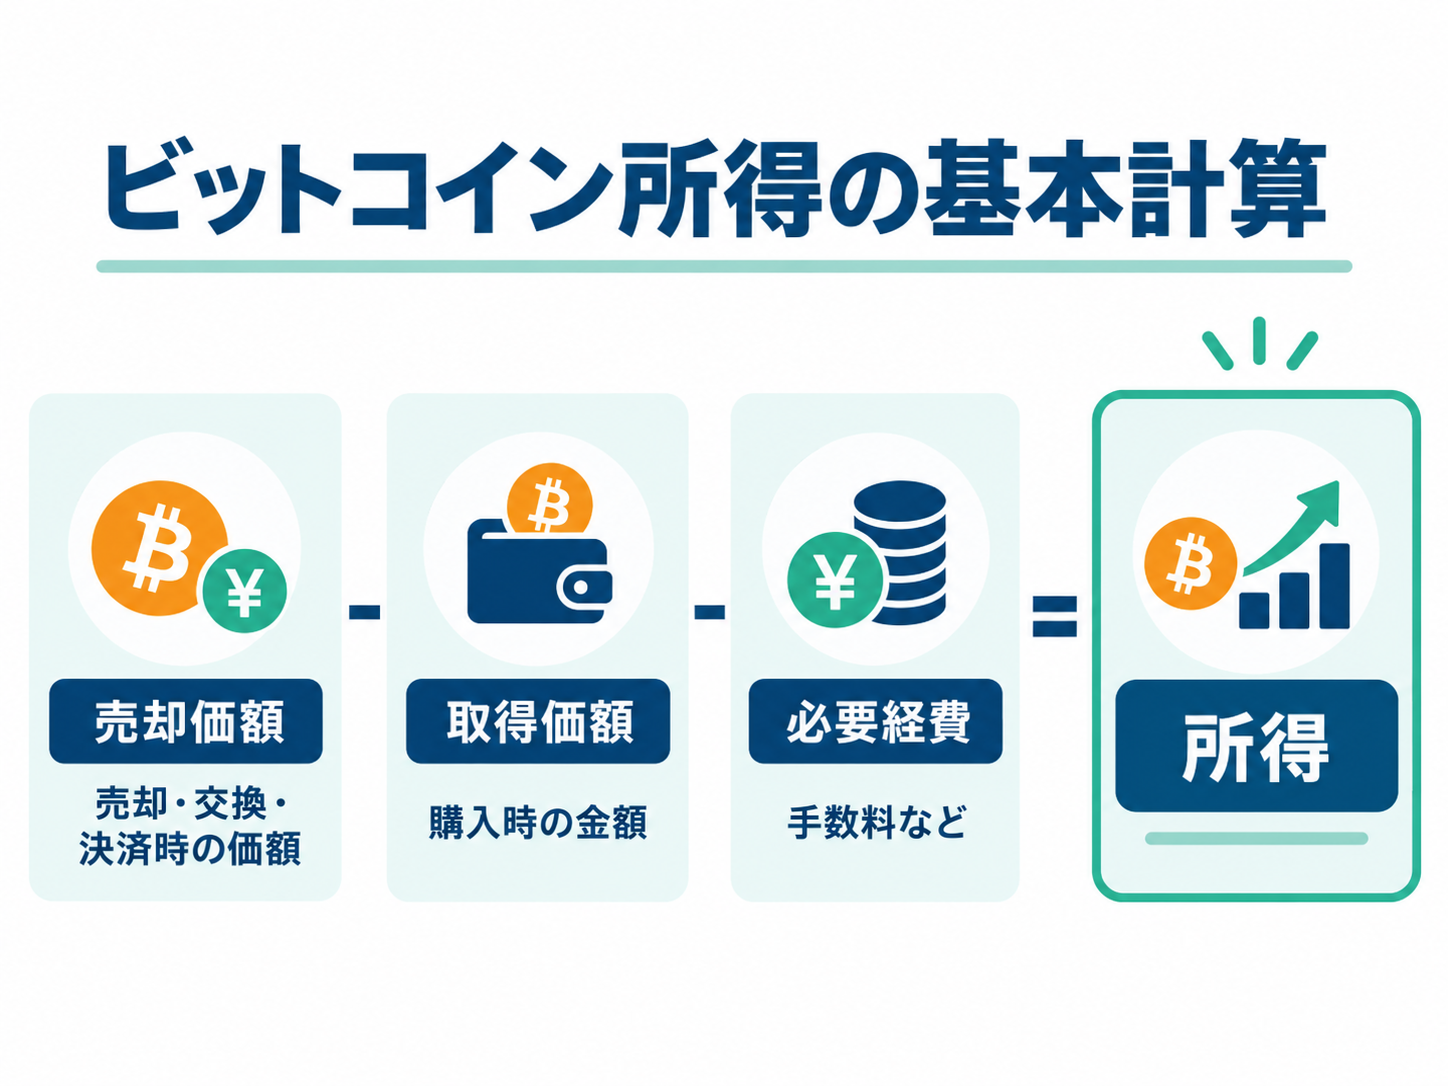
利益は売却額から取得価額と必要経費を差し引く
ビットコイン所得の基本は、収入金額から取得価額と必要経費を差し引いて所得を求める考え方です。
取引回数が少なくても、購入時期や数量が複数あると計算を誤りやすいです。
年末近くにまとめて確認するより、取引のたびに記録を整理しておく方が安全です。
総平均法と移動平均法で取得価額を計算する
ビットコインを複数回に分けて購入している場合、取得価額は一定の方法で計算する必要があります。
代表的な考え方として、総平均法と移動平均法があります。
総平均法は一定期間の取得価額を平均して単価を出す方法で、移動平均法は取得のたびに平均単価を更新する方法です。
どの方法を用いるかによって、年間の計算作業や管理のしやすさが変わります。
手数料などは必要経費になる場合がある
取引手数料など、暗号資産取引に直接関係する支出は必要経費になる場合があります。
ただし、何でも経費にできるわけではありません。
私生活と共通する支出は、そのまま全額を必要経費にするのではなく、取引との関連性を合理的に説明できることが大切です。
領収書や取引記録を保管しておくことも忘れないようにしましょう。
損失を給与所得から差し引くことはできない
現行制度でビットコイン取引の所得が雑所得となる場合、年間で損失が出ても、その損失を給与所得から差し引くことはできません。
利益が出た年だけでなく、損失が出た年も税務上の扱いを理解しておくことが大切です。
損益通算や繰越控除のイメージを株式などと同じように考えると、混同しやすいため注意しましょう。
ビットコインの所得税は今後分離課税へ変わる?
一定の暗号資産を対象とする分離課税制度が成立
暗号資産税制に関しては、一定の条件を満たす暗号資産取引を対象に、申告分離課税へ移行する法整備が進んでいます。
この話題が広がったことで、現在のビットコイン所得税は一律20%なのかと疑問に思う方も増えています。
しかし、制度が成立したことと、すべての個人取引に直ちに適用されることは同じではありません。
税率は所得税15%・住民税5%の設計
新制度では、対象となる一定の暗号資産の譲渡等について、所得税15%と住民税5%を組み合わせた20%の課税が予定されています。
さらに、一定の損失については繰越控除の仕組みも設けられる方向で整理されています。
ただし、どの取引が対象になるのか、いつから適用されるのかという点まで含めて確認する必要があります。
現行制度と将来制度を混同しないことが重要
現時点で記事を読む読者にとって最も重要なのは、今の自分の取引にどの制度が適用されるかを区別することです。
税制改正のニュースだけを見て、すでにすべてが20%課税になったと考えるのは誤解につながります。
まずは現行の雑所得と総合課税を基本として理解し、そのうえで今後の制度変更について最新の公的情報を確認することが大切です。
ビットコイン所得税で迷わないための確認手順
取引履歴を集める
最初に行いたいのは、1年間の取引履歴を整理することです。
日本円への売却だけでなく、交換や決済の履歴も含めて確認します。
複数の取引所やウォレットを利用している場合は、漏れがないようにまとめることが重要です。
年間所得を計算する
次に、選択している評価方法に基づいて取得価額を計算し、年間の所得金額を集計します。
手数料や関連支出を整理し、売却や交換ごとに金額を確認していくと、申告の要否判断がしやすくなります。
他の所得と合わせて申告の要否を確認する
ビットコイン所得だけを単独で見て結論を出すのではなく、給与所得や他の副収入も合わせて確認しましょう。
20万円基準の考え方は、給与所得と退職所得以外の所得金額の合計で判断するためです。
自分の働き方や他の収入状況によって申告要件が変わる可能性もあります。
最新の公的情報を確認する
最後に、取引を行った年に適用される制度を公的情報で確認します。
暗号資産税制は改正の話題が多く、過去の情報と現在のルールが混在しやすいテーマです。
ひとつの情報だけで判断せず、複数の信頼できる情報を確認して進めることが大切です。
ビットコイン所得税で迷ったときは、取引履歴の整理、所得計算、申告要否の確認という順番で落ち着いて対応しましょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。