ビットコインの分離課税はいつから?|開始時期と税制変更

ビットコインの税制を調べると、「分離課税になる」「税率が20%になる」といった情報を目にすることがあります。
そこで気になるのが、ビットコインの分離課税はいつから始まるのかという点です。
結論からいうと、一定の暗号資産取引を申告分離課税とする制度は整備されていますが、適用開始は関連する金融商品取引法(金商法)などの改正規定が施行された年の翌年1月1日からです。
国会での政府答弁では、現時点で2028年1月1日の開始を想定しているとの説明が示されています。
そのため、税制改正が決まったことと、現在のビットコイン利益にすでに分離課税を適用できることは分けて考える必要があります。
この記事では、開始時期の考え方、現在の税制との違い、分離課税の対象、損失の扱い、制度開始前に確認したい事項を順番に解説します。
なお、本記事は一般的な情報提供を目的としており、個別の税務判断では最新の公式情報や専門家への確認が必要です。
ビットコインの分離課税はいつから始まる?
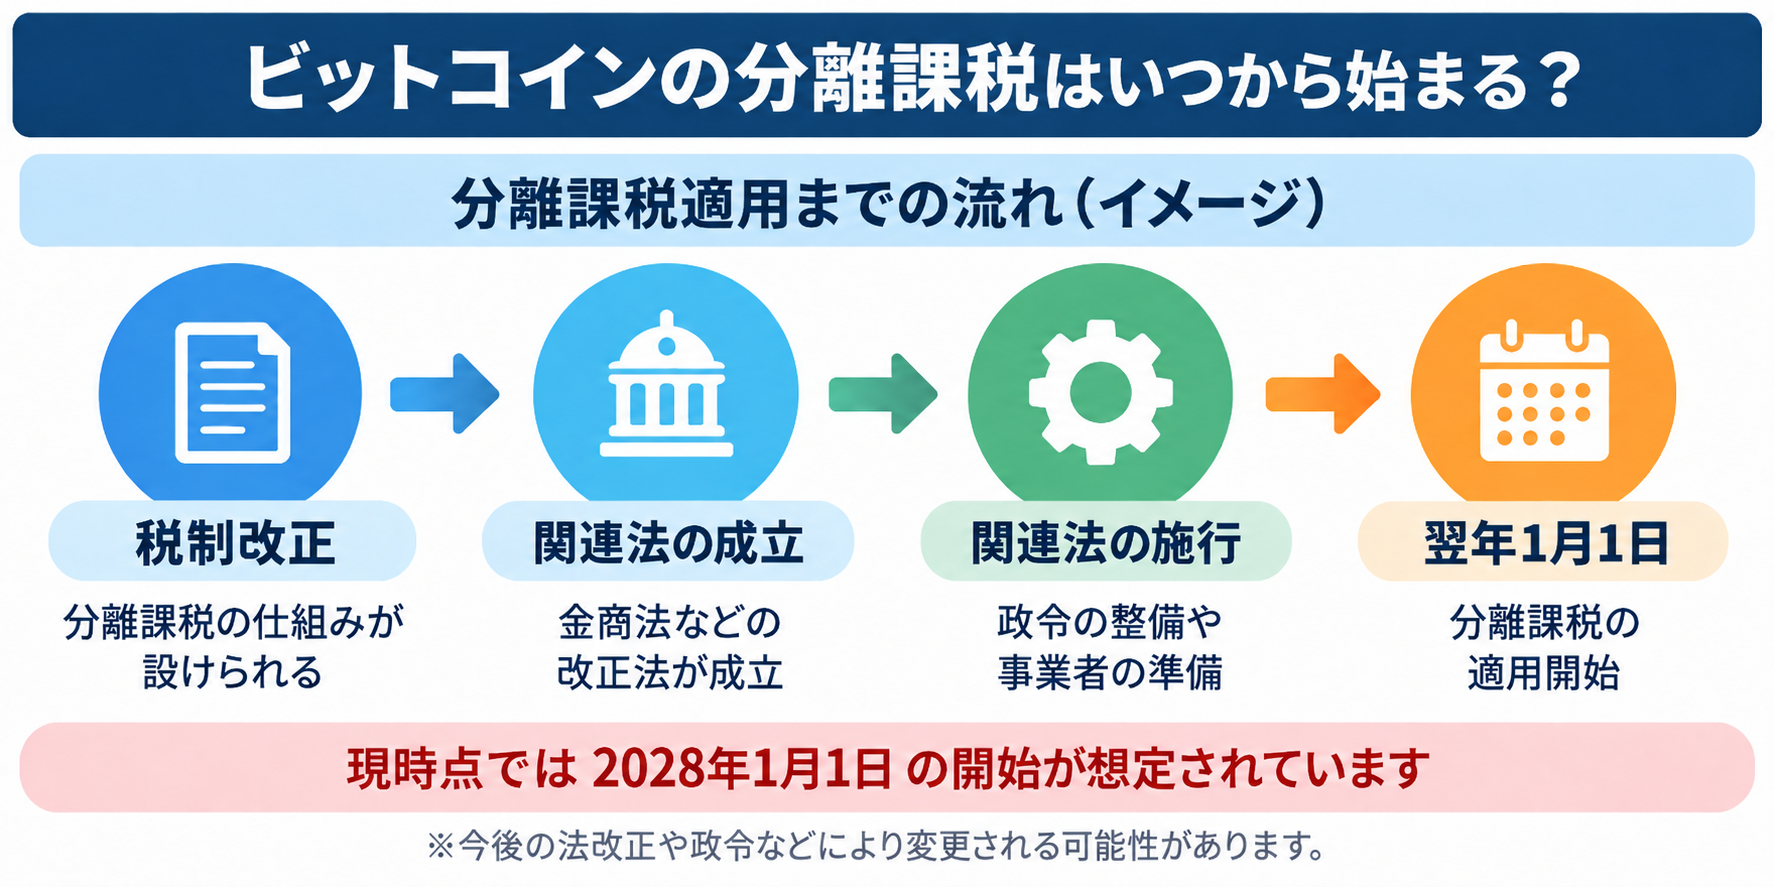
ビットコインの分離課税について最初に押さえたいのは、関連する法律が成立した日と、新しい課税制度が適用される日は同じではないという点です。
税制改正の公式資料では、適用開始日を関連する金商法などの改正法の施行日の属する年の翌年1月1日とする仕組みが示されています。
現時点では2028年1月1日開始が想定されている
国会での政府答弁では、関連する政令の準備や関係事業者への周知、利用者保護の体制整備などに一定の期間が必要であることを踏まえ、現時点では2028年1月1日の開始を考えていると説明されています。
したがって、「ビットコイン分離課税いつから」という疑問には、現時点では2028年1月1日開始が想定されていると答えるのが適切です。
ただし、実際に確定申告を行うときは、関連法の具体的な施行日や、その後に公表される政令、通達、公式の案内を改めて確認する必要があります。
「税制改正成立=すぐ分離課税」ではない
分離課税に関する情報で誤解しやすいのが、制度の成立と適用開始を同じものとして扱ってしまうことです。
制度には、税制改正の方針が示される段階、法律が成立する段階、関連制度の施行準備が進む段階、実際に適用が始まる段階があります。
適用開始前の取引について、将来の新制度を先取りして税額を計算することはできません。
現在の申告では、所得が生じた時点で適用されている税制に従って処理することが基本です。
ビットコイン分離課税までの流れ
今回の税制変更は、税率だけを単独で変更するものではなく、暗号資産に対する金融規制の見直しと合わせて進められています。
そのため、「税制改正が成立したか」だけではなく、「前提となる金融制度がいつ施行されるか」まで確認することが重要です。
税制改正で分離課税の仕組みが設けられた
公式の税制改正資料では、一定の暗号資産の譲渡による所得を他の所得と分離し、所得税15%と個人住民税5%の合計20%で課税する仕組みが示されています。
また、対象となる暗号資産の譲渡損失について、一定の要件のもとで翌年以後3年間の繰越控除を可能とする仕組みも設けられています。
一方で、暗号資産の譲渡による損失を給与所得などの総合課税の所得と自由に損益通算できる制度ではありません。
税率だけを見るのではなく、対象取引、損失の扱い、申告要件を一体として理解することが大切です。
関連法の施行後、翌年1月1日から適用される
税制改正の公式資料では、分離課税に関する主要な改正は、関連する金商法などの改正法が施行された年の翌年1月1日以後に行う対象取引へ適用するとされています。
たとえば関連法の対象規定がある年に施行された場合、その年の途中から分離課税になるのではなく、原則として翌年1月1日が税制上の適用開始日になります。
この仕組みを理解しておくと、「法律が施行された日からすぐ20%になるのか」という疑問を整理しやすくなります。
現在のビットコイン利益は総合課税で計算する
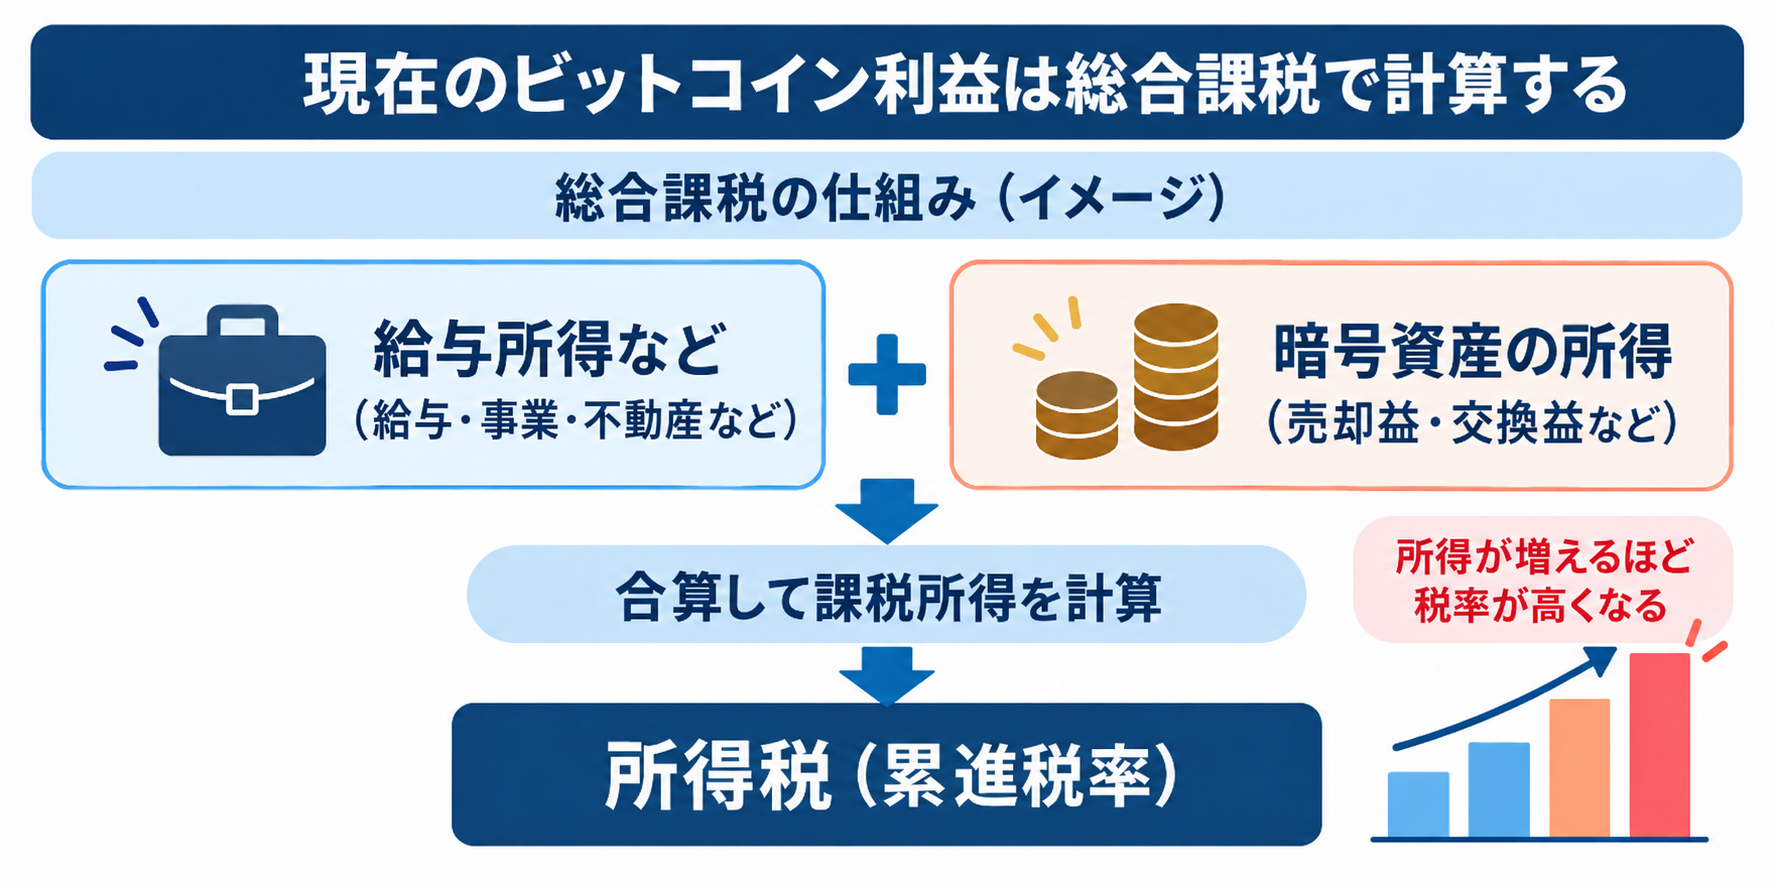
分離課税の適用開始前は、原則として現在の税制に従います。
個人がビットコインの売却や交換などによって得た利益は、一般的には雑所得として扱われ、総合課税の対象になります。
原則として雑所得として扱われる
総合課税とは、対象となる所得を給与所得などの他の所得と合計し、課税所得を計算する方式です。
現在は、暗号資産による利益だけを切り離して一律の税率を適用する仕組みではありません。
そのため、同じ金額の暗号資産利益がある場合でも、給与など他の所得の状況によって最終的な所得税負担が異なることがあります。
所得区分は取引の実態によって異なる場合があるため、個別の取引については公式の税務情報を確認してください。
所得が増えるほど所得税率が高くなる仕組み
総合課税の所得税は累進税率で計算されるため、課税所得が大きくなると高い税率区分が適用される仕組みです。
この点が、対象所得を他の所得から分けて計算する申告分離課税との大きな違いです。
ただし、分離課税へ移行すればすべての人の税負担が必ず小さくなるとは限りません。
控除の状況や所得額、対象となる取引の範囲などによって結果は異なるため、税率だけで有利不利を判断しないことが重要です。
分離課税になるとビットコインの税金はどう変わる?
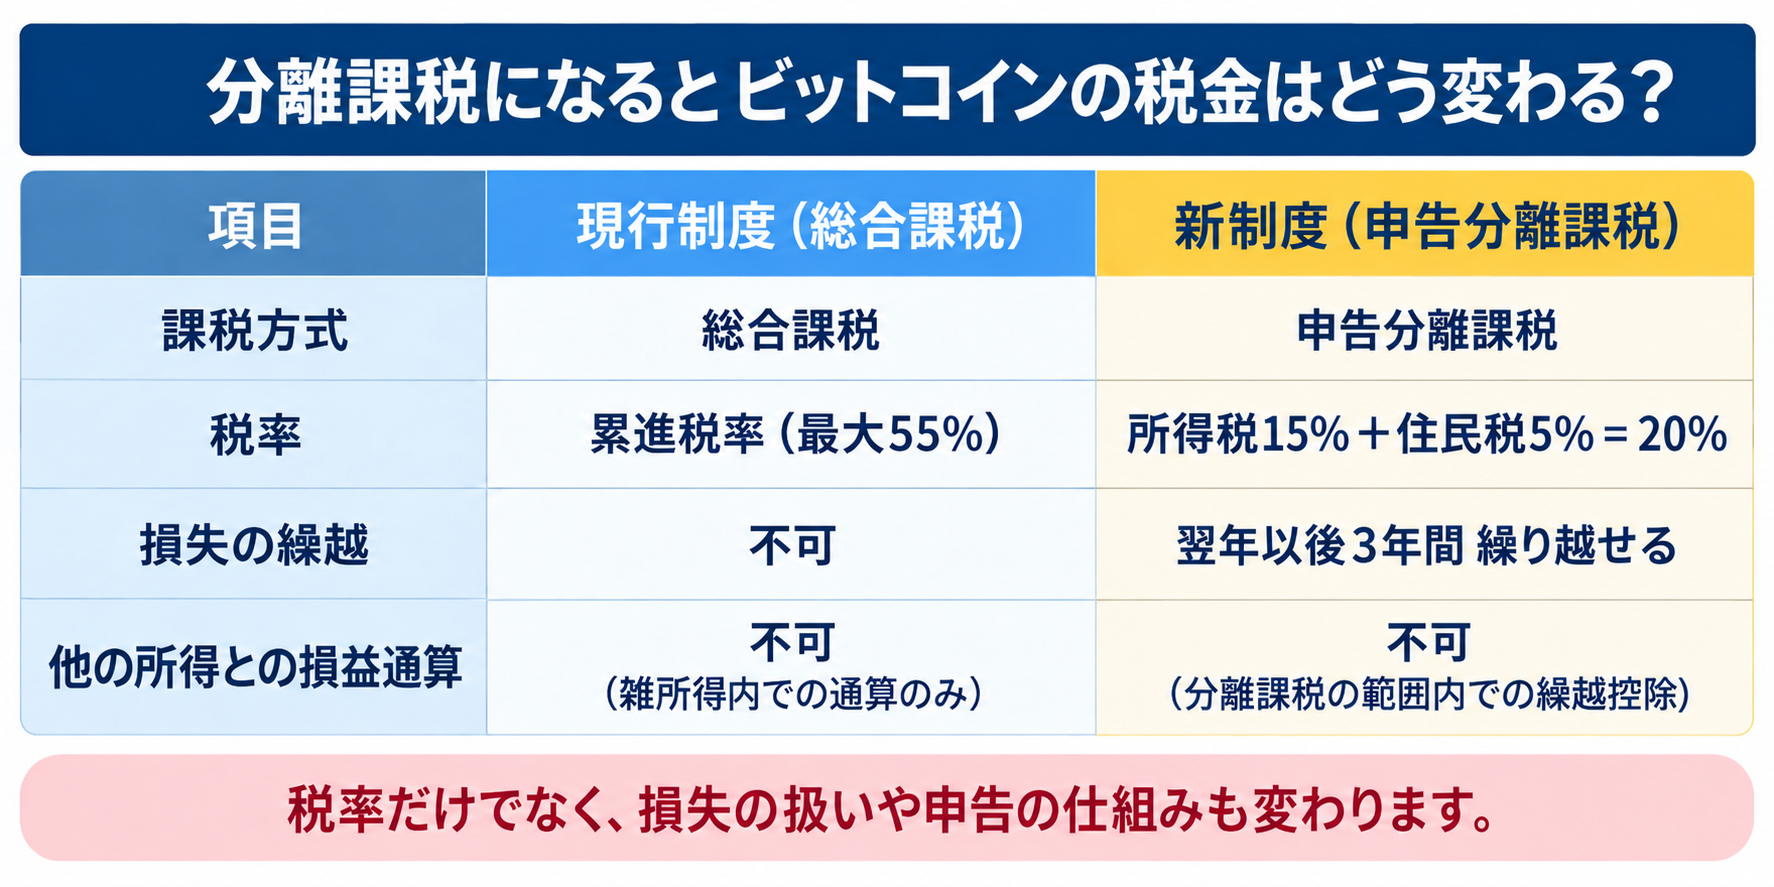
新制度の対象となる一定の暗号資産取引では、現在の総合課税とは異なり、他の所得と分けて税額を計算する申告分離課税が適用されます。
公式の税制改正資料では、対象となる譲渡所得等について所得税15%と個人住民税5%の合計20%で課税する内容が示されています。
一定の取引は所得税15%・住民税5%の分離課税
分離課税では、対象となる暗号資産の譲渡所得等を給与所得などの総合課税の所得とは別枠で計算します。
そのため、総合課税のように他の所得と合算した結果によって対象部分の税率が累進的に変化する仕組みではありません。
一方で、税制上の対象にならない暗号資産取引まで一律に20%になるわけではない点には注意が必要です。
また、実際の税額計算では復興特別所得税などの扱いも確認する必要があるため、単純に利益へ20%を掛ければ申告額が完成するとは限りません。
損失を翌年以後3年間繰り越せる
新制度では、対象となる暗号資産の譲渡で生じた損失のうち、その年の対象所得から控除しきれない金額について、一定の要件のもとで翌年以後3年間の繰越控除が可能になります。
これは、損失が出た年と利益が出た年が異なる場合に、税務上の損益を一定期間調整できる仕組みです。
ただし、繰越控除を利用するには確定申告などの要件を満たす必要があるため、損失が自動的に翌年へ引き継がれると考えないようにしましょう。
取引履歴や取得価格の記録を保存しておくことは、将来の損失繰越を確認するうえでも重要です。
他の所得との損益通算とは分けて考える
損失の3年間の繰越控除が認められても、給与所得や事業所得などの総合課税の所得と自由に損益通算できるわけではありません。
公式資料では、対象となる暗号資産の譲渡損失について、他の総合課税所得との損益通算を適用しないことが示されています。
「翌年へ損失を繰り越せること」と「別の種類の所得から損失を差し引けること」は別の制度として整理すると理解しやすくなります。
ビットコインならすべて分離課税になるとは限らない
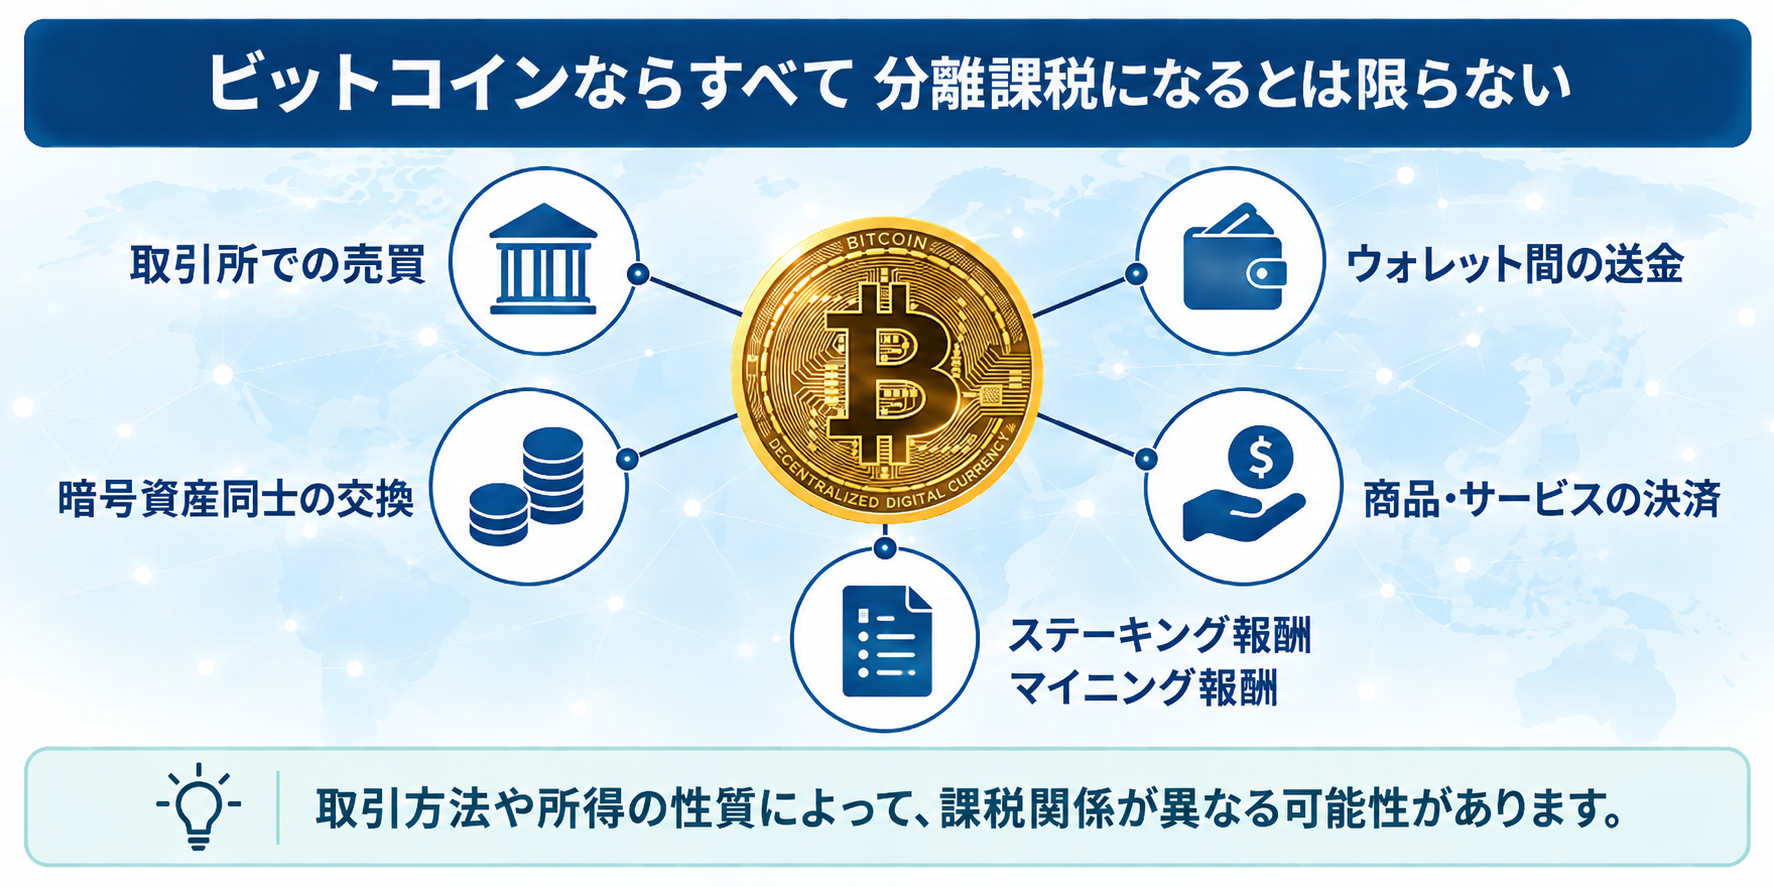
分離課税については、ビットコインを扱ったすべての取引が一律に同じ税制へ変わると考えないことが重要です。
税制改正では、対象となる暗号資産や取引相手、取引方法に条件が設けられています。
対象は一定の「特定暗号資産」の取引
公式の税制改正資料では、日本の金融庁に登録された暗号資産交換業者で取り扱われ、金融商品取引に関する登録簿に登録されている暗号資産などを「特定暗号資産」として、一定の譲渡等を分離課税の対象とする仕組みが示されています。
したがって、暗号資産という名称だけで新制度の対象かどうかを判断することはできません。
実際の適用時には、自分が取引する暗号資産と取引方法が制度上の条件を満たしているかを確認する必要があります。
取引方法によって課税関係が異なる可能性がある
暗号資産には、国内の登録事業者を通じた売買、暗号資産同士の交換、ウォレット間の移転、海外を含むさまざまな環境での取引、デリバティブ取引などがあります。
新制度の対象範囲は取引の形態によって異なる可能性があるため、「ビットコインだから20%」と一括して判断するのは適切ではありません。
特に、対象取引の範囲や報告制度については、制度開始時点の公式情報を確認することが重要です。
報酬などの所得は売却益と分けて確認する
暗号資産から所得が生じる場面は、単純な売却だけではありません。
仕事の報酬として暗号資産を受け取る場合や、サービス提供の対価として受け取る場合などは、売却による譲渡所得等とは所得の発生原因が異なります。
分離課税の制度が始まった後も、暗号資産に関係するすべての所得が同じ税率になるとは限らないため、所得が生じた原因ごとに確認してください。
分離課税開始前に確認しておきたい3つのポイント
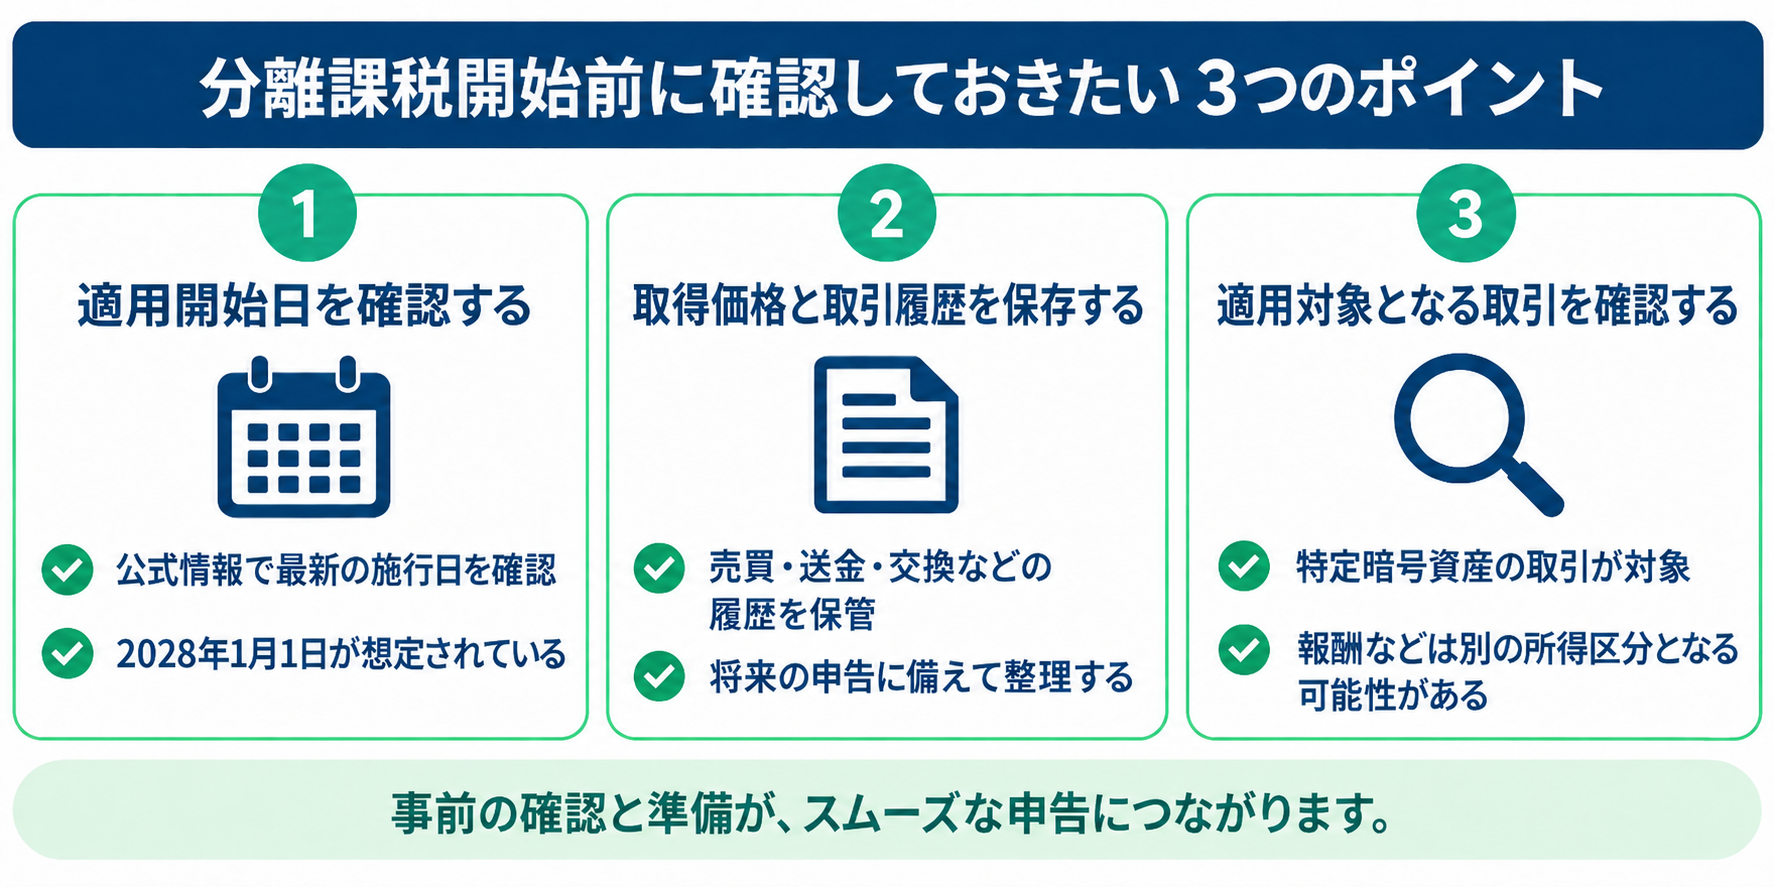
制度開始前に重要なのは、将来の税制を見越して取引を急ぐことではなく、制度が変わっても正しく損益を確認できる状態を整えることです。
特に、適用開始日、取引履歴、対象取引の3点を確認できるようにしておくと、制度変更後の申告準備がしやすくなります。
適用開始日を公式情報で確認する
最も重要なのは、分離課税の正式な適用開始日を公式情報で確認することです。
税制については、方針が発表された段階、法律が成立した段階、関連法が施行された段階、税制の適用が始まった段階を分けて理解してください。
報道やSNSの「20%になった」という短い情報だけで判断せず、適用対象となる年分を確認することが大切です。
取得価格と取引履歴を保存する
税制が変わっても、利益や損失を計算するためには取得価格と取引履歴が必要です。
購入日、数量、購入金額、売却日、売却金額、手数料、暗号資産同士の交換履歴などを確認できる状態にしておきましょう。
複数の取引環境を利用している場合は、履歴が分散しやすいため、定期的にデータを保存しておくと後から確認しやすくなります。
記録が不足すると取得費の確認や損益計算が難しくなるため、税制変更の有無にかかわらず取引記録の整理は重要です。
適用対象となる取引を確認する
制度開始時には、「分離課税が始まったか」だけでなく、「自分の取引が分離課税の対象か」まで確認する必要があります。
対象となる暗号資産か、対象となる取引相手か、取引方法が制度の条件を満たしているか、売却以外の所得はどのように扱われるかを確認してください。
ひとつの情報源だけで判断せず、公式情報や信頼できる複数の情報源を照合すると誤解を減らせます。
ビットコイン分離課税に関するよくある質問
ここでは、ビットコインの分離課税について検索時に生じやすい疑問をまとめます。
開始時期と対象範囲を分けて考えることが、制度を正しく理解するポイントです。
分離課税はもう始まっていますか?
現時点では、分離課税の適用開始前として考える必要があります。
一定の暗号資産取引を分離課税とする制度は整備されていますが、適用開始は関連する金商法などの改正法の施行時期と連動しています。
現在の取引について新制度がすでに適用されていると考えず、その年分に適用される税制を確認してください。
2028年1月から必ず始まりますか?
国会での政府答弁では、現時点では2028年1月1日の開始を考えていると説明されています。
一方、税制上のルールは関連法の施行日の属する年の翌年1月1日を適用開始日とする仕組みです。
そのため、申告時には「2028年」という情報だけでなく、正式な施行日と最新の公式案内を確認してください。
税率は一律20%になりますか?
新制度の対象となる一定の暗号資産の譲渡所得等については、所得税15%と個人住民税5%の合計20%で分離課税する内容が示されています。
ただし、暗号資産に関連するすべての所得が新制度の対象になるわけではありません。
また、復興特別所得税なども関係するため、実際の税額は最新の計算方法に沿って確認してください。
損失は翌年に繰り越せますか?
対象となる暗号資産の譲渡損失については、一定の要件のもとで翌年以後3年間の繰越控除が可能になる制度が設けられています。
ただし、対象取引や確定申告などの要件があるため、損失が発生した場合はその年の申告ルールを確認する必要があります。
ビットコイン分離課税は開始条件を確認して備えよう
ビットコインの分離課税は、一定の暗号資産取引を対象とする制度が整備され、関連する金融制度の改正と連動して適用が始まる仕組みです。
税制上の適用開始日は、関連する金商法などの改正法が施行された年の翌年1月1日とされており、政府答弁では現時点で2028年1月1日の開始が想定されています。
新制度では、対象取引について20%の申告分離課税と3年間の損失繰越が設けられていますが、すべての暗号資産取引が同じ扱いになるわけではありません。
制度開始に備えるうえでは、正式な適用開始日を確認し、取得価格や取引履歴を保存し、自分の取引が対象となるかを確認することが重要です。
実際の申告時には、最新の公式情報を複数確認し、その年分に適用されるルールに沿って損益計算と確定申告を行いましょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。