ビットコイン積立シミュレーション|計算方法と見方

ビットコインを積み立てる場合、「毎月1万円なら数年後の投資元本はいくらになるのか」「価格が変動すると評価額はどう変わるのか」と気になる方も多いでしょう。
ビットコイン積立シミュレーションを使うと、毎月の積立額と期間から投資元本を計算したり、価格条件を仮定してビットコインの保有数量や評価額を試算したりできます。
ただし、シミュレーションは将来のビットコイン価格や利益を予測するものではありません。
過去の価格データを使った試算も、過去の条件で積み立てていた場合の結果であり、今後も同じ結果になることを示すものではありません。
この記事では、ビットコイン積立シミュレーションの計算方法を、積立額・期間別の具体例とともに解説します。
数字だけでなく、平均取得価格や評価額の見方、結果を過信しないための注意点まで確認していきましょう。
ビットコイン積立シミュレーションでわかること
積立元本は「毎月の金額×期間」で計算できる
ビットコイン積立シミュレーションで最初に確認したいのは、「投資元本」と「評価額」は別の数字だということです。
投資元本は、自分が実際に積み立てた金額の合計です。
積立元本は「毎月の積立金額×積立月数」で計算できます。
たとえば、毎月1万円を3年間積み立てた場合、1万円×36か月で積立元本は36万円です。
ビットコイン価格が上昇しても下落しても、自分が拠出した積立元本は36万円のままです。
シミュレーションを見るときは、まず「いくら積み立てたか」を確認し、その後に「保有資産がいくらと評価されているか」を比較すると理解しやすくなります。
評価額は購入価格と現在価格によって変化する
評価額は、積立元本だけでは決まりません。
毎回異なるビットコイン価格で購入するため、それぞれの購入時点で取得できるBTC数量が変化します。
基本的な評価額は「合計保有BTC数量×評価時点のBTC価格」で確認できます。
積立元本が36万円でも、評価時点の価格が平均取得価格より低ければ評価額は36万円を下回る可能性があります。
反対に、評価時点の価格が平均取得価格を上回れば評価額が元本より大きくなる場合があります。
暗号資産には価格変動があるため、シミュレーションでは元本と評価額を分けて確認することが重要です。
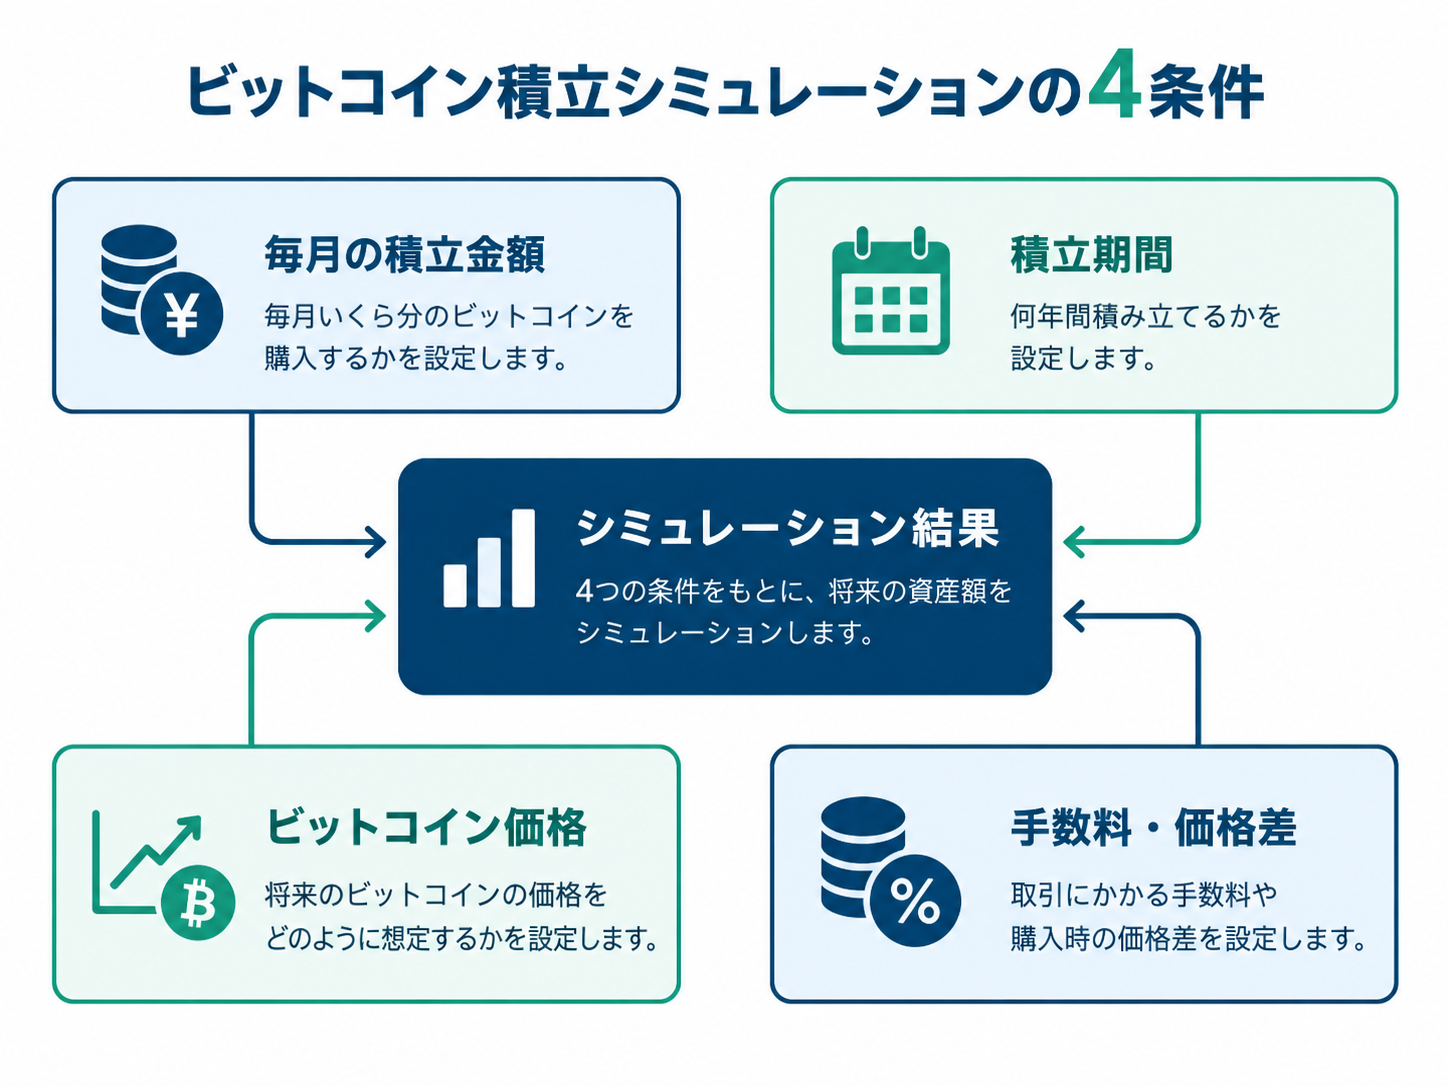
シミュレーションに必要な4つの条件
毎月の積立金額
最初に設定するのが、1回あたりまたは1か月あたりの積立金額です。
たとえば月5,000円、月1万円、月3万円など、複数の条件を並べて比較すると累計負担額の違いを把握しやすくなります。
積立額を決める際は、評価額がどの程度になるかだけでなく、日常生活に必要な資金を圧迫しないかという視点も欠かせません。
積立期間
同じ月1万円でも、1年間と10年間では積立元本が大きく異なります。
1年間なら12万円、10年間なら120万円です。
長期間のシミュレーションほど最終的な数字が大きく見えやすいため、評価額だけでなく累計の拠出額も確認しましょう。
各回のビットコイン価格
実際の積立では、毎回同じビットコイン価格で購入できるわけではありません。
同じ1万円を積み立てても、価格が低いときは比較的多くのBTCを購入でき、価格が高いときは購入数量が少なくなります。
過去データを使って細かく試算する場合は、それぞれの購入日時に対応する価格条件が必要です。
手数料や価格差
実際の取引結果には、表示価格だけでなく手数料や売買価格の差などが影響する場合があります。
シミュレーターによっては、これらのコストを計算へ含めていないことがあります。
同じ積立額と価格推移でも、適用される購入価格やコストが異なれば取得できるBTC数量も変わるため、試算条件を確認することが大切です。
積立額・期間別に元本をシミュレーション
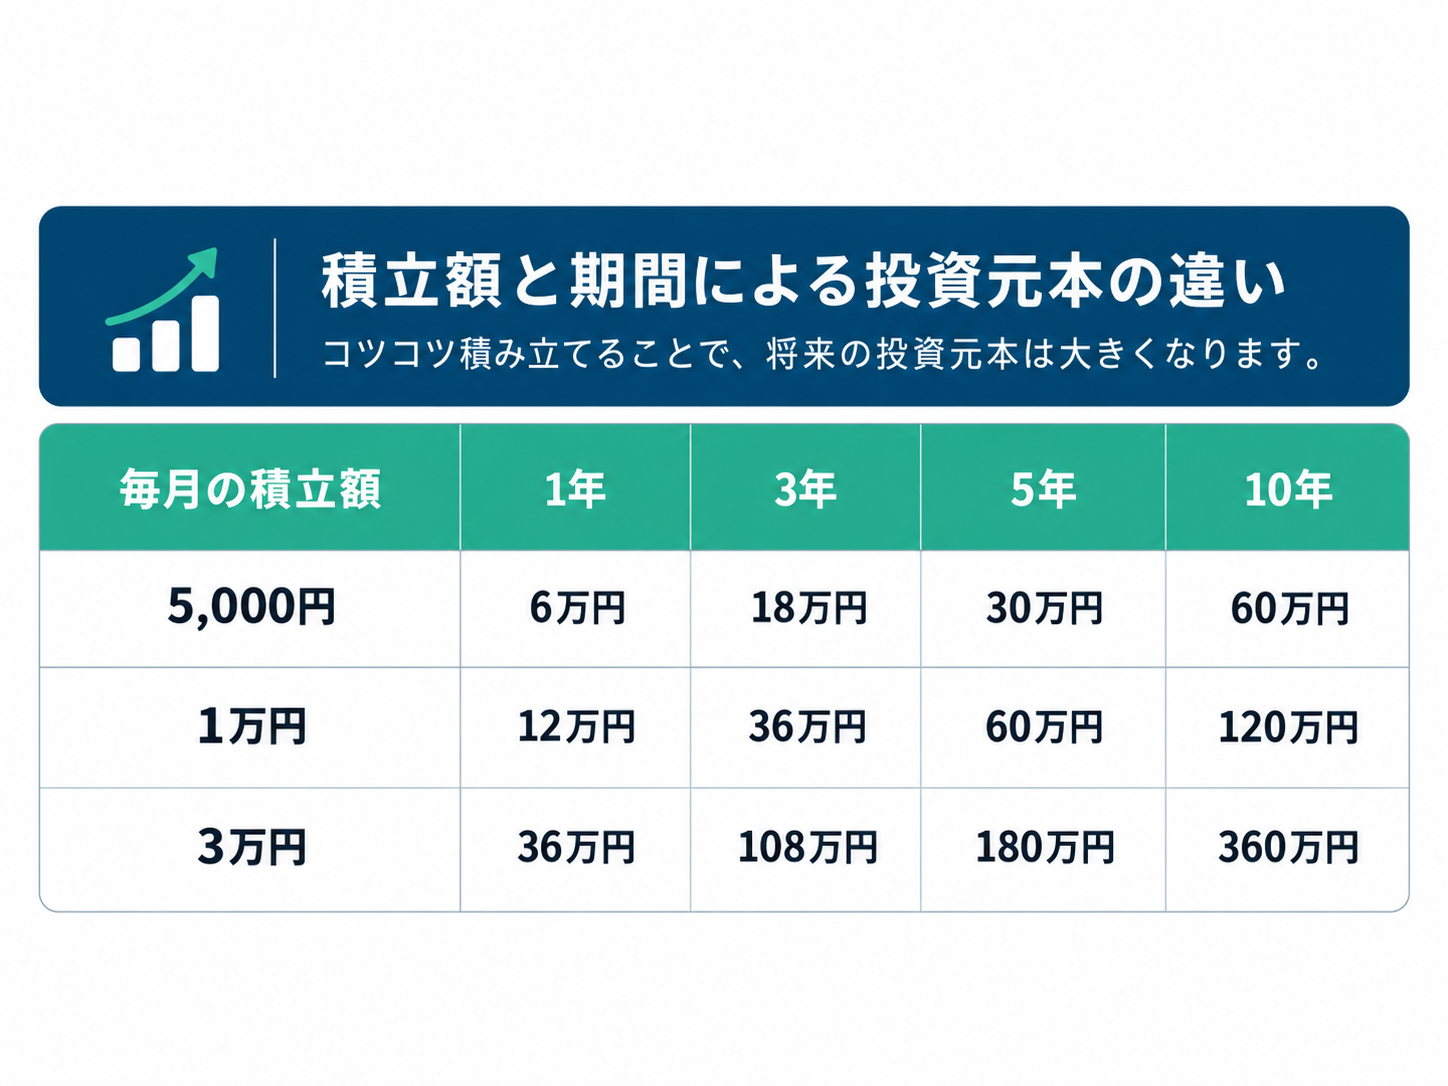
まずは価格変動を考えず、毎月いくら積み立てると元本がいくらになるかを確認してみましょう。
毎月の積立額 | 1年 | 3年 | 5年 | 10年 |
|---|---|---|---|---|
5,000円 | 6万円 | 18万円 | 30万円 | 60万円 |
1万円 | 12万円 | 36万円 | 60万円 | 120万円 |
3万円 | 36万円 | 108万円 | 180万円 | 360万円 |
この表はビットコイン価格の変動を含めず、積立金額だけを合計したものです。
毎月5,000円の場合
毎月5,000円なら、1年間の積立元本は6万円です。
3年間では18万円、5年間では30万円、10年間では60万円になります。
少額のシミュレーションでも、長期間では累計額が大きくなるため、最終評価額だけではなく「合計でいくら積み立てる設定か」を確認しましょう。
毎月1万円の場合
毎月1万円なら、1年間で12万円、3年間で36万円、5年間で60万円です。
10年間では積立元本が120万円になります。
月単位では小さく見える金額でも、期間が長くなるほど累計額は大きくなります。
シミュレーションは将来の利益を見るためだけでなく、長期で負担する金額を確認するためにも使えます。
毎月3万円の場合
月3万円の場合、1年間で36万円、5年間で180万円、10年間では360万円です。
積立額を大きくすると購入できるBTC数量も増えますが、価格下落時の評価損額も大きくなる可能性があります。
積立額が大きいほど有利と考えるのではなく、自分が無理なく継続できる範囲で複数の金額を比較することが重要です。
ビットコイン積立の評価額を計算する方法
購入数量を積み上げる
価格変動を含めたビットコイン積立シミュレーションでは、各回の購入数量を積み上げて計算します。
基本的な購入BTC数量は「積立金額÷購入時のBTC価格」で求められます。
同じ1万円でも、BTC価格が低い回ほど取得できるBTC数量は多くなり、価格が高い回ほど少なくなります。
実際のシミュレーションでは、この計算を積立回数分繰り返し、取得したBTC数量を合計します。
平均取得価格を計算する
積立投資では、平均取得価格を確認すると元本と現在価格の関係を把握しやすくなります。
平均取得価格は、基本的に「累計購入金額÷合計購入BTC数量」で求めます。
たとえば合計36万円を使って0.02BTCを取得していた場合、平均取得価格は1BTCあたり1,800万円という計算になります。
これは計算方法を説明するための仮定例であり、実際のビットコイン価格を示すものではありません。
現在価格から評価額を求める
評価額は「合計購入BTC数量×評価時点のBTC価格」で計算できます。
平均取得価格を100とした場合、評価時点の価格が80なら元本に対して低い評価になり、120なら元本より高い評価になるという関係です。
ここで重要なのは、価格条件を変えれば評価額も変わるため、1つの結果だけを将来の見通しとして扱わないことです。
複数の価格条件を並べて確認すると、価格変動が資産評価へ与える影響を理解しやすくなります。
ドルコスト平均法をシミュレーションで理解する
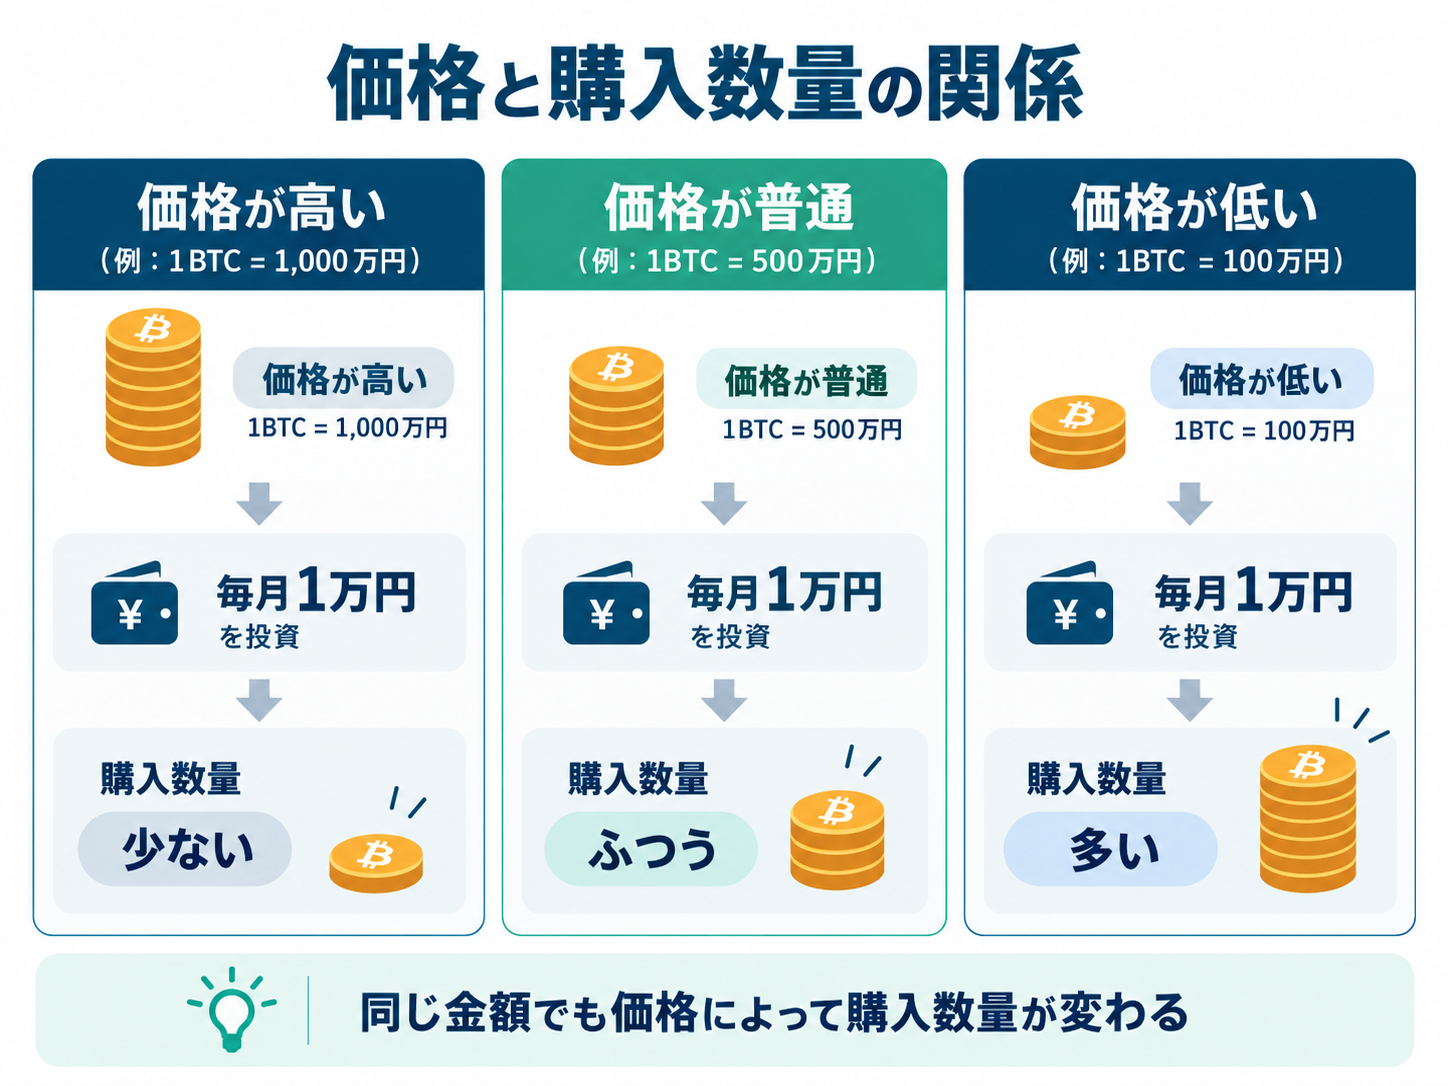
価格が高いと購入数量は少なくなる
一定額を定期的に購入する考え方は、一般にドルコスト平均法と呼ばれます。
毎月の積立額が1万円で固定されている場合、ビットコイン価格が高いほど1万円で取得できるBTC数量は少なくなります。
購入タイミングを複数回に分けるため、一度の価格だけで全額を購入する方法とは購入価格の分散の仕方が異なります。
価格が低いと購入数量は多くなる
反対に、価格が低いときは同じ金額でも多くのBTCを取得できます。
たとえば価格が半分になれば、同じ積立金額で購入できる数量は単純な計算上は約2倍になります。
このように一定額を積み立てると、価格と購入数量は反対方向に動きます。
平均取得価格を下げることが保証される方法ではない
ドルコスト平均法は、積立を続ければ必ず平均取得価格が下がる仕組みではありません。
価格が継続的に上昇する局面では、後から購入するほど購入価格が高くなる場合があります。
また、購入時期を分散してもビットコイン自体の価格変動リスクがなくなるわけではありません。
「積立なら損をしない方法」ではなく、「購入時期を複数回に分散する方法」と理解しておくことが重要です。
シミュレーション結果を見るときの4つの注意点
過去実績を将来価格の予測に使わない
過去価格を利用したバックテストは、その期間に実際に起きた価格変動を使って計算した結果です。
過去に良好な結果だったとしても、同じ価格推移が今後繰り返されるとは限りません。
過去シミュレーションは「その条件では過去にどうなったか」を確認する参考情報として扱い、将来の収益予測とは分けて考えましょう。
手数料や価格差を確認する
シミュレーター上の評価額と実際の取引結果が完全に一致するとは限りません。
購入時に適用される価格、手数料、売買価格の差などによって、実際に取得できるBTC数量は変化します。
試算するときは、コストを含む計算なのか、どの価格を前提にしているのかを確認してください。
評価額は短期間でも大きく変わる可能性がある
ビットコインを含む暗号資産には価格変動があります。
シミュレーション時点で評価額が元本を上回っていても、その後の価格変化によって元本を下回る可能性があります。
利益側のケースだけではなく、評価額が減少する条件も合わせて試算するとリスクを把握しやすくなります。
売却などで利益が確定した場合は税務も確認する
積立で取得したビットコインを売却したり、別の取引に使用したりする場合は、取引内容によって税務上の確認が必要になることがあります。
税務上の取扱いは個別の取引内容や制度変更によって異なる可能性があるため、実際に申告などを行う際は最新の公的情報を確認してください。
シミュレーションでは評価額だけを見るのではなく、将来取引を行う場合に税務確認が必要になり得ることも把握しておきましょう。
自分に合った積立条件を決める手順
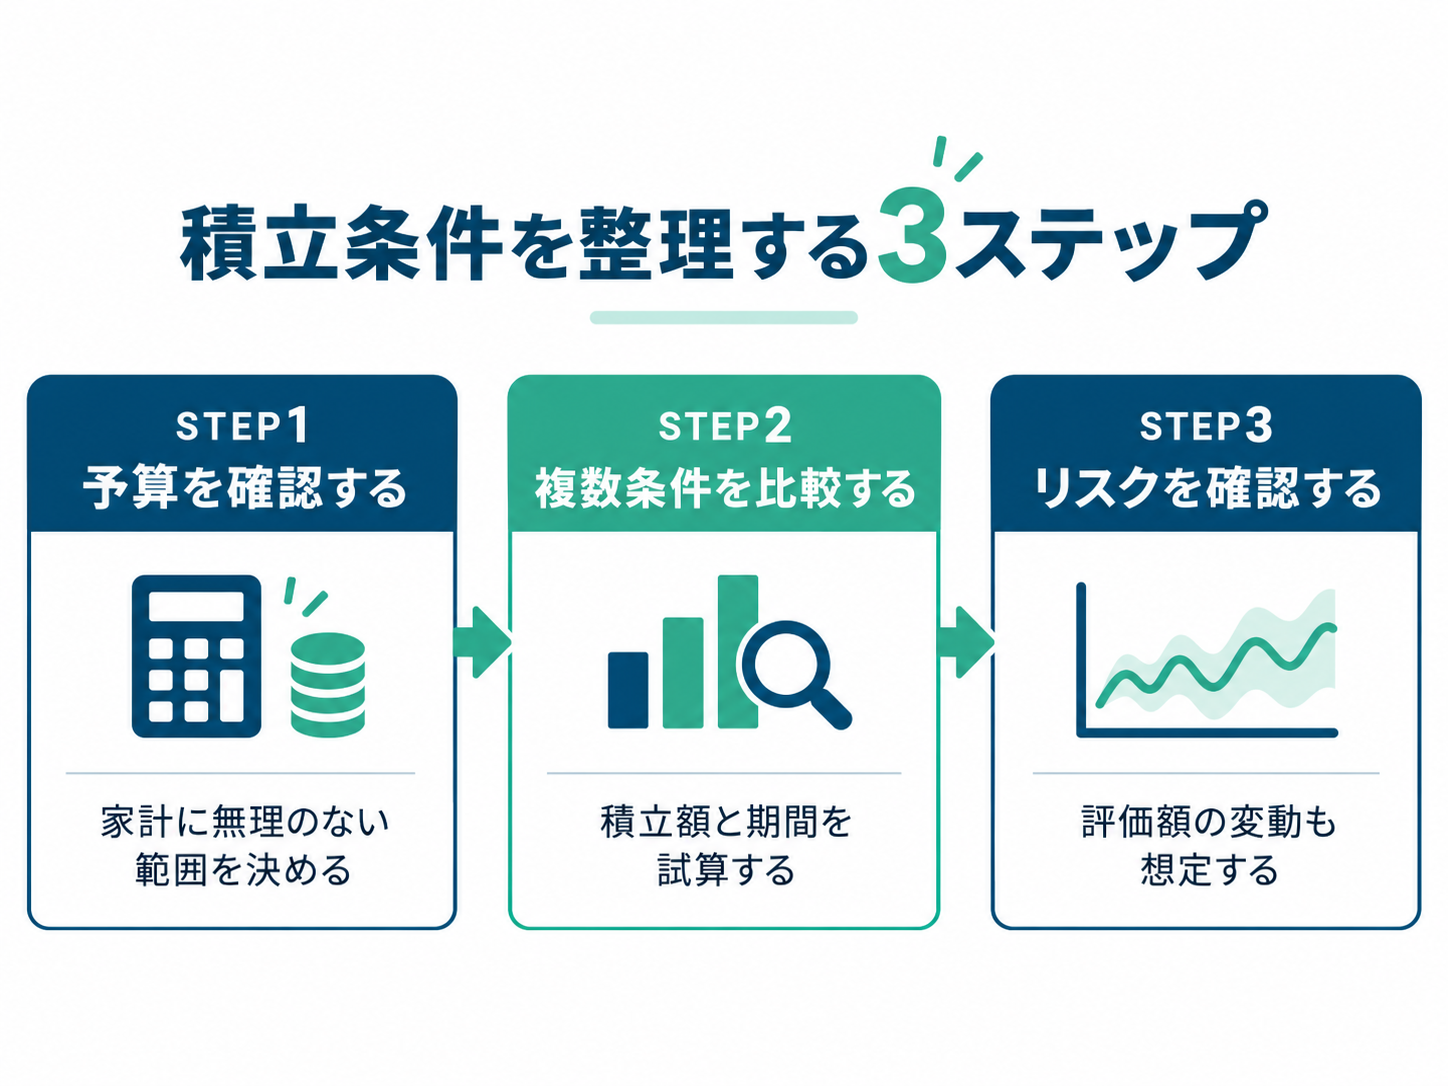
家計に無理のない積立上限を決める
積立シミュレーションでは、最も評価額が大きくなる条件を探すより、無理なく継続できる条件を整理することが重要です。
最初に、生活費や近い将来に使う予定の資金とは分けて、毎月どの程度なら負担できるかを考えます。
月5,000円、月1万円、月2万円など複数の条件を用意し、年間と数年間の累計額まで確認すると現実的に比較できます。
複数の積立額と期間を比較する
次に、積立額と期間を組み合わせて複数パターンを比較します。
たとえば「月5,000円×5年」「月1万円×5年」「月1万円×10年」のように条件を変えると、元本がどのように増えるかを把握できます。
さらに価格条件も複数設定すれば、元本・保有数量・評価額の関係をまとめて確認できます。
評価額ではなく許容できる損失も確認する
シミュレーションでは、評価額が増えるケースだけでなく元本を下回るケースも確認しましょう。
たとえば元本60万円に対し、評価額60万円、48万円、36万円という複数ケースを並べれば、価格変動時の金額差を具体的に確認できます。
これは将来の下落率を予測するものではなく、自分がどの程度の評価損なら受け止められるかを整理するためのストレステストです。
許容できる範囲を先に考えることで、積立額を家計とリスクの両面から見直しやすくなります。
シミュレーションは将来予測ではなく条件整理に使う
ビットコイン積立シミュレーションを活用すると、毎月の積立金額や期間から投資元本を計算し、購入数量、平均取得価格、評価額の関係を整理できます。
基本となる考え方は、「積立元本=毎月の積立金額×積立月数」「購入BTC数量=積立金額÷購入時のBTC価格」「平均取得価格=累計購入金額÷合計購入BTC数量」「評価額=合計保有BTC数量×評価時点のBTC価格」です。
たとえば毎月1万円なら、3年間の元本は36万円、5年間なら60万円、10年間なら120万円です。
ただし、実際の評価額はビットコイン価格、購入タイミング、手数料や価格差などによって変化します。
過去価格を使ったシミュレーションで良好な結果が出ても、同じ値動きが将来繰り返されるとは限りません。
ビットコイン積立シミュレーションは「将来いくらになるかを当てる道具」ではなく、「自分がいくら積み立てるのか」「価格が変化したとき評価額がどう動くのか」「どの程度の変動なら許容できるのか」を整理する道具として使うのが適切です。
まずは複数の積立額と期間を比較し、元本と評価額を分けて確認したうえで、下落側の条件も含めて無理のない範囲を整理しましょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。