
ビットコインで利益が出ると、「いくらから税金がかかるのか」「20万円以下なら申告しなくてよいのか」「日本円に換金していなければ問題ないのか」と疑問に感じる方もいるでしょう。
個人がビットコインを売却・使用して得た利益は、現行制度では事業所得などに該当するケースを除き、原則として雑所得として扱われます。
ただし、税金が関係するのは日本円に売却した場合だけではありません。
別の暗号資産への交換や、ビットコインを使った商品・サービスの購入でも、利益が生じていれば所得計算が必要になる場合があります。
また、よく知られている「20万円」という数字も、すべての人に共通する非課税枠ではありません。
この記事では、ビットコインの利益にかかる税金について、課税されるタイミング、利益の計算方法、確定申告が必要になる条件、税率、損失、税制改正まで順番に解説します。
税務上の取り扱いは個人の所得状況や取引方法によって異なるため、実際に申告する際は申告年の公的情報をご確認ください。
ビットコインの利益には原則として税金がかかる
個人の利益は原則「雑所得」として扱われる
個人がビットコインを売却したり使用したりして利益が生じた場合、事業所得など別の所得区分になるケースを除き、現行制度では原則として雑所得に区分されます。
そのため、取引で受け取った金額のすべてに税金がかかるのではなく、取得価額や必要経費などを差し引いて所得金額を計算することが基本です。
たとえば30万円で取得したビットコインを60万円で売却した場合、手数料などを考慮しない単純な差額は30万円です。
この場合、60万円そのものではなく、取得にかかった30万円を差し引いた利益部分をもとに税金を考えます。
なお、暗号資産取引の規模や帳簿書類の保存状況、事業との関係などによって所得区分が異なる場合があるため、継続的で大規模な取引を行っている場合は個別の確認が必要です。
保有しているだけの含み益は原則として課税が確定しない
ビットコインの価格が購入時より上昇していても、単に保有しているだけであれば、その値上がり分は含み益です。
含み益の段階では通常、売却や使用によって利益が実現していないため、その値上がりだけを理由として所得税の計算を行うものではありません。
一方で、ビットコインを売却したり、別の暗号資産と交換したり、商品やサービスの支払いに使ったりすると、所得計算が必要になる場合があります。
「価格が上がった状態」と「利益が確定した状態」を分けて考えることが、ビットコインの税金を理解する第一歩です。
ビットコインで税金が発生する代表的な3つのタイミング
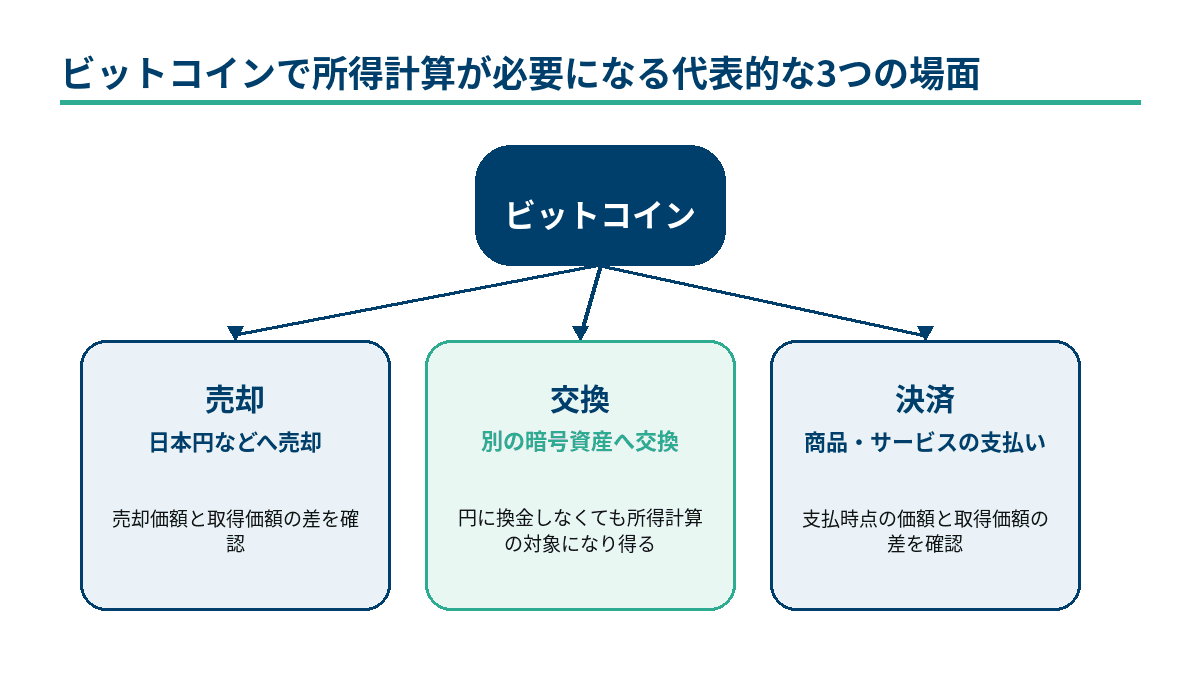
ビットコインを日本円などに売却したとき
最も分かりやすいのが、保有するビットコインを日本円などに売却したケースです。
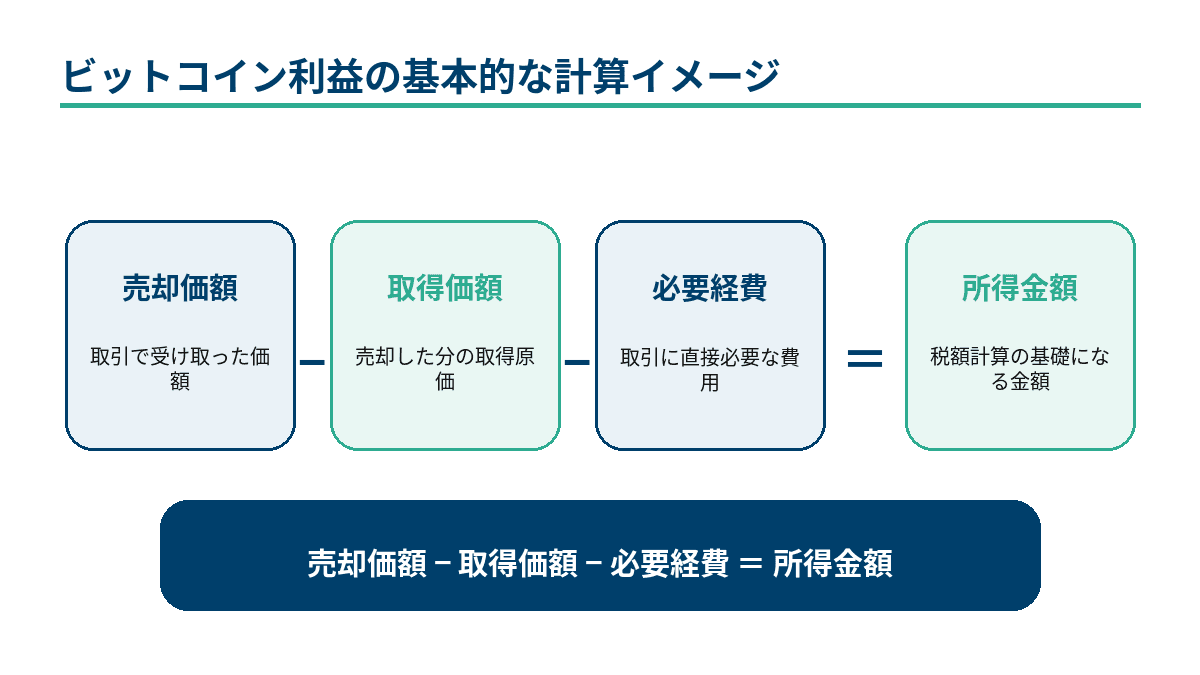
基本的には、売却価額から売却したビットコインの取得価額と必要経費を差し引いて所得金額を求めます。
たとえば30万円相当で取得したビットコインを60万円で売却し、売却に直接関係する費用が1万円だった場合、単純化した所得は29万円です。
実際には複数回の購入があることも多いため、平均取得単価を計算したうえで売却分の取得価額を求めます。
ビットコインを別の暗号資産に交換したとき
見落としやすいのが、ビットコインを別の暗号資産に交換した場合です。
日本円を一度も受け取っていなくても、保有していたビットコインを別の資産と交換した時点で所得計算が必要になる場合があります。
そのため、「円に換金していないから利益は確定していない」と一律に判断することはできません。
複数の暗号資産を頻繁に交換している場合は、取得時点と交換時点の価額を取引ごとに整理することが重要です。
ビットコインで商品やサービスを購入したとき
ビットコインを決済手段として使用した場合も、所得計算が必要になることがあります。
商品やサービスの購入に使った時点のビットコインの価額と、そのビットコインの取得価額との差額によって利益が生じていれば、その差額を確認します。
たとえば10万円で取得したビットコインが20万円相当になった時点で、20万円の商品購入に使用した場合、単純化すると10万円の値上がり分が所得計算の対象になります。
ビットコインの税金は「売却したか」だけでなく、「保有していた暗号資産を手放して別の価値を受け取ったか」という視点でも確認しましょう。
ビットコイン利益の税金を計算する基本
利益は売却価額から取得価額などを差し引いて求める
ビットコイン取引による所得は、収入金額から取得価額などの原価と必要経費を差し引いて計算するのが基本です。
売却した金額と利益額は同じではありません。
たとえば100万円分のビットコインを売却しても、そのビットコインの取得に90万円かかっていれば、手数料などを考慮しない単純な差額は10万円です。
年間の売却金額だけを見て確定申告の要否を判断せず、まず所得金額を計算する必要があります。
複数回購入した場合は平均取得単価を計算する
ビットコインを異なる価格で複数回購入している場合は、取得価額を一定の方法で計算します。
個人の暗号資産では総平均法または移動平均法を用い、評価方法を届け出ていない場合は原則として総平均法になります。
総平均法では、その年の購入をまとめて平均取得単価を求めるため、購入ごとに単純対応させる計算とは異なります。
取引回数が多い場合は、年間取引のデータをまとめてから計算した方が抜け漏れを防ぎやすくなります。
取引に直接必要な費用は必要経費になる場合がある
所得を得るために直接必要だった費用は、必要経費として所得金額から差し引ける場合があります。
売買に伴う一定の手数料などは、取得価額や必要経費として計算に反映することがあります。
一方で、パソコン代や通信費など私生活でも使用する費用は、支払った全額を自動的に経費にできるわけではありません。
経費として扱う場合は、取引との関係を説明できるように明細や領収書などを保存しておくことが大切です。
ビットコインの利益はいくらから確定申告が必要?
給与所得者は「20万円超」が一つの判断基準
年末調整を受けている一般的な給与所得者の場合、給与所得と退職所得以外の所得金額の合計額が20万円を超えると、所得税の確定申告が必要になるケースがあります。
ここで確認するのはビットコインだけの所得ではなく、給与所得と退職所得以外の各種所得を合計した金額です。
たとえばビットコインの所得が15万円で、別の副収入に関する所得が10万円であれば、合計額は25万円になります。
また、基準となるのは売却金額ではなく、取得価額や必要経費を差し引いた所得金額です。
20万円以下でも「非課税」とは限らない
「ビットコインの利益が20万円以下なら税金はかからない」という理解は正確ではありません。
20万円という基準は、一定の給与所得者について所得税の確定申告を省略できるかを判断するためのルールであり、所得そのものを一律に非課税とする制度ではありません。
所得税の確定申告が不要となる場合でも、住民税について別途申告が必要になる場合があります。
また、医療費控除など別の理由で所得税の確定申告をする場合は、20万円以下の所得も含めて申告する必要があります。
給与所得者以外は20万円だけで判断しない
個人事業を行っている人、給与を受け取っていない人、複数の収入がある人などは、一般的な給与所得者向けの20万円基準だけでは判断できません。
所得金額、所得控除、他の所得などを含めて、確定申告が必要かを確認する必要があります。
少額の利益であっても個人の状況によって扱いは変わるため、自分の所得状況に沿って確認しましょう。
ビットコイン利益に対する税率は所得によって変わる
現行制度では他の所得と合算する総合課税が基本
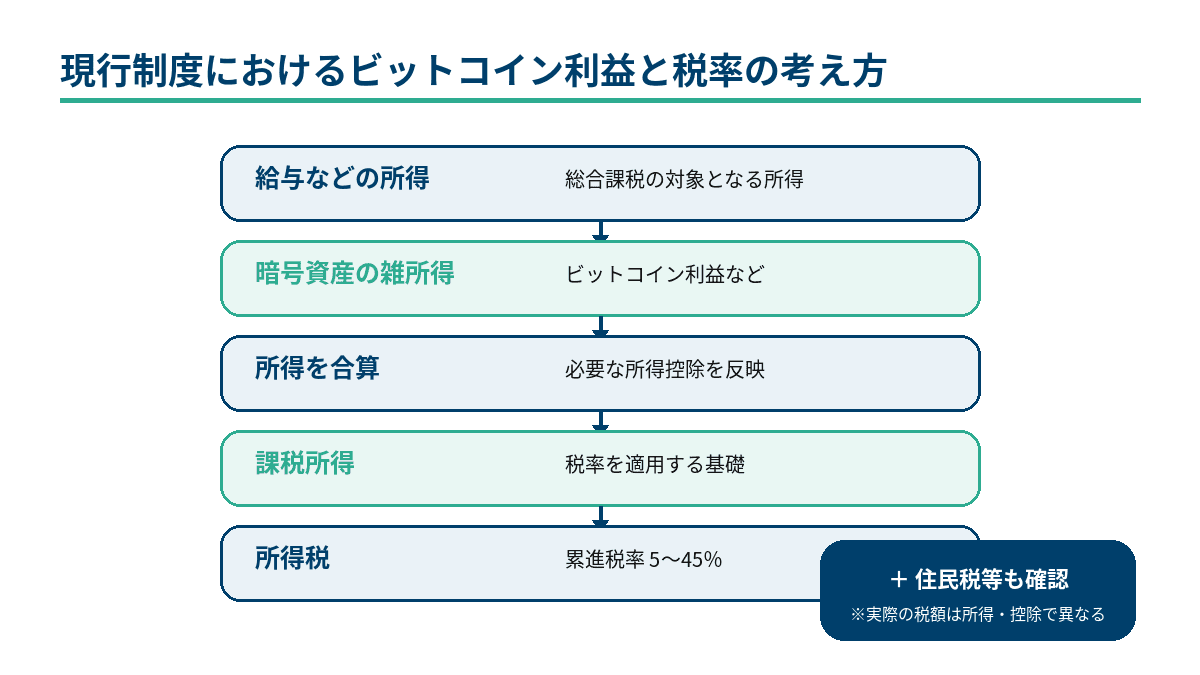
現行制度で個人のビットコイン利益が雑所得となる場合、基本的には給与所得など他の総合課税対象所得と合わせて課税所得を計算します。
所得税の税率は、分離課税となる所得を除き、課税所得に応じて5%から45%までの7段階に分かれています。
そのため、「ビットコイン利益には常に同じ税率がかかる」と考えることはできません。
同じ金額のビットコイン所得でも、給与所得など他の所得や所得控除の状況によって追加的な税負担は異なります。
所得税は課税所得全体に速算表を適用して計算するため、ビットコインの利益だけに一つの税率を掛ければ正確な税額になるわけではありません。
所得税だけでなく住民税なども確認する
ビットコインの利益を考える際には、所得税だけでなく住民税や復興特別所得税なども確認する必要があります。
住民税の具体的な税率や申告方法は居住する自治体によって確認事項があるため、公的な案内を確認しましょう。
利益が出た場合は、売却代金をすべて別の用途に使う前に、税額計算に必要な資金を把握しておくと申告時の負担を整理しやすくなります。
ビットコインで損失が出た場合の税務上の注意点
給与所得などとは原則として損益通算できない
現行制度でビットコイン取引による所得が雑所得に該当する場合、損失が生じても給与所得など他の所得から自由に差し引けるわけではありません。
たとえば給与所得があり、ビットコイン取引で損失が出たとしても、その損失をそのまま給与所得から差し引いて課税所得を減らすことは原則としてできません。
一方、同一年内に複数の暗号資産取引がある場合は、その年の暗号資産取引全体の損益を整理して所得金額を確認します。
損失があるときも、取引履歴を残して年間の損益を正しく把握することが重要です。
現行制度では翌年への損失繰越も原則できない
現行の雑所得として扱われる暗号資産取引では、その年に生じた損失を翌年以降の暗号資産利益から差し引く一般的な繰越控除制度はありません。
そのため、ある年に損失が出て翌年に利益が出ても、前年の損失を自動的に翌年へ持ち越して相殺できるわけではありません。
ただし、税制改正では一定の暗号資産取引について損失繰越制度が設けられる方向が示されているため、適用開始後は対象や要件の確認が必要です。
ビットコインの税制改正で何が変わる?
一定の取引は20%の申告分離課税へ移行する
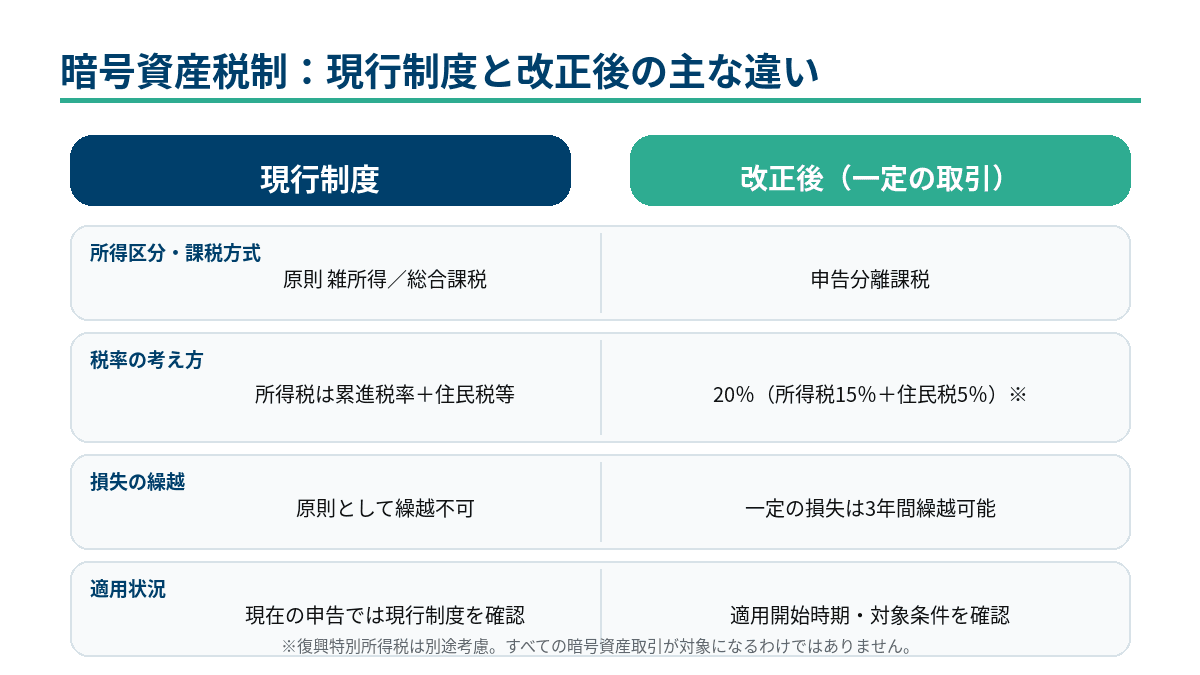
暗号資産の税制については、金融制度の改正を前提として、一定の暗号資産取引を他の所得と分けて課税する制度が示されています。
対象となる一定の取引では、所得税15%と個人住民税5%を合わせた20%の税率で課税する仕組みが予定されています。
ただし、すべてのビットコイン取引が無条件で20%になるわけではなく、対象となる暗号資産や取引方法などの条件があります。
現行制度で申告する年については、改正後の税率を先取りせず、その年に適用される制度で計算することが重要です。
一定の損失は3年間繰り越せる制度になる
改正後は、分離課税の対象となる一定の暗号資産取引で発生した損失について、一定の要件の下で翌年以後3年間の繰越控除を可能とする仕組みが示されています。
これは、現行の雑所得としての扱いと比べて大きな変更点です。
一方で、対象となる損失や申告要件を満たす必要があるため、単に暗号資産で損失が出れば必ず繰り越せるという制度ではありません。
改正が決まったことと適用開始は同じではない
税制改正の方向性が決まり、関連する金融制度の改正法が成立していても、新しい課税方式が直ちにすべての取引へ適用されるとは限りません。
新しい申告分離課税の適用開始日は、関連する金融制度改正の施行時期と連動する仕組みです。
そのため、申告する時点で適用開始日、対象となる暗号資産、対象取引、損失繰越の要件を公的情報で確認してください。
税制改正の記事を読むときは、「成立済み」「施行済み」「適用開始済み」を分けて確認すると誤解を防ぎやすくなります。
確定申告前に確認したいビットコイン取引の記録
1年間の売買・交換・決済を一覧化する
ビットコインの税金は、利益が出てからまとめて計算するより、取引履歴を日頃から整理しておく方が確認しやすくなります。
まず、その年に行った購入、売却、他の暗号資産との交換、商品やサービスの決済利用などを一覧化します。
複数の取引サービスやウォレットを利用している場合は、一つの取引履歴だけを見て全体を判断しないことが重要です。
入出庫や送金も含めて履歴を照合すると、同じ資産の移動を売買と誤認するミスを減らせます。
取得価額と必要経費を確認する
次に、売却や使用したビットコインをいくらで取得したのかを確認します。
複数回購入している場合は、採用している評価方法に沿って平均取得単価を計算します。
売買に関係する手数料や、所得を得るため直接必要だった費用がある場合は、明細や領収書などの根拠資料もまとめておきましょう。
取得価額が不明なままだと所得計算が難しくなるため、購入時の記録は売却後も確認できる状態で保存することが大切です。
最新の税制を公的情報で確認する
暗号資産の税制は制度変更が進んでいるため、古い記事だけを参考にして申告するのは避けた方がよいでしょう。
特に申告分離課税の適用開始時期、対象となる暗号資産、対象となる取引、損失繰越の条件は最新情報の確認が必要です。
ひとつの解説だけで判断せず、公的情報や複数の信頼できる情報源を確認してください。
複雑な交換取引や大きな取引額がある場合など、自分で判断しにくいケースでは税務の専門家への相談も選択肢になります。
ビットコインの利益にかかる税金で最初に確認すべきなのは、「いくら売却したか」ではなく、「どの取引で、いくらの所得が生じたか」です。
まずは1年間の取引履歴、取得価額、手数料などを整理し、自分の所得金額と確定申告の要否を確認しましょう。
この記事の著者

米国の大学で経済学を専攻しお金の流れについて興味を持つ。在学中にビットコインに興味を持ち、bitbankのメディアで寄稿を行う。2015年頃からビットコインのトレードを始め、デリバティブ情報も分析しながらトレードを行う。