ビットコインの相続税|確認ポイント5つを解説


この記事のポイント
- ビットコインは、金銭に見積もることができる経済的価値を持つため、相続税の対象となる財産です。
- 相続税評価では原則として相続開始時の価格を基準にし、ビットコイン以外の財産も合わせて基礎控除を超えるかを確認します。
- 確認ポイントは「課税対象であること」「相続開始時の価格で評価すること」「保有状況と保管方法を調べること」「他の遺産と合わせて相続税を計算すること」「相続後の取引では別の税務を確認すること」の5つです。
- 実際に相続が発生したら、まずビットコインの保有数量、保管場所、相続開始時の価格、取得履歴を整理し、最新の公的情報と個別の申告要否を確認してください。
家族がビットコインを保有したまま亡くなった場合、「ビットコインにも相続税がかかるのか」「どの価格で評価すればよいのか」と迷う方もいるでしょう。
ビットコインなどの暗号資産は、金銭に見積もることができる経済的価値を持つため、相続や遺贈によって取得すると相続税の課税対象になります。
ただし、相続したビットコインの金額にそのまま税率を掛ける仕組みではありません。
預貯金や不動産などの財産と合わせて相続財産全体を整理し、基礎控除などを踏まえて申告要否や税額を確認します。
また、ビットコインは価格が変動するため、相続税評価ではどの時点の価格を使うかが重要です。
この記事では、ビットコインの相続税について確認しておきたい5つのポイントと、相続発生後の基本的な流れ、事前に整理しておきたい情報を解説します。
ポイント1|ビットコインは相続税の対象になる
ビットコインは現金そのものではありませんが、金銭に見積もることができる経済的価値を持つ財産です。
そのため、被相続人が保有していたビットコインを相続や遺贈によって取得した場合は、原則として相続税の課税対象となります。
相続財産は預貯金や不動産のように形があるものだけではなく、経済的価値を持つ財産が広く対象になります。
暗号資産についても同じ考え方で扱われます。
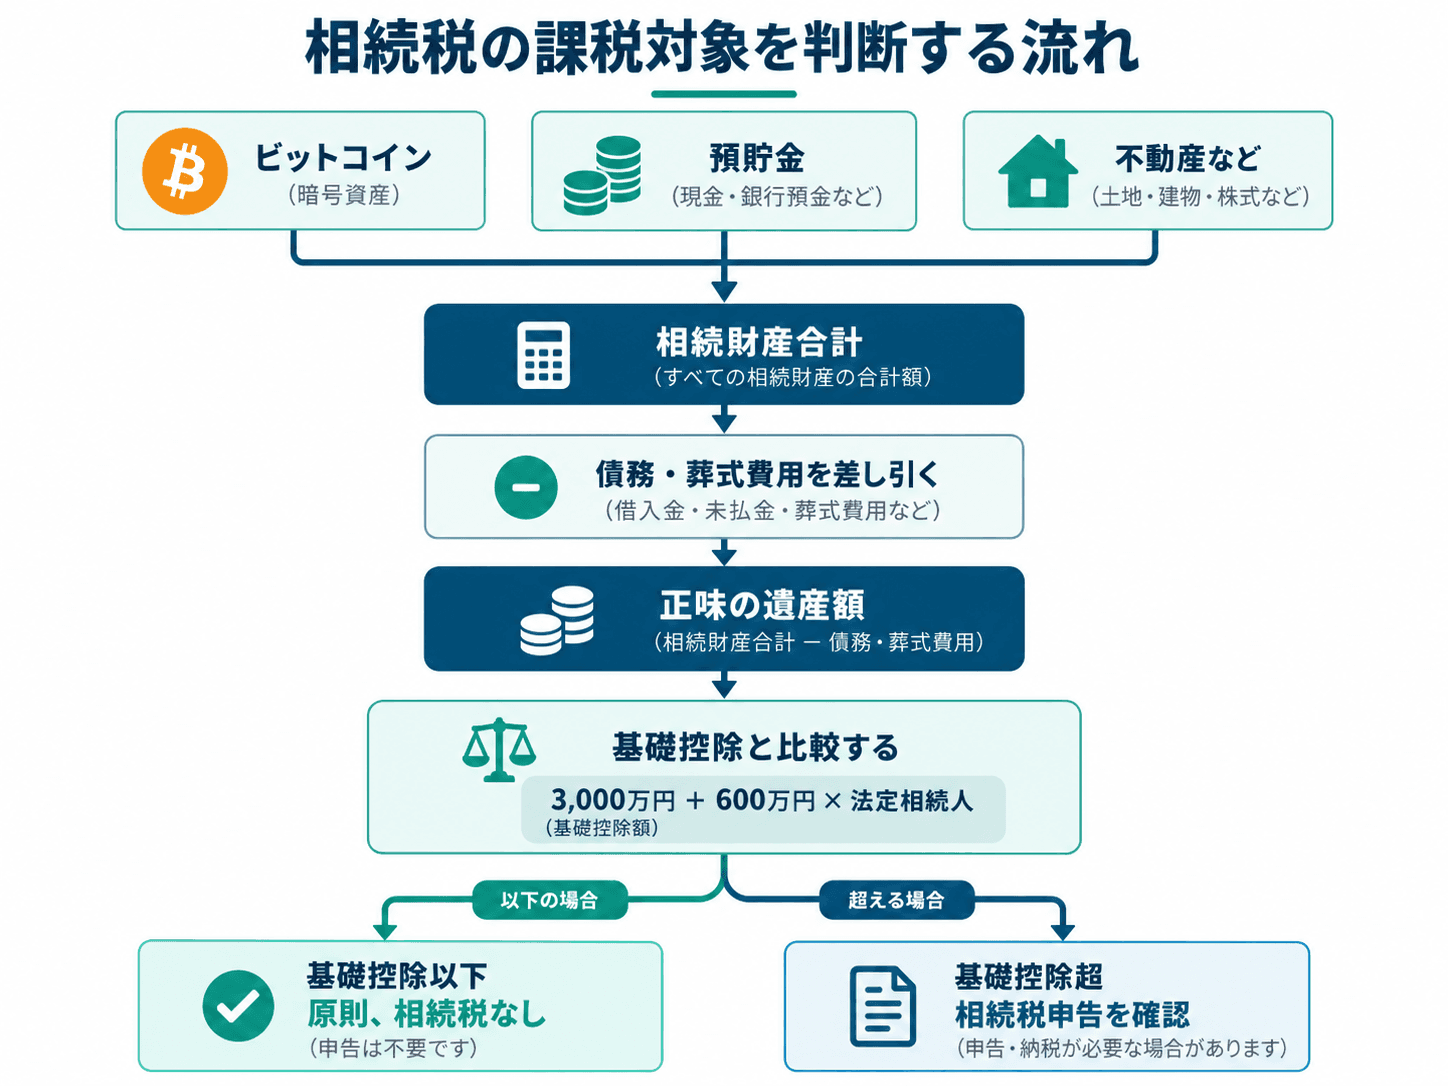
ビットコインだけで相続税を計算するわけではない
相続税は、ビットコインだけを切り離して計算するわけではありません。
ビットコイン、預貯金、不動産、有価証券などの財産を整理し、債務や葬式費用など税法上差し引ける項目を調整して正味の遺産額を求めます。
そのうえで基礎控除額を超えるかどうかを確認します。
そのため、ビットコインを保有していたという事実だけで、相続税が発生すると判断することはできません。
基礎控除以下なら原則として相続税はかからない
相続税には基礎控除があります。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
たとえば法定相続人が2人であれば、基礎控除額は4,200万円です。
正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
ただし、特例の適用を受けるために申告が必要になる場合などもあるため、実際の相続では税額だけでなく申告要否まで確認する必要があります。
ポイント2|相続税評価額は相続開始時の価格が基本
ビットコインの相続で重要なのが、いくらの財産として評価するかです。
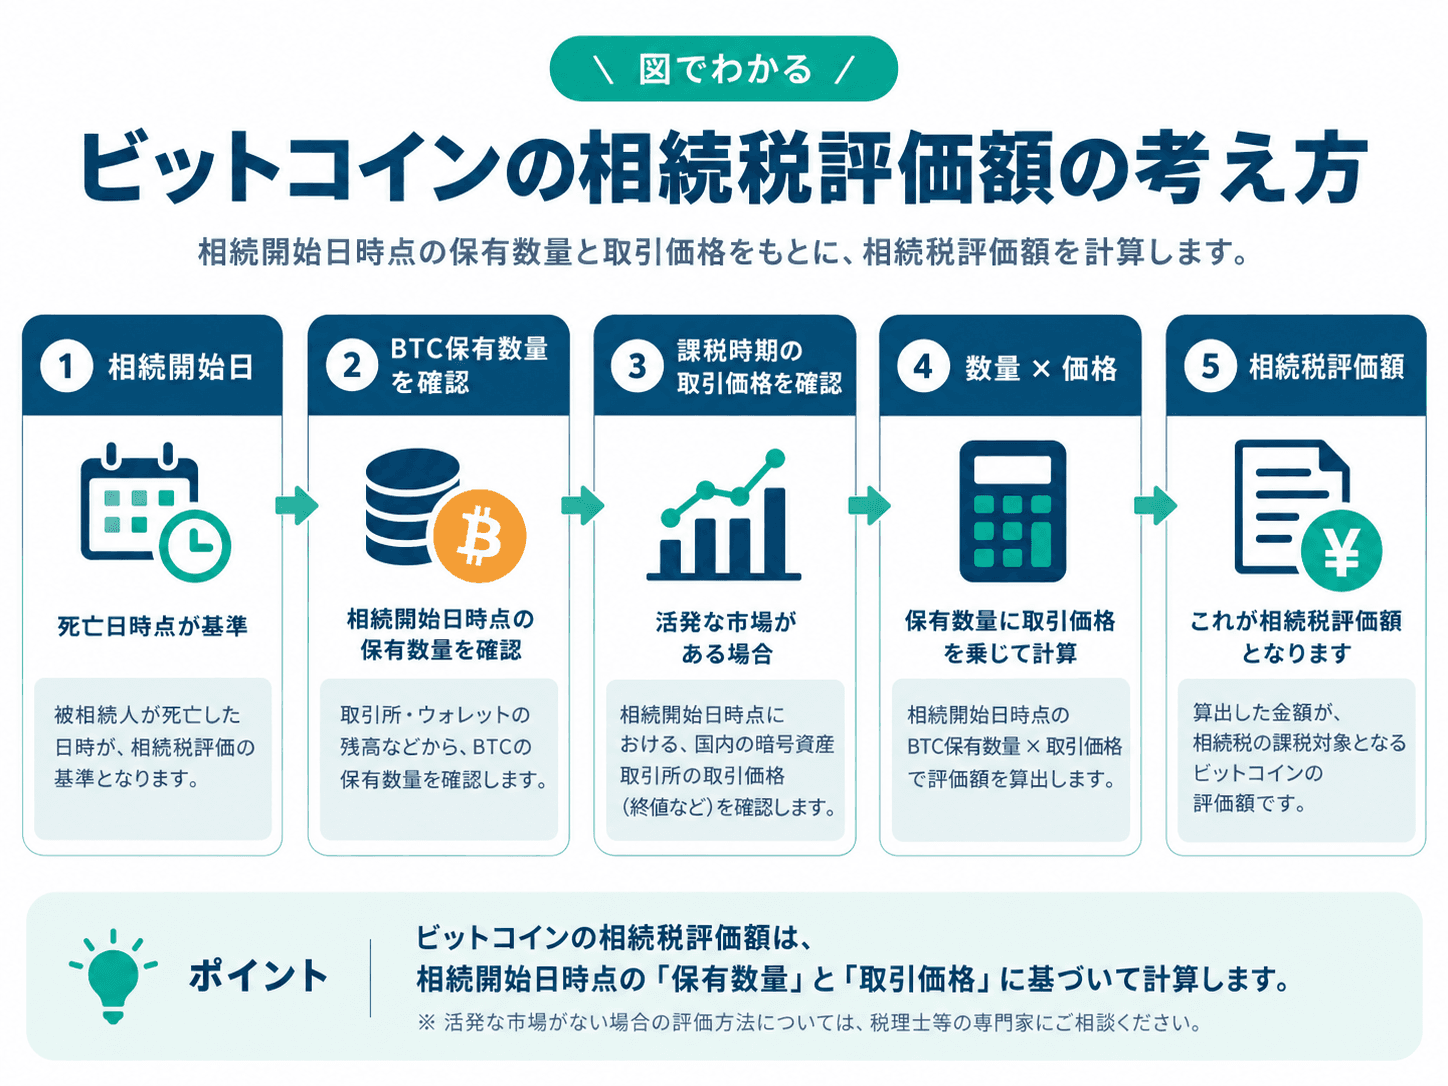
相続財産は原則として相続開始時の時価で評価します。
通常は被相続人が亡くなった時点が相続開始時となるため、相続後に価格が上がったり下がったりしても、相続税評価の基準時点そのものが後日に移るわけではありません。
活発な市場がある場合は課税時期の取引価格で評価する
活発な市場が存在する暗号資産は、納税義務者が取引を行っている暗号資産交換業者が公表する課税時期の取引価格によって評価する考え方が公的な税務情報で示されています。
活発な市場とは、十分な数量と頻度で取引が行われ、継続的に価格情報が提供されている状態を指します。
残高証明書に課税時期の取引価格が記載されている場合、その価格も評価の資料として利用できます。
販売所方式で購入価格と売却価格がそれぞれ公表されている場合には、納税義務者が事業者へ売却する側の価格で評価して差し支えないとされています。
複数の交換業者を利用している場合の考え方
同じビットコインでも、取引する場所によって価格に差が生じる場合があります。
公的な税務情報では、納税義務者が複数の暗号資産交換業者で取引をしている場合、選択した交換業者が公表する課税時期の取引価格によって評価して差し支えないとされています。
一方、活発な市場が存在しない暗号資産では、内容や性質、取引実態などを踏まえて個別に評価する考え方が示されています。
ビットコイン以外の流動性が低い暗号資産も相続している場合は、同じ評価方法で処理できるとは限りません。
相続税評価額の簡単な計算例
仕組みを理解するために、単純化した例で確認します。
被相続人が1.2BTCを保有し、相続開始時の評価に使用する取引価格を1BTC当たり800万円と仮定すると、評価額は「1.2BTC×800万円=960万円」です。
この960万円をビットコインの相続財産として整理し、その他の相続財産と合わせて相続税の計算に反映します。
実際の申告では、保有数量、保管場所、課税時期の価格を確認し、評価根拠となる資料を保存しておくことが重要です。
ポイント3|ビットコインの相続は5ステップで確認する
ビットコインには預金通帳のような物理的な証拠が必ず存在するわけではありません。
そのため、相続が発生した場合は財産の存在と保有方法を調べるところから始めます。
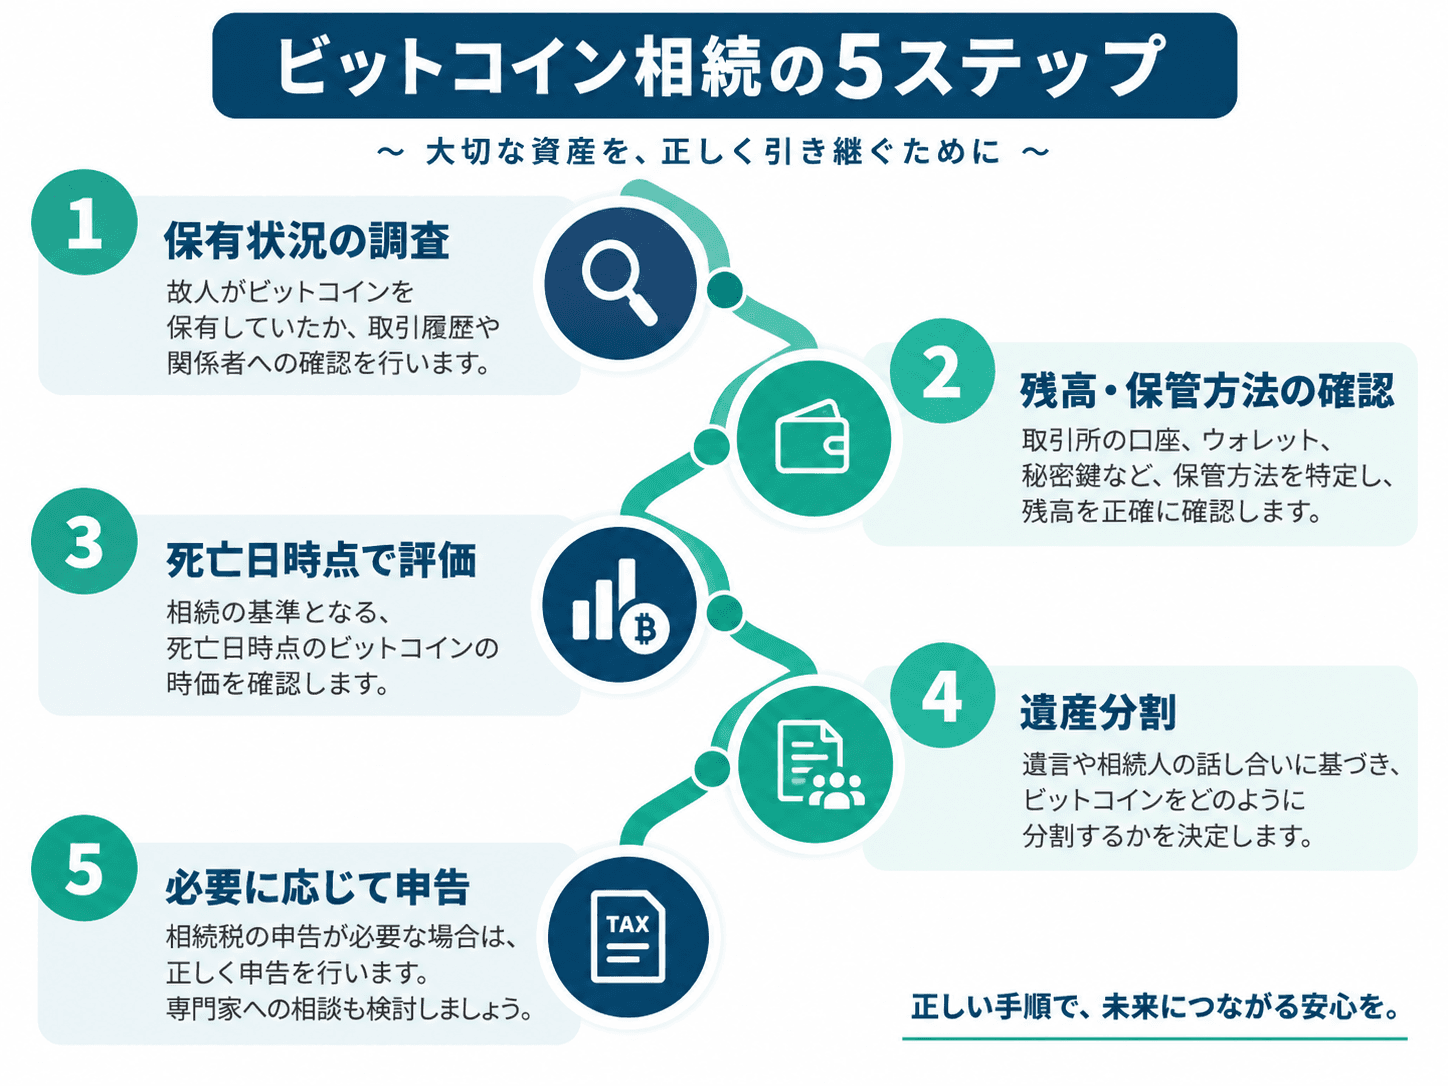
基本的には「保有状況の調査」「残高・保管方法の確認」「評価」「遺産分割」「必要に応じた申告」の順に整理すると進めやすくなります。
1.保有状況を調べる
まず、被相続人がビットコインを保有していたかを確認します。
資産一覧、確定申告資料、銀行口座の入出金履歴、取引に関するメール、パソコンやスマートフォンにあるアプリ、ウォレットに関する記録などが確認材料になります。
暗号資産は電子的に管理されるため、相続人が存在を知らないと財産調査から漏れる可能性があります。
2.残高と保管方法を確認する
次に、保有数量と保管方法を確認します。
暗号資産交換業者の口座で管理している場合は、相続に必要な手続きや残高確認の方法を確認します。
自身で管理するウォレットの場合は、資産へアクセスするための秘密鍵やシードフレーズなどが関係します。
これらの認証情報は資産を動かすための重要な情報なので、不特定の第三者へ共有したり、誰でも見られる場所へ保存したりしないことが重要です。
3.相続開始時の評価額を確認する
保有数量が確認できたら、相続開始時の取引価格を確認します。
交換業者が発行する残高証明書や課税時期の価格を確認できる資料など、後から評価根拠を説明できる記録を保存しておくとよいでしょう。
申告時までに市場価格が大きく変動しても、原則として相続税の評価時点は相続開始時です。
4.遺産分割を行う
ビットコインも相続財産なので、他の財産と合わせて誰が取得するかを決めます。
暗号資産は価格が変動するため、遺産分割では金額だけでなく数量も明確にしておくと整理しやすくなります。
実際の承継方法は、交換業者で管理しているか、自身のウォレットで管理しているかによって異なるため、それぞれの保管方法に合った手続きを確認します。
5.必要に応じて相続税を申告する
ビットコインを含めた正味の遺産額が基礎控除額を超える場合などは、相続税の申告が必要になります。
ビットコインだけを見て申告要否を判断するのではなく、預貯金や不動産などを含む遺産全体を整理することが重要です。
適用する特例や税額控除によって申告の必要性が変わる場合もあるため、個別の状況に応じて確認します。
ポイント4|相続税は他の遺産と合わせて計算する
相続税には税率区分がありますが、相続したビットコインの評価額に一律の税率を直接掛けて税額を決めるわけではありません。
まず相続財産全体から正味の遺産額を求め、基礎控除額を差し引いて課税遺産総額を計算します。
その後、法定相続分などに基づいて相続税の総額を計算し、実際の取得割合などに応じて各人の税額を求めます。
基礎控除は3,000万円+600万円×法定相続人
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。
法定相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円となります。
法定相続人の数え方には、相続放棄や養子がいる場合などで税法上のルールがあるため、家族構成だけで単純に判断できないケースもあります。
ビットコインを含めた計算例
たとえば、ビットコイン1,500万円、預貯金2,500万円、不動産など2,000万円があり、税法上差し引ける債務などが500万円あると仮定します。
この場合、単純化した正味の遺産額は5,500万円です。
法定相続人が2人なら基礎控除額は4,200万円なので、単純化すると差額の1,300万円が課税遺産総額を考える基礎になります。
ただし、この1,300万円に一つの税率をそのまま掛けるわけではありません。
実際の相続税額は法定相続人や取得割合、各種控除・特例などによって変わります。
相続税の申告期限にも注意する
相続税の申告が必要な場合、原則として被相続人が死亡したことを知った日の翌日から10か月以内に申告と納税を行います。
暗号資産では、保有していた交換業者が分からない、残高確認に時間がかかる、ウォレットのアクセス情報を確認できない、取引履歴が整理されていないといった理由で財産調査が長引くことがあります。
相続が発生したら、早い段階で暗号資産の有無と保管状況を確認することが大切です。
ポイント5|相続後の売却では別の税務も確認する
ビットコインを相続した時点では相続税の問題を確認しますが、その後に売却などの取引を行う場合は、相続税とは別に所得計算のルールを確認する必要があります。
ここで注意したいのが、相続税評価額と、相続後の所得計算で使う取得価額が同じとは限らないことです。
相続税評価額と取得価額は同じとは限らない
相続税では、原則として相続開始時の価額を基準に財産を評価します。
一方、相続によって取得した暗号資産の所得税上の取得価額は、被相続人が死亡した時点において被相続人が選択していた暗号資産の評価方法により計算した金額を基にする考え方が公的な税務情報で示されています。
そのため、「相続時の時価をそのまま売却時の取得価額にすればよい」と決めつけないことが重要です。
相続時には死亡日時点の残高だけでなく、被相続人の取得履歴や過去の計算資料もできるだけ保存しておきましょう。
相続後の取引は適用時点の税制を確認する
暗号資産の課税制度は改正される可能性があるため、相続後に売却などの取引を行う場合は、その取引時点に適用される制度を確認することが重要です。
過去の記事に記載された所得区分や税率をそのまま使うのではなく、最新の公的情報を複数確認してください。
この記事は一般的な情報提供を目的としており、個別の売却や保有を推奨するものではありません。
ビットコイン相続で事前に確認しておきたいこと
ビットコインの相続では、税額計算以前に「相続人が資産の存在を把握できない」という問題が起こる可能性があります。
生前から保有場所や資料の所在を整理し、相続人が必要な情報へ到達できる状態を作ることが重要です。
一方で、秘密鍵などの認証情報を無防備に共有すると、資産を失うリスクにつながります。
資産の存在を伝えることと、アクセス情報を安全に保管することは分けて考えましょう。
保有場所を家族が確認できる状態にする
少なくとも、暗号資産を保有していること、交換業者で管理しているか自身のウォレットで管理しているか、取引履歴や税務資料がどこにあるかといった情報は整理しておくとよいでしょう。
相続人が保有そのものを知らなければ、相続財産の確認から漏れる可能性があります。
具体的な認証情報を公開せず、資産の所在をたどれる情報を別途残す方法も考えられます。
秘密鍵そのものを安易に共有しない
秘密鍵やシードフレーズは、暗号資産を移動するための重要な認証情報です。
家族へ資産の存在を知らせるために、秘密鍵そのものをメールや共有メモへ書く必要はありません。
保管場所、アクセス手順、誰が確認できるようにするかを整理し、セキュリティを損なわない承継方法を検討することが大切です。
取引履歴や取得価額の資料を残しておく
相続時には保有数量と相続開始時の評価額が重要ですが、相続後の税務まで考えると取得履歴も重要です。
購入日、購入数量、購入金額、手数料、年間の取引資料、過去の所得計算に使用した資料などを整理しておくと、相続人が後から取得価額を確認しやすくなります。
ひとつの情報だけで判断せず、複数の資料や公的情報を照合することが大切です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。