ビットコインの税制改正はいつから?変更点を解説


この記事のポイント
- ビットコインの税制改正では、一定の特定暗号資産の対象取引について20%の申告分離課税と3年間の損失繰越が導入されます。
- 一方で、新制度はすべてのビットコイン取引に一律で適用されるわけではありません。
- また、具体的な適用開始年月日は関連する金融規制の施行日によって決まるため、予想と確定情報を区別する必要があります。
- 今できる準備は、取得価額、譲渡価額、取引日時、取引経路などの履歴を整理し、継続して保存することです。
ビットコインの税制改正について調べると、「20%の分離課税になる」「損失を3年間繰り越せる」といった情報が多く見つかります。
一方で、税制改正法が成立したことと、新しい税制がすでに適用されていることは同じではありません。
今回の改正では、一定の特定暗号資産の譲渡等について20%の申告分離課税と3年間の損失繰越が導入されます。
ただし、適用開始日は関連する金融規制の改正法の施行時期と連動しており、本記事作成時点では具体的な開始年月日は確定していません。
この記事では、ビットコインの税制改正で何が変わるのか、いつから適用されるのか、どの取引が対象になるのかを順番に整理します。
ビットコインの税制改正では何が変わる?
一定の取引が20%の申告分離課税になる
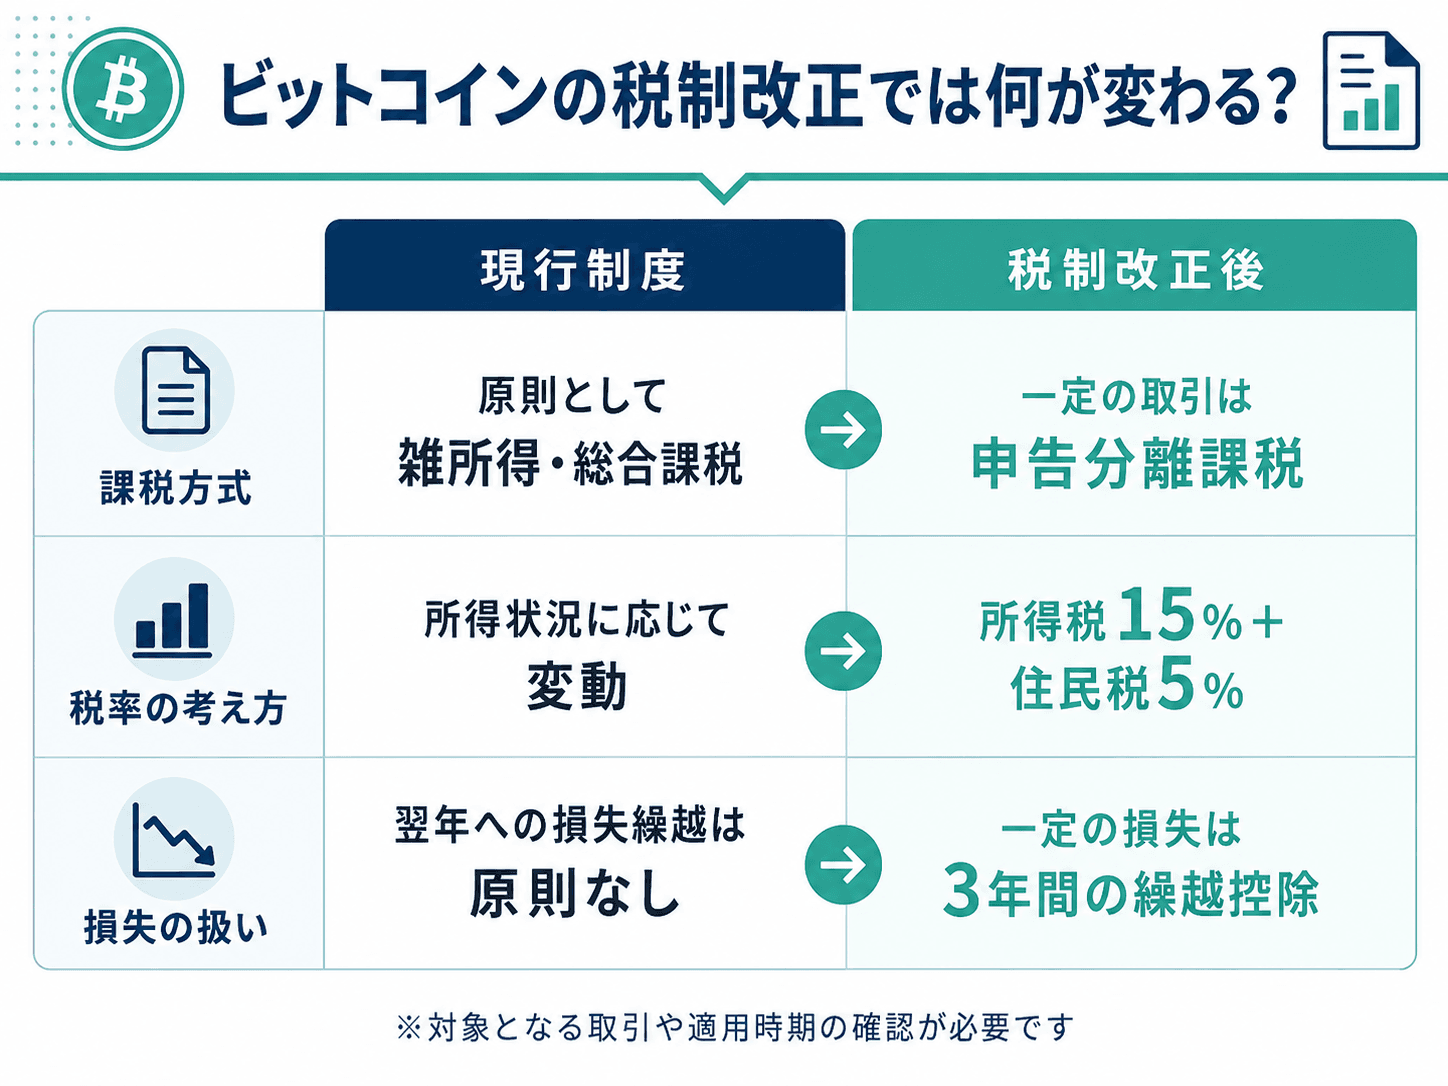
ビットコインの税制改正で最も大きな変更は、一定の暗号資産取引について申告分離課税が導入されることです。
改正後は、対象となる特定暗号資産の譲渡等による所得を、給与所得などの他の所得と分けて計算します。
税制改正の大綱では、税率は所得税15%と個人住民税5%を合わせた20%とされています。
現在の総合課税では所得全体の状況に応じて適用税率が変わるため、課税方式そのものが大きく変わる点が重要です。
ただし、復興特別所得税などの扱いを含めた実際の税額は、申告する年の制度に基づいて確認する必要があります。
損失を3年間繰り越せる制度が設けられる
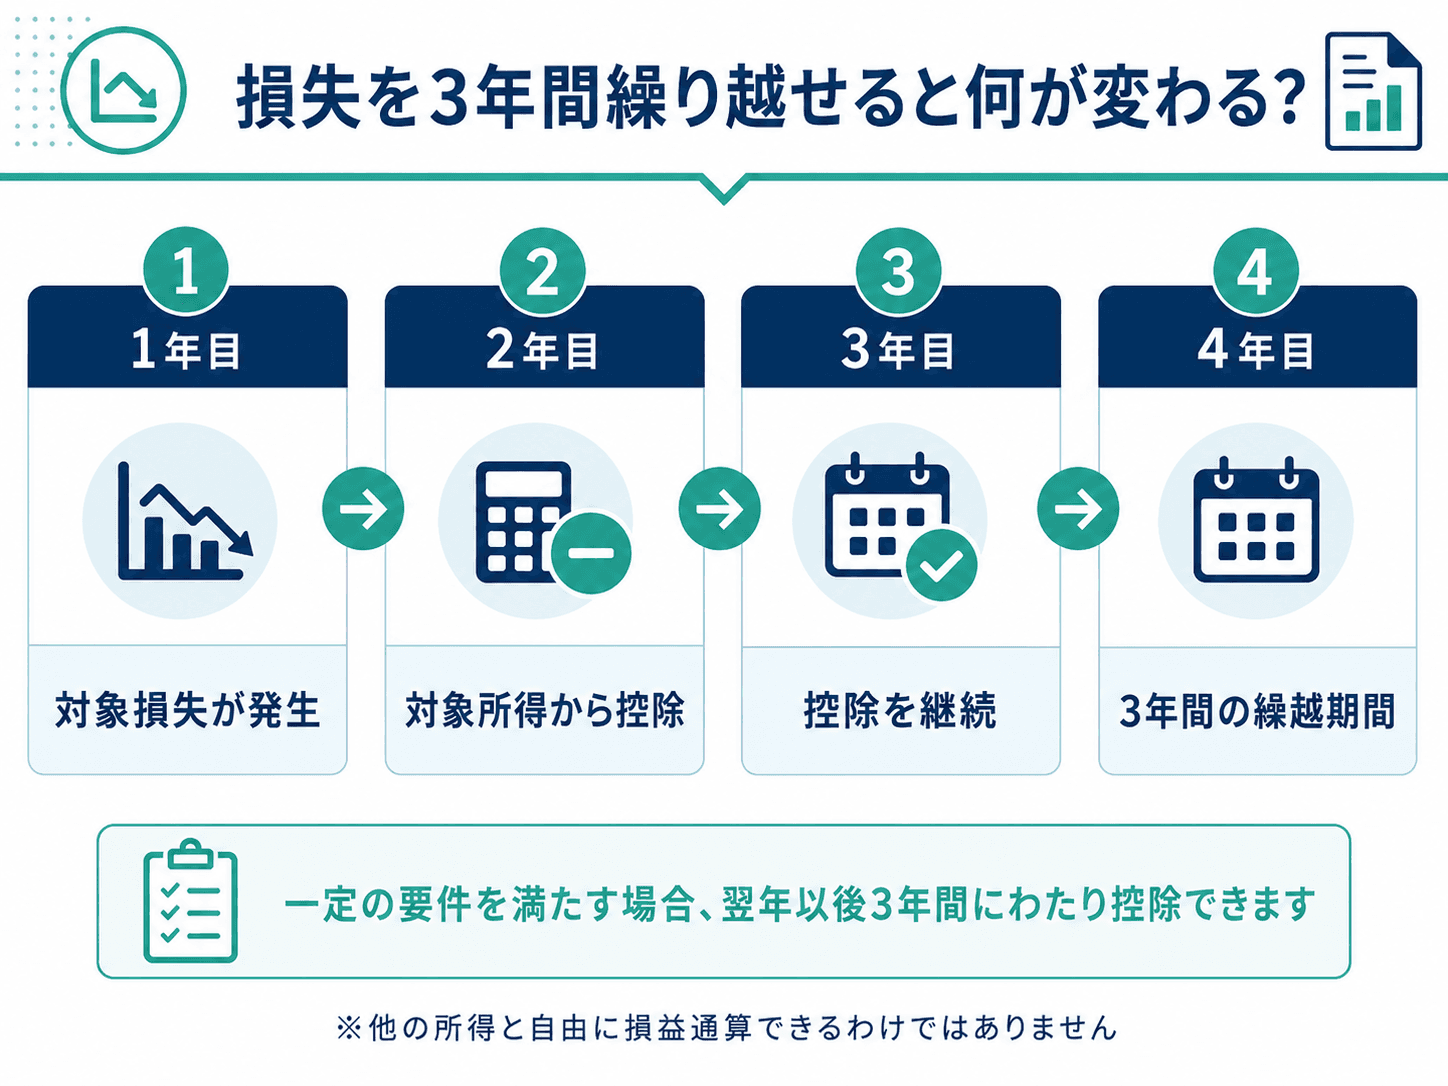
もう一つの重要な変更が、一定の損失を翌年以後3年間に繰り越せる仕組みです。
対象となる特定暗号資産の譲渡等で損失が生じ、その年の対象所得から控除しきれない場合は、一定の要件のもとで翌年以後の対象所得から控除できる制度が設けられます。
年によって利益と損失が大きく変わりやすい暗号資産取引では、単年だけでなく複数年の損益を確認する必要性が高まります。
繰越控除を利用するための申告要件や必要書類については、制度開始時点の公的な案内を確認することが大切です。
すべての暗号資産取引が対象ではない
税制改正を理解するときは、すべての暗号資産取引が一律に20%になるわけではない点に注意が必要です。
分離課税の対象は、法令上の要件を満たす特定暗号資産について、対象となる暗号資産取引業者に対して行う譲渡等などに限定されています。
そのため、同じビットコインでも取引相手や取引方法によって税務上の扱いが異なる可能性があります。
税率だけを見て判断するのではなく、対象資産、取引経路、適用時期の三つを確認することが重要です。
ビットコインの税制改正はいつから適用される?
適用開始日は関連法の施行年の翌年1月1日
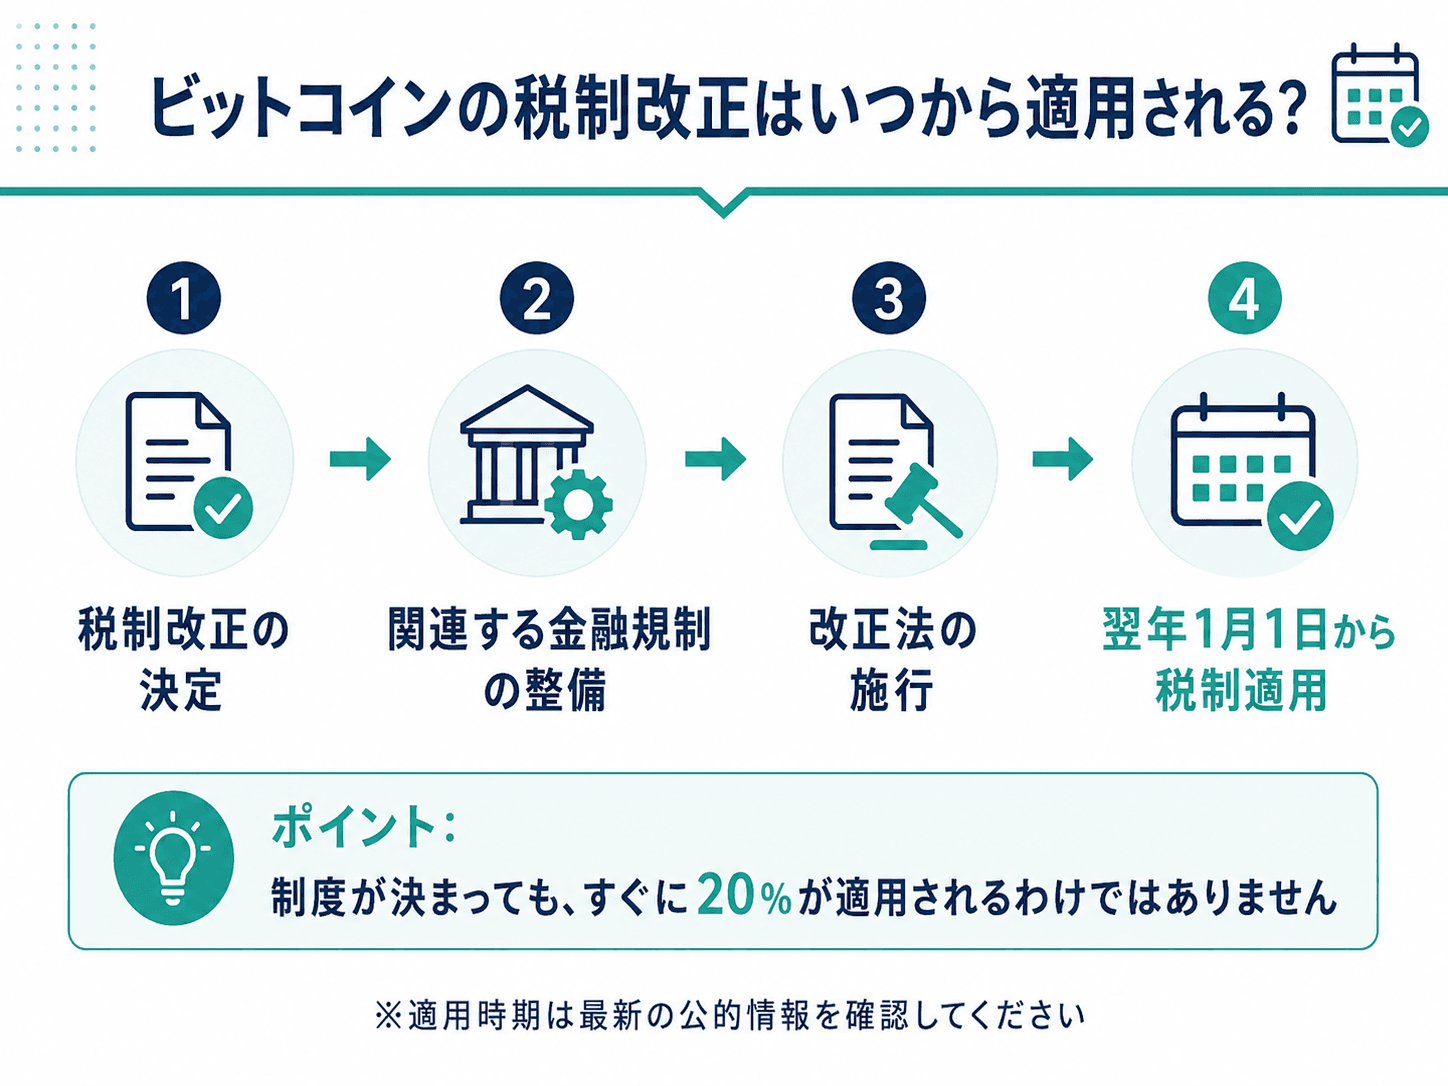
分離課税と損失繰越の適用開始日は、暗号資産取引の規制を整備する関連法の施行時期と連動しています。
税制上は、関連する金融規制の改正法が施行された日の属する年の翌年1月1日以後に行う対象取引から、新しい制度を適用する仕組みです。
したがって、税制改正法が成立した日や公布された日だけを見ても、実際の適用開始日は決まりません。
「改正が成立したから、すでに20%になった」と考えないことが重要です。
具体的な適用年月日は現時点で未確定
関連する金融規制の改正法は成立して公布されていますが、暗号資産規制の中心部分は公布日から1年を超えない範囲で政令により施行日を定める仕組みです。
本記事作成時点では、その中心部分の具体的な施行日は確定していません。
そのため、分離課税の開始年月日も現時点では確定日として示すことができません。
確定しているのは「関連法が施行された年の翌年1月1日から」というルールです。
税制改正について情報収集するときは、予想日と確定日を区別して確認しましょう。
適用開始前は現行制度で申告する
新しい制度の適用開始前に行った取引については、その年に適用される現行制度で所得を計算します。
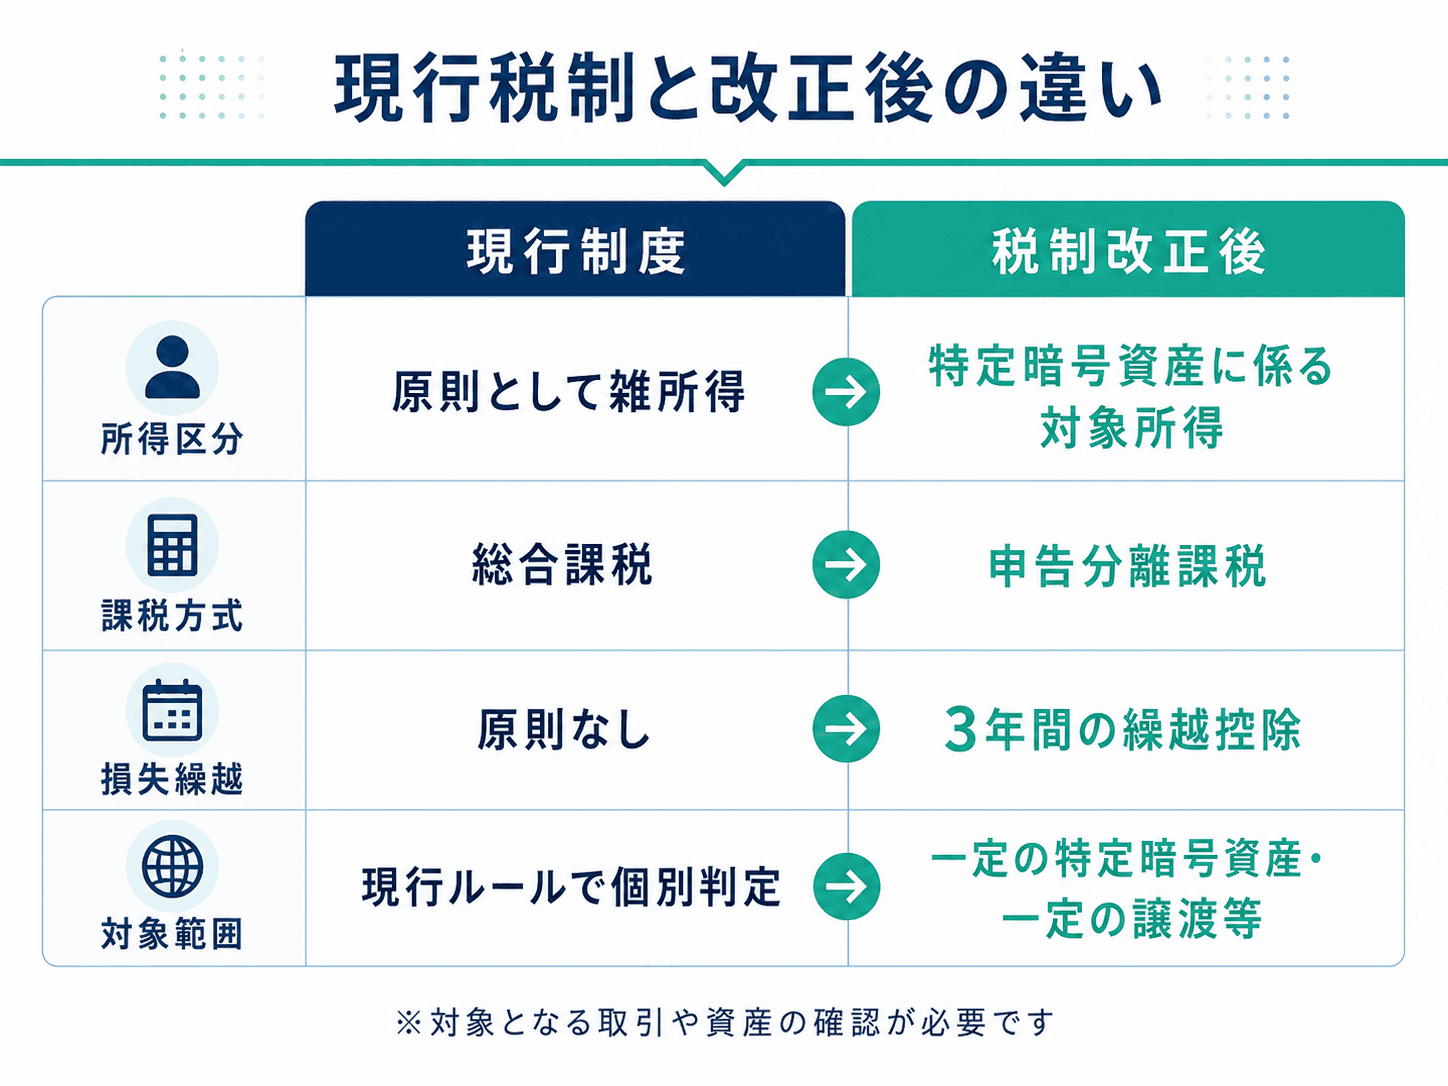
現在、個人がビットコインを売却または使用して生じる利益は、事業所得などに該当する場合を除き、原則として雑所得に区分されます。
将来の分離課税が決まっていても、適用開始前の取引に新しい税率を先取りして適用することはできません。
確定申告では、取引した年と制度の適用開始日を照らし合わせる必要があります。
20%の申告分離課税になる取引とは?
対象は一定の特定暗号資産
分離課税の対象になるのは、税制上の要件を満たす「特定暗号資産」です。
税制改正では、金融商品取引業者登録簿に登録されている暗号資産等を対象とする仕組みが設けられています。
ビットコインは広く取引されている暗号資産ですが、実際に対象となるかは制度開始後の登録状況や法令上の定義を確認する必要があります。
名称だけで判断せず、申告する年の対象一覧や公的な案内を確認することが大切です。
取引相手や取引方法も確認する
対象判定では、どの暗号資産を保有しているかだけでなく、誰に対してどのように譲渡したかも重要です。
改正制度は、対象となる暗号資産取引業者に対する譲渡等など、一定の取引を前提としています。
個人間の直接取引や対象外の経路で行う取引などは、同じビットコインであっても同じ課税方法になるとは限りません。
取引履歴を保存するときは、数量や金額だけでなく、利用した取引経路も分かる状態にしておくと確認しやすくなります。
ビットコインなら一律20%ではない
今回の改正を「ビットコインの税率が20%になる」とだけ説明すると、制度の対象範囲を誤解しやすくなります。
より正確には、一定の特定暗号資産を所定の方法で譲渡等した場合に、その対象所得について申告分離課税を適用する制度です。
対象外となる取引については、別の課税関係が生じる可能性があります。
制度開始後も、資産名だけでなく取引の実態を確認して申告することが必要です。
損失を3年間繰り越せると何が変わる?
現行制度では翌年への繰越が原則できない
現行制度で暗号資産取引による所得が雑所得に該当する場合、その損失を翌年以後の暗号資産利益に自由に繰り越す仕組みは原則としてありません。
同じ年の雑所得の範囲で計算できる場合があっても、年をまたいで損失を持ち越せるとは限りません。
前年に大きな損失があり、翌年に利益が出たとしても、現行制度ではその二つを単純に相殺できないことがあります。
この点が、改正後の3年間の繰越控除との大きな違いです。
改正後は一定の対象損失を3年間繰り越せる
改正後は、対象となる特定暗号資産の譲渡等で生じた損失のうち、その年の対象所得から控除しきれない部分を、一定の要件のもとで翌年以後3年間にわたって繰り越せるようになります。
例えば、対象損失が生じた翌年以後に対象所得が発生した場合、繰越損失を所得計算に反映できる可能性があります。
ただし、繰越控除は自動的に適用される制度ではなく、確定申告など所定の手続きが関係します。
利用を検討する場合は、対象年の申告要件を確認して取引記録を保管しましょう。
給与などとの自由な損益通算ではない
3年間の損失繰越は、給与所得など他の所得と自由に損益通算できるという意味ではありません。
制度は、一定の特定暗号資産に係る対象所得の範囲で繰越損失を控除する仕組みとして設計されています。
給与や別の金融商品の利益に対して、暗号資産の損失を自由に差し引けると考えるのは適切ではありません。
「損失繰越」と「他の所得との損益通算」は別の制度として理解しましょう。
現行税制と改正後の違い
現行では原則として雑所得として扱われる
現在、ビットコインを売却したり、商品やサービスの支払いに使用したりして利益が生じた場合は、事業所得などに該当するケースを除き、原則として雑所得に区分されます。
雑所得として総合課税の対象になる場合は、給与所得など他の総合課税対象所得と合わせて所得税を計算します。
そのため、暗号資産による利益だけで一律の所得税率が決まるわけではありません。
取引規模や帳簿保存の状況などによって所得区分が異なる場合もあるため、個別の状況を確認する必要があります。
改正後は一定の取引を他の所得から分離する
改正後は、一定の特定暗号資産の対象取引から生じる譲渡所得等を、他の所得と分けて計算します。
税制改正の大綱では、所得税15%と個人住民税5%を合わせた20%の税率が示されています。
総合課税のように給与などの所得額によって対象部分の基本税率が変わる方式ではなくなる点が特徴です。
ただし、対象外の暗号資産や取引まで自動的に申告分離課税になるわけではありません。
改正前後をまたぐ取引では譲渡時期を確認する
制度開始前に取得したビットコインを制度開始後に譲渡するケースでは、取得時期だけでなく譲渡等を行った時期を確認することが重要です。
改正制度は適用開始日以後に行う対象取引に適用されるため、制度開始前に取得した資産でも、開始後の譲渡が対象要件を満たすかを確認することになります。
反対に、制度開始前に譲渡した取引へ新制度をさかのぼって適用することはできません。
年をまたぐ取引を整理するときは、取得日、譲渡日、取引経路をセットで残しておきましょう。
税制改正後の確定申告で確認したいこと
取得価額と譲渡価額を記録する
税制が変わっても、暗号資産の損益計算には取得価額と譲渡価額の情報が必要です。
複数回に分けてビットコインを購入している場合は、取得価額を所定の方法で計算する必要があり、単純に最初の購入価格だけを使えるとは限りません。
売却金額、取得金額、手数料などを継続して保存しておくことで、制度変更後も損益を確認しやすくなります。
取引履歴の保存は、税制改正の施行を待たず現在から行える準備です。
資産の種類と取引経路を確認する
改正後は、分離課税の対象判定に資産の種類と取引経路が関係します。
年間取引履歴を保存するときは、暗号資産名、数量、取引日時、取引金額だけでなく、どの方法で売却、交換、決済を行ったかも確認できるようにしましょう。
複数の事業者やウォレットを利用している場合は、取引データが分散しやすいため注意が必要です。
一つの履歴だけで判断せず、年間の取引全体を確認できる状態にしておくと申告時の確認がしやすくなります。
年間取引履歴を継続して保存する
ビットコインでは、日本円への売却だけでなく、他の暗号資産との交換や商品購入などでも損益認識が必要になる場合があります。
そのため、銀行口座への出金履歴だけを保存しても、年間の損益を正確に把握できないことがあります。
取引事業者から取得できる年間データ、個別取引履歴、自分で管理している計算資料などを継続して保存しましょう。
制度開始後に詳細な申告方法が公表された場合でも、過去の取引情報が残っていれば確認しやすくなります。
ビットコイン税制改正で注意したい3つのポイント
20%という数字だけで判断しない
ビットコインの税制改正では20%という数字が目立ちますが、実務上は対象範囲を確認することが先です。
対象となる特定暗号資産か、対象となる取引業者への譲渡等か、適用開始日以後の取引かを順番に確認する必要があります。
一つでも要件が異なれば、別の課税関係になる可能性があります。
検索結果の見出しだけではなく、制度の条件まで読むことが大切です。
適用開始日の更新を公的情報で確認する
税制改正法は成立していますが、分離課税の具体的な開始日は関連する金融規制の施行日によって決まります。
本記事作成時点では暗号資産規制の中心部分の施行日は政令で確定していないため、将来の日付を断定するのは適切ではありません。
施行日が決まれば、その年の翌年1月1日が税制の適用開始日になります。
確定申告前には、最新の法令や公的な案内を複数確認するようにしましょう。
個別の申告判断は取引状況に応じて確認する
ビットコインの取引には、事業者を介した売買、個人間取引、暗号資産同士の交換、決済利用など複数の形態があります。
さらに、取引規模や帳簿保存の状況によって所得区分が異なる場合があります。
そのため、一般的な解説だけで自分の税額を断定しないことが大切です。
まず年間取引履歴を整理し、適用される制度と対象取引を確認してください。
判断が難しい場合は、公的な税務情報や税務の専門家に確認する方法があります。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。