ビットコイン売却の税金とは|計算方法・申告の注意点


ビットコインを売却するとき、売った金額のすべてに税金がかかるのか、少額の利益でも確定申告が必要なのかと疑問に感じる方は少なくありません。
ビットコインの税金を考える際に重要なのは、売却代金そのものではなく、取得価額や必要経費を差し引いた結果としてどれだけ利益が生じたかを確認することです。
個人がビットコインなどの暗号資産を売却または使用して得た利益は、事業所得などに該当する場合を除き、現行制度では原則として雑所得として扱われます。
この記事では、ビットコイン売却時の税金について、利益の計算、所得区分、確定申告、損失、制度変更の確認方法まで順番に解説します。
税務上の扱いは個人の所得状況や取引内容によって変わるため、実際に申告するときは公的機関の最新案内や必要に応じて専門家へ確認してください。
ビットコインを売却すると税金はかかる?
結論からいうと、ビットコインを売却して利益が生じた場合、その利益は課税対象となる可能性があります。
売却した事実だけを見るのではなく、取得にかかった金額などと比較して所得計算上の利益が出ているかを確認することが重要です。
売却額すべてではなく利益を確認する
例えば50万円で取得したビットコインを70万円で売却した場合、単純化すると差額の20万円が利益です。
70万円の売却代金そのものが利益になるわけではありません。
反対に50万円で取得したものを40万円で売却した場合、その取引だけを見ると10万円の損失になります。
銀行口座に振り込まれた金額だけを見て税額を計算するのではなく、売却したビットコインに対応する取得価額を確認しましょう。
保有しているだけなら原則として売却益は確定しない
ビットコインの市場価格が購入時より上がっていても、単に保有しているだけであれば通常は売却による利益は確定していません。
例えば50万円で取得したビットコインの評価額が80万円になっていても、売却などを行っていなければ30万円は含み益の状態です。
税金を整理するときは、現在の評価額と、実際の取引によって確定した所得を分けて考える必要があります。
ただし、売却以外でも他の暗号資産との交換や商品・サービスの支払いに使用した場合は損益計算が必要になることがあります。
ビットコイン売却益の計算方法
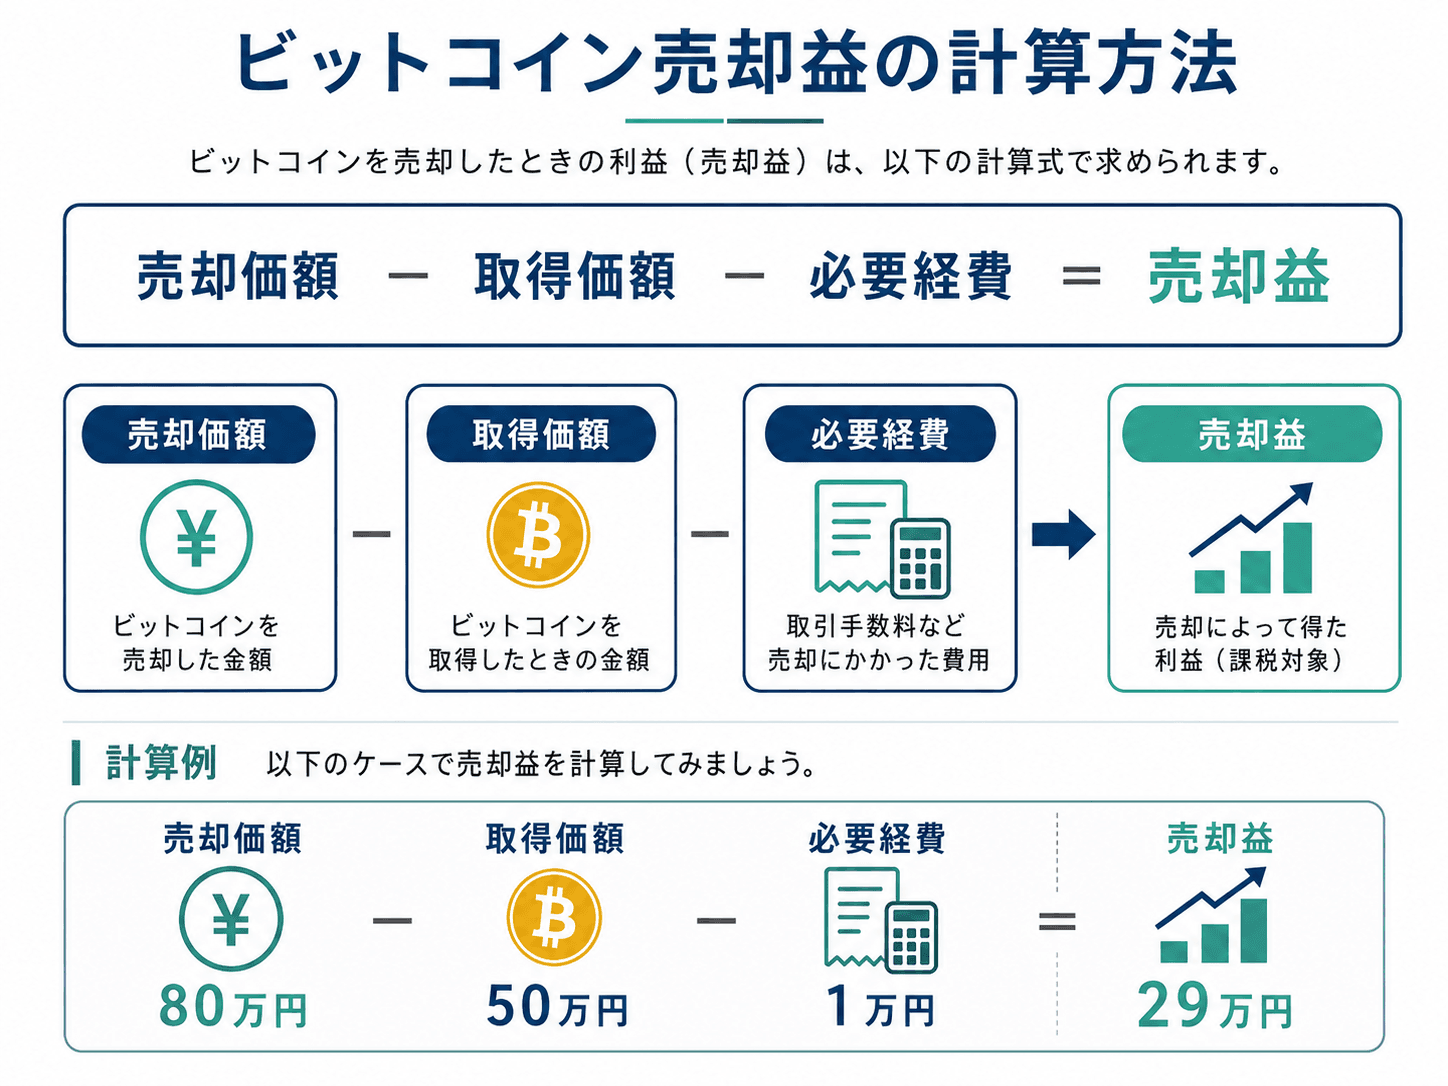
ビットコイン売却益は、売却価額から売却したビットコインの取得価額と、その取引に直接関係する必要経費などを差し引いて考えるのが基本です。
複数回に分けて購入している場合は、取得単価を適切な方法で計算する必要があります。
売却価額から取得価額と必要経費を差し引く
基本的な考え方は、売却価額から取得価額と必要経費を差し引いて利益を求めることです。
例えば1BTCを100万円で取得し、そのうち0.5BTCを80万円で売却したケースを単純化して考えます。
取得単価が1BTCあたり100万円なら、売却した0.5BTCに対応する取得価額は50万円です。
売却価額80万円から取得価額50万円を差し引くと、必要経費を考慮する前の利益は30万円になります。
売買手数料などを必要経費として扱えるかは、その支出と取引との関係を確認して判断します。
複数回購入した場合は取得単価を計算する
実際には異なる価格で何度もビットコインを購入している方も多いため、単純に最初の購入価格と今回の売却価格だけを比べることはできません。
例えば0.1BTCを購入し、後日0.2BTCを追加購入し、さらに別の価格で0.1BTCを取得した場合、保有分の平均的な取得単価を計算する必要があります。
取得価額の計算が不正確だと、年間の利益も過大または過小に計算される可能性があります。
購入履歴を失わないよう、年間取引報告や入出金履歴、過去の注文履歴などを保存しておくことが大切です。
総平均法と移動平均法の違い
暗号資産の取得価額を計算する評価方法として、総平均法と移動平均法があります。
総平均法は、一定期間に取得した同じ種類の暗号資産について、取得価額の総額と取得数量を基に平均単価を算出する方法です。
移動平均法は、新たに暗号資産を取得するたびに、その時点の保有数量と取得価額から平均単価を更新する方法です。
どちらを使用するかは税務上の届出や取扱いに関係するため、自分が採用している評価方法を確認したうえで計算してください。
複数の取引がある場合は、計算方法を途中で都合よく切り替えて利益を調整するのではなく、一貫した方法で記録する必要があります。
ビットコイン売却益にかかる税金の仕組み
個人のビットコイン売却益は、現行制度では事業所得などに該当する場合を除き、原則として雑所得に区分されます。
雑所得として扱われる利益は、通常、給与所得など総合課税の対象となる所得と合わせて税額を考えます。
個人の利益は現行制度で原則として雑所得
雑所得とは、給与所得や事業所得、不動産所得などのほかの所得区分に当てはまらない所得を受け止める区分の一つです。
ビットコインの売却益も、個人の一般的な取引であれば現行制度では原則として雑所得として取り扱われます。
そのため、ビットコインだけに独立した一律税率を掛ければ所得税額が決まると考えるのは適切ではありません。
取引が事業に付随する場合などは所得区分が異なる可能性があるため、取引の実態に応じた確認が必要です。
総合課税では他の所得も含めて税額が決まる
総合課税では、給与所得など対象となるほかの所得と合計した課税所得を基に所得税額を計算します。
同じ50万円のビットコイン利益であっても、給与や事業など他の所得、所得控除の内容によって最終的な税負担は変わります。
そのため、検索で見つけた税率だけをビットコインの利益に掛け、税額を断定しないことが重要です。
住民税も関係するため、所得税だけを確認して手続きを終えたと判断しないようにしましょう。
利益だけを見ても最終的な税額は判断できない
税額を確認する際は、ビットコインの年間利益、給与などの所得、所得控除、ほかの雑所得、住民税などを整理する必要があります。
特に副業や複数の所得源がある場合は、暗号資産の利益だけを取り出して考えると申告要否を誤る可能性があります。
概算を把握するときも、最終的な申告では自分の所得状況全体を基準に再確認してください。
ビットコイン売却で確定申告が必要になるケース
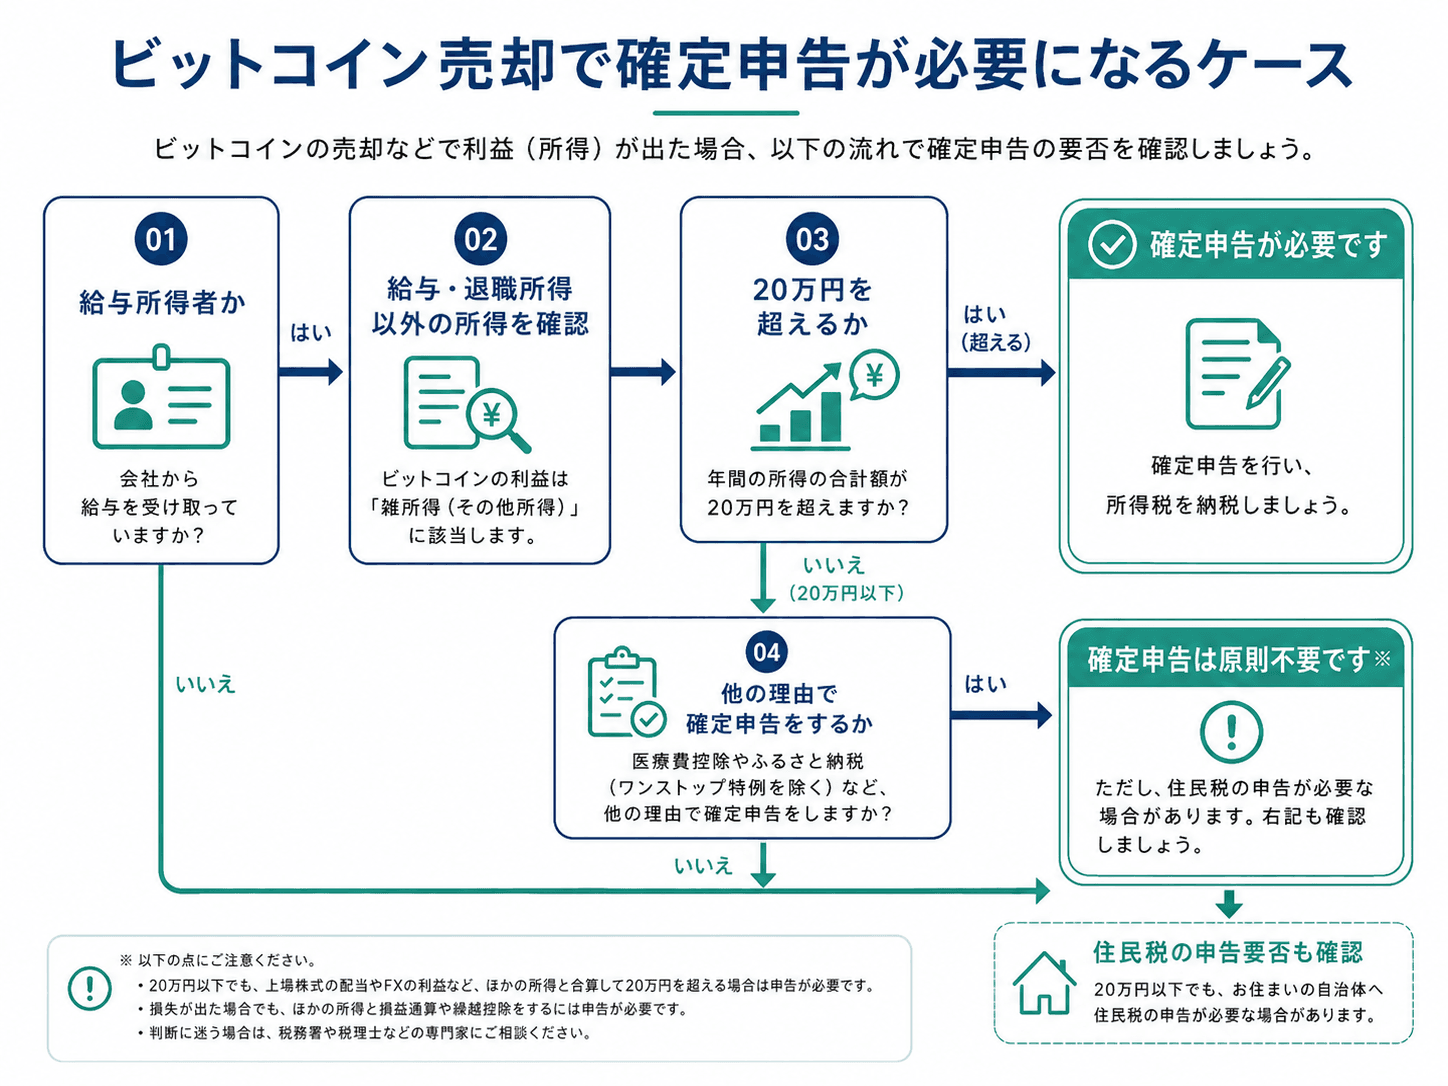
ビットコインで利益が出た場合でも、すべての人が同じ条件で確定申告の要否を判断するわけではありません。
特に給与所得者では20万円という基準がよく知られていますが、この金額だけを切り取って非課税ラインと考えないことが重要です。
給与所得者は20万円基準を確認する
一定の給与所得者では、給与所得と退職所得以外の所得金額の合計が20万円を超える場合、原則として所得税の確定申告が必要になります。
ここで比較するのはビットコインの売却金額ではなく、取得価額などを差し引いた所得金額です。
例えば100万円分を売却していても、所得計算上の利益が5万円であれば、売却額100万円をそのまま20万円基準と比較するわけではありません。
副業収入などほかの給与以外の所得がある場合は、それらの所得も合計して確認する必要があります。
20万円以下でも申告が必要になる場合がある
20万円基準は、一定の給与所得者について所得税の確定申告を要しない場合を定めるものであり、20万円以下の所得が完全に非課税になるという意味ではありません。
医療費控除など別の理由で確定申告を行う場合は、20万円以下の給与以外の所得も含めて申告する必要があります。
また、所得税の確定申告が不要なケースでも、住民税の申告が必要となる場合があります。
居住地によって案内方法が異なるため、所得税だけでなく住民税の手続きも確認してください。
給与所得者以外は別の基準で判断する
個人事業を行っている方、複数の所得がある方、給与収入が一定額を超える方などは、給与所得者向けの20万円基準だけでは判断できません。
確定申告の必要性は、その年の所得状況や控除などを含めて判断します。
自分がどの申告条件に当てはまるか分からない場合は、公的機関の案内や専門家への相談を利用してください。
売却以外でも利益が確定する取引に注意する
ビットコインの税金は、日本円へ売却した場面だけを確認すればよいわけではありません。
保有する暗号資産を別の資産や商品・サービスと交換した場合も、その時点の価額を基に損益計算が必要になることがあります。
日本円に換金した場合
最も分かりやすいのは、保有しているビットコインを日本円へ売却するケースです。
売却時の価額と、その売却分に対応する取得価額などとの差額を確認します。
利益が生じていれば、その年の所得計算に含めます。
売却後に銀行口座へ出金したかどうかより、取引によって利益が確定したかどうかが重要です。
他の暗号資産へ交換した場合
ビットコインを別の暗号資産へ交換した場合も損益計算が必要になることがあります。
日本円を経由していなくても、保有していたビットコインを使って別の暗号資産を取得した取引として扱われるためです。
円に換えていないから税金は関係ないと決めつけず、交換時の価額と取得価額を確認しましょう。
複数種類の暗号資産を頻繁に交換している場合は、年間取引をまとめる作業が複雑になりやすいため、履歴を継続的に保存しておくことが重要です。
暗号資産で商品やサービスを購入した場合
ビットコインを商品やサービスの支払いに使用した場合も、税務上の損益が生じることがあります。
取得後に価値が上がったビットコインを決済に使用すると、取得時と使用時の価額差が利益として現れる可能性があります。
年間取引を整理するときは、売却履歴だけでなく、交換や決済の履歴も含めて確認してください。
損失が出た場合と年間損益の考え方
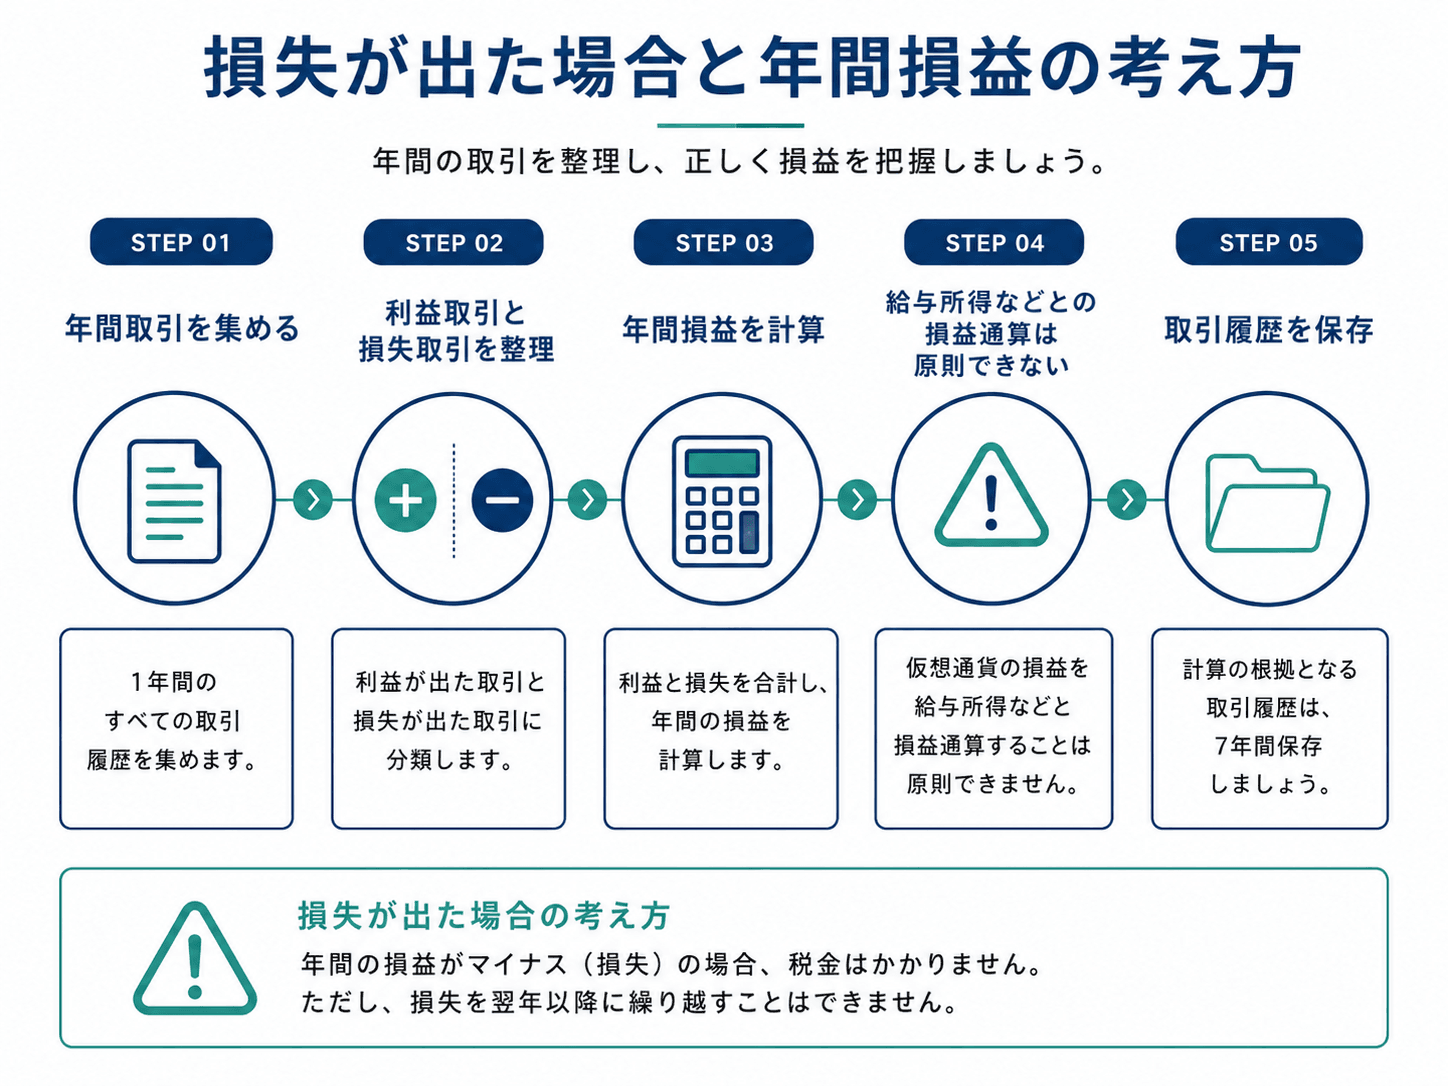
ビットコインを一年の間に複数回売却していると、利益が出た取引と損失が出た取引が混在することがあります。
一回の売却だけで判断せず、同じ年の暗号資産取引をまとめて年間損益を確認することが基本です。
同一年の暗号資産取引をまとめて確認する
例えばある取引で30万円の利益が出て、別の取引で10万円の損失が出た場合は、個々の取引を正しく計算したうえで年間の暗号資産の損益を整理します。
複数種類の暗号資産を取引している場合も、それぞれの取得価額と取引内容を確認して年間損益へ反映します。
取引サービスごとに履歴が分かれている場合は、片方だけを見て利益を計算しないように注意してください。
年間取引の一覧を作成すると、申告時の見落としや重複計上を防ぎやすくなります。
給与所得などとの損益通算は原則できない
現行制度では、暗号資産の雑所得で損失が生じても、その損失を給与所得など別の所得区分の利益から自由に差し引くことは原則できません。
また、現行制度では暗号資産取引の損失を翌年以降の利益へ一般的に繰り越して控除する仕組みもありません。
今年損失が出たから翌年の暗号資産利益から自動的に差し引けると考えないようにしましょう。
将来制度では一定の特定暗号資産について損失の繰越控除が設けられる予定ですが、現行制度と適用開始後の制度を区別する必要があります。
取引履歴と取得価額を保存しておく
税金計算で困りやすいのは、数年前に購入したビットコインの取得価額や購入数量が分からなくなるケースです。
購入日、購入数量、購入金額、売却日、売却数量、売却金額、手数料、交換や決済の履歴を後から確認できる状態にしておきましょう。
年間取引報告などを利用する場合も、自分の保有数量や過去の入出庫履歴と整合しているかを確認することが大切です。
ビットコイン税制の変更予定と確認ポイント
暗号資産をめぐる税制は見直しが進められており、一定の暗号資産取引について将来的に分離課税へ移行する制度が示されています。
ただし、将来制度の存在と、現在の売却にその制度が適用されることは同じではありません。
一定の暗号資産に分離課税制度が予定されている
税制改正では、一定の要件を満たす特定暗号資産を対象に、他の所得と分離して20%を基本とする課税制度が示されています。
対象となる取引や暗号資産には条件があるため、すべての暗号資産取引が無条件に同じ扱いになるわけではありません。
一定の損失については、適用開始後に所定の要件の下で翌年以後3年間の繰越控除を可能とする仕組みも示されています。
この情報だけを見て、現在のビットコイン売却益がすでに一律20%になったと判断しないことが重要です。
現行制度と将来制度を混同しない
関連法の改正は進んでいますが、税制上の新しい取扱いは法令上定められた適用開始条件に連動します。
本記事作成時点では、通常の個人のビットコイン売却益について現行の雑所得・総合課税を基準に確認する必要があります。
インターネット上では現行制度の記事と将来制度の記事が混在しやすいため、情報を読むときは適用時期を確認してください。
実際に申告する年には、公的機関が公開するその年分の最新情報を再確認することが重要です。
ビットコイン売却前後に確認したい3ステップ
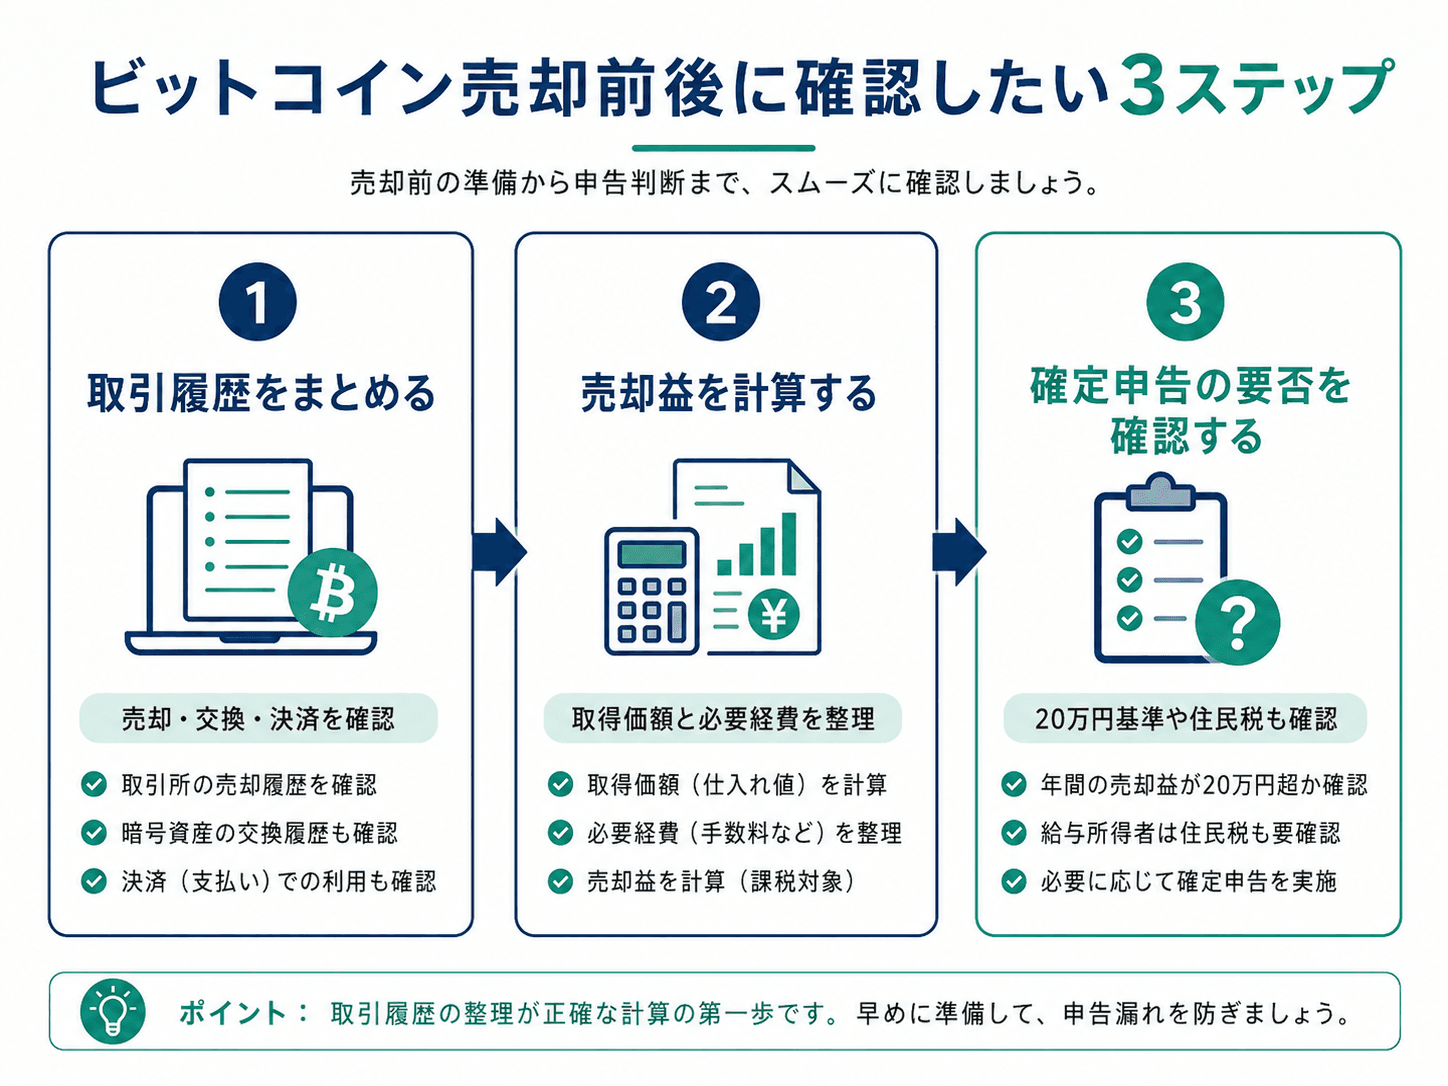
ビットコイン売却時の税金は、税率から先に考えるより、取引履歴、利益計算、申告要否の順で確認すると整理しやすくなります。
最後に、売却前後で確認したい実務上の3ステップをまとめます。
1. 年間の取引履歴をまとめる
最初に、その年の購入、売却、交換、商品やサービスへの使用などの取引履歴を集めます。
複数の取引手段を利用している場合は、一部だけでなくすべての履歴を確認してください。
過去に取得したビットコインを売却した場合は、売却した年だけでなく過去の取得履歴も必要になります。
2. 売却益を計算する
次に、採用している評価方法に従って取得価額を確認し、売却価額との差額から利益を計算します。
必要経費として扱う支出がある場合は、その取引との関連性を確認します。
売却代金をそのまま所得と考えず、年間を通じた所得金額を計算することがポイントです。
3. 確定申告の要否を確認する
最後に、ビットコインの利益だけでなく、給与や副業などほかの所得を含めて確定申告の要否を確認します。
給与所得者は20万円という数字だけを見るのではなく、自分がその要件を満たしているか、別の理由で確定申告を行うか、住民税の申告が必要かも確認してください。
税制は変更されることがあるため、売却した年に適用される制度を公的情報で確認したうえで手続きを進めることが重要です。
取引履歴と計算根拠を保存し、判断が難しい場合は税務の専門家へ相談すると、申告内容を整理しやすくなります。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。