ビットコインレンディングの確認ポイント5つを解説

ビットコインを保有している方のなかには、売買せずに保有資産を活用する方法を調べる過程で、ビットコインレンディングを知った方もいるでしょう。
ビットコインレンディングとは、一般に保有しているビットコインを事業者などの相手方へ貸し出し、その対価として貸借料を受け取る仕組みです。
ただし、銀行口座へお金を預けて利息を受け取る仕組みとは異なります。
貸したビットコインが元本保証されるとは限らず、貸付先の信用リスクや価格変動、返還条件などを確認する必要があります。
表示されている貸借料率だけでは、レンディングのリスクと条件を十分に判断できません。
この記事では、基本的な仕組みから始める前に確認したい5つのポイント、ステーキングとの違い、税金まで順番に解説します。
ビットコインレンディングとは暗号資産を貸して貸借料を受け取る仕組み
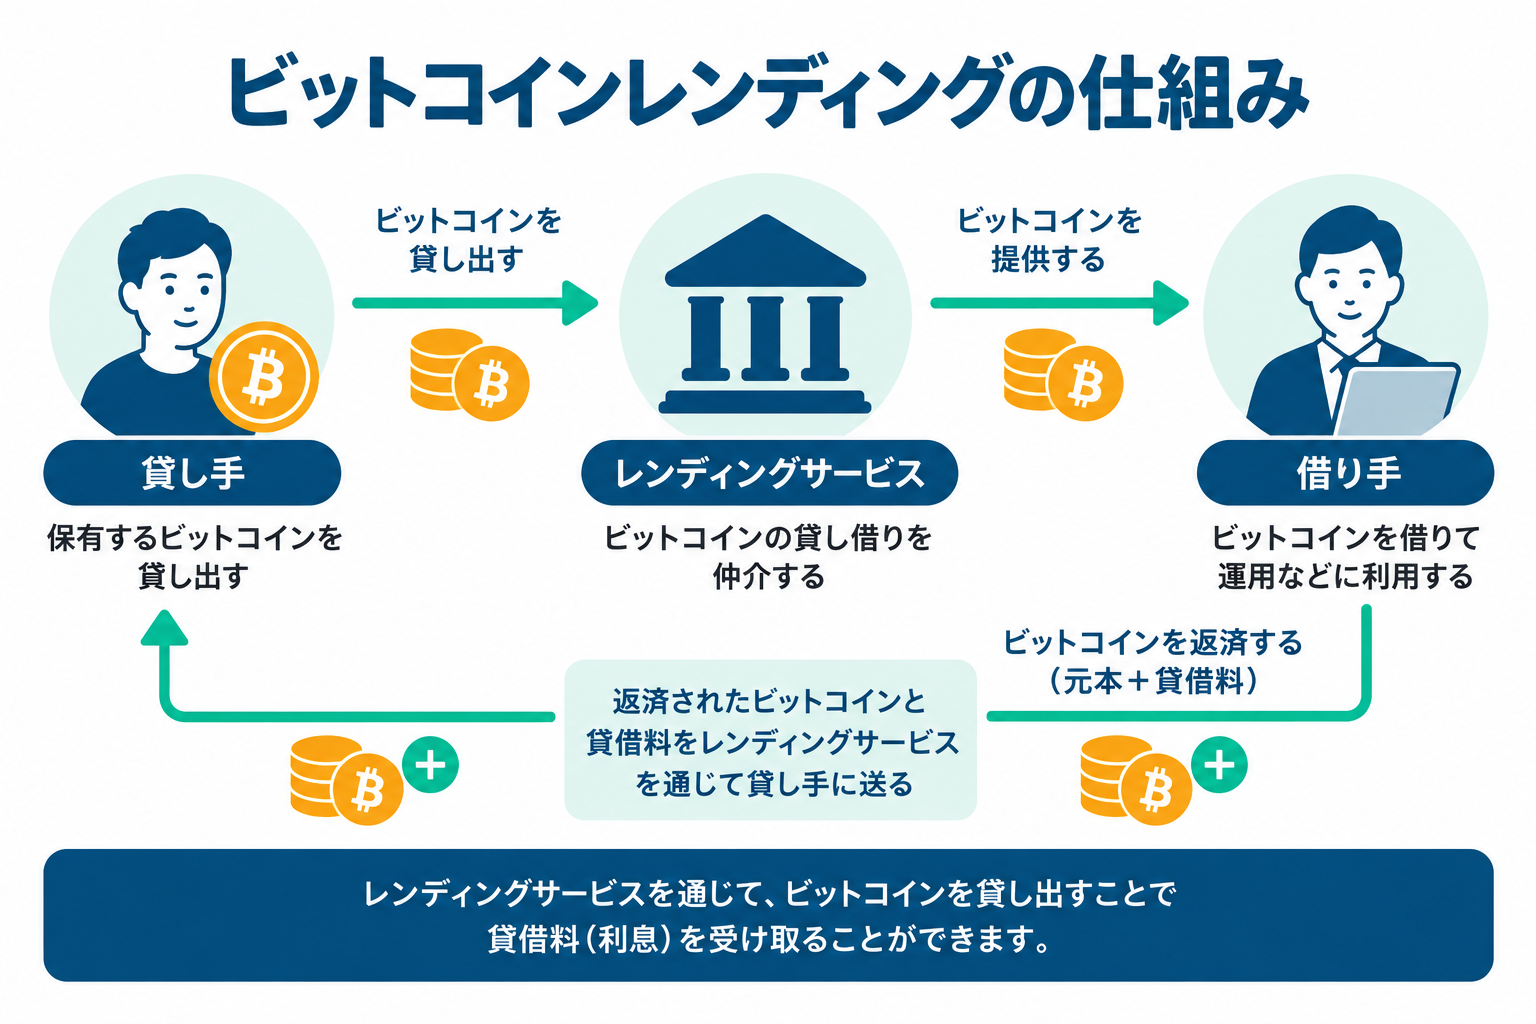
保管ではなく相手方への「貸付」である
ビットコインレンディングは、保有するビットコインを一定の条件で相手方へ貸し出し、その対価として貸借料を受け取る仕組みです。
レンディングは英語のLendingに由来し、日本語では貸付を意味します。
暗号資産の分野では貸暗号資産と表現されることもあります。
レンディングを理解するときに重要なのは、保管と貸付を区別することです。
ウォレットや取引口座に保管しているだけの状態とは異なり、レンディングでは契約に基づいて暗号資産を相手方へ貸し出します。
相手方は契約で定められた条件のもとで暗号資産を利用し、返還時には同種・同量の暗号資産と貸借料を返す形が一般的です。
貸し出したビットコインは契約に基づいて返還される
レンディングは預金の払い戻しではなく、貸付契約に基づく返還です。
借り手側に経営上または運用上の問題が起きた場合などには、契約どおり返還されない可能性があります。
そのため、誰に貸す契約なのか、返還期日はいつか、返還に条件があるかを事前に確認することが重要です。
ビットコインレンディングで得られるものと押さえたい特徴
貸出量と貸借料率などから貸借料が決まる
貸借料は一般に、貸出数量、貸借料率、貸出期間などをもとに計算されます。
ただし、実際の計算方式は契約によって異なります。
年率表示なのか、日割り計算なのか、単利と複利のどちらなのか、手数料が差し引かれるのかなどを確認しなければ、表示された数字だけで受取数量を把握することはできません。
ビットコインの数量が増えても円換算額が増えるとは限らない
貸借料をBTCで受け取った場合、保有するBTC数量は増える可能性があります。
一方で、ビットコインの市場価格が下落すれば、円換算した評価額は減少することがあります。
BTC数量の増加と円換算した資産価値の増加は別のものとして考える必要があります。
貸出期間中は資産を自由に動かせない場合がある
契約によっては、貸出期間中のビットコインを自由に売却または送付できません。
途中返還を申請できる場合でも、返還まで一定の日数が必要になったり、貸借料の条件が変わったりすることがあります。
貸借料率を見る前に、いつ返還され、途中で動かせるのかを確認しましょう。
ビットコインレンディングを始める前に確認したい5つのポイント
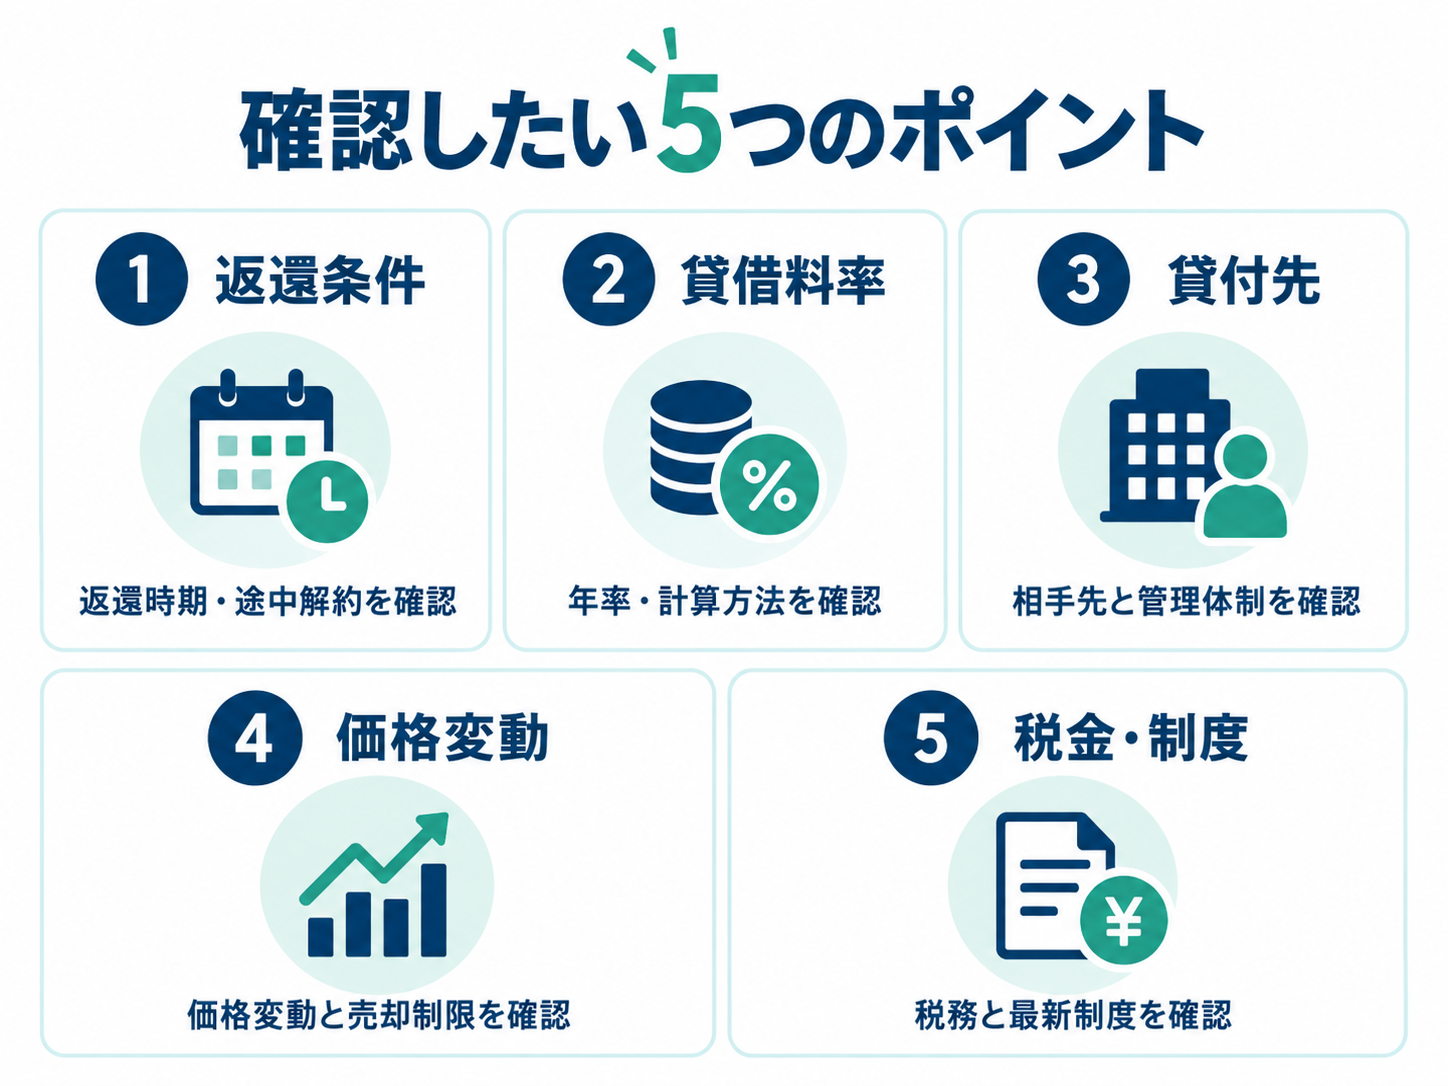
1. 返還時期と途中解約条件を確認する
最初に確認したいのは、ビットコインがいつ返還されるのかです。
期間満了まで返還されない契約、申請すれば途中返還できる契約、返還申請から実際の返還まで一定期間かかる契約などがあります。
中途解約時に貸借料が減額されるか、手数料が発生するかも確認してください。
2. 貸借料率の計算方法を確認する
年率の数字だけで比較するのではなく、適用期間、計算方法、受取頻度、受取資産、手数料を確認します。
貸借料率が高い場合は、なぜその条件を提示できるのか、貸付先や運用方法を含めて確認する視点が必要です。
3. 貸付先と資産管理方法を確認する
契約上の借り手が誰なのか、貸した暗号資産がどのように管理されるのかを確認します。
さらに別の相手へ貸し出す可能性や、問題発生時の返還手続きについて説明があるかも重要です。
通常の保管サービスと同じ資産保護の仕組みが適用されるとは限りません。
4. 価格変動と売却制限を分けて考える
貸出期間中もビットコインの市場価格は変動します。
価格変動に加え、貸出中で自由に売却できない可能性があるため、二つのリスクを分けて考えることが大切です。
資産を一定期間動かせなくなる可能性を含めて契約を確認しましょう。
5. 税金と法制度の最新情報を確認する
公的な税務情報では、レンディングなどにより暗号資産を取得した場合、取得時点の時価が所得計算上の収入金額に算入されるとされています。
そのため、貸借料として受け取ったBTCを売却していなくても、受取日時、数量、取得時点の時価を記録しておくことが重要です。
暗号資産に関する税務・法制度は見直される場合があるため、実際の申告や利用時点の公的情報を確認してください。
ビットコインレンディングとステーキングの違い
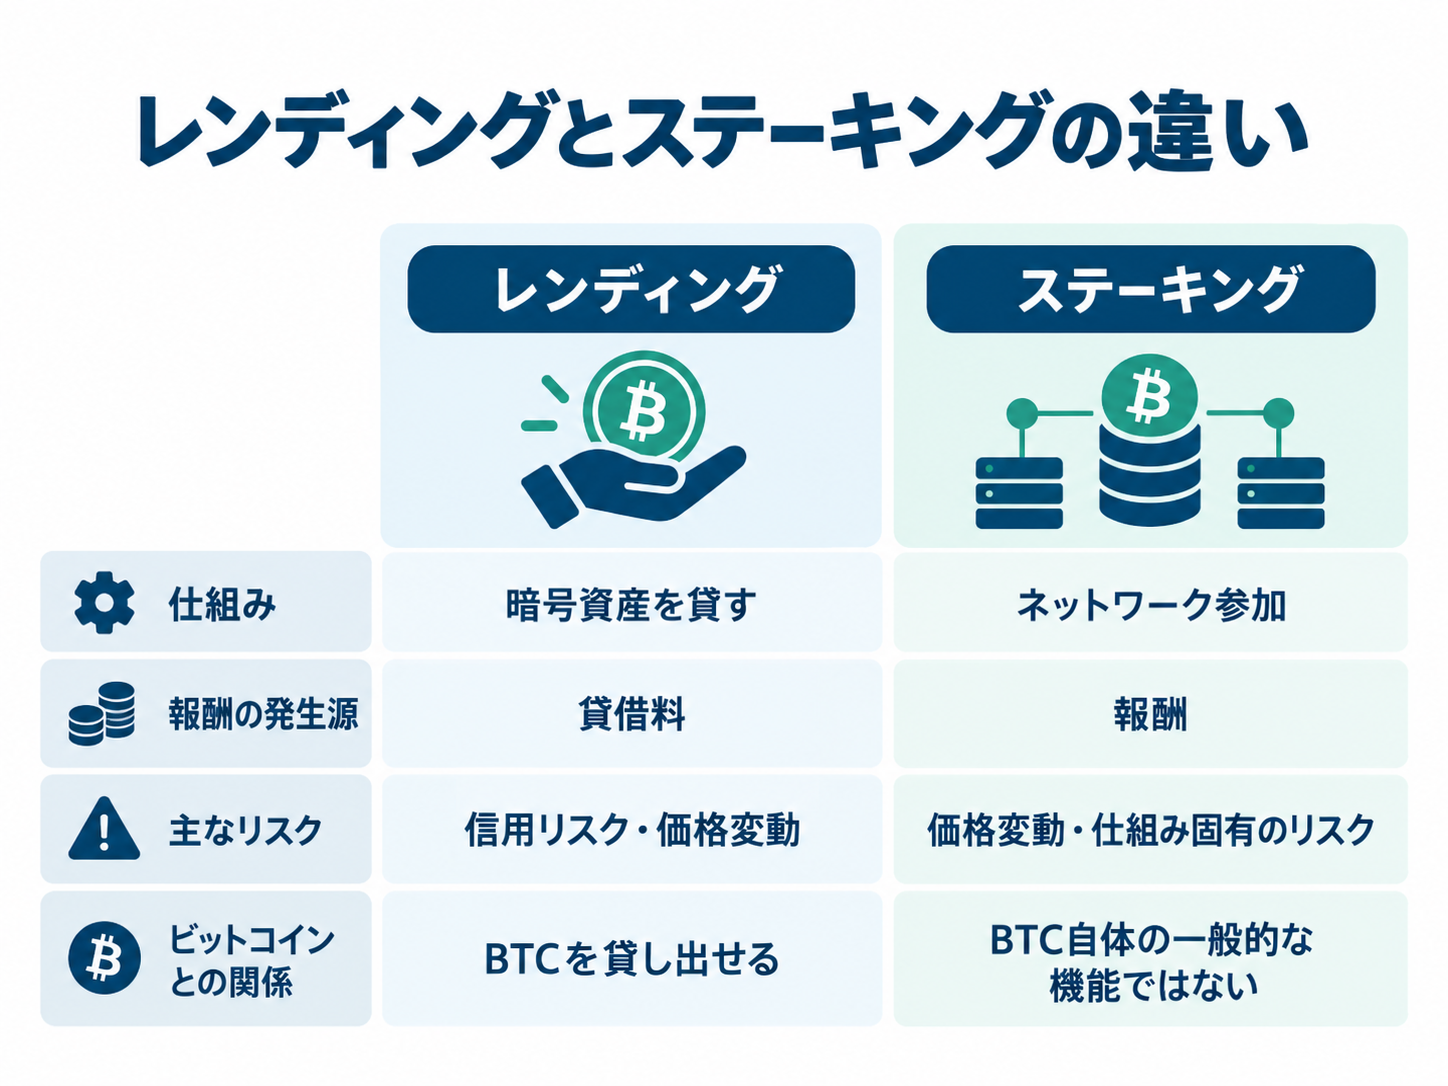
レンディングは貸付、ステーキングはネットワーク参加が基本
レンディングでは、借り手と貸し手の関係があり、貸付の対価として貸借料を受け取ります。
一方、一般的なステーキングは、特定のブロックチェーンで暗号資産を利用し、ネットワークの維持や取引検証に関わることで報酬を受け取る仕組みです。
報酬が発生する理由そのものが異なります。
ビットコインには一般的なPoS型ステーキング機能がない
ビットコインはProof of Workと呼ばれる仕組みを採用しており、ビットコイン自体には一般的なProof of Stake型のステーキング機能はありません。
ビットコインを利用したステーキングという名称が使われる場合でも、別の仕組みやトークン化された資産が関わっていることがあります。
名称だけで判断せず、資産をどこへ提供し、どこから対価が生じるのかを確認してください。
ビットコインレンディングを始める一般的な流れ
契約条件を確認する
最初に貸出期間、返還条件、中途解約、貸借料の計算方法、資産管理、利用規約を確認します。
貸借料率の数字だけでなく、貸した暗号資産がどのような契約関係で扱われるのかを見ることが重要です。
貸出数量と期間を決める
最低貸出数量や上限、貸出期間を確認します。
貸出期間中に資産を動かせない契約では、その期間中に使用する可能性のある資産まで貸出対象にすると資金計画に影響する場合があります。
ビットコインを送付または貸出申請する
契約内容を確認した後、指定された方法で貸出手続きを行います。
外部ウォレットから送付する形式では、送付先アドレスやネットワークを慎重に確認してください。
誤ったアドレスやネットワークへの送付は取り戻すことが難しい場合があります。
貸出期間中の記録を残す
貸出開始日、BTC数量、貸借料率、返還予定日などを記録します。
貸出条件が途中で変更された場合は、その変更内容も保存しておくと確認しやすくなります。
返還数量と貸借料を確認する
返還時には、元本相当のBTC数量、貸借料の数量、受取日時、受取時点の時価などを確認します。
特に貸借料の取得時点の価格は税務計算に関係するため、取引履歴を保存しておくことが重要です。
ビットコインレンディングの税金と記録方法
貸借料として暗号資産を取得した時点で課税関係が生じる
公的な税務情報では、マイニング、ステーキング、レンディングなどによって暗号資産を取得した場合、その取得に伴って生じる利益は所得税または法人税の課税対象とされています。
また、取得した暗号資産の取得時点の時価は、所得計算上の収入金額などに算入されるとされています。
個人の所得区分は取引状況によって異なるため、個別の申告では最新の公的情報を確認してください。
受取日時・数量・時価を記録しておく
貸出開始日、貸出数量、返還日、貸借料の数量、受取日時、受取時点の価格、関連手数料、契約内容などを記録しておくと税務計算を行いやすくなります。
貸借料として取得したBTCを後から売却または交換した場合は、その後の損益計算にも取得時点の情報が必要になります。
税制変更がある場合は申告年度のルールを確認する
暗号資産に関する税制は見直されることがあります。
過去の記事に記載された情報だけで判断せず、実際に申告する年度の公的情報を確認してください。
事業者に関係する消費税の取扱いなども改正されているため、個人の所得税と事業上の税務を混同しないことが重要です。
利用前に確認したい法制度と事業者リスク
レンディングは銀行預金とは異なる
レンディングで表示される年率や貸借料は銀行預金の金利に似て見えることがありますが、レンディングは預金ではありません。
一般に元本が保証される仕組みではなく、貸付先が返還義務を履行できなくなる信用リスクがあります。
預金と同じ感覚で考えず、契約上どのようなリスクを負うのか確認してください。
暗号資産の規制制度は見直しが続いている
暗号資産を取り扱うサービスをめぐる制度は、利用者保護やセキュリティの観点から見直しが続いています。
レンディングについても、保管や売買とは異なる契約関係になるため、現在の登録制度や保護の範囲がどこまで及ぶかを確認する必要があります。
古い記事の制度説明だけで判断しないようにしましょう。
契約書と公式情報を複数確認する
広告ページに掲載された貸借料率だけではなく、利用規約、契約書、リスク説明、返還条件、資産管理方法、公的情報を合わせて確認します。
ひとつの情報だけで判断せず、複数の情報源を確認することが重要です。
ビットコインレンディングのよくある質問
レンディングは元本保証ですか?
一般的なビットコインレンディングは元本保証ではありません。
借り手側に経営上または運用上の問題が発生した場合、貸した暗号資産が契約どおり返還されない可能性があります。
貸出中にビットコインを売却できますか?
契約によって異なります。
一定期間ロックされる契約では、返還されるまで売却や外部送付ができません。
途中返還が可能な場合でも、返還までの日数や貸借料への影響を確認してください。
貸借料率が高いほど有利ですか?
貸借料率だけでは判断できません。
返還条件、貸付先の信用リスク、資産管理、途中解約条件などを合わせて確認する必要があります。
貸借料率は複数ある判断材料のひとつです。
貸借料はいつ税務上確認しますか?
公的な税務情報では、レンディングによって暗号資産を取得した場合、取得時点の時価が所得計算上の収入金額に算入されるとされています。
貸借料を受け取った日時、数量、時価を記録してください。
レンディングと長期保有は同じですか?
異なります。
長期保有は暗号資産を保有し続けることを指しますが、レンディングでは第三者へ貸し出すため、相手方の信用リスクや返還条件が追加されます。
ビットコインレンディングを理解するうえで重要なのは、どれだけ貸借料を受け取れるかだけで考えないことです。
返還条件、貸借料率、貸付先と資産管理、価格変動と売却制限、税金と法制度という5つのポイントを確認すると、レンディング特有のリスクを整理しやすくなります。
特に、レンディングは銀行預金とは異なり、一般に元本が保証される仕組みではありません。
利用を検討する場合は、広告上の数字だけではなく契約内容を確認し、税務や制度については最新の公的情報を複数確認してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。