
上昇続かず8万ドル割れ
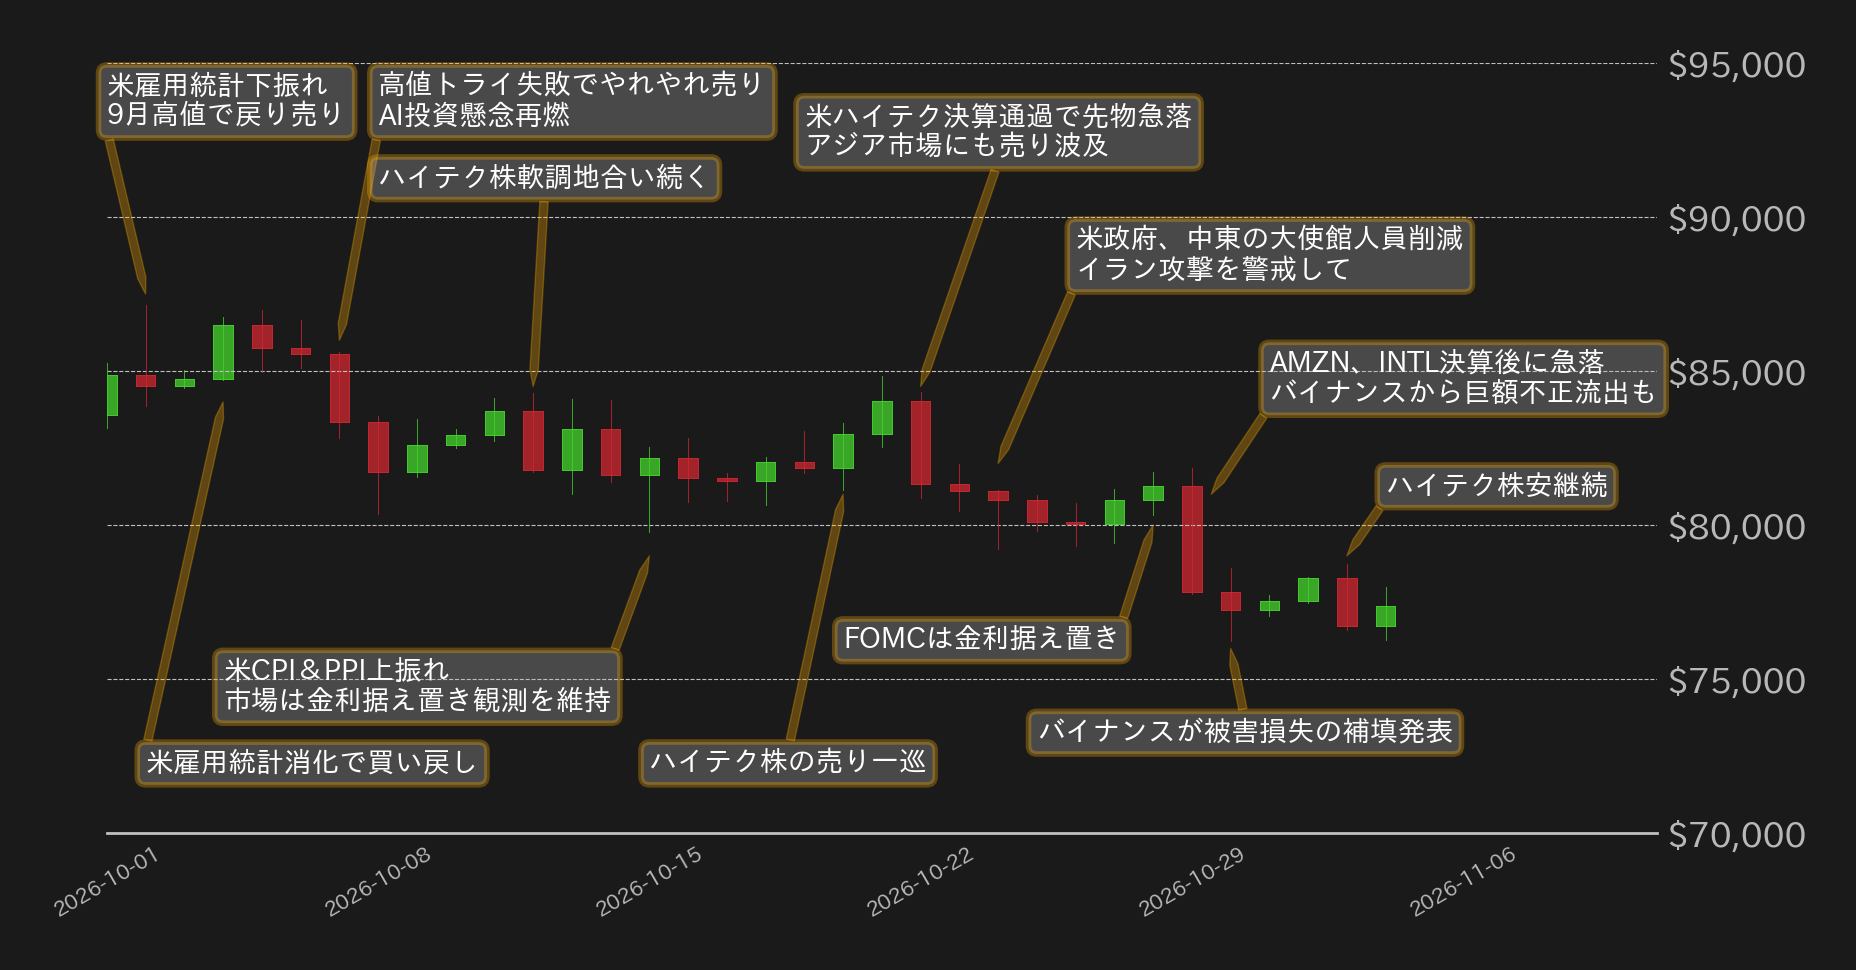
10月のビットコイン(BTC)ドルは8万3569ドルから取引が始まった。月初は9月の米雇用統計の下振れを好感して8万5000ドルを回復するも、9月高値の8万7000ドル周辺では上値を抑えられ、上げ渋る展開となった。すると、米ハイパースケーラー各社による巨額のAI投資の採算性に対する懸念が台頭するなか、7日には8万5000ドルを割り込み、翌8日には一時節目の8万ドル近辺まで下げ足を速めた。
その後は、節目の水準で底堅く推移しつつも、米ハイテク株の下落がBTCの上値圧迫材料となり、8万ドル台前半で方向感を模索する展開が続いた。
この間、9月の米消費者物価指数(CPI)と卸売物価指数(PPI)が発表され、いずれも市場予想を上回る結果となったものの、労働市場の減速や、複数の米連邦準備理事会(FRB)高官が利上げを急ぐ必要はないとの見解を示したこともあり、FF金利先物市場では10月米連邦公開市場委員会(FOMC)での政策金利据え置き観測が優勢となり、BTC相場への影響は限定された。
月後半に入ると、米ハイテク株の売りが一巡し、BTCは8万5000ドルをトライする場面もあったが、ラムリサーチが供給制約を背景に慎重な業績見通しを示したことや、メタのザッカーバーグCEOがAI投資の回収には時間を要すると発言したことが嫌気され、BTCは再び8万ドル近辺まで急落した。
その後、BTCは節目8万ドル周辺で底堅く推移し、FOMC通過後には8万2000ドル近辺まで水準を戻すも、アマゾン(AMZN)の決算で再びAI投資懸念が意識されたほか、インテル(INTC)の業績不振がハイテク株の下落に拍車を掛け、BTCは8万ドルを割り込んだ。
加えて、30日朝方には、大手暗号資産(仮想通貨)取引所のバイナンスから60億ドル超の不正流出が報告され、この日の相場は一時7万6000ドル台前半まで急落。幸い、同社から不正流出による損失の補填が速やかに発表されたことで、その後は7万7000ドル台で安定したものの、相場の戻りは鈍く、10月の終値は7万7523ドルとなった。
テーマがAI懸念へシフト
先月のレポートでは、10月前半は8万5000ドルの上抜けを切っ掛けに上値を試す展開を基本シナリオとし、9万〜9万3000ドル周辺を上値目途としていた。一方、日足RSIでは弱気のダイバージェンスが出現していたことから、その後は値幅調整に警戒が必要とも指摘した。
実際、月初のBTCは8万5000ドルを回復したものの、9月高値の8万7000ドル周辺では上値を抑えられ、想定していたほど上値を伸ばすことはできなかった。その後は8万ドル近辺まで急落しており、調整への警戒という方向性自体は間違っていなかったものの、その主因はテクニカルな過熱感の解消というより、米ハイパースケーラーによる巨額AI投資の採算性を巡る懸念と、それに伴う米ハイテク株の下落だった。
また、先月は米国債利回りの動向やFRBの金融政策見通しを相場の主な変動要因として想定していたが、実際にはCPIやPPI、FOMCを巡る材料に対するBTCの反応は限定的だった。むしろ、月を通じて米ハイテク株の動向がBTCの方向感を左右する場面が目立ち、10月相場は金融政策以上にAI投資を巡る市場心理に振られた1カ月だったと言えよう。
また、月末にはバイナンスから60億ドル超の暗号資産が不正流出するという想定外の材料も加わり、BTCは一時7万6000ドル台前半まで下落した。ただ、同社は速やかに顧客の損失を補填する方針を示したほか、流出したステーブルコインの多くも発行体によってオンチェーン上で凍結された。その後、被害の大部分が補填され、停止していた出金も再開されたが、市場への影響は限定的だった。大手取引所への攻撃という点では一時的に警戒感を高めたものの、BTCそのものの安全性に関わる問題ではなかったこともあり、市場は比較的早期にこの材料を消化したと言えよう。
AI投資懸念はどこで反転するか
11月のBTC相場を見通す上では、まずAI・データセンター投資を巡る懸念がいつ反転するかが重要となろう。10月はアルファベットやアマゾンの決算を切っ掛けに、米ハイパースケーラー各社による巨額のAI投資が将来的な収益に見合うのかという懸念が強まり、米ハイテク株の下落がBTCにも波及した。
尤も、足元で問題視されているのはAI需要そのものではない。11月序盤に発表されたパランティアやAMD、Armなどの決算では、AI・データセンター需要の底堅さが改めて確認された。特にAMDではデータセンター向け需要の強さが示されており、GPUやデータセンターに対する需要が急速に失速している状況ではない。市場がより警戒しているのは、ハイパースケーラーによる巨額の設備投資が将来的にどこまで収益につながるかという点だと言えよう。
ただ、巨額のAI投資について短期間で採算性を見極めることは難しく、市場も直ちに投資回収の目処が立つことを期待しているわけではないとみられる。そのため、足元で確認できる数少ない手掛かりとなるのが、AI・データセンター需要そのものの伸びだ。11月序盤の決算では需要の強さが確認された一方、好決算にもかかわらず株価反応が冴えない企業もみられ、AI投資を巡る市場の警戒感を払拭するには至っていない。
今後もコアウィーブやネビウス、アプライドマテリアルズなどAIインフラ関連企業の決算が予定されているほか、月中にはエヌビディアの決算も控えている。こうした企業がAI需要の底堅さを示し、ハイパースケーラーによる設備投資を裏付ける需要が維持されていることを確認できれば、巨額投資の採算性に対する警戒感が残るなかでも、10月から続くハイテク株売りが落ち着く切っ掛けとなる可能性がある。
一方、AI需要そのものに減速の兆しがみられれば、巨額投資の採算性に対する懸念は一段と強まり、米ハイテク株の調整が長期化する可能性がある。また、足元では中間選挙を受けてAI・データセンターを巡る政治リスクも加わっており、需要の強さだけでは株式市場の警戒を完全に払拭できない可能性にも留意したい。AI関連企業の決算を通じて業界全体の需要が維持されていることを確認できるかに加え、政治リスクを含めた市場心理がどこで落ち着きを取り戻すかが、11月相場の重要な分岐点になるとみている。
中間選挙後も残る政治リスク
11月序盤の相場を大きく揺さぶっているのが米中間選挙だ。事前の予測市場では民主党が下院を奪還するとの見方が優勢だったものの、実際の開票では上院でも民主党が想定以上に議席を伸ばし、上下両院を制するブルーウェーブとなった。これを受け、AIやデータセンター建設への規制強化が警戒され、米ハイテク株は不安定な値動きとなった。
民主党が上下両院を掌握したとはいえ、トランプ大統領の拒否権を覆すために必要な両院それぞれ3分の2の議席を確保したわけではない。このため、民主党がAI・データセンター規制を含む政策を一方的に成立させるハードルは高く、連邦レベルで直ちに大幅な規制強化が進む状況ではないと言えよう。
ただ、市場への影響が限定的と判断するのも時期尚早だ。選挙直後には、民主党が議会を掌握したことでトランプ政権の対イラン強硬姿勢に一定の歯止めが掛かるとの期待から原油価格が急落し、インフレ懸念の後退を背景に米株が買い戻される場面もあった。一方、5日にはAI・データセンターへの規制強化懸念が改めて意識され、ハイテク株が軒並み急落した。連邦議会で法案を成立させるハードルが高くとも、議会による企業への監督強化や、州・地方政府によるデータセンター建設への制約など、市場が警戒する材料は残っている。
このため、当面は選挙結果を巡る警戒が米ハイテク株のボラティリティを高め、BTCにも波及する可能性に注意したい。尤も、具体的な規制強化が直ちに企業業績へ影響するわけではなく、政治リスクだけを理由に売りが一方向に続くとも考えにくい。いずれかの段階で売りが出尽くす可能性はあるが、その切っ掛けがAI関連企業の好決算となるのか、あるいはテクニカル面でのセリングクライマックスとなるのかは現時点では見通しづらい。
従って、11月相場では中間選挙を一過性の材料として片付けるのではなく、AI投資を巡る既存の警戒感に政治リスクが加わったことで、米ハイテク株の値動きが一段と不安定になり得る点を意識しておきたい。
11月の相場見通し:200日線と7万ドルが視野に
こうした環境を踏まえると、11月のBTC相場は10月から続く下落基調にどこで歯止めを掛けられるかが焦点となろう。BTCは既に100日移動平均線に加え、短期筋の平均取得価格も割り込んでいる。特に短期筋の平均取得価格を下回ったことで、直近でBTCを取得した市場参加者の含み損が拡大しやすく、損失拡大を回避するための売り圧力が掛かりやすい状況と言える。
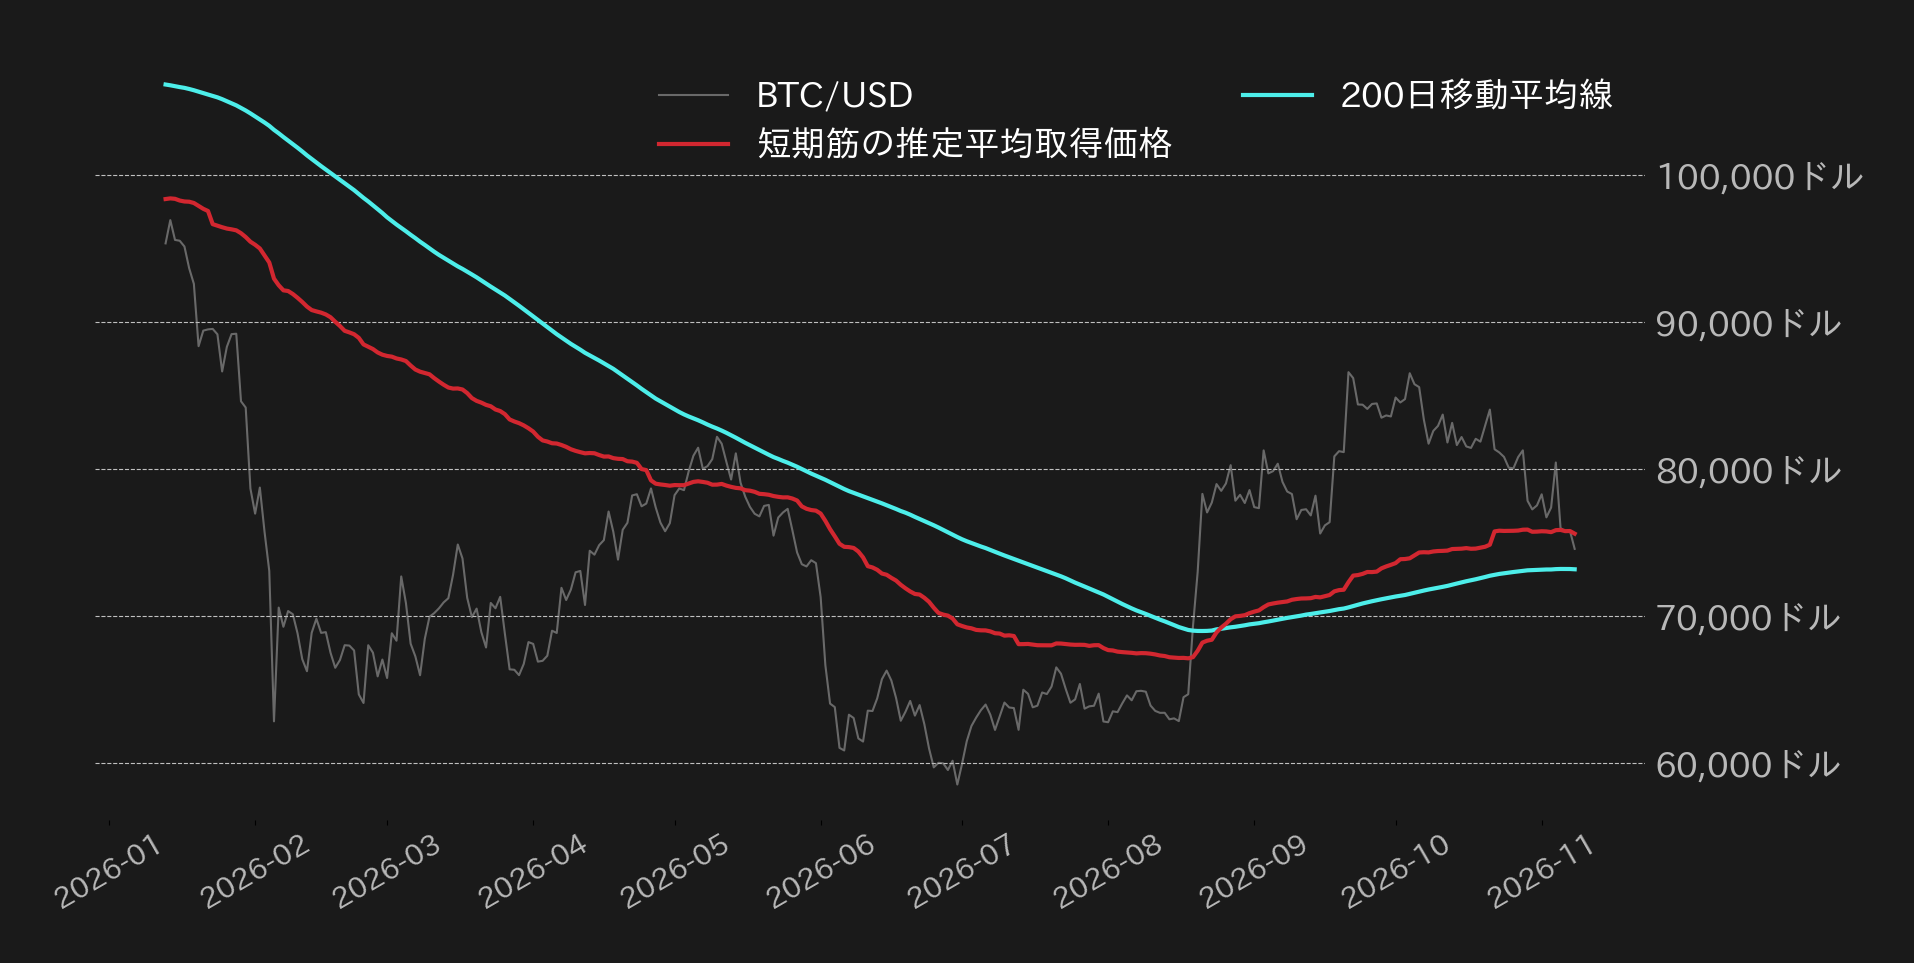
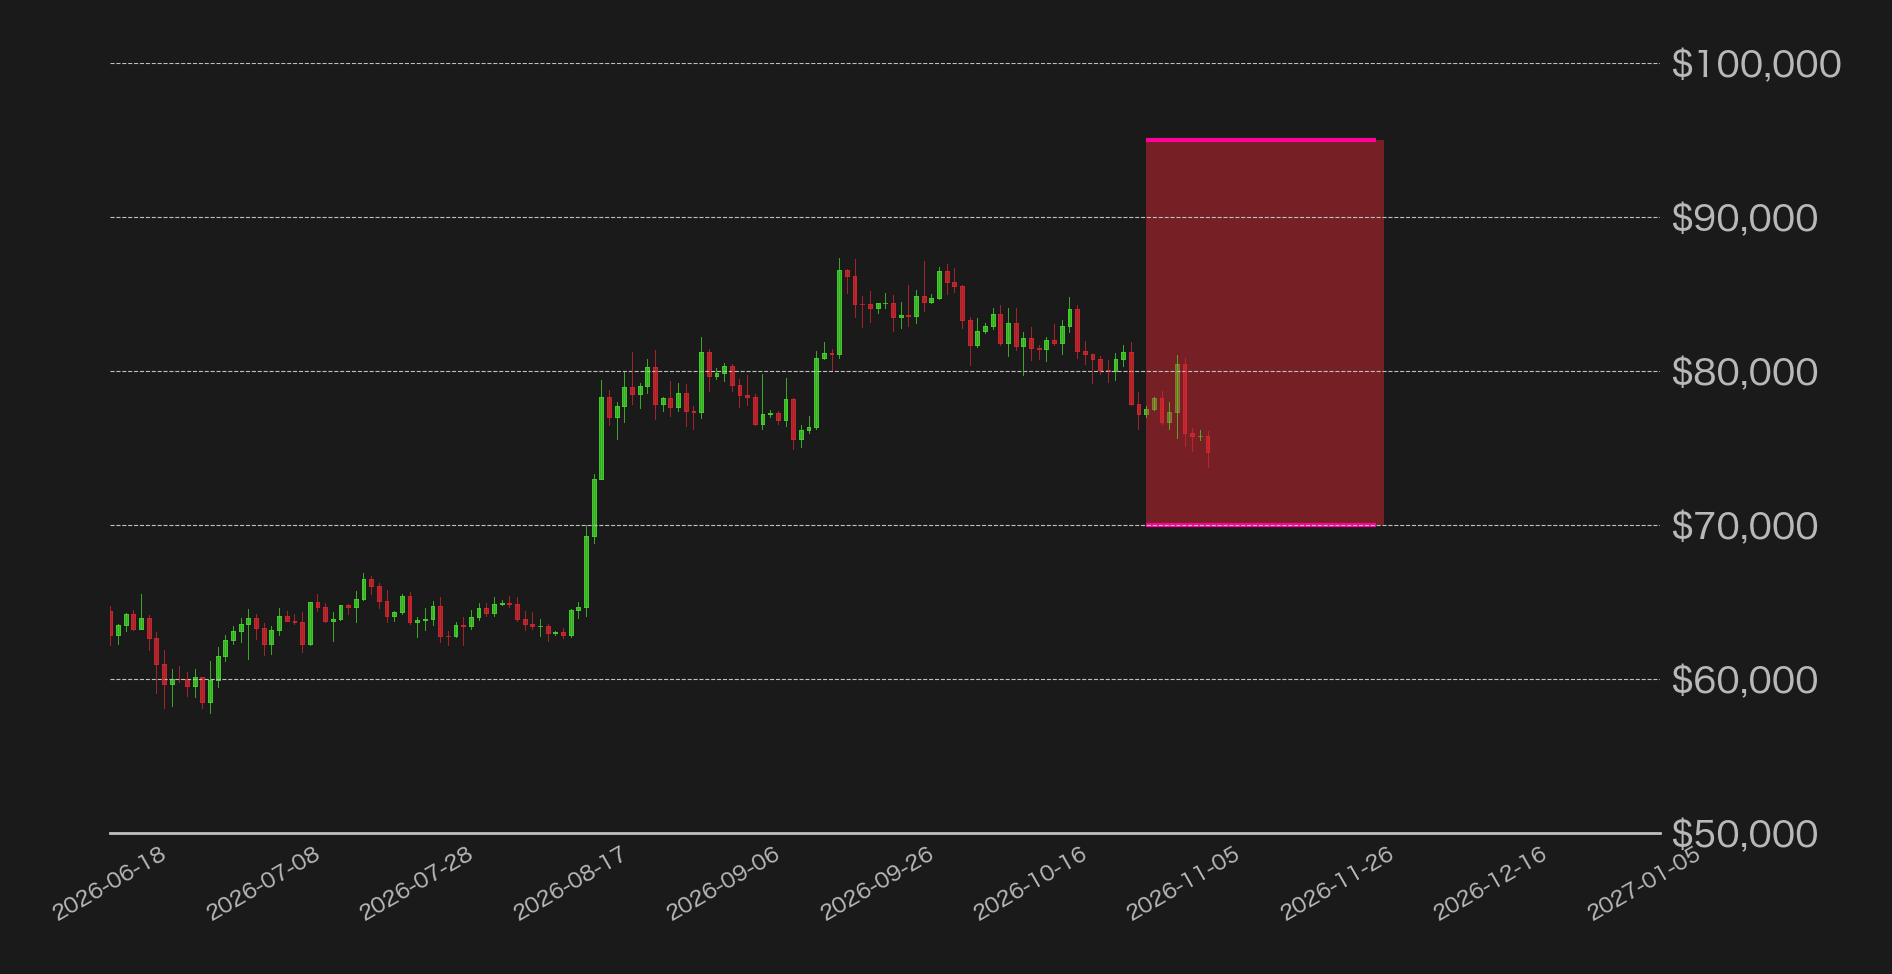
このため、目先は200日移動平均線が位置する7万3000ドル周辺が次の下値目途として意識されよう。同水準でも下げ止まらなければ、心理的節目となる7万ドルまで下値余地が広がる可能性も視野に入れておきたい。
尤も、足元のBTCは米ハイテク株の急落に連れ安となっているものの、株式市場の下げ幅と比較すれば相対的には底堅さもみられる。これはBTCが米ハイテク株からデカップリングしたことを意味するものではないが、AI関連株への売りが出尽くす局面では、BTCも切り返す余地があるとみている。
その切っ掛けとしては、AI・データセンター需要の底堅さを示す企業決算が続くことに加え、政治リスクを巡る過度な警戒が後退することが条件となろう。一方、AI関連株の売りが続き、政治リスクへの警戒も燻るようであれば、BTCも200日線や7万ドルを試す展開を想定しておく必要がある。
金融政策面では、12月の利上げは市場で既に相応に織り込まれている一方、その先の政策金利のパスについては依然としてコンセンサスが固まり切っていない。11月序盤に発表された10月米雇用統計は市場予想を大幅に上回ったものの、FF金利先物市場では来年の政策金利パスに対する見方に大きな変化はみられなかった。強い雇用統計を踏まえればやや意外な反応と言えるが、今後の物価指標も強めとなれば、タカ派的な政策運営が続くとの懸念が改めて高まる可能性は潜在的に残っている。
従って、11月は200日移動平均線や7万ドルを下値目途として意識しつつ、米ハイテク株の売りがどこで出尽くすかを見極める局面となろう。反対に、AI関連株が落ち着きを取り戻し、BTCが短期筋の平均取得価格や100日移動平均線を回復できれば、10月から続く下落基調にも変化の兆しが出てくるとみている。
関連記事


この記事の著者

英大学院修了後、金融機関出身者からなるベンチャーでFinTech業界と仮想通貨市場のアナリストとして従事。2019年よりビットバンク株式会社にてマーケットアナリスト。国内主要金融メディアへのコメント提供、海外メディアへの寄稿実績多数。