ビットコインの税金はいつから?課税タイミングを解説


ビットコインの税金はいつから?課税タイミングを解説
ビットコインを購入した人の中には、「買った時点から税金がかかるの?」「値上がりしただけでも申告する必要がある?」「日本円に換金していなければ大丈夫?」と疑問に感じている人もいるでしょう。
結論からいうと、個人がビットコインを購入して保有しているだけで、すぐに所得税が発生するわけではありません。
税金を考えるうえで重要なのは、ビットコインを売却したり、別の暗号資産と交換したり、支払いに利用したりすることで、所得計算が必要になるタイミングです。
一般的な個人取引では、ビットコインを売却または使用して生じた利益は、事業所得などに該当する場合を除き、原則として雑所得として扱われます。
この記事では、ビットコインの税金はいつから関係するのかを、売却・交換・決済・報酬取得などの具体的な場面に分けて解説します。
ビットコインの税金は利益が確定したタイミングから関係する
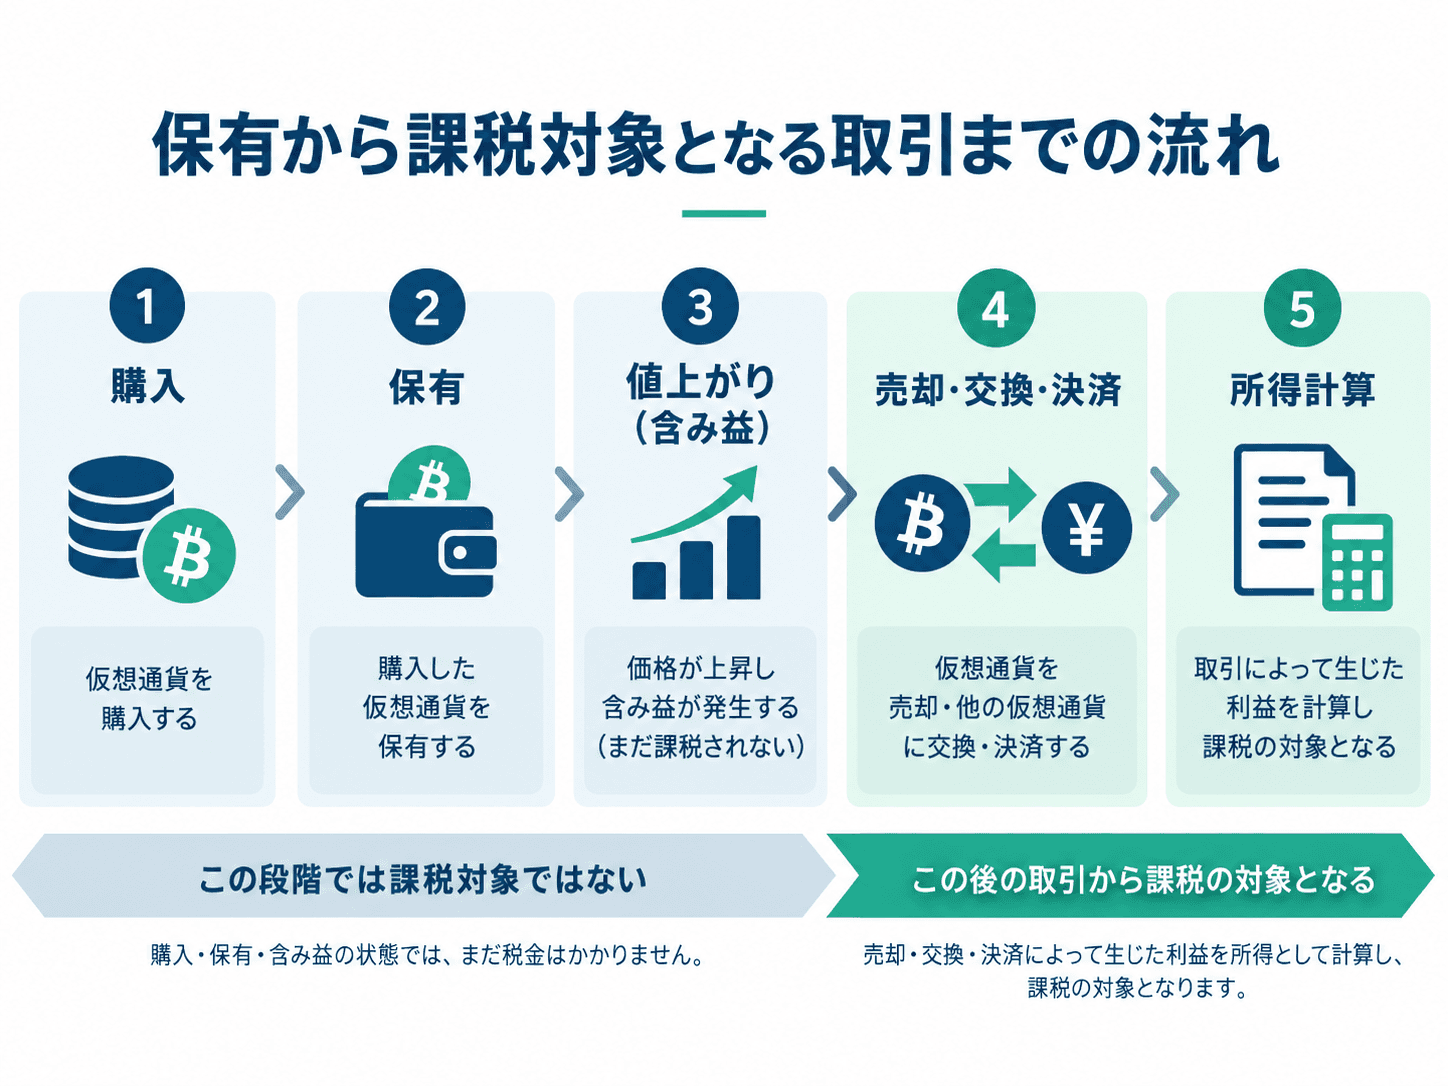
ビットコインの税金を考えるときは、購入した日よりも、売却や交換などによって利益を計算する取引をしたかどうかに注目することが大切です。
個人が一般的な方法でビットコインを購入しただけであれば、その購入行為だけで直ちに利益が生じるわけではありません。
購入しただけでは通常は所得が発生しない
例えば、10万円でビットコインを購入したとします。
この時点では、現金という資産をビットコインという資産に交換した状態であり、通常は購入そのものを理由として所得が発生するわけではありません。
その後、保有しているビットコインの時価が15万円になったとしても、売却や交換などをしていなければ、差額5万円は含み益の状態です。
保有中の値上がりは含み益であり、通常はまだ所得が確定していない
個人がビットコインを保有している間に価格が上昇しても、その値上がり分を毎年そのまま所得として申告する仕組みではありません。
ただし、日本円に換えていないから利益が確定していないとは限らない点には注意が必要です。
暗号資産同士の交換や商品・サービスの決済でも、保有していたビットコインを譲渡したものとして所得計算が必要になる場合があります。
ビットコインで税金が関係する主な4つのタイミング
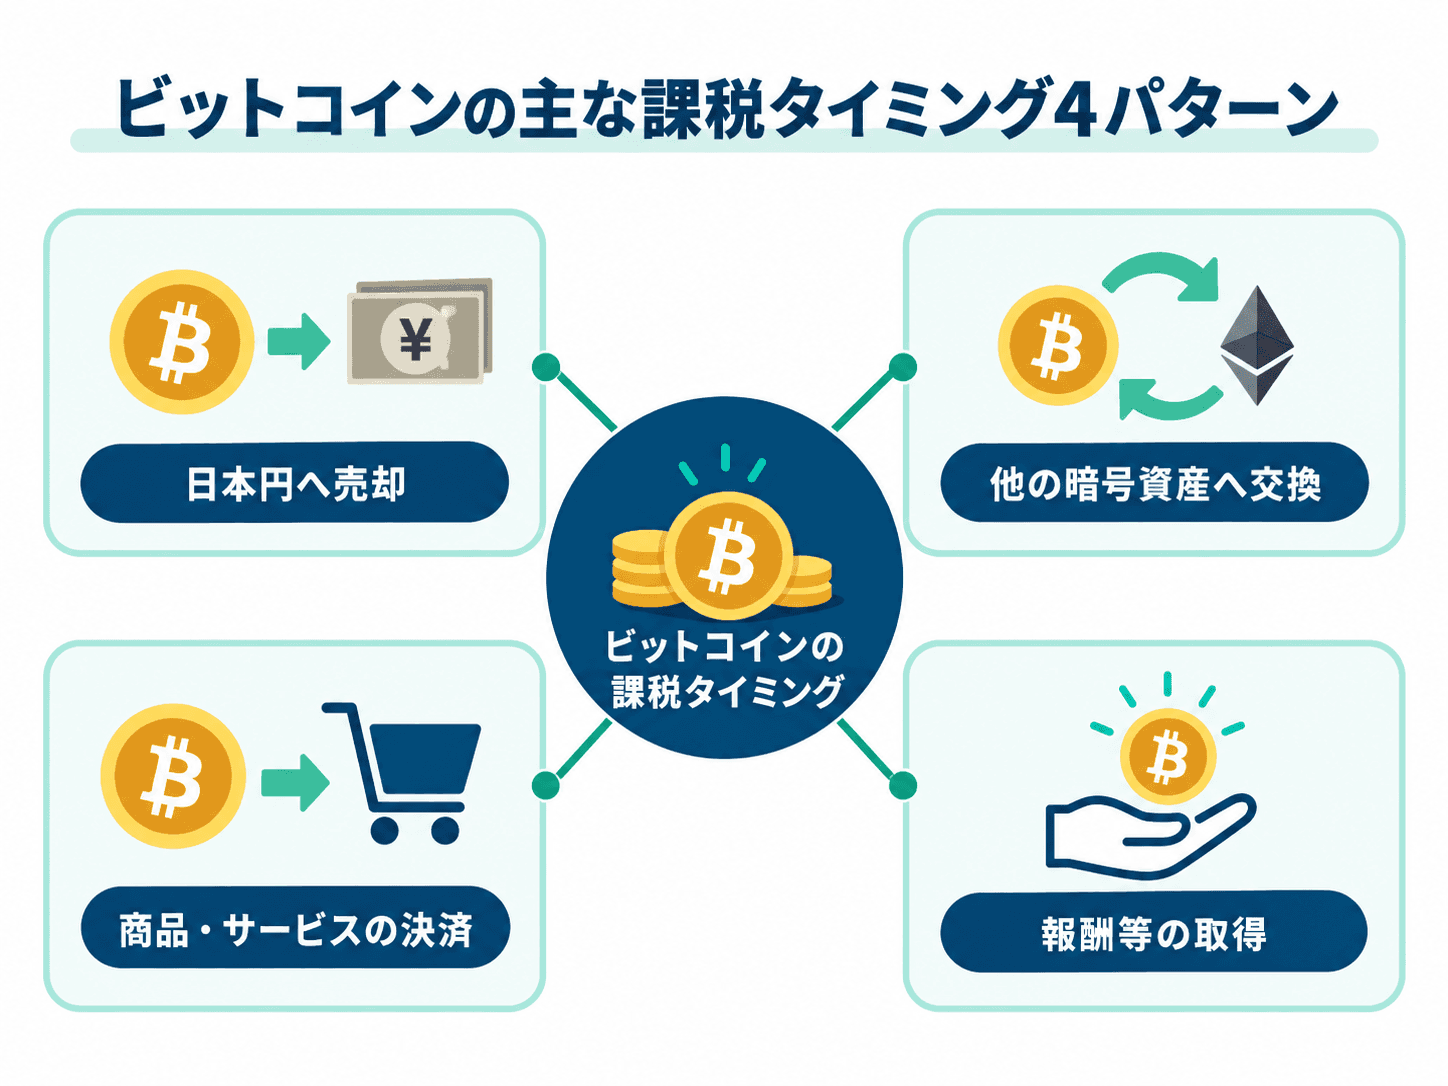
ビットコインについて税金を確認するときは、日本円などへの売却だけを見ればよいわけではありません。
特に確認したいのは、売却、暗号資産同士の交換、商品・サービスの決済、報酬などとしての取得です。
日本円などに売却して利益が出たとき
最もわかりやすいのが、ビットコインを売却して日本円などに換えたケースです。
例えば、10万円で取得したビットコインを15万円で売却し、必要経費を考慮しない場合は、単純化すると差額5万円について所得を確認します。
基本的には、売却価額から売却したビットコインの取得価額と必要経費を差し引いて所得金額を計算します。
銀行口座へ出金した日だけを見るのではなく、ビットコインを売却した取引そのものを確認することが重要です。
他の暗号資産と交換したとき
見落としやすいのが、ビットコインを別の暗号資産へ交換したケースです。
日本円を受け取っていなくても、保有していたビットコインを使って別の暗号資産を取得した場合は、ビットコインを譲渡したものとして所得計算が必要になることがあります。
そのため、「円に戻していないから税金は関係ない」と一律に判断しないことが大切です。
複数の暗号資産を頻繁に交換している場合は、交換履歴も年間損益の確認対象に含めます。
商品やサービスの支払いに使用したとき
ビットコインで商品やサービスの代金を支払った場合も、課税関係を確認する必要があります。
税務上は、保有していたビットコインを支払いのために譲渡したものとして扱い、支払時の価額と取得価額などとの差額を確認します。
例えば、取得時に10万円相当だったビットコインが15万円相当になり、そのビットコインで15万円の商品を購入した場合は、取得価額との差額について所得計算が必要になる可能性があります。
決済に使っただけだから税金とは無関係とは限りません。
報酬などとして暗号資産を取得したとき
売買以外にも、マイニングなどによって暗号資産を取得するケースがあります。
また、暗号資産を貸し出した対価などとして暗号資産を受け取る場合もあります。
こうした方法で暗号資産を取得したときは、取得時点の価額が収入として扱われる場合があるため、受け取った日時、数量、価額を記録しておくことが大切です。
取得方法によって所得区分や計算方法が異なる可能性があるため、個別の取引内容に応じて公式情報を確認します。
ビットコインを持っているだけなら原則として所得税は発生しない
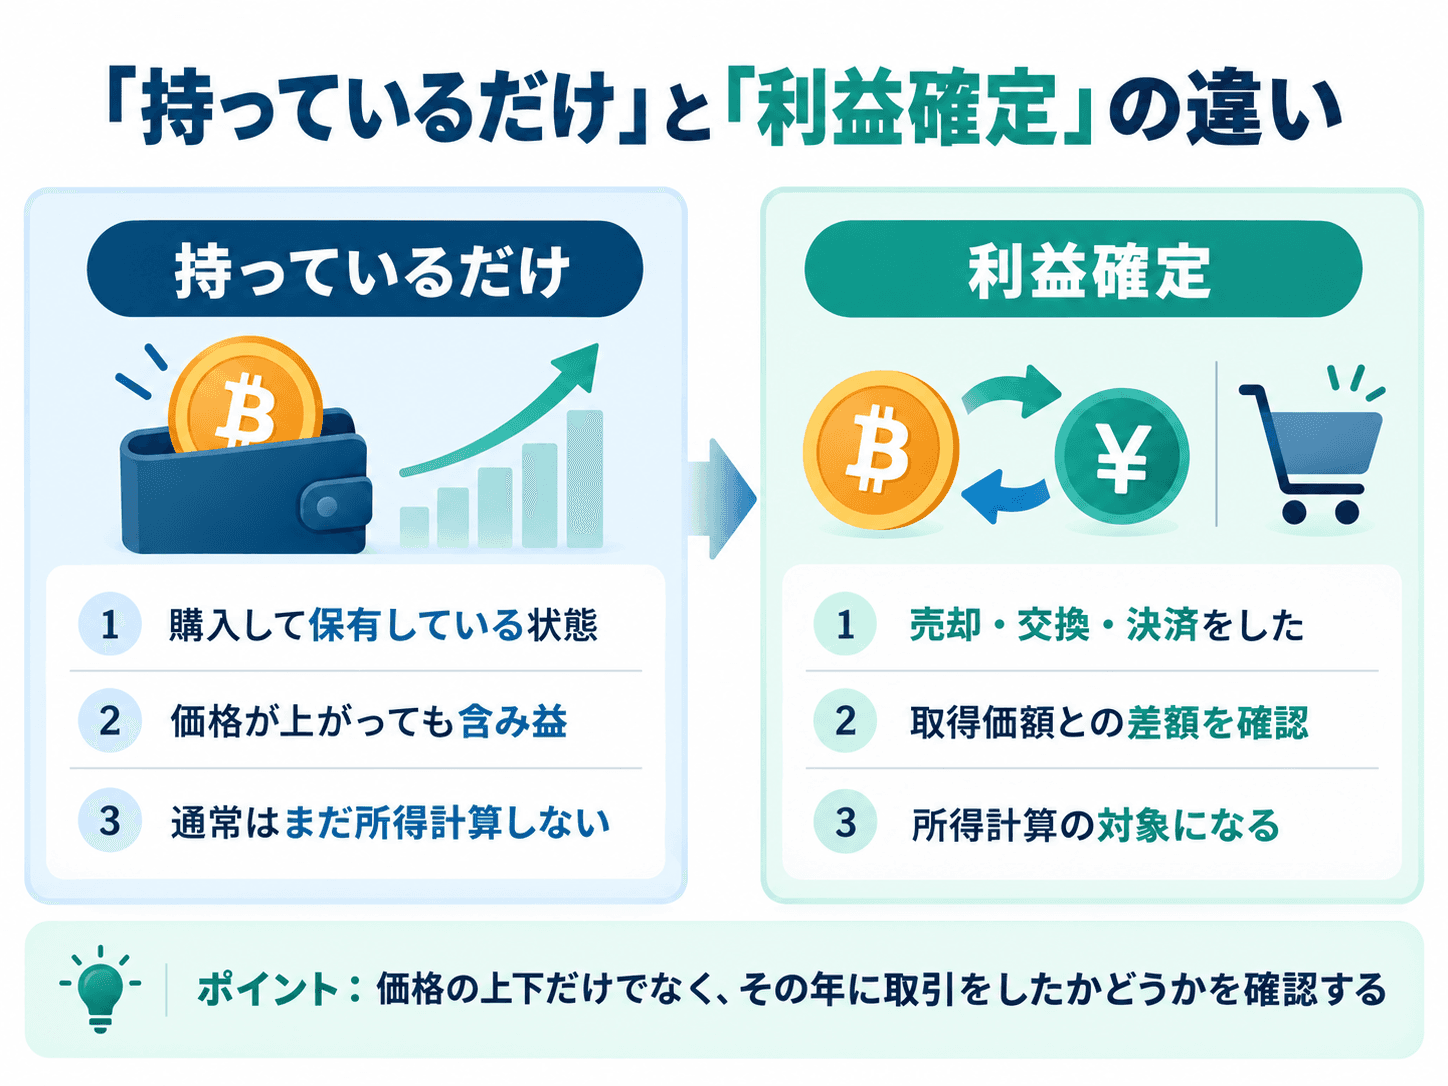
ビットコインを購入後、そのまま保有しているだけであれば、一般的な個人取引では値上がり分を毎年そのまま所得として申告するわけではありません。
重要なのは、価格が上昇したかどうかだけではなく、その年に売却や交換などの取引をしたかどうかです。
値上がりしても売却等をしなければ利益は未確定
例えば、20万円で購入したビットコインの時価が30万円になったとします。
この時点では10万円の含み益がありますが、売却・交換・決済などをしていなければ、通常はその10万円だけを理由として所得税を計算するものではありません。
一方、30万円相当で売却や交換をすれば、取得価額などとの差額について所得計算を行います。
税金を確認するときは、現在価格だけではなく、その年に行った取引の内容を見ることが重要です。
年末時点の価格だけで個人の利益を計算するわけではない
一般的な個人の暗号資産取引では、年末時点の市場価格が購入時より高いという理由だけで、その差額すべてをその年の所得として扱うわけではありません。
年間の売却、交換、決済、報酬受領など、所得計算の対象となる取引を洗い出します。
価格チャートだけを見て税額を判断するのではなく、年間の取引履歴を基に確認することが基本です。
ビットコインの利益はいくらから申告が必要?
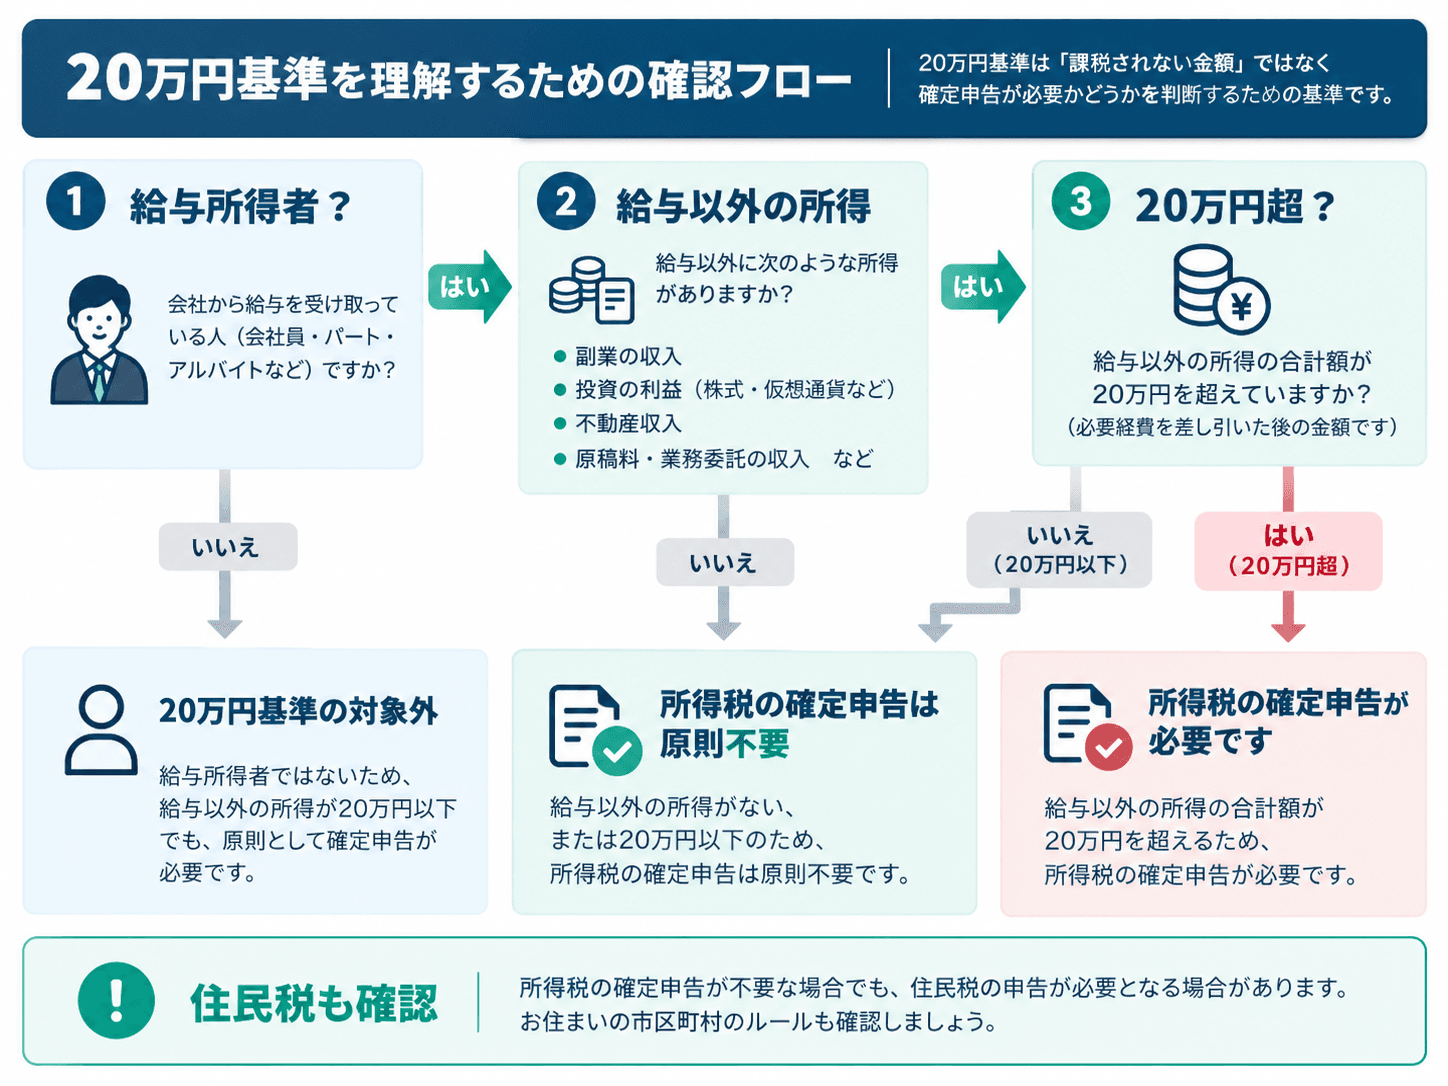
「ビットコインの利益は20万円まで税金がかからない」と理解している人もいますが、これは正確ではありません。
20万円という金額は、一定の給与所得者について、給与所得や退職所得以外の所得に関する所得税の確定申告が必要かどうかを判断する基準の一つです。
「20万円以下なら非課税」という意味ではない
20万円以下なら誰でも無条件で非課税になるわけではありません。
また、20万円という基準で見るのは売却代金そのものではなく、必要経費などを考慮した所得金額です。
例えば、ビットコインを100万円で売却したとしても、取得価額が95万円で必要経費を考慮しない場合、単純化した所得は5万円です。
収入金額と所得金額を混同しないようにしましょう。
給与所得者の20万円基準は確定申告の要否に関するもの
一定の給与所得者では、給与所得・退職所得以外の所得金額が20万円を超える場合などに所得税の確定申告が必要になります。
ただし、給与の受け取り方や他の所得の有無、各種控除などを目的として確定申告をするかどうかによっても扱いが変わります。
所得が20万円以下であっても、別の理由で確定申告を行う場合には、その所得を申告に含める必要があるケースがあります。
自分の状況に当てはめて確認することが大切です。
住民税は別に確認する必要がある
所得税の確定申告が不要であっても、住民税について申告が必要になる場合があります。
住民税の手続は居住地の自治体の案内を確認してください。
そのため、「所得が20万円以下だから何もしなくてよい」と一律に判断するのではなく、所得税と住民税を分けて申告要否を確認することが重要です。
ビットコインの利益はどう計算する?
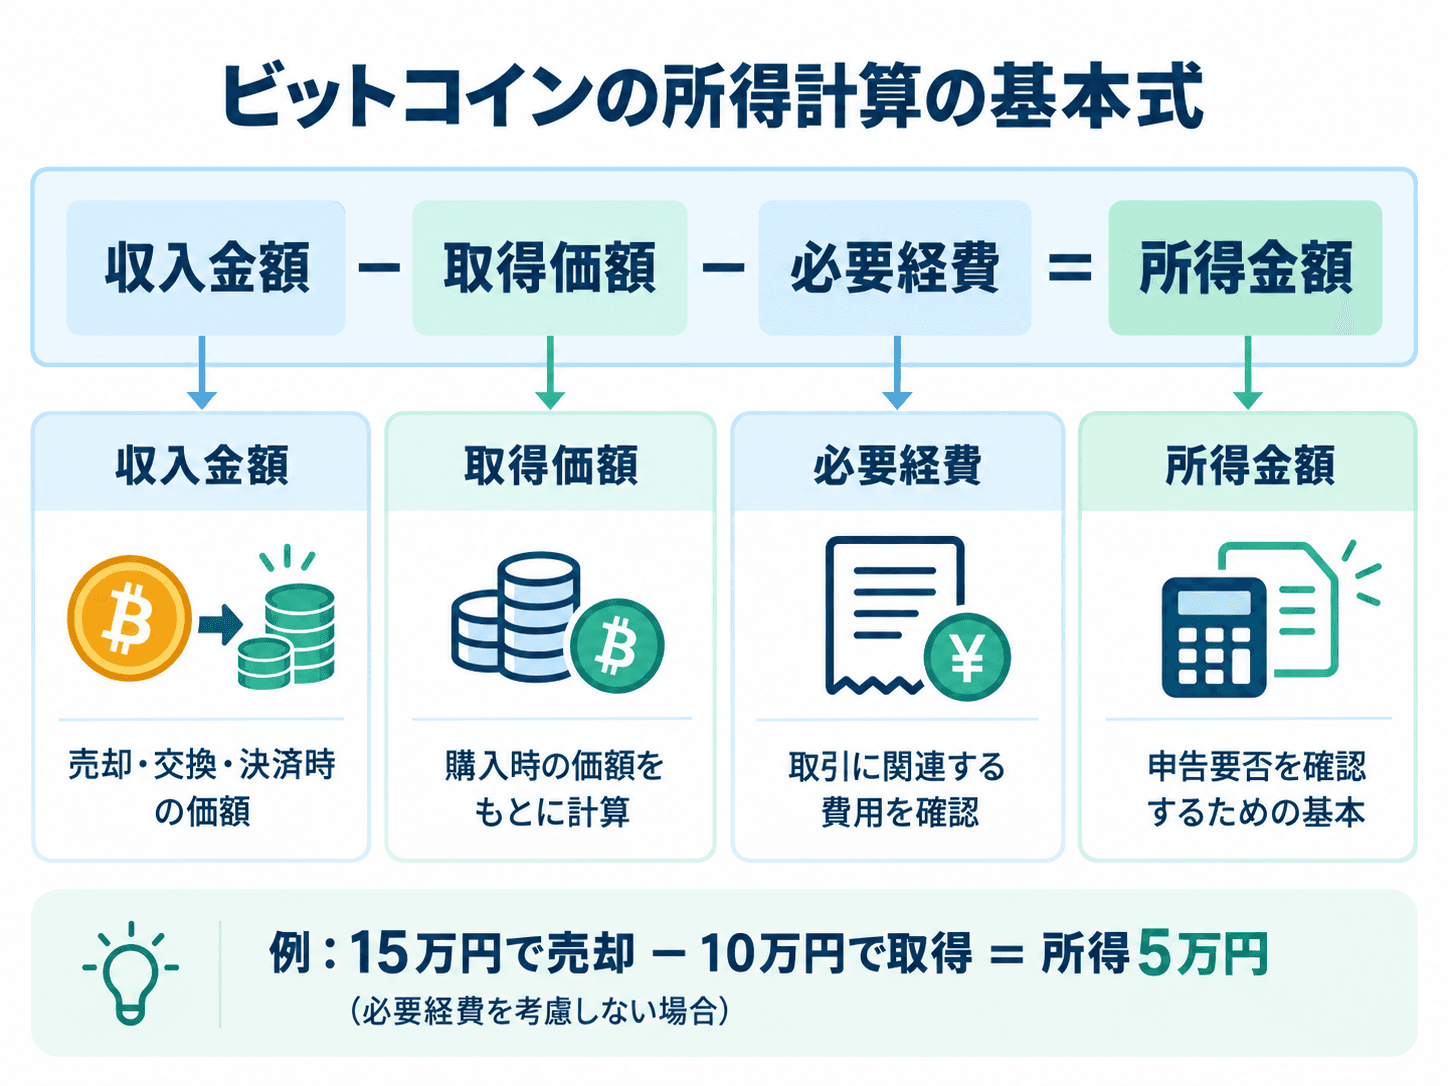
ビットコインの税金を確認するには、まず年間の所得金額を整理する必要があります。
基本的には、売却や使用などによる収入金額から、取得価額と必要経費を差し引いて所得金額を計算します。
売却額から取得価額などを差し引く
例えば、15万円で売却したビットコインの取得価額が10万円で、必要経費を考慮しない場合、単純化した所得は5万円です。
実際には売却手数料など、その取引に直接必要だった費用が必要経費として認められる場合があります。
必要経費にできる範囲は支出の内容によって異なるため、領収書や取引記録を保存しておくと確認しやすくなります。
複数回購入した場合は取得価額の計算方法に注意
同じビットコインを複数回に分けて購入している場合は、どの取得価額を使うかに注意が必要です。
暗号資産の取得価額は、定められた評価方法に基づいて計算します。
そのため、単純に最初に買った価格や直近の購入価格だけを使えばよいとは限りません。
取引回数が多いほど計算が複雑になるため、購入・売却・交換・決済の履歴を継続的に保存しておくことが重要です。
どの年の利益になるかも確認する
税金は年ごとに計算するため、年をまたぐ取引では、どの年分の所得になるのかも確認します。
一般的には、売却などを行った暗号資産の引渡しがあった時点を基準に収入時期を判断しますが、取引の態様によって確認が必要です。
年末付近の取引は、注文した日、約定した日、引渡しに相当する日などの記録を残し、適切な年分を確認できるようにしておきましょう。
税金の申告漏れを防ぐために確認したいこと
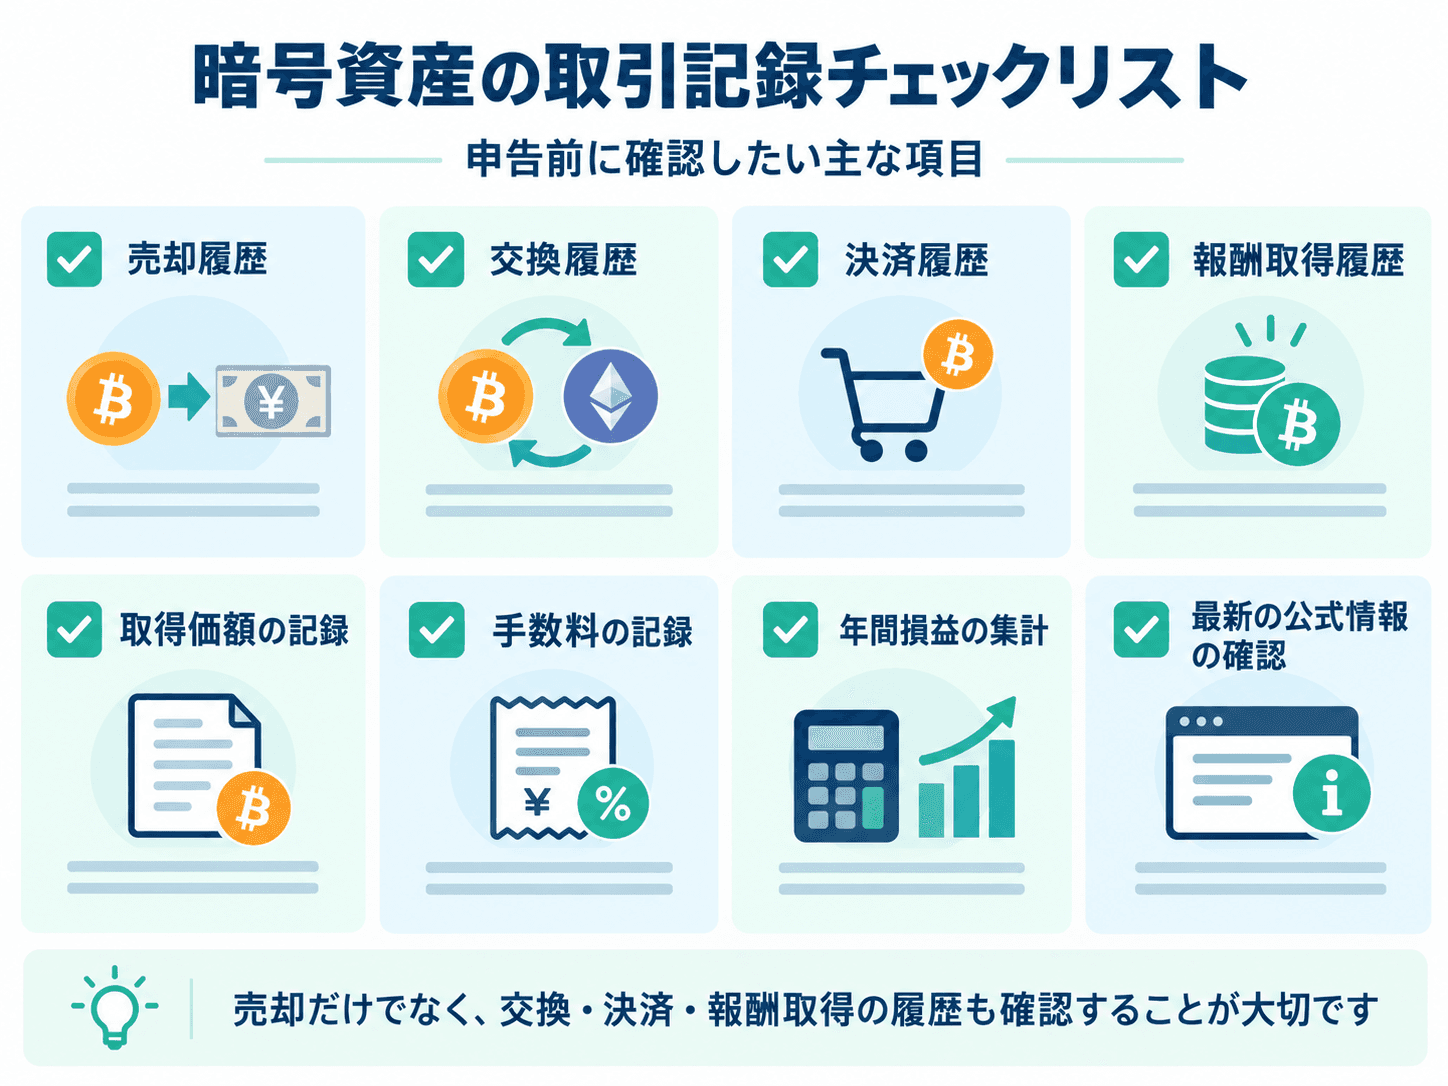
ビットコインの税金で特に注意したいのは、日本円に売却して銀行口座へ出金した取引だけを確認してしまうことです。
実際には、暗号資産同士の交換や商品購入なども所得計算の対象になる場合があります。
売却以外の交換・決済履歴も確認する
年間取引を整理するときは、日本円などへの売却に加えて、暗号資産から暗号資産への交換、商品・サービスの購入、報酬などによる取得も確認します。
複数種類の暗号資産を取引している場合は、一つの取引環境だけでは年間損益を把握できないこともあります。
関連する履歴をまとめて確認し、取引の抜けを減らしましょう。
年間の取引履歴と取得価額を整理する
税金の計算には、売却価額だけでなく取得価額が必要です。
そのため、いつ、どの暗号資産を、いくらで、どれだけ取得または譲渡したかを確認できる記録を保存しておくことが重要です。
取引手数料や必要経費として確認したい支出がある場合は、その根拠資料も一緒に整理します。
年間取引をまとめて確認できる状態にしておくと、確定申告が必要かどうかを判断しやすくなります。
税制や申告ルールは最新の公式情報を確認する
暗号資産に関する税制や申告手続は変更される可能性があります。
そのため、過去に読んだ記事の税率や所得区分、申告要件をそのまま使うのではなく、実際に申告する時点の公式情報を確認してください。
個別の取引内容が複雑な場合や、所得区分の判断に迷う場合は、税務の専門家へ相談する方法もあります。
まずは年間の取引履歴を確認し、売却・交換・決済・報酬取得があったかを整理したうえで、所得金額と申告要否を確認する流れが基本です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。