ビットコインの確定申告がめんどくさい?手間を減らす方法


ビットコインを売買して利益が出たものの、「確定申告の方法がよく分からない」「取引が多くて計算するのがめんどくさい」と感じている方もいるでしょう。
暗号資産の確定申告が面倒になりやすい理由は、単に申告書を書く作業が多いからではありません。
売却だけでなく、商品やサービスの購入、暗号資産同士の交換など、利益を計算する必要がある取引を整理したうえで、取得価額や必要経費を確認しなければならないためです。
一方で、取引履歴や年間取引報告書を先に集め、作業を順番に進めれば、確定申告の負担を減らすことはできます。
この記事では、ビットコインの確定申告が「めんどくさい」と感じる原因から、申告作業を効率よく進めるための方法まで順番に解説します。
ビットコインの確定申告がめんどくさいと感じる3つの理由
取引ごとに利益が確定する場面を確認する必要がある
ビットコインは、日本円に売却したときだけ確認すればよいとは限りません。
暗号資産を売却または使用して生じた利益は、原則として雑所得として扱われるケースがあります。
代表的には、ビットコインを日本円に売却する、ビットコインで商品やサービスを購入する、ビットコインを別の暗号資産と交換するといった取引です。
特に見落としやすいのが暗号資産同士の交換です。
ビットコインを使って別の暗号資産を取得した場合、保有していたビットコインを譲渡したものとして所得計算が必要になる場合があります。
購入価格と売却価格だけでは計算できないケースがある
ビットコインを1回だけ購入して1回だけ売却した場合であれば、計算は比較的分かりやすいでしょう。
しかし、複数回に分けて購入していると、売却したビットコインをいくらで取得したと考えるかを整理する必要があります。
個人の暗号資産では、総平均法や移動平均法といった評価方法が関係します。
そのため、単純に売却金額から最初に購入した金額を引くだけでは正しい所得を求められないことがあります。
複数の取引先を使うと履歴の整理が増える
取引先が1つだけで、現物取引しかしていなければ、年間取引報告書などを利用して比較的整理しやすい場合があります。
一方で、複数の取引先を利用している、ウォレットへ送金している、暗号資産同士を頻繁に交換している、海外の取引サービスも利用しているといったケースでは、複数の取引履歴をまとめる必要があります。
確定申告そのものより、このデータを集めて整理する作業に時間がかかる人も少なくありません。
まずビットコインの確定申告が必要か確認する
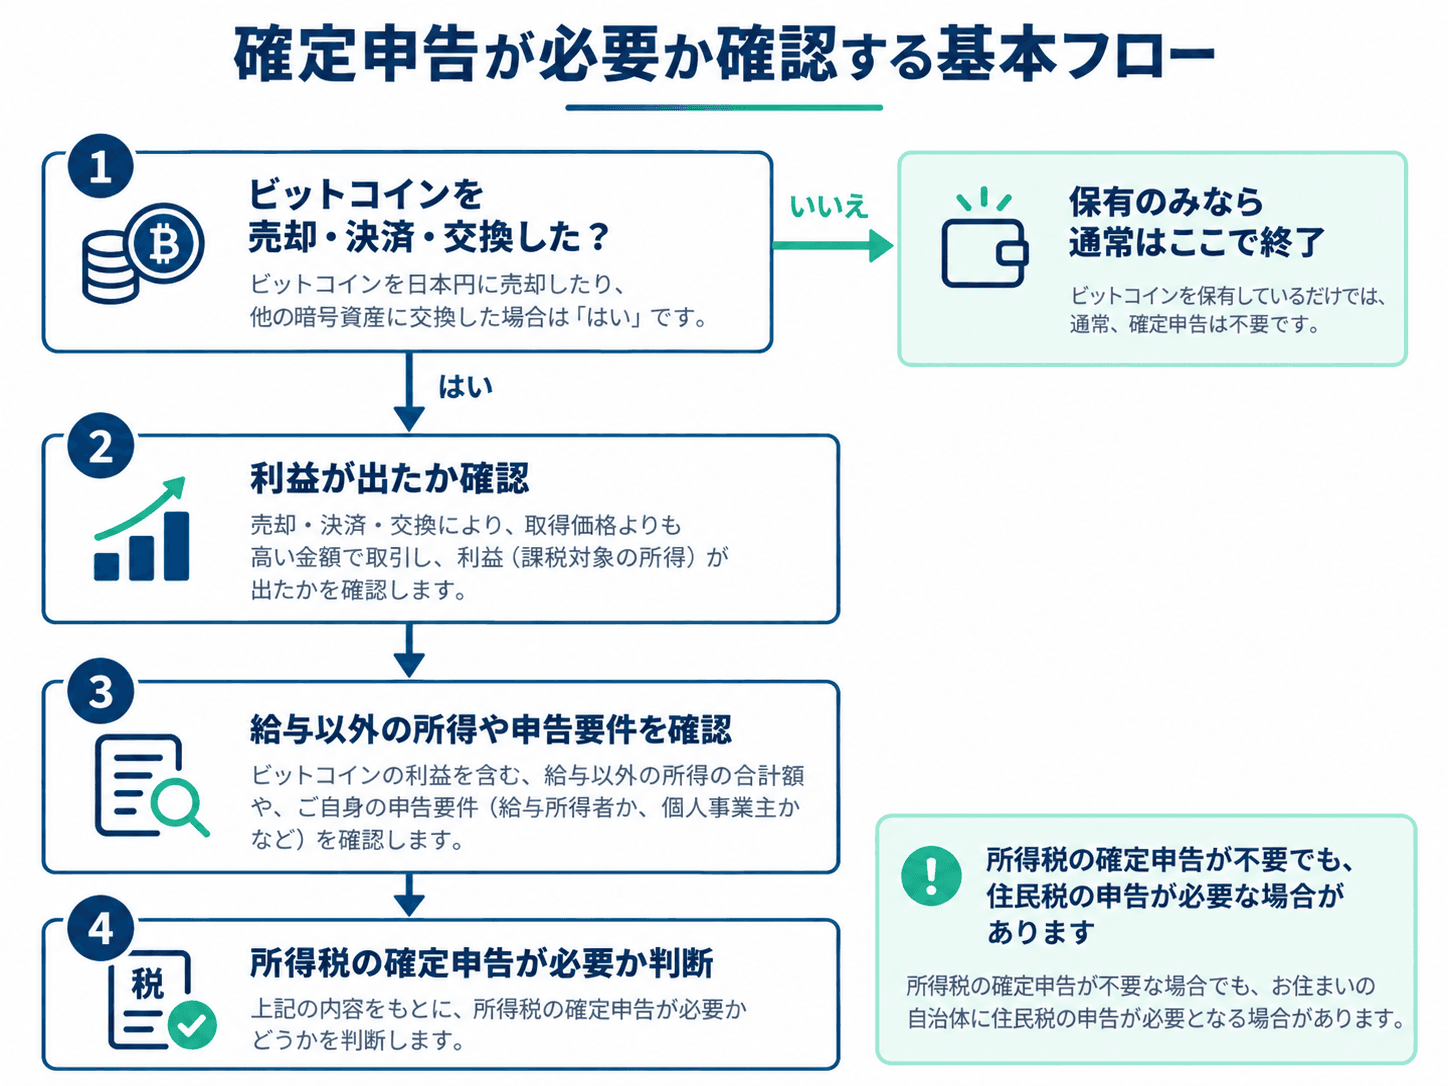
確定申告を始める前に、まず自分がどのような取引を行ったかを確認しましょう。
必要のない作業まで行わないことも、確定申告の負担を減らす方法の一つです。
売却や決済で利益が出た場合
ビットコインを売却し、取得価額や必要経費を差し引いた結果として利益が生じた場合は、所得として扱われる可能性があります。
また、ビットコインを使って商品やサービスを購入した場合も、保有していた暗号資産を譲渡したものとして所得を計算する考え方があります。
日本円に換金していないから関係ないと一律に判断しないようにしましょう。
暗号資産同士を交換した場合
ビットコインで別の暗号資産を購入した場合も確認が必要です。
保有するビットコインの価値が取得時より上昇した状態で別の暗号資産と交換した場合、その時点でビットコインの譲渡による所得が生じることがあります。
取引履歴を整理する際には、日本円への売却だけを抽出するのではなく、暗号資産同士の交換も確認しましょう。
給与所得者は20万円基準だけで判断しない
会社員など一定の給与所得者では、給与所得や退職所得以外の所得が20万円を超えると所得税の確定申告が必要になるケースがあります。
ただし、20万円という数字だけを見て判断するのは適切ではありません。
他の対象となる所得も含めて確認する必要があります。
また、所得税の確定申告が不要となるケースでも、住民税の申告が必要になる場合があります。
居住している自治体の公式情報も確認しましょう。
ビットコインの確定申告をラクにする5ステップ
確定申告の作業が面倒になる人の多くは、最初から税額を計算しようとしてしまいます。
先にデータを整理し、順番に処理した方が進めやすくなります。
STEP1 取引履歴をまとめて集める
まずは、利用した取引先ごとに年間取引報告書、取引履歴、入出金履歴、売買履歴、手数料の記録などを集めます。
国内の取引では、年間取引報告書に年間の購入数量や購入金額、売却数量や売却金額などがまとめられている場合があります。
確定申告を始める前に、データ収集だけを先に終わらせると計算作業と混ざりにくくなります。
STEP2 課税対象になる取引を整理する
次に、取引を購入、売却、決済、暗号資産同士の交換、送金などの種類に分けます。
単純な自分のウォレット間の移動と、資産を譲渡する取引を混同しないように整理すると、あとから確認しやすくなります。
STEP3 取得価額を計算する
取得価額とは、売却した暗号資産を取得するためにかかった金額です。
複数回ビットコインを購入している場合は、適用する評価方法に基づいて計算します。
公的な計算書や様式を確認すると、購入数量、購入金額、売却数量、売却金額、年末残高など、どの項目を整理すればよいか把握しやすくなります。
STEP4 年間の所得金額を出す
暗号資産による雑所得は、総収入金額から必要経費を差し引く考え方で計算します。
必要経費となり得るものには、暗号資産の譲渡原価や売却時に支払った手数料などがあります。
ただし、支払ったものをすべて必要経費として計上できるわけではありません。
取引との関連性や合理的な区分が必要になるため、不明点は最新の公的情報を確認しましょう。
STEP5 申告書へ入力する
年間の収入金額と必要経費を整理したら、確定申告書へ入力します。
暗号資産取引による所得は、取引内容に応じた所得区分を確認したうえで入力します。
入力前に年間の集計結果を1つにまとめておくと、申告画面で取引履歴を行き来する手間を減らせます。
損益計算の手間を減らす3つの方法
年間取引報告書を活用する
国内の取引先を利用している場合は、年間取引報告書が提供されていないか確認しましょう。
年間の購入数量、購入金額、売却数量、売却金額などがまとめられていれば、1件ずつ売買履歴を確認するより作業量を減らせる可能性があります。
ただし、複数の取引先やウォレットを利用している場合は、1つの報告書だけで全取引を把握できるとは限りません。
公式の計算書を利用する
暗号資産については、取得価額や年間損益を整理するための公的な計算書が用意されています。
計算書を確認すると、購入数量、購入金額、売却数量、売却金額、年末残高、必要経費など、どの数字を集めるべきか分かりやすくなります。
どの数字を集めればよいか分からない段階では、先に計算書の項目を確認する方法も有効です。
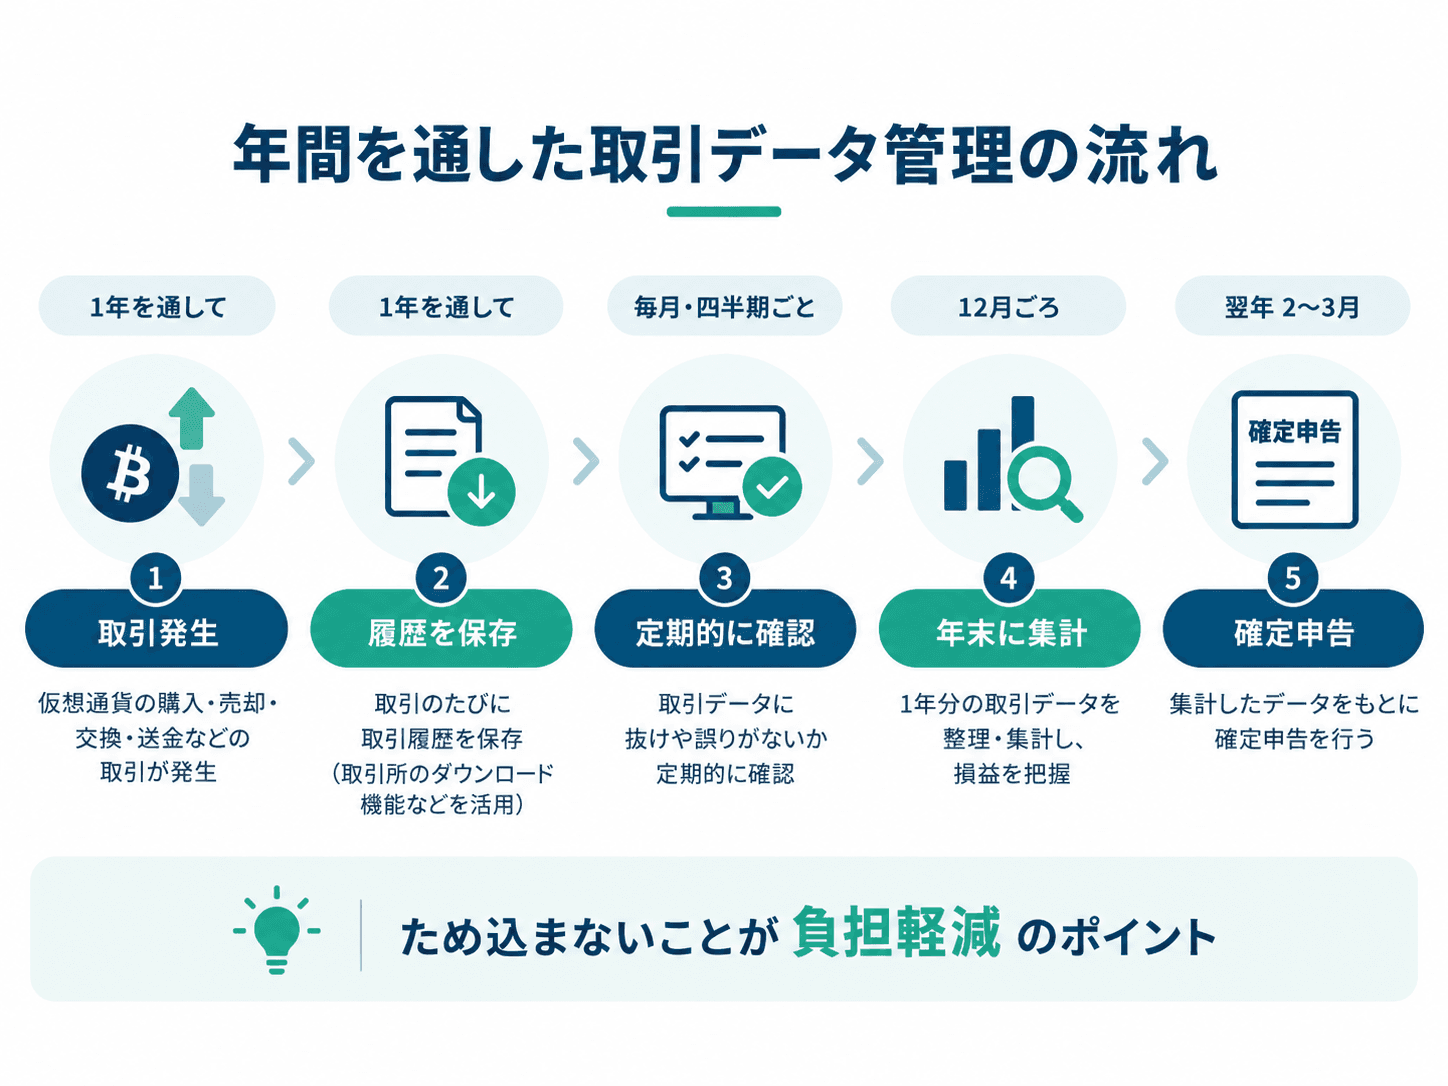
取引履歴を年末までため込まない
毎年確定申告が面倒になる場合は、年1回まとめて整理する方法を見直してみましょう。
数か月ごとに取引履歴を保存し、どの取引先を使ったか、ウォレットへ移動したか、暗号資産同士を交換したかを記録しておくだけでも、あとから履歴を探す作業を減らせます。
利用する取引先が増えた場合は、取引先と保有資産の一覧を1つ作っておくと確認しやすくなります。
面倒でも注意したい4つの勘違い
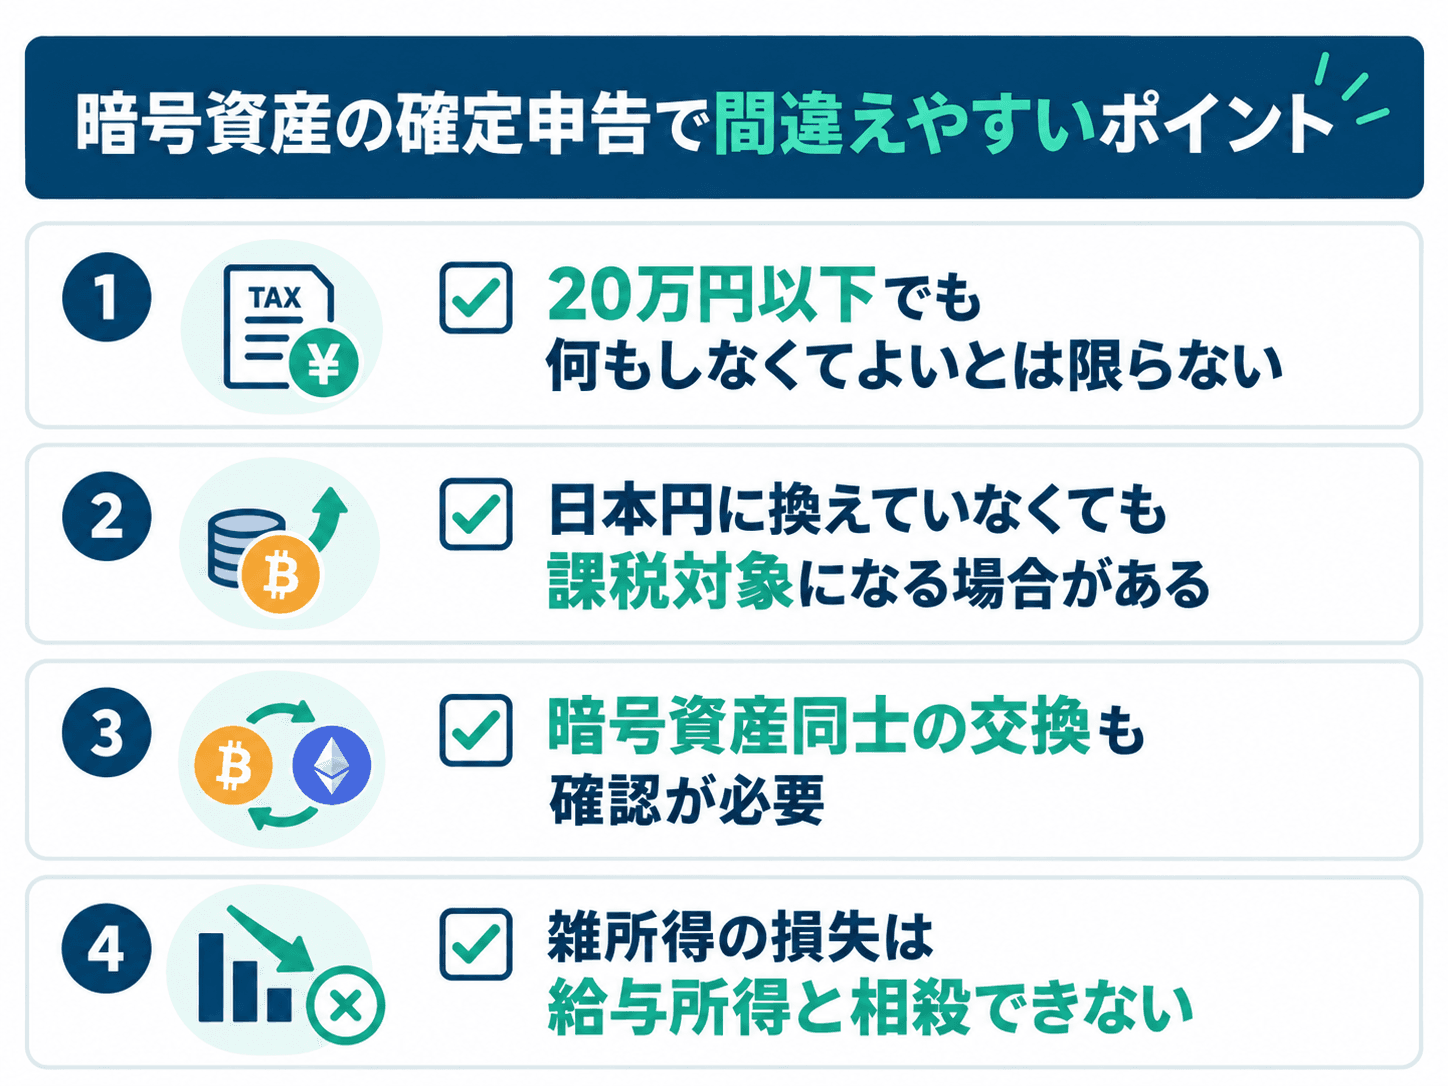
作業を簡略化することと、確認すべき取引を省略することは別です。
確定申告を効率化するときほど、よくある勘違いを避ける必要があります。
「20万円以下なら何もしなくてよい」とは限らない
20万円という基準は、一定の給与所得者について所得税の確定申告が必要か判断する際に関係するルールです。
すべての人に暗号資産の利益20万円まで非課税という制度があるわけではありません。
また、所得税の確定申告をしない場合でも、住民税の申告が必要となる場合があります。
日本円に換えていなければ課税されないとは限らない
ビットコインで商品やサービスを購入した場合は、そのビットコインを譲渡したものとして所得を計算する考え方があります。
銀行口座へ日本円を出金していないから利益は確定していないと一律に判断しないようにしましょう。
暗号資産同士の交換も確認が必要
ビットコインから別の暗号資産への交換も、保有していたビットコインの譲渡として所得計算が必要になる場合があります。
取引履歴を整理するときは、日本円との売買だけでなく交換履歴も確認してください。
雑所得の損失を給与所得と相殺できるとは限らない
その他の雑所得で生じた損失は、給与所得など他の所得と自由に損益通算できるわけではありません。
ビットコインで損失が出たので給与所得から差し引けると単純に考えず、所得区分ごとのルールを確認しましょう。
自分だけで計算するのが難しくなりやすいケース
暗号資産の確定申告は、取引内容によって作業量が大きく変わります。
複数の取引先、海外取引、古い取得履歴などがあると、単純な年間資料だけでは集計を完結できないことがあります。
複数の取引先を使っている
複数の取引先で同じ暗号資産を売買している場合、それぞれのデータをまとめて年間損益を確認する必要があります。
ある取引先で購入したビットコインを別の取引先へ送金して売却した場合などは、取引先ごとの数字だけを見ても取得価額を追えないことがあります。
海外取引やウォレット間の取引が多い
国内の年間取引報告書だけでは、海外取引や個人ウォレットでの取引を把握できない場合があります。
銀行口座の入出金、取引履歴、送金履歴など複数のデータを組み合わせて確認しなければならないことがあります。
履歴が複数の場所に分散している人ほど、早めの整理が重要です。
過去の取得価額が分からない
数年前に取得したビットコインを売却したものの、購入履歴が見つからないというケースもあります。
まずは取引履歴、入出金履歴、当時の記録などから取得価額を確認します。
どうしても取得価額を確認できない場合には税務上の取扱いが定められているため、自己判断で金額を決めず最新の公的情報を確認してください。
取引内容が複雑で判断が難しい場合は、必要に応じて税務の専門家へ相談する方法もあります。
ビットコインの確定申告を毎年ラクにするための準備
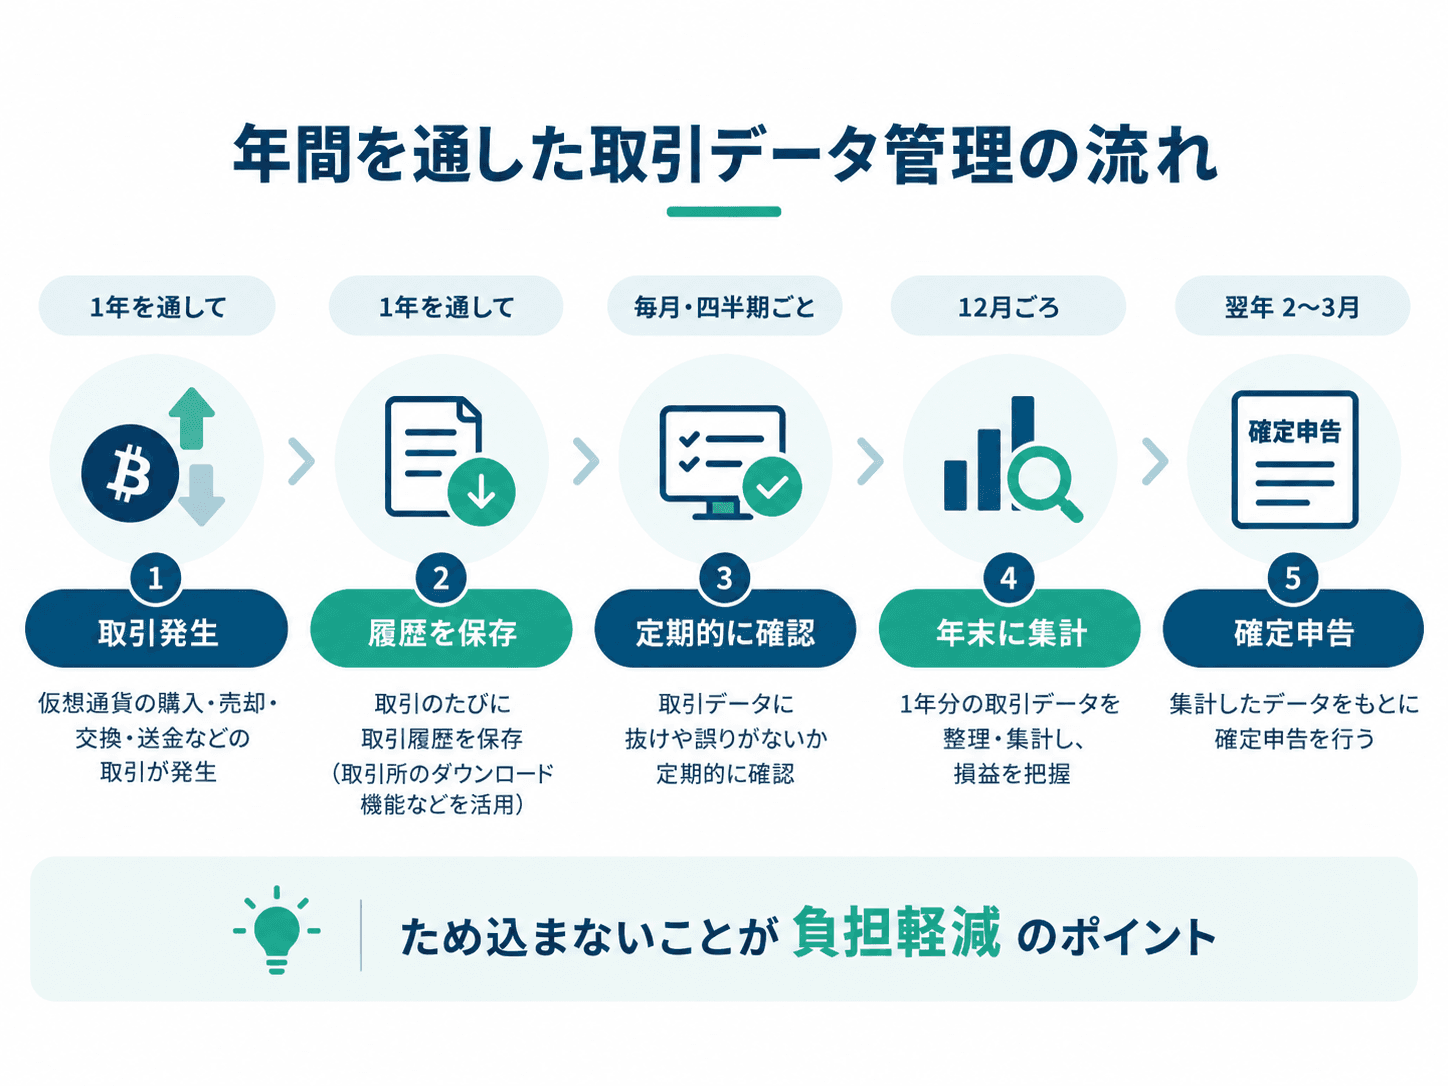
ビットコインの確定申告をラクにする方法は、申告時期になってから作業を急ぐことではありません。
普段から取引データを整理しておくことが、申告時の負担を減らす基本です。
- 利用している取引先を一覧化する
- 取引履歴を定期的に保存する
- 年間取引報告書を保存する
- ウォレット間の送金履歴を残す
- 暗号資産同士の交換を記録する
- 売買手数料などの記録を保存する
ビットコインの確定申告が「めんどくさい」と感じる大きな原因は、申告書そのものよりも、その前段階である取引履歴と損益計算の整理です。
最初に自分に申告が必要かを確認し、必要であれば、取引履歴を集める、課税対象を分ける、取得価額を確認する、年間所得を計算する、申告するという順番で進めましょう。
制度や個別の取引内容によって扱いが異なる場合があるため、判断に迷う取引があるときは、ひとつの情報だけで判断せず、最新の公式情報や複数の信頼できる情報源を確認することが重要です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。