ビットコインの税金計算ツール|確認ポイント5つ


ビットコインを売却して利益が出たものの、「税金がいくらになるのかわからない」「取引回数が多くて手計算が難しい」と感じる方もいるでしょう。
そのような場合に役立つのが、ビットコインの損益や税額を試算できる税金計算ツールです。
ただし、ツールに数字を入力すれば最終的な納税額がそのまま確定するわけではありません。
ビットコイン取引による所得を求める損益計算と、その所得を含めて所得税などを求める税額計算は別の工程だからです。
また、売却だけでなく、暗号資産を使用した場合や別の暗号資産と交換した場合などにも損益計算が必要になることがあります。
この記事では、ビットコイン税金計算ツールでできること、必要なデータ、使い方、間違えやすいポイント、試算後に確認することを順番に解説します。
ビットコイン税金計算ツールでわかること
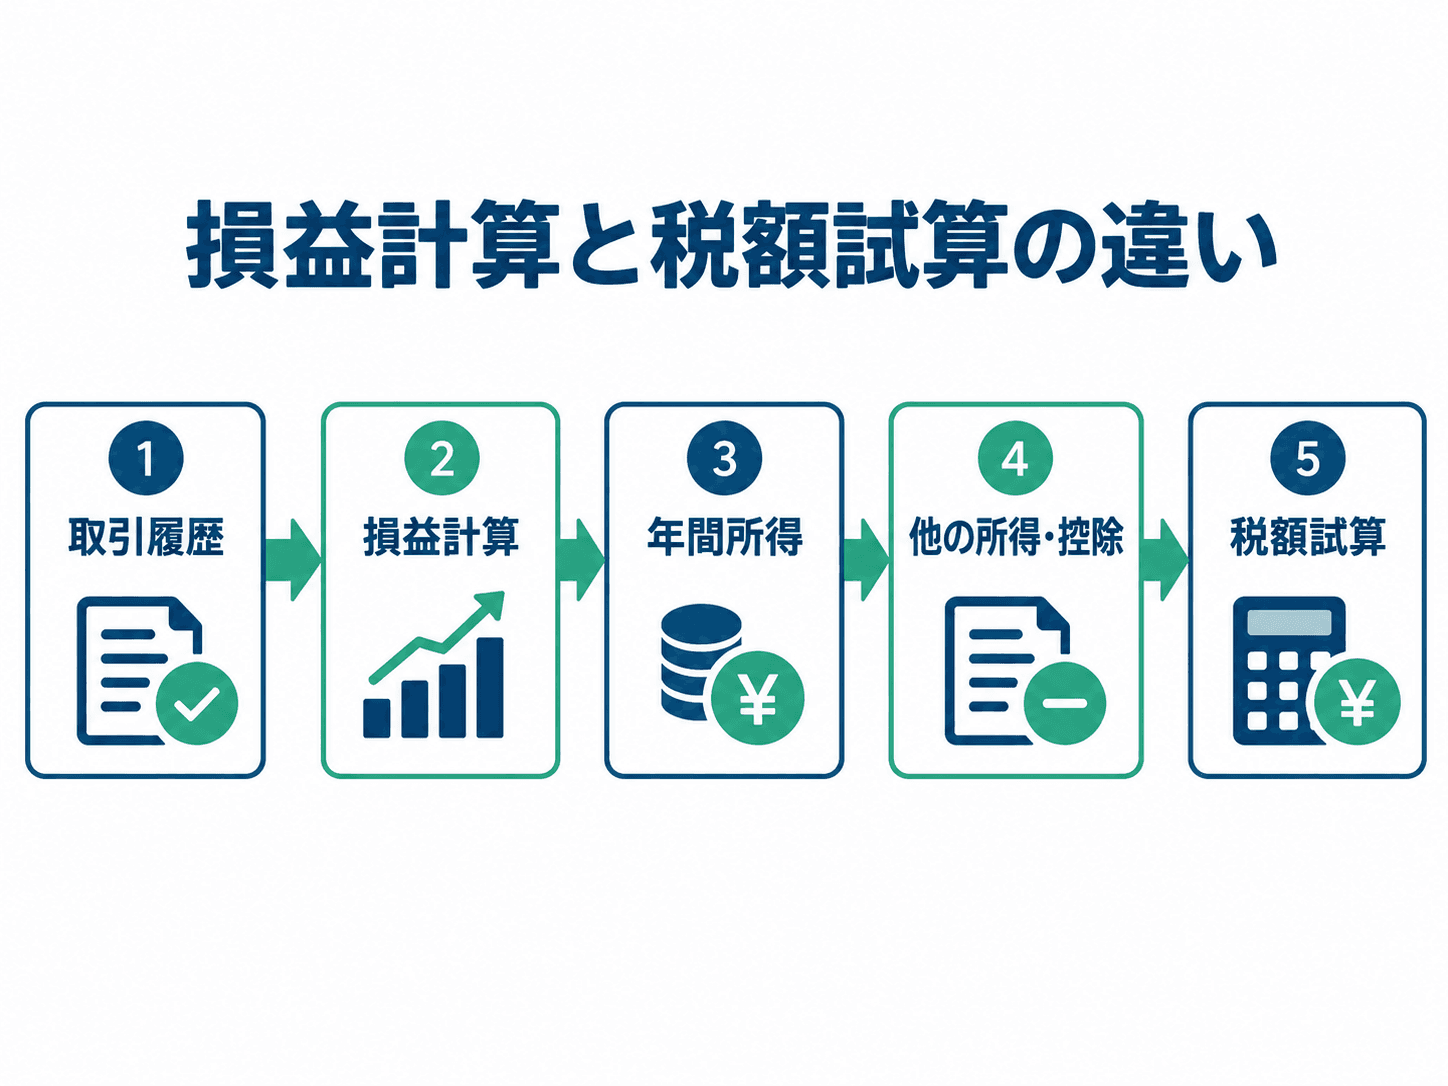
年間の利益を計算する「損益計算」
税金計算ツールを使うときは、最初にそのツールが「年間損益」を計算するものなのか、「税額」まで試算するものなのかを確認しましょう。
損益計算では、ビットコインをいくらで取得し、いくらで売却または使用したのかをもとに、その年の所得を整理します。
考え方を単純化すると、売却などによる収入金額から、売却したビットコインに対応する取得価額と必要経費を差し引いて所得を求めます。
ただし、複数回購入している場合は、最初に買った価格をそのまま差し引くのではなく、採用する評価方法に沿って取得価額を計算する必要があります。
所得税などを概算する「税額試算」
年間損益がわかったら、その所得を含めて税額を試算します。
個人の暗号資産取引で生じる所得は、事業所得等に該当する場合を除き、原則として雑所得として扱われるため、給与所得などの総合課税の対象となる他の所得と合わせて税額を考えるのが一般的です。
そのため、税額試算型のツールでは、暗号資産の所得だけでなく、給与などの所得や所得控除に関する情報を入力する場合があります。
同じビットコインの所得額でも、他の所得や控除の状況が異なれば、最終的な所得税額も変わります。
ツールによって計算できる範囲は異なる
「税金計算ツール」という名称でも、機能は同じではありません。
取引履歴を読み込んで年間損益を計算するタイプ、年間所得を入力して税額を試算するタイプ、確定申告に使う数値を整理するタイプなどがあります。
利用するときは表示される税額だけを見るのではなく、何を入力して、どこまでを計算しているのかを確認してください。
ツールの種類 | 主な入力情報 | 主な出力 |
損益計算型 | 取引履歴、数量、価格、手数料 | 年間損益 |
税額試算型 | 年間所得、給与などの所得、控除情報 | 税額の概算 |
申告補助型 | 年間損益、収入、必要経費 | 申告に使う数値の整理 |
計算ツールを使う前に準備するデータ
すべての取引履歴を集める
計算結果の正確性は、入力する取引データに大きく左右されます。
まず、対象期間だけでなく取得価額の計算に必要な範囲の取引履歴を集めます。
取引日、購入数量、購入金額、売却数量、売却金額、交換内容、手数料、送付や受取の履歴などを確認できる状態にしておきましょう。
複数の取引先を利用している場合は、1か所の履歴だけで計算せず、必要なデータをまとめて確認することが重要です。
前年以前から保有しているビットコインを売却した場合には、過去の取得情報が必要になることもあります。
購入・売却以外の取引も確認する
日本円で売却した取引だけを集めれば十分とは限りません。
暗号資産を商品やサービスの支払いに使用した場合や、別の暗号資産と交換した場合なども、損益計算が必要になることがあります。
そのため、取引履歴を抽出するときは「売却」という名称の取引だけでなく、交換、決済、受取なども含めて年間の動きを確認しましょう。
給与などビットコイン以外の所得も確認する
年間損益だけを知りたい場合と、所得税額まで試算したい場合では、必要な情報が異なります。
税額まで確認する場合は、給与など暗号資産以外の所得や所得控除の情報も必要になることがあります。
会社員であれば、給与の金額や源泉徴収の状況を確認できる資料を手元に置いておくと、入力漏れを防ぎやすくなります。
ビットコイン税金計算ツールの使い方5ステップ
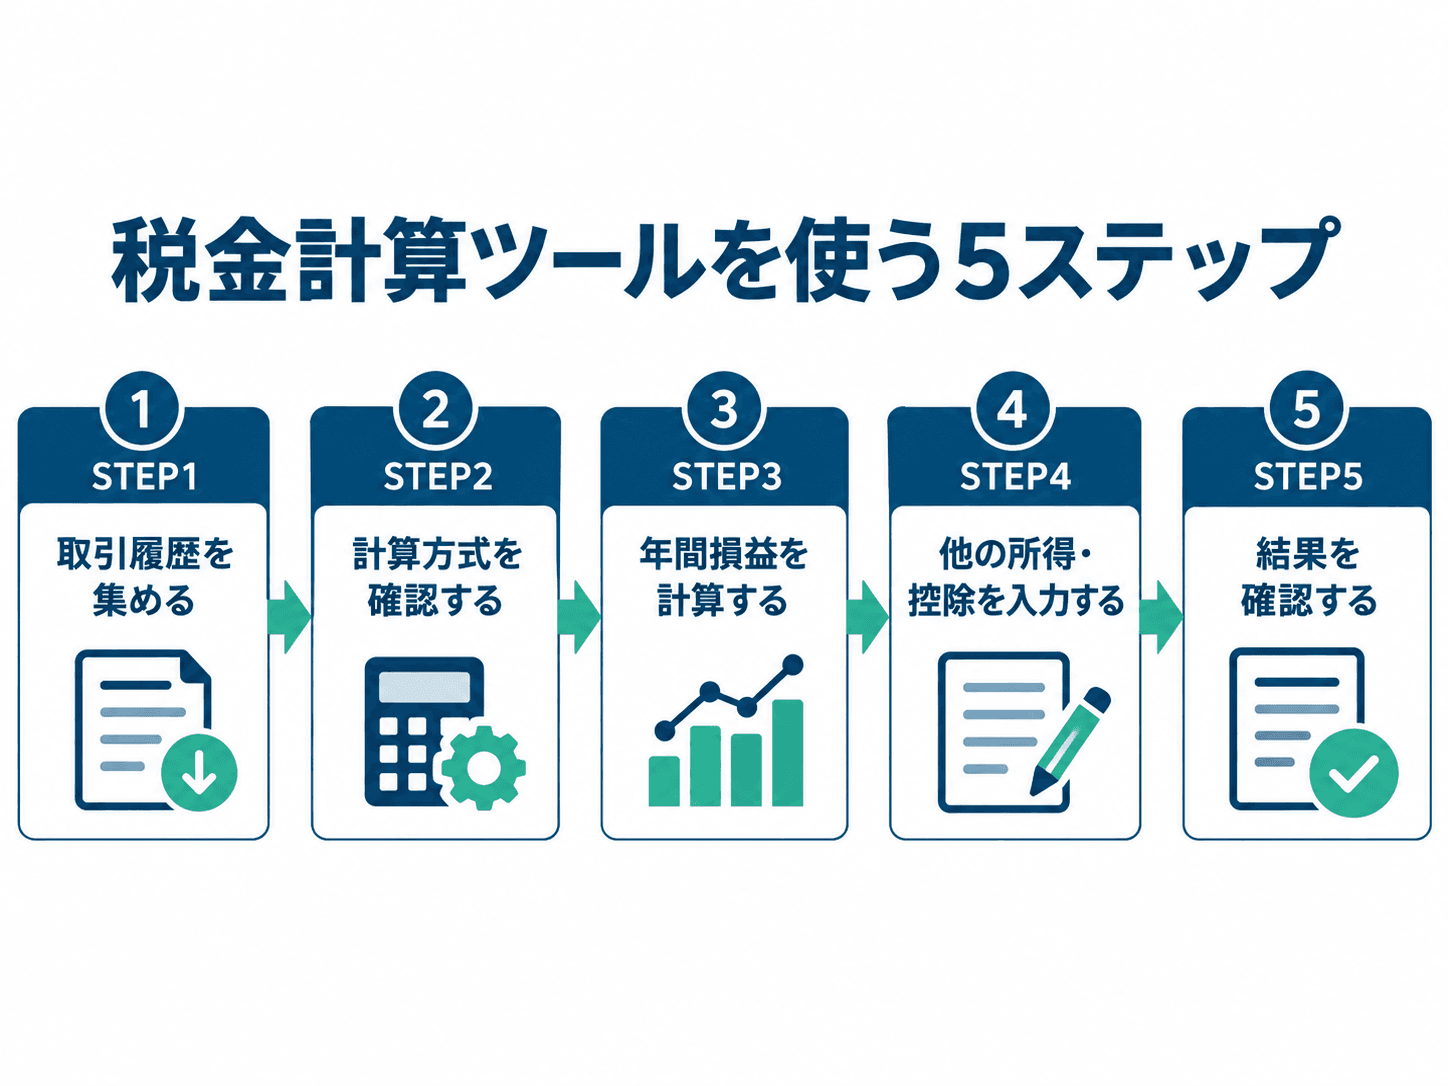
1. 取引データを集める
最初に、計算対象となるビットコインの取引データを集めます。
複数の取引先を利用している場合は、それぞれの履歴を同じ期間でそろえます。
一部の購入履歴や交換履歴を入力し忘れると、取得価額や年間所得が実態とずれる可能性があります。
2. 取得価額の計算方式を確認する
ビットコインの取得価額を計算する方法には、総平均法と移動平均法があります。
個人は選定した評価方法に沿って計算し、評価方法を選定していない場合には総平均法が用いられるのが一般的な扱いです。
ツール側で方式を選択できる場合は、自分が税務上用いる方法と一致しているかを確認しましょう。
前年までと異なる方法へ変更したい場合などは手続きが関係するため、自己判断で切り替えず最新の公式情報を確認してください。
3. 年間の損益を計算する
取得価額の計算条件を確認したら、年間の収入金額と必要経費を整理して損益を計算します。
基本的には、売却等による収入から、その取引に対応する取得価額や必要経費を差し引いて所得を求めます。
購入や売却に直接関係する一定の手数料がある場合は、計算への反映方法も確認してください。
4. 他の所得や控除を入力する
税額試算まで行うツールでは、暗号資産の年間所得に加えて、給与など他の所得や控除情報を入力します。
所得税は課税所得に応じて税率が段階的に上がる仕組みで、現行の一般的な税率区分は5%から45%の7段階です。
そのため、「ビットコインの利益がいくらなら税率は一律何%」という単純な計算ではありません。
5. 試算結果を公式情報と照合する
計算結果が表示されたら、数字だけを見て終わらせず、入力条件を確認しましょう。
対象期間、取引漏れ、評価方法、手数料、他の所得、控除の入力に誤りがないかを見直します。
税制や申告要件は改正される可能性があるため、申告時には最新の公式情報でも確認してください。
税金を計算する前に知っておきたい仕組み
利益は原則として雑所得に区分される
個人がビットコインなどの暗号資産を売却または使用して生じた利益は、事業所得等に該当する場合を除き、原則として雑所得に区分されるのが一般的です。
ただし、取引の内容や事業との関係などによって所得区分が異なる場合があります。
取引規模が大きい場合や事業として暗号資産を扱っている場合は、一般的な個人投資のケースと同じ扱いになるとは限りません。
所得税はビットコインの利益だけで決まらない
雑所得は、原則として給与所得など総合課税の対象となる他の所得と合わせて所得税額を計算します。
そのため、ビットコインの年間所得が同じでも、給与などの金額や所得控除の状況によって税額は変わります。
年間損益だけを計算する簡易ツールは、取引の損益確認には役立っても、最終的な納税額をそのまま示すものではない点に注意しましょう。
総平均法と移動平均法では取得価額の求め方が異なる
総平均法は、一定期間に取得した同一種類の暗号資産について、取得総額と取得数量をもとに平均単価を計算する方法です。
移動平均法は、暗号資産を取得するたびに、その時点の保有数量と取得価額から平均取得単価を更新していく方法です。
取引回数が多いほど手計算は複雑になるため、計算ツールを使う場合は評価方法への対応状況を確認することが重要です。
税金計算ツールで間違えやすい5つのポイント
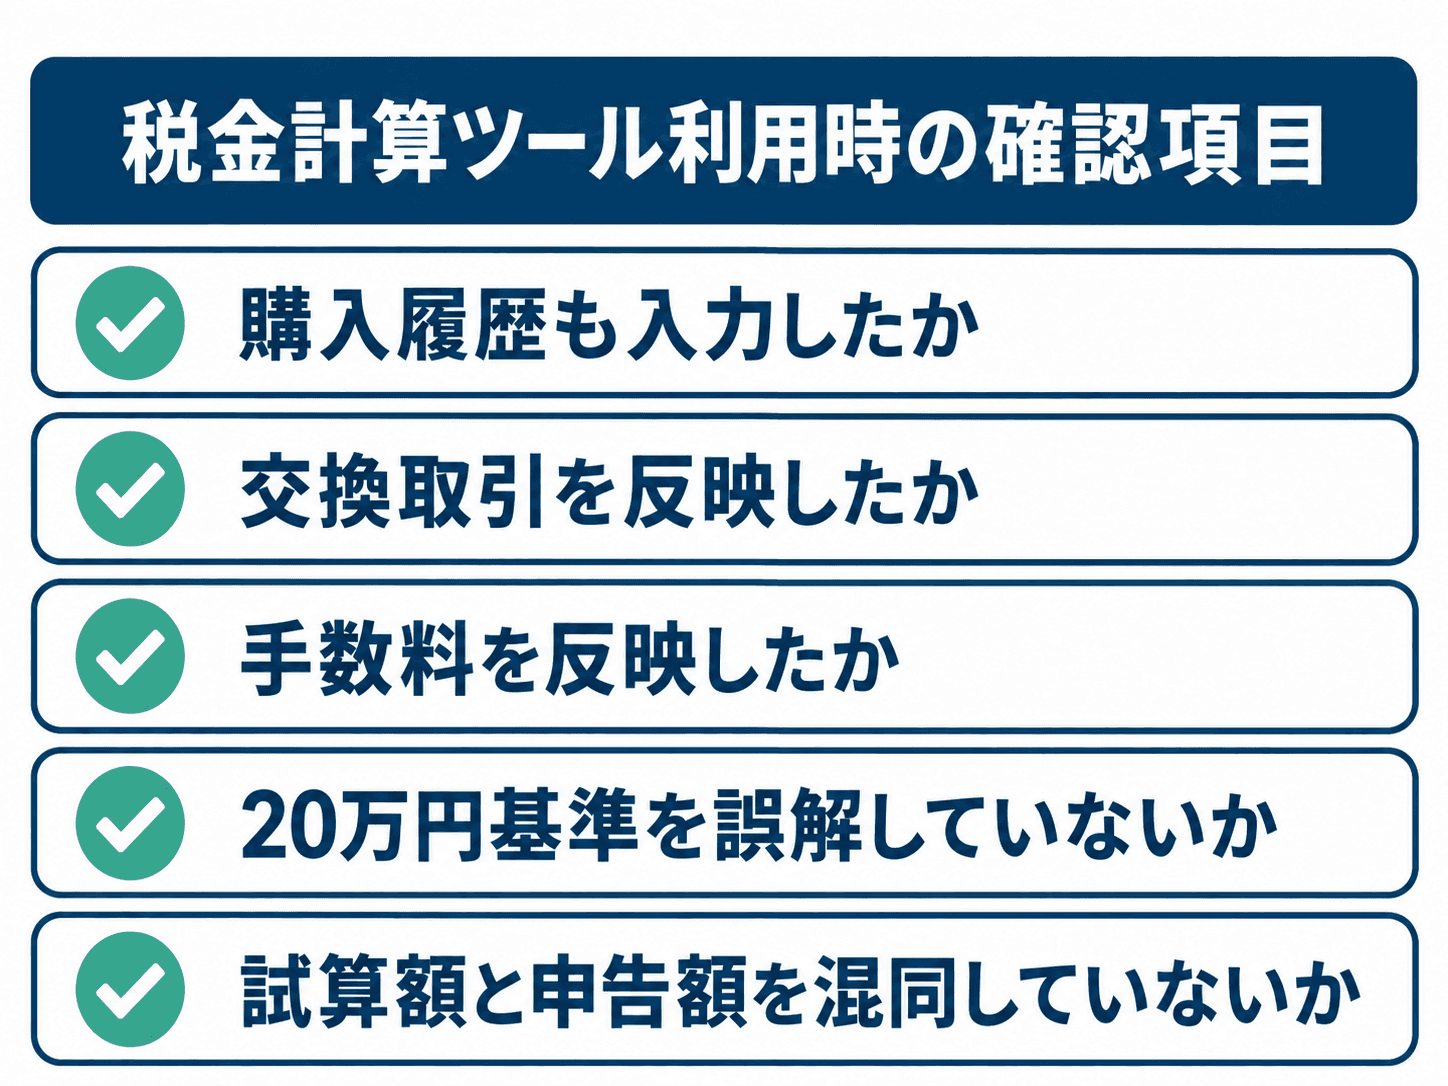
売却した取引だけを入力する
売却した取引だけを入力し、取得時の情報を一部省いてしまうと、取得価額を正しく計算できない可能性があります。
重要なのは、その年に売った取引だけではなく、取得価額の計算に必要な履歴をそろえることです。
前年以前から保有しているビットコインがある場合は、過去の取得情報も確認しましょう。
暗号資産同士の交換を見落とす
ビットコインを別の暗号資産と交換した場合も、課税上の損益計算が必要になることがあります。
「日本円を受け取っていないから計算不要」と考えると、取引を見落とす可能性があります。
ツールを利用するときは、交換取引をどのように読み込む仕様なのかを確認してください。
手数料を反映していない
購入や売却に関連する手数料は、取得価額や必要経費の計算に関係する場合があります。
取引回数が多い場合は、一件ずつの手数料が小さくても年間ではまとまった金額になることがあります。
取引履歴に手数料が別項目で表示されている場合は、ツールが自動反映するのか、別途入力が必要なのかを確認しましょう。
「20万円以下なら税金がかからない」と考える
給与所得者に関してよく知られている「20万円」という基準は、一定の条件を満たす場合に所得税の確定申告が不要となる基準の一つであり、「20万円以下の所得は非課税」という意味ではありません。
例えば、1か所から給与を受け、給与収入が一定額以下で年末調整が済んでいる人では、給与所得と退職所得以外の所得金額の合計が20万円以下なら原則として所得税の確定申告が不要となる場合があります。
一方で、還付申告を行う場合などは、20万円以下の所得も合わせて申告する必要があるケースがあります。
住民税の申告要否も所得税とは別に確認が必要になることがあるため、20万円という数字だけで判断しないようにしましょう。
試算額をそのまま申告額だと考える
オンラインの税金計算ツールの多くは、入力した条件から年間損益や税額の概算を表示するものです。
入力していない所得や控除、取引の分類、評価方法の設定に違いがあれば、実際の申告額と差が出る可能性があります。
計算結果は、おおよその金額を把握し、取引履歴と照合し、申告時に公式情報で最終確認するための材料として使うのが適切です。
複数回売買した場合の計算イメージ
取得単価を先に求める
1年間に複数回ビットコインを購入している場合、売却時の所得を計算する前に、採用している評価方法に沿って取得単価を求めます。
例えば、0.1BTC、0.2BTC、0.1BTCのように複数回取得しているときは、それぞれの購入額と数量を整理します。
総平均法では一定期間の取得総額と取得数量から平均単価を求め、移動平均法では取得のたびに平均単価を更新します。
売却額との差額から所得を確認する
平均取得単価が確認できれば、売却数量に対応する取得価額を求められます。
考え方を単純化すると、売却金額から売却数量に対応する取得価額と必要経費を差し引いて所得を確認します。
実際には年間の取引全体や評価方法に沿って計算する必要があるため、1回の売買だけを切り取って判断しないようにしましょう。
取引回数が多いほどツールの活用価値が高まる
1年間に1回購入して1回売却しただけであれば、比較的手計算しやすいケースもあります。
一方で、毎月積み立てている、複数の取引先を利用している、短期間に何度も売買している、複数種類の暗号資産を保有している場合は、取得価額の管理が複雑になります。
計算ツールは税額を自動的に確定させるものではなく、多数の取引データを一定のルールで整理し、年間損益を確認しやすくするものと考えると理解しやすいでしょう。
計算結果を確認した後に行うこと
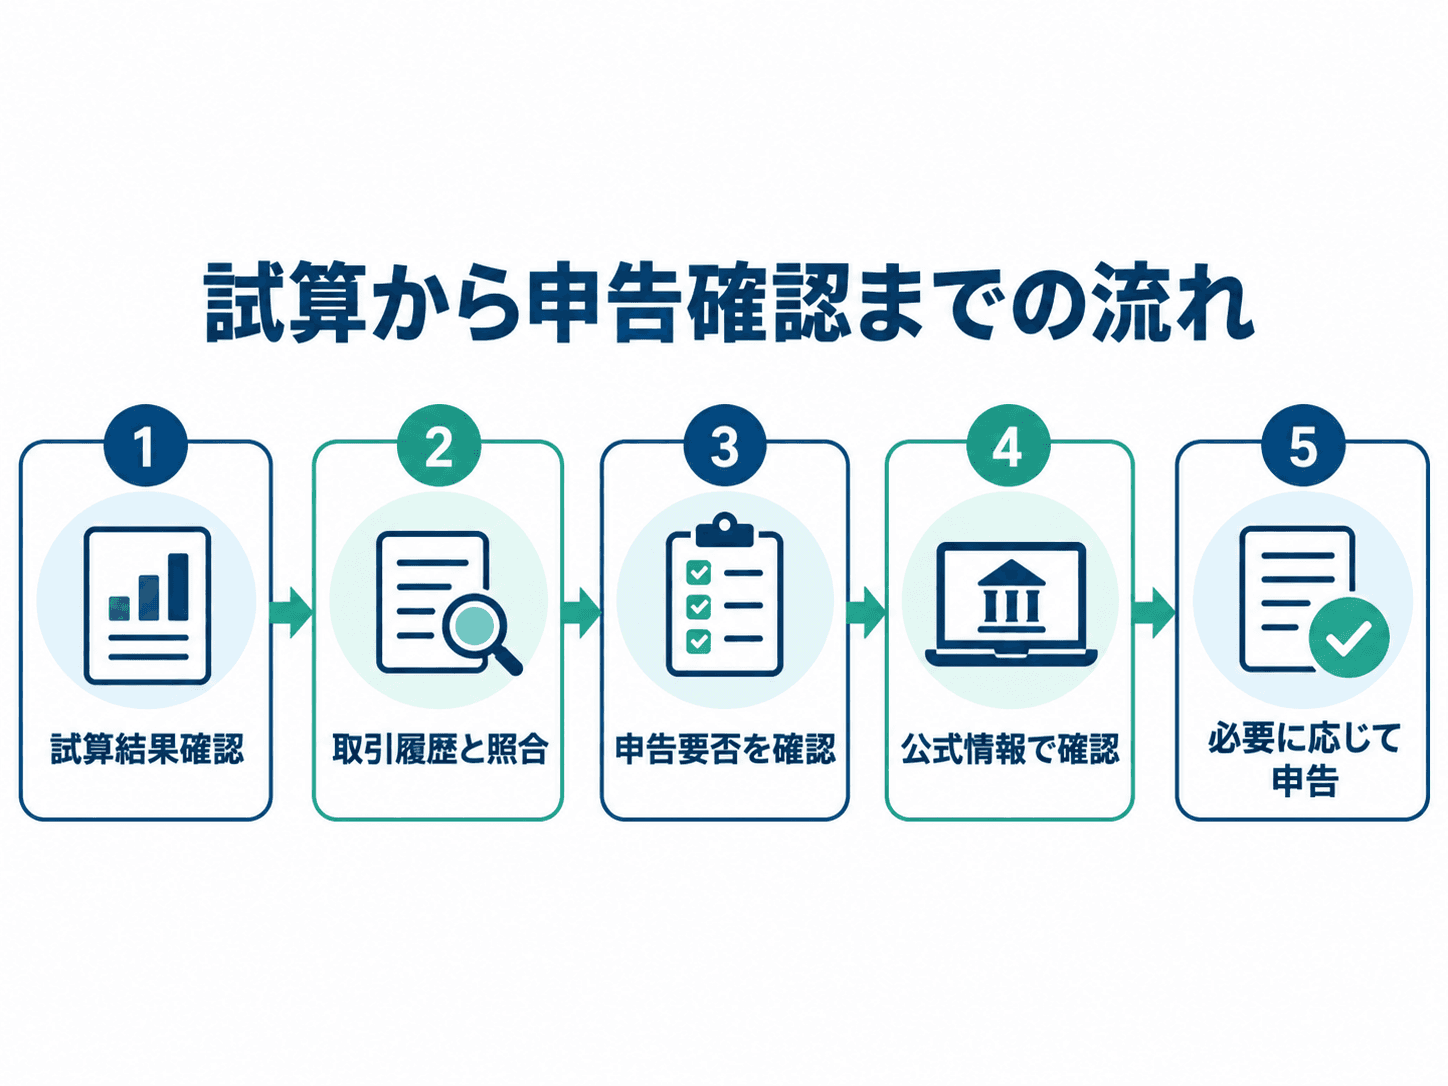
取引履歴と計算結果を保存する
計算ツールで数字が出たら、元になった取引履歴と計算結果を後から確認できる状態で保存しておきましょう。
年間の収入金額、取得価額、必要経費、年間所得、採用した計算方法が追えるようにしておくと、申告前の確認がしやすくなります。
数字だけを残すのではなく、「どのデータからその数字が出たのか」を確認できる形にしておくことが重要です。
確定申告の要否を確認する
暗号資産取引で所得が発生したからといって、すべての人が同じ条件で所得税の確定申告をするわけではありません。
給与所得者では、給与収入の金額、給与を受ける勤務先の数、給与以外の所得金額などによって申告要否が変わります。
一定の給与所得者については、給与所得と退職所得以外の所得金額の合計が20万円以下で、ほかの条件も満たす場合に、原則として所得税の確定申告が不要となることがあります。
ただし、還付申告を行う場合や住民税の手続きなどでは別の確認が必要になるため、自分の状況に当てはめて確認してください。
判断が難しい取引は専門家や公的窓口で確認する
税金計算ツールは便利ですが、すべての特殊な取引を自動で正しく判定できるとは限りません。
取引履歴が一部残っていない、海外を含む複数の取引先を利用している、暗号資産同士の交換が多い、報酬として暗号資産を受け取っている、取得価額が不明な資産があるといった場合は判断が複雑になります。
まず最新の公式情報や計算書と照合し、それでも判断が難しい場合は税務の専門家や公的な相談窓口に確認しましょう。
ビットコイン税金計算ツールは、年間損益や税額の目安を把握するうえで役立ちます。
取引履歴を漏れなくそろえ、正しい評価方法で年間損益を計算し、他の所得や控除を反映し、申告条件を公式情報で確認するという順番で利用することが重要です。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。