ビットコイン利確時の税金|確認ポイント5つを解説


ビットコインを購入時より高い価格で売却すると、「利確したら税金はいくらかかるのか」「少額なら確定申告しなくてもよいのか」と疑問を持つ方もいるでしょう。
ビットコインをはじめとする暗号資産は、個人が売却または使用して利益が生じた場合、原則として所得税の課税対象となります。
一般的な個人の取引では、事業所得などに該当する場合を除き、原則としてその他の雑所得に区分されます。
一方、単純に売却した金額に税金がかかる仕組みではなく、取得価額などを考慮して所得を計算する必要があります。
また、「20万円以下なら税金がかからない」という理解にも注意が必要です。
20万円という金額は、一定の給与所得者について所得税の確定申告要否に関係する基準の一つであり、暗号資産の利益が一律で非課税になる基準ではありません。
ここから、ビットコインの利確と税金の基本を順番に確認します。
ビットコインを利確すると税金が関係する
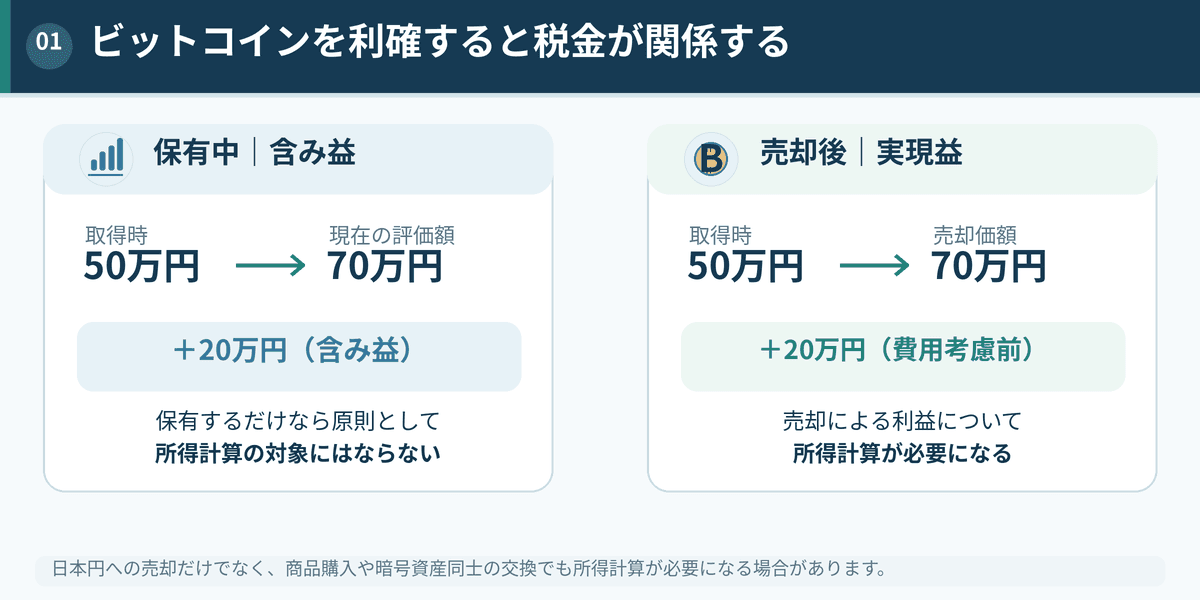
含み益の段階と利益を実現した後では扱いが異なる
ビットコインを購入時より高い価格で売却し、利益が生じた場合は税金について確認する必要があります。
国税庁は、ビットコインをはじめとする暗号資産を売却または使用することにより生じる利益について、事業所得などに付随して生じる場合を除き、原則としてその他の雑所得に該当すると案内しています。
ここで重要なのは、保有しているだけの状態と、売却などの取引によって利益が実現した状態を区別することです。
例えば50万円で取得したビットコインの時価が70万円相当になっていても、保有を続けているだけなら20万円は一般に含み益と呼ばれる状態です。
一方、そのビットコインを売却するなどして利益が実現した場合は、所得計算の対象になります。
売却以外でも所得計算が必要になる場合がある
税金を考える際は、利確を日本円への売却だけに限定しないことが重要です。
保有するビットコインを使って商品やサービスを購入した場合や、別の暗号資産と交換した場合なども、取引内容に応じて所得計算が必要になります。
日本円へ換金していないから税務上の確認が不要だと判断せず、年間に行った取引全体を整理しましょう。
ビットコイン利確時に確認したい税金の5ポイント
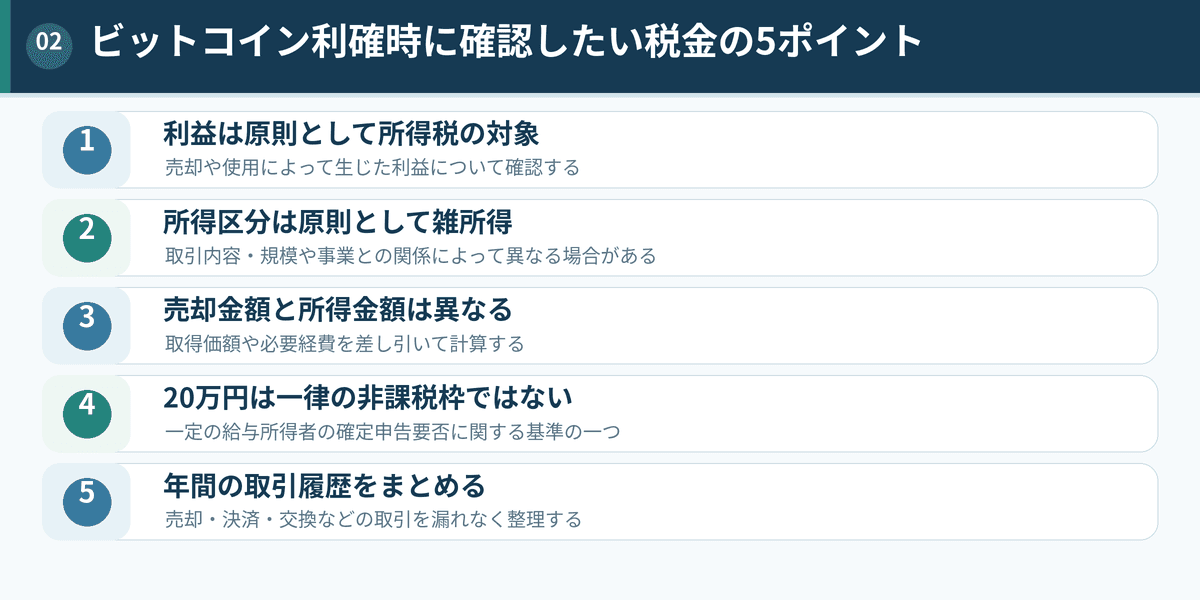
1.利益は原則として所得税の対象になる
個人がビットコインを売却して利益を得た場合、その利益は原則として所得税の対象になります。
ただし、売却金額の全額がそのまま所得になるわけではありません。
取得価額や必要経費などを考慮して所得金額を求めます。
2.所得区分は原則として雑所得になる
一般的な個人の暗号資産取引による利益は、原則としてその他の雑所得に区分されます。
ただし、取引規模や帳簿書類の保存状況、事業との関係などによって所得区分が異なる場合があります。
国税庁の暗号資産FAQでは、その年の暗号資産取引に係る収入金額が300万円を超える場合について、帳簿書類の保存状況などに応じた所得区分の考え方が示されています。
取引規模が大きい場合や事業との関係がある場合は、一般的な雑所得の説明だけで判断せず、個別に確認しましょう。
3.利益は売却金額そのものではない
税金を確認するときに見るべきなのは、いくら売却したかだけではなく、いくらの所得が生じたかです。
基本的には、売却価額から売却したビットコインの取得価額や必要経費を差し引いて所得金額を整理します。
例えば取得価額30万円に相当するビットコインを50万円で売却し、ほかに考慮すべき費用がない場合、単純化すると差額20万円が所得計算の基礎になります。
4.20万円は一律の非課税ラインではない
「ビットコインの利益が20万円以下なら税金がかからない」という理解には注意が必要です。
20万円という金額は、一定の給与所得者について所得税の確定申告が不要となる条件を判断する際に使われる基準の一つです。
暗号資産の利益そのものに20万円の非課税枠が設けられているという意味ではありません。
また、所得税の確定申告が不要となる場合でも、住民税の申告については別途確認が必要です。
5.年間の取引履歴をまとめて確認する
ビットコインを何度も購入・売却している場合、1回の取引だけを見て年間の所得を判断することはできません。
購入日時、購入数量、購入金額、売却日時、売却数量、売却金額、手数料などを整理し、年間の取引全体を確認する必要があります。
商品購入や暗号資産同士の交換なども含め、所得計算に関係する取引が抜けないようにしましょう。
ビットコインを利確したときの利益の計算方法
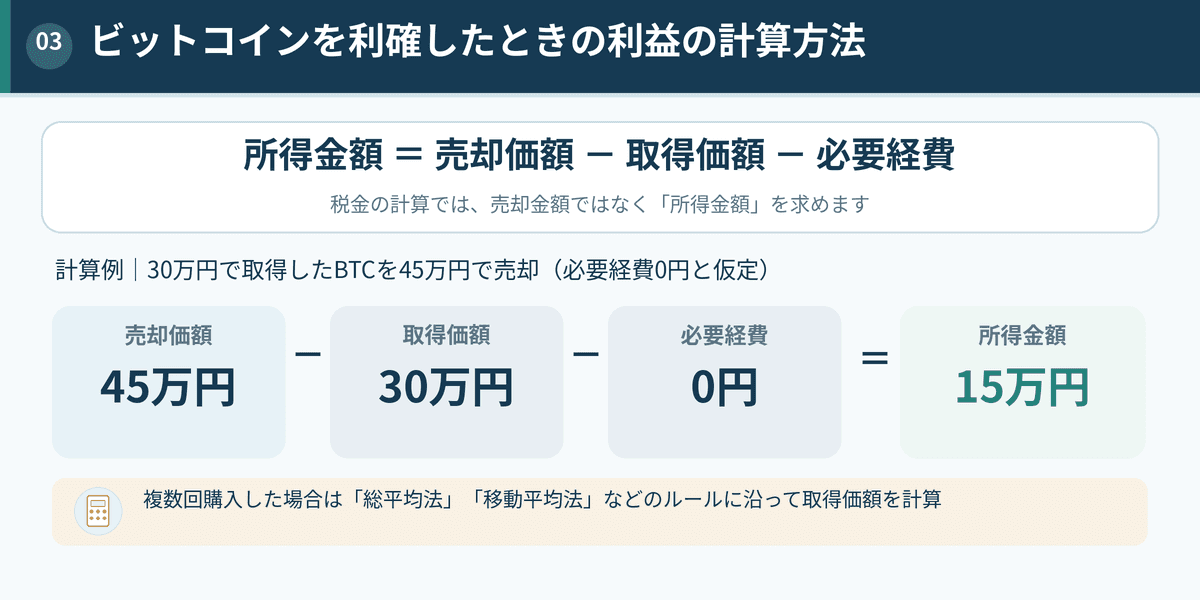
基本は売却価額から取得価額などを差し引く
ビットコインの税金を確認する第一歩は、売却などによって生じた所得金額を把握することです。
基本的な考え方は、売却価額から取得価額と必要経費を差し引くことです。
例えば30万円で取得したビットコインを45万円で売却し、ほかに考慮すべき費用がないと仮定すると、単純化した差額は15万円です。
複数回購入した場合は取得価額の計算が必要
実際の取引では、同じビットコインを複数回に分けて購入しているケースが少なくありません。
その場合は、単純に最初の購入価格や直近の購入価格だけを使うのではなく、取得価額を所定の方法で計算する必要があります。
国税庁は暗号資産の取得価額について、総平均法と移動平均法による計算方法を案内しています。
年間取引報告書などの資料をそろえ、採用している計算方法に沿って整理しましょう。
必要経費として扱えるかは支出内容で判断する
雑所得の金額は、収入金額から必要経費を差し引いて計算します。
ただし、暗号資産に関連して支払った費用であれば何でも必要経費になるわけではありません。
所得を得るために必要だった支出かどうかなど、支出の内容に応じて判断する必要があります。
売却以外でも税金を確認したいビットコイン取引
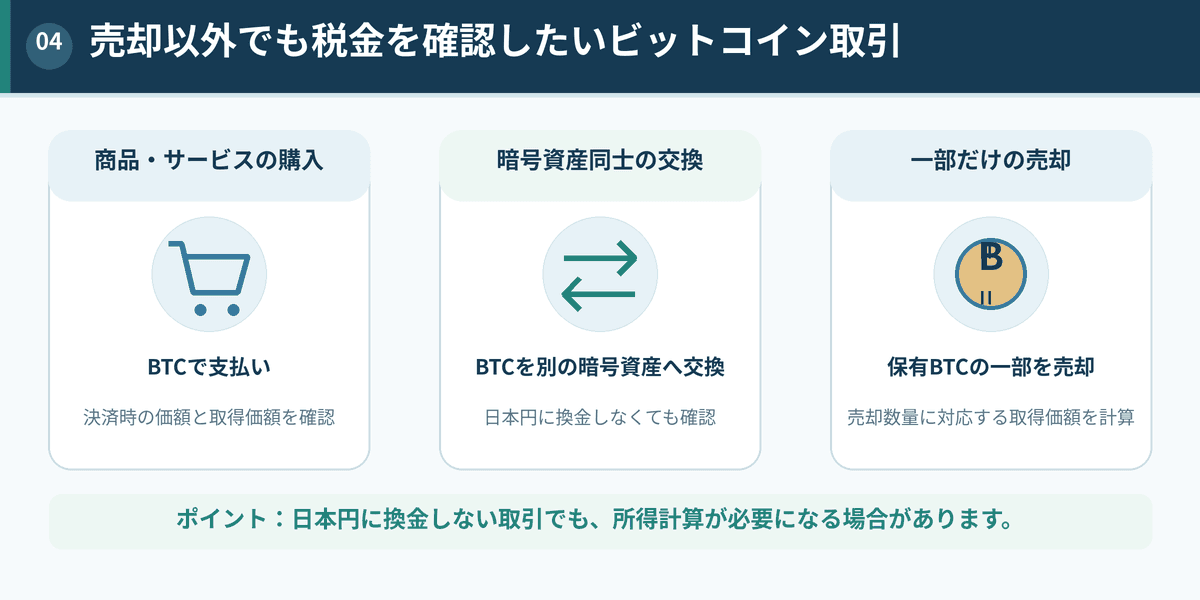
ビットコインで商品やサービスを購入した場合
保有するビットコインで商品やサービスを購入した場合も、所得計算が必要になる場合があります。
取得時よりビットコインの価値が上昇している状態で決済に使用すると、その取引時点の価額と取得価額などの差額を確認します。
国税庁の暗号資産FAQでも、暗号資産による商品購入について所得計算の考え方が示されています。
暗号資産同士を交換した場合
ビットコインを別の暗号資産へ交換した場合も、税務上の所得計算が必要になることがあります。
日本円を介していないという理由だけで、税金とは無関係だと判断しないようにしましょう。
一部だけ利確した場合
保有しているビットコインの一部だけを売却した場合も、売却した数量に対応する取得価額を求めて所得を計算します。
すべてを売却するまで税金の確認が不要になるわけではありません。
ビットコインの利確で確定申告が必要になるケース
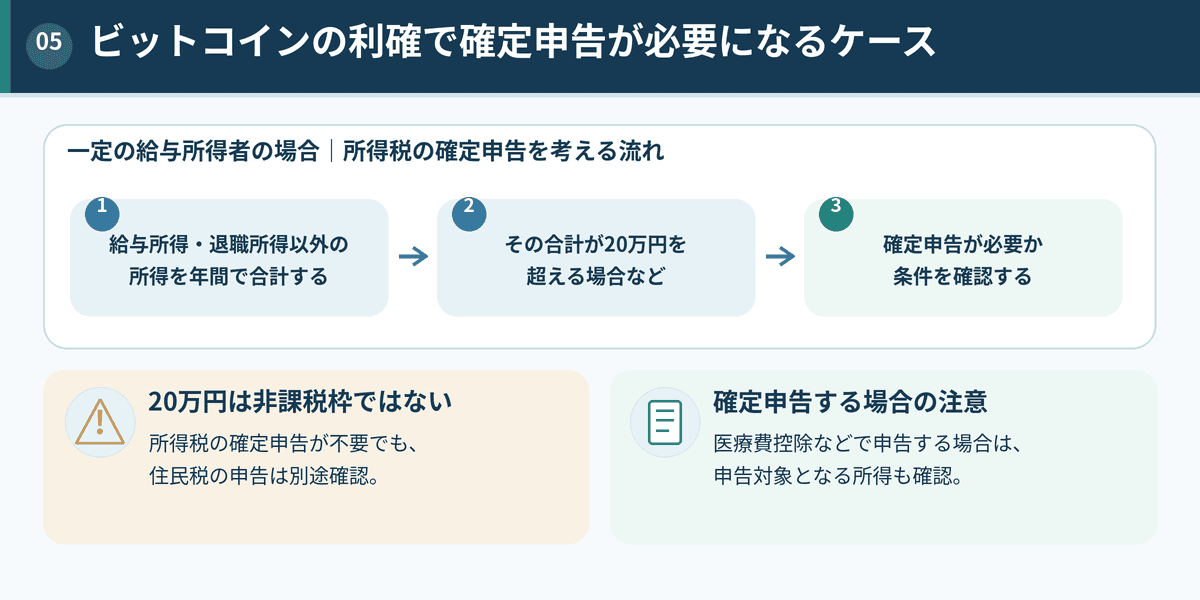
会社員でも確定申告が必要になる場合がある
会社員だから暗号資産の確定申告が不要というわけではありません。
一定の給与所得者では、給与所得・退職所得以外の所得金額の合計額が20万円を超える場合などに確定申告が必要になります。
この判断ではビットコインの売却金額ではなく、給与所得・退職所得以外の所得金額の合計を確認します。
「20万円以下なら何もしなくてよい」とは限らない
20万円以下という基準だけで、すべての税務手続が不要になると考えるのは適切ではありません。
この基準は一定の給与所得者について所得税の確定申告要否を判断する条件の一つです。
住民税については別の確認が必要になるため、居住地の自治体の案内も確認しましょう。
また、医療費控除などのために確定申告を行う場合は、申告する所得の範囲について別途確認が必要です。
確定申告する場合は他の所得との関係も確認する
ビットコイン以外にも副業などの所得がある場合は、暗号資産だけで20万円を超えたかを見るのでは不十分なことがあります。
給与所得・退職所得以外の所得金額の合計など、自分に適用される条件に沿って判断しましょう。
ビットコイン利確後の税金に備えて確認すること
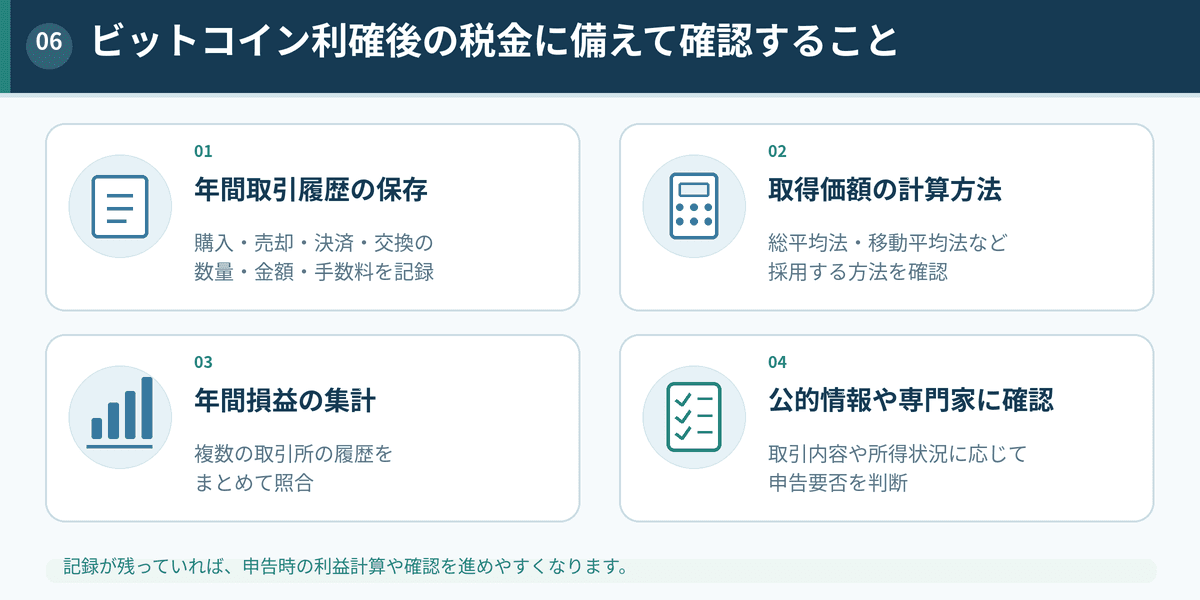
年間取引履歴を保存する
確定申告の直前になってから過去の取引を探すより、日頃から取引履歴を保存しておくほうが所得計算を進めやすくなります。
特に複数回売買している場合は、取引履歴や年間取引報告書など、計算の根拠となる資料を整理しておきましょう。
取得価額の計算方法を確認する
取得価額は売却時の所得計算に直接関わるため、採用している計算方法を確認することが重要です。
複数回購入している場合は、総平均法や移動平均法などのルールに沿って計算します。
複数の取引がある場合は年間損益を整理する
1回の売却だけを見るのではなく、対象となる年の取引全体をまとめて整理します。
複数の取引環境を利用している場合は、データの抜けや重複がないかも確認しましょう。
判断に迷う場合は公的情報や専門家に確認する
暗号資産の税務は、取引内容や規模、所得状況によって扱いが異なる場合があります。
取引金額が大きい場合、売買回数が多い場合、事業との関係がある場合、過去の取得価額が不明な場合などは、公的情報や税務の専門家に確認すると整理しやすくなります。
ビットコインの利確と税金に関するよくある質問
ビットコインを持っているだけで税金はかかる?
一般的には、価格が上昇して含み益があるだけで、その含み益を暗号資産取引による所得として申告するものではありません。
売却や使用などによって実現した取引を確認します。
利益が20万円以下なら税金はかからない?
一律に20万円以下なら非課税と考えることはできません。
20万円は一定の給与所得者について所得税の確定申告要否を判断する際の基準の一つです。
所得税の確定申告が不要でも、住民税については別途確認してください。
少額だけ利確した場合も計算が必要?
少額の売却であっても、年間所得を正しく把握するために取引による損益を記録しておくことが重要です。
少額だから取引履歴を残さなくてよいという意味ではありません。
利確後の税額はどのように確認する?
まず、年間の暗号資産取引から所得金額を計算します。
一般的な個人取引による利益は原則としてその他の雑所得に区分され、他の所得との関係を含めて所得税額が計算されます。
そのため、ビットコインの利益が一定額なら税金も一律で一定額になるという仕組みではありません。
まとめ|利確前後の取引記録を整理して税金を確認しよう
ビットコインを利確して利益が生じた場合、その利益は原則として所得税の対象になります。
一般的な個人取引では、事業所得などに該当する場合を除き、原則としてその他の雑所得として扱われます。
特に押さえておきたいのは、売却金額そのものに課税されるわけではないこと、20万円は一律の非課税枠ではないこと、日本円への売却以外にも所得計算が必要になる取引があることです。
まずは年間取引履歴をそろえ、取得価額と売却価額を確認して所得を整理しましょう。
そのうえで、自分の給与やその他の所得を含めて確定申告が必要か確認することが重要です。
暗号資産の税務上の取扱いは改正される可能性があるため、申告時には最新の公的情報を確認し、個別判断が難しい場合は税務の専門家へ相談してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。