
ビットコインを売ろうとすると、「売った金額すべてに税金がかかるのか」「少額なら確定申告をしなくてもよいのか」と疑問に感じる方もいるでしょう。
ビットコインを売却した場合、基本的に確認するのは売却代金そのものではなく、売却によって生じた所得です。
一般的な個人がビットコインを売却して得た利益は、事業所得などに該当する場合を除き、現行の一般的な取り扱いでは原則としてその他の雑所得に区分されます。
一方で、確定申告が必要かどうかはビットコインの利益だけでは決まらず、給与の状況やほかの所得、各種控除なども関係します。
この記事では、ビットコインを売るときに確認したい税金のポイントを5つに分けて、計算例を交えながら解説します。
ビットコインを売ると利益に税金がかかることがある
売却代金すべてが所得になるわけではない
ビットコインを日本円に換えて利益が生じると、その利益は所得税の課税対象になる可能性があります。
重要なのは、受け取った日本円の全額がそのまま所得になるわけではない点です。
たとえば100万円で購入したビットコインを120万円で売却した場合、単純化すれば120万円全体ではなく、取得にかかった100万円や売却に直接関係する必要経費を考慮した差額が所得計算の出発点になります。
基本的な考え方は「売却価額-売却したビットコインの取得価額-必要経費=所得」です。
複数回購入・売却している場合は年間取引をまとめて計算するため、単純な一回の買値と売値の差だけでは正確な所得を出せないことがあります。
保有しているだけの場合と売却した場合の違い
ビットコインの市場価格が購入時より上昇していても、単純に保有している段階では売却による利益は確定していません。
一方、日本円へ売却したり、暗号資産を使用して商品やサービスの代金を支払ったり、別の暗号資産と交換したりすると、所得を認識する場面が生じることがあります。
そのため、「現在いくらの価値があるか」と「その年にいくらの所得が発生したか」は分けて考える必要があります。
この記事では日本円への売却を中心に解説しますが、売却以外の取引がある場合は年間取引全体を確認しましょう。
確認ポイント1|売却益がいくら発生したか計算する
売却益の基本的な計算式
ビットコインを売ったときは、最初にその取引によってどれだけ所得が生じたかを確認します。
単純なケースでは「売却価額-売却した数量に対応する取得価額-必要経費」で考えます。
たとえば0.5BTCを150万円で取得し、そのうち0.2BTCを90万円で売却したとします。
単純化した取得単価は150万円÷0.5BTCで、1BTC当たり300万円です。
0.2BTC分の取得価額は300万円×0.2BTCで60万円になります。
売却額が90万円で、売却時の手数料が5,000円だったと仮定すると、90万円-60万円-5,000円=29万5,000円が所得計算の一例です。
これは説明を簡潔にするための例であり、複数回にわたり購入している場合は税務上の評価方法に従って取得単価を求めます。
部分的に売った場合の計算例
保有しているビットコインの一部だけを売却した場合でも、売却した数量に対応する取得価額を計算します。
保有中のビットコイン全体の購入代金を一度に必要経費へ入れるわけではありません。
少額ずつ何度も購入している場合は、日々の購入価格を任意に売却取引へ対応させるのではなく、適用している評価方法で平均取得単価を計算します。
売却した数量、平均取得単価、売却時の手数料が分かれば、売却分の所得を整理しやすくなります。
確認ポイント2|取得価額を正しく把握する
購入手数料を含めて取得価額を考える
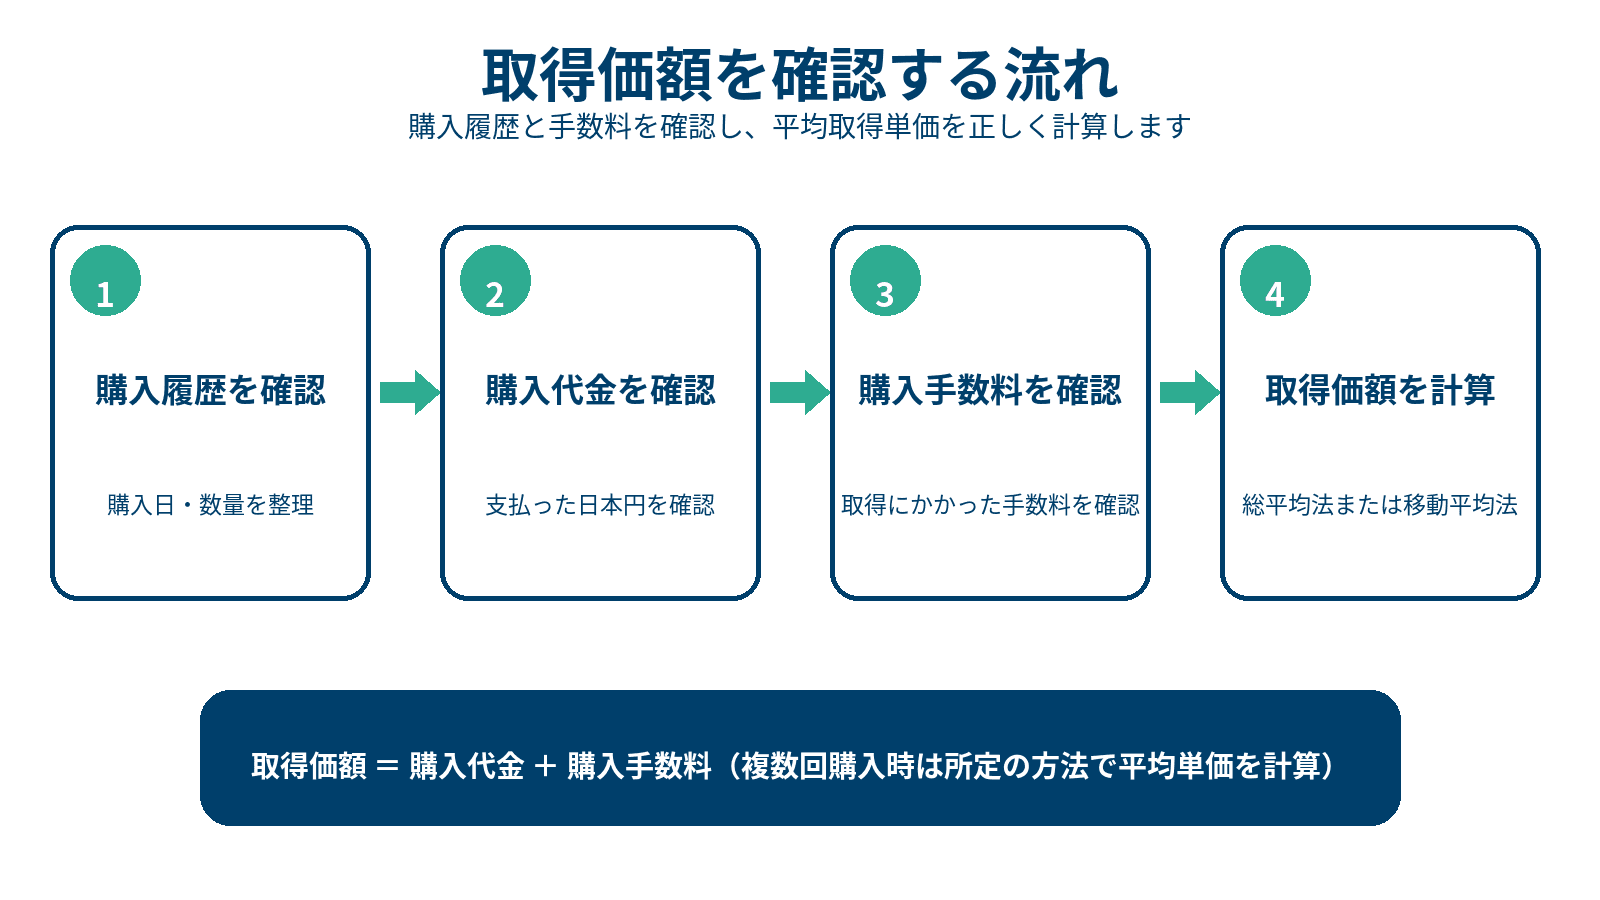
税金を計算するうえで、売却価格と同じくらい重要なのが取得価額です。
取得価額を実際より低く計算すると利益が大きくなり、反対に実際より高く計算すると利益を過少に申告する可能性があります。
暗号資産の購入時に支払った購入手数料は、取得価額に含めて考えるのが基本です。
たとえば購入代金200万円に購入手数料550円がかかった場合、取得価額は200万550円として整理します。
購入履歴だけでなく、購入時に発生した手数料の記録も残しておくと、あとから計算しやすくなります。
複数回購入した場合は平均単価の計算が必要
ビットコインを複数回購入している場合、取得価額は総平均法または移動平均法で計算します。
総平均法は、一定期間の購入金額と数量をまとめて平均取得単価を求める方法です。
移動平均法は、新しく暗号資産を取得するたびに平均取得単価を計算し直す方法です。
どちらを適用するかによって各年の所得額が変わる場合があるため、自分が適用している評価方法を確認する必要があります。
評価方法には届出に関するルールもあるため、過去の申告との整合性を含めて確認しましょう。
購入履歴が多い場合は、年間取引のデータを整理したうえで計算すると確認漏れを抑えやすくなります。
確認ポイント3|確定申告が必要か確認する
給与所得者の「20万円」の考え方
「ビットコインの利益が20万円以下なら税金はかからない」と理解するのは適切ではありません。
20万円は、年末調整を受けた給与所得者など一定の要件を満たす人について、所得税の確定申告が必要かを判定する基準の一つです。
一定の給与所得者では、給与所得や退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要になります。
ここで確認するのはビットコインの利益だけではなく、対象となる給与以外の所得の合計です。
たとえば暗号資産の所得が15万円、ほかの副収入による所得が10万円なら、合計は25万円です。
給与の受け取り方や給与収入の金額などによって条件が異なるため、誰にでも一律に20万円基準を当てはめることはできません。
20万円以下でも住民税の確認は必要
所得税の確定申告が不要となる場合でも、住民税について別途申告が必要になることがあります。
そのため「給与以外の所得が20万円以下だから手続きは何もない」と決めつけず、居住地の公式情報で住民税の申告要否を確認しましょう。
所得税と住民税では申告不要となる条件の考え方が同じとは限らない点が、初心者がつまずきやすいポイントです。
確定申告をする場合は20万円以下の所得も申告する
給与以外の所得が20万円以下でも、医療費控除など別の理由で所得税の確定申告をする場合は、その所得も含めて申告する必要があります。
20万円以下の所得は常に申告書から除外できるという制度ではありません。
確定申告を行うことになったときは、暗号資産以外の副収入も含め、その年の所得をまとめて確認してください。
確認ポイント4|税率は他の所得を含めて考える
原則として雑所得として扱われる
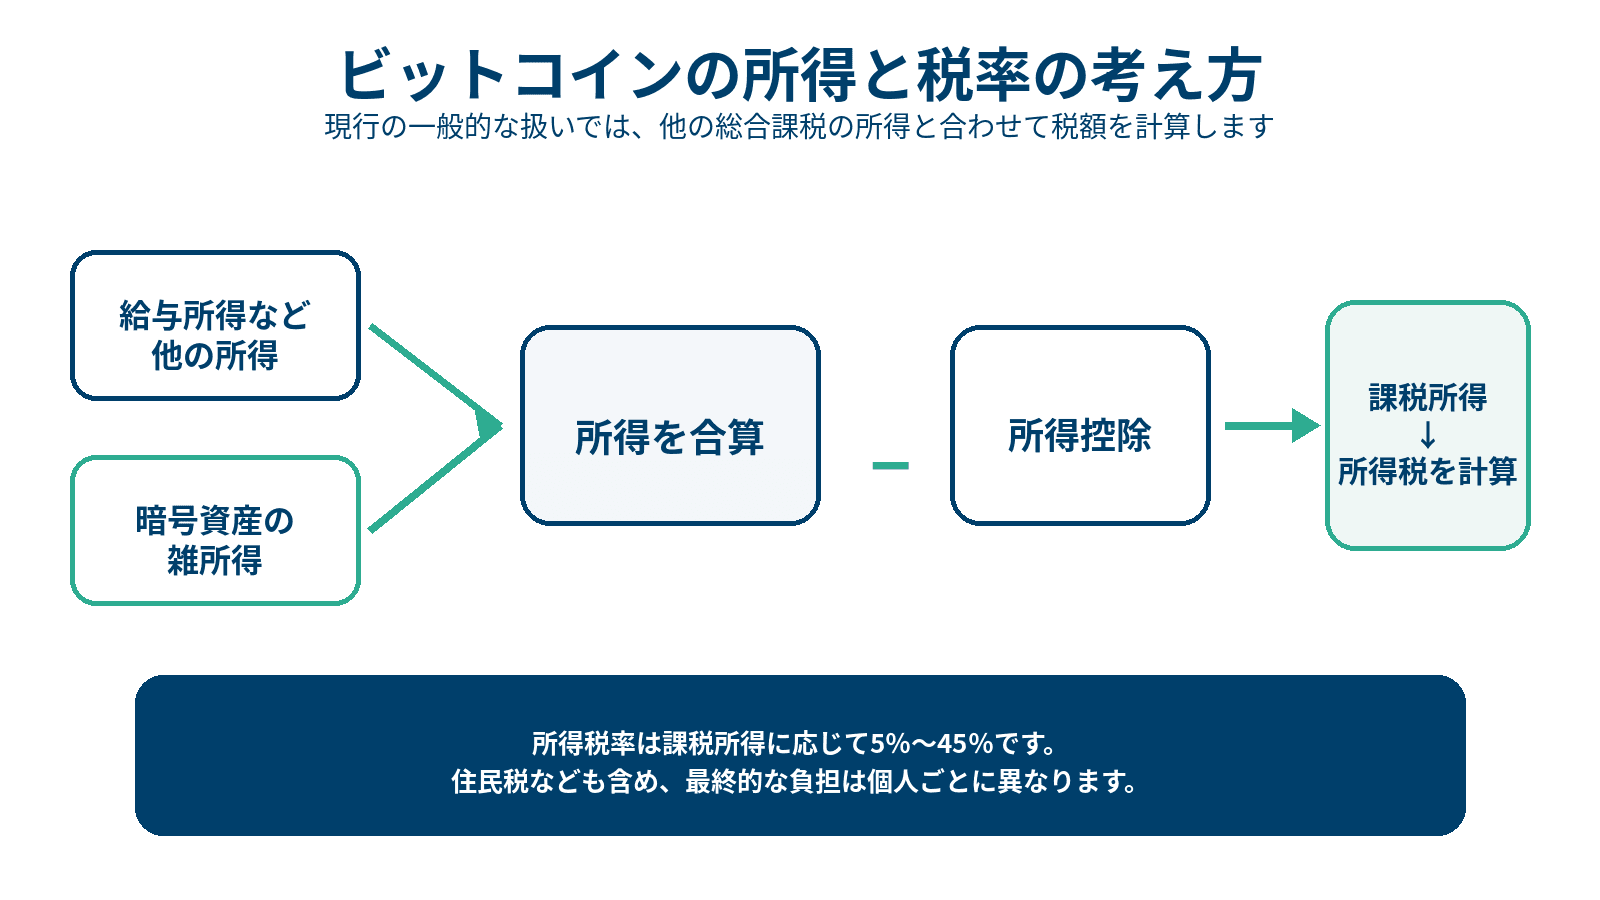
一般的な個人がビットコインを売却して得た利益は、事業所得などに該当する場合を除き、現行の一般的な取り扱いでは原則としてその他の雑所得です。
そのため、現行制度では暗号資産の利益だけを独立させて一定税率を掛けるのではなく、総合課税の対象となるほかの所得と合わせて考えます。
ただし、事業に付随して行われる取引や取引の規模・態様によっては所得区分が異なることがあります。
継続的かつ大規模な取引をしている場合など、一般的な個人取引に当てはめにくいケースは個別確認が必要です。
現行の一般的な扱いでは所得税は累進税率
所得税は、課税所得が大きくなるにつれて高い税率の区分が適用される累進税率です。
したがって「ビットコインの利益が30万円なら税金は一律で何%」というように、暗号資産の利益だけから最終税額を決めることはできません。
給与所得などを含む所得、所得控除、復興特別所得税、住民税などを含めて税負担を確認します。
同じ金額のビットコイン利益でも、ほかの所得や控除の状況が違えば最終的な税額は変わります。
税制改正の適用時期も確認する
暗号資産については、一定の取引を分離課税の対象とする税制見直しが進められています。
関連する法律は成立していますが、分離課税の適用開始は関連法の施行時期に連動する仕組みとされているため、「すでにすべての暗号資産取引が一律の分離課税になった」と判断しないことが重要です。
また、見直し後の制度は対象となる暗号資産や取引の条件が定められるため、すべての取引が同じ扱いになるとは限りません。
実際に売却した年に適用される制度を公式情報で確認し、その年のルールに沿って所得と税額を整理しましょう。
確認ポイント5|取引履歴と必要経費を整理する
年間取引の記録をまとめる
売却後に利益を計算しようとしても、購入価格や数量が分からなければ正確な計算が難しくなります。
売却前後には、購入日、購入数量、購入代金、購入時の手数料、売却日、売却数量、売却代金、売却時の手数料などを確認できる状態にしておきましょう。
年初と年末の保有数量や、ほかの暗号資産との交換履歴も確認しておくと、年間計算の整合性を確認しやすくなります。
複数の取引先やウォレットを利用している場合は、一つの場所の履歴だけでは年間所得を正しく計算できない可能性があります。
取引データは年ごとに保存し、後から取得価額と売却額を追える状態にしておくことが大切です。
売却手数料などを確認する
暗号資産の売却による所得を計算するときは、売却のために直接必要となった費用を必要経費として確認します。
代表的なものとして、売却する暗号資産の譲渡原価や売却時に支払った手数料があります。
通信費や機器代などについては、暗号資産の売却のために直接必要と認められる部分だけを必要経費にできる場合があるため、私的利用分まで一律に計上しないように注意します。
支出の目的や金額を説明できるよう、領収書や利用明細などを保管しておくと確認しやすくなります。
複数の暗号資産を取引している場合は全体で確認する
ビットコインだけでなく、ほかの暗号資産も売買している場合は、一年間の暗号資産取引全体を整理します。
ビットコインでは10万円しか利益がなくても、ほかの暗号資産やその他の雑所得を合わせると確定申告の判定に影響する可能性があります。
暗号資産同士の交換も、交換前の暗号資産を譲渡したものとして所得計算が必要になる場合があります。
一つの売却取引だけを見るのではなく、その年に発生した関連取引をまとめて確認してください。
ビットコインを売って損失が出た場合の注意点
雑所得の損失を給与所得とは原則通算できない
ビットコインを購入時より低い価格で売却すると、損失が生じることがあります。
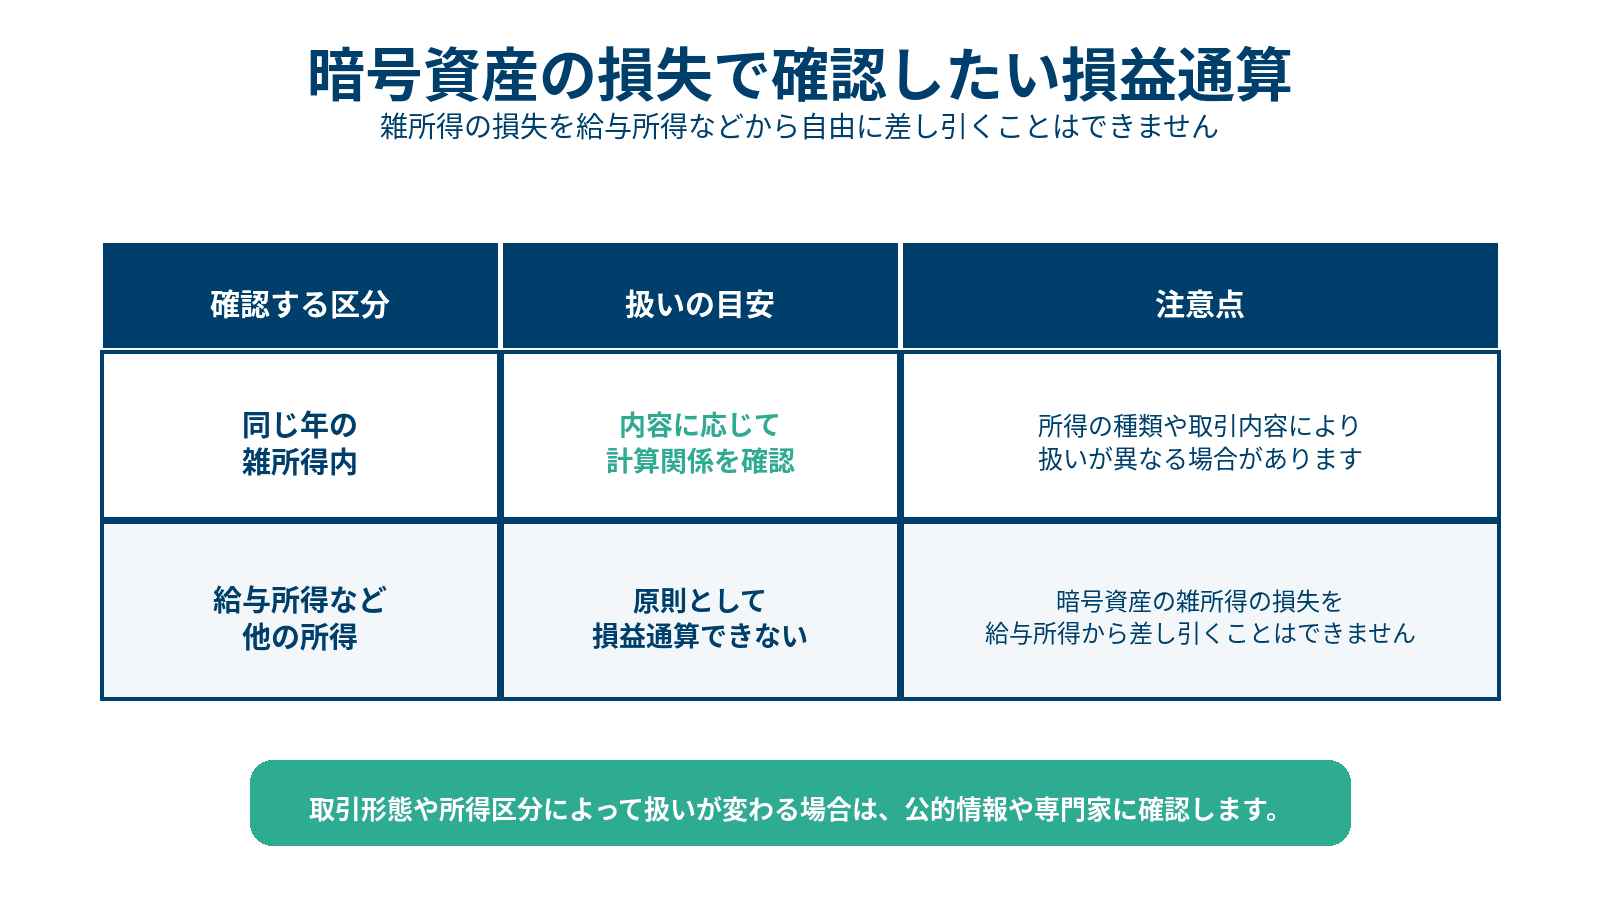
現行の一般的な取り扱いで暗号資産の取引がその他の雑所得に該当する場合、その損失を給与所得などほかの所得から自由に差し引くことは原則できません。
たとえば給与所得が500万円あり、暗号資産の雑所得の計算で50万円のマイナスが出たとしても、単純に給与所得を450万円として計算できるわけではありません。
株式など一部の金融商品に設けられている損失の繰越制度と同じ仕組みが、現行の一般的な暗号資産取引にそのまま適用されるわけでもありません。
同じ年の雑所得との関係を確認する
同じ年に複数の雑所得がある場合は、所得の内容に応じて雑所得内での計算関係を確認します。
ただし、雑所得にも公的年金等、業務、その他といった区分があり、すべての収入や損失を自由に相殺できると考えるのは適切ではありません。
取引件数が多い場合や所得区分が判断しにくい場合は、年間の収入・取得価額・必要経費を整理したうえで公式情報を確認しましょう。
制度改正後は一定の暗号資産について損失の取り扱いが変わる可能性があるため、適用開始後はその年の制度を改めて確認する必要があります。
ビットコインを売る前後に確認したいこと
売却額ではなく年間所得を確認する
ビットコインを売る際の税金で最も重要なのは、いくら売ったかだけではなく、いくらの所得が生じたかを確認することです。
まず購入履歴から取得価額を確認し、次に売却額と売却時の手数料を記録します。
その後、同じ年の暗号資産取引やほかの所得を集計し、確定申告が必要かを確認します。
特に「20万円」という数字だけで申告不要と判断しないことが大切です。
所得税の確定申告が不要でも住民税の申告確認が必要になる場合があり、別の理由で確定申告をする場合には20万円以下の所得も含める必要があります。
不明点がある場合は公式情報を確認する
暗号資産の税制は見直しが進んでいるため、過去の記事や古い税率情報だけをもとに判断しないようにしましょう。
売却した年に適用されるルールを、公的機関が公表する最新情報など複数の信頼できる情報源で確認することが重要です。
購入履歴が不足している、評価方法が分からない、取引量が多い、事業として取引しているなど個別判断が必要な場合は、税務の専門家や公的な相談窓口で確認する方法もあります。
売却前後の記録を整えておけば、利益計算や申告要否を確認するときの負担を抑えやすくなります。
まずは取引履歴、取得価額、売却額、必要経費、年間のその他所得の5点を整理するところから始めましょう。
この記事の著者

米国の大学で経済学を専攻しお金の流れについて興味を持つ。在学中にビットコインに興味を持ち、bitbankのメディアで寄稿を行う。2015年頃からビットコインのトレードを始め、デリバティブ情報も分析しながらトレードを行う。