ビットコインの利益が20万円以下なら確定申告は不要?


「ビットコインの利益が20万円以下なら税金はかからない」「20万円以下なら確定申告もしなくてよい」と考えている方もいるかもしれません。
しかし、20万円という基準は、すべての人に共通する非課税ラインではありません。
一定の条件を満たす給与所得者について、給与所得や退職所得以外の所得金額が20万円以下であれば、所得税の確定申告が不要になる場合があるというルールです。
さらに、所得税の確定申告が不要でも、住民税については別途申告が必要になることがあります。
ここでは、ビットコインの所得が20万円以下の場合について、確定申告の要否、20万円の判定方法、住民税の注意点、確認手順まで順番に解説します。
結論からいうと、ビットコインによる所得が20万円以下であれば、一定の条件を満たす給与所得者は所得税の確定申告が不要になる場合があります。
ただし、「ビットコインの利益が20万円以下なら誰でも申告不要」という意味ではありません。
20万円ルールは一定の給与所得者を対象とした制度
代表的なのは、勤務先から給与を受け取り、年末調整を受けている会社員です。
給与を1か所から受け、その給与について源泉徴収や年末調整が行われ、給与収入が一定の範囲内であるなどの要件を満たす場合、給与所得・退職所得以外の所得金額の合計額が20万円以下なら、原則として所得税の確定申告を要しないこととされています。
たとえば、ビットコインによる所得が15万円で、ほかに給与所得・退職所得以外の所得がなく、ほかの確定申告義務もない給与所得者であれば、この申告不要制度の対象になる可能性があります。
一方、個人事業主やフリーランス、給与所得がない人などは、「ビットコインの所得が20万円以下だから申告不要」と単純に判断することはできません。
20万円ルールは、すべての納税者に共通する免税制度ではないためです。
「20万円以下=非課税」ではない
特に注意したいのが、「20万円以下なら非課税」という理解です。
20万円という金額は、一定の給与所得者が所得税の確定申告をする必要があるかどうかを判定する基準の一つです。
「20万円までのビットコインの利益には税金が一切かからない」という非課税枠ではありません。
所得税の確定申告が不要になったとしても、住民税について別の確認が必要になることがあります。
そのため、金額だけを見て「20万円以下だから何もしなくてよい」と判断せず、自分が申告不要制度の対象になる条件を満たしているか確認することが大切です。
20万円以下を判断するときは売却額ではなく所得で見る
「ビットコインを20万円以上売ったら確定申告が必要なのか」と疑問に思う方もいるでしょう。
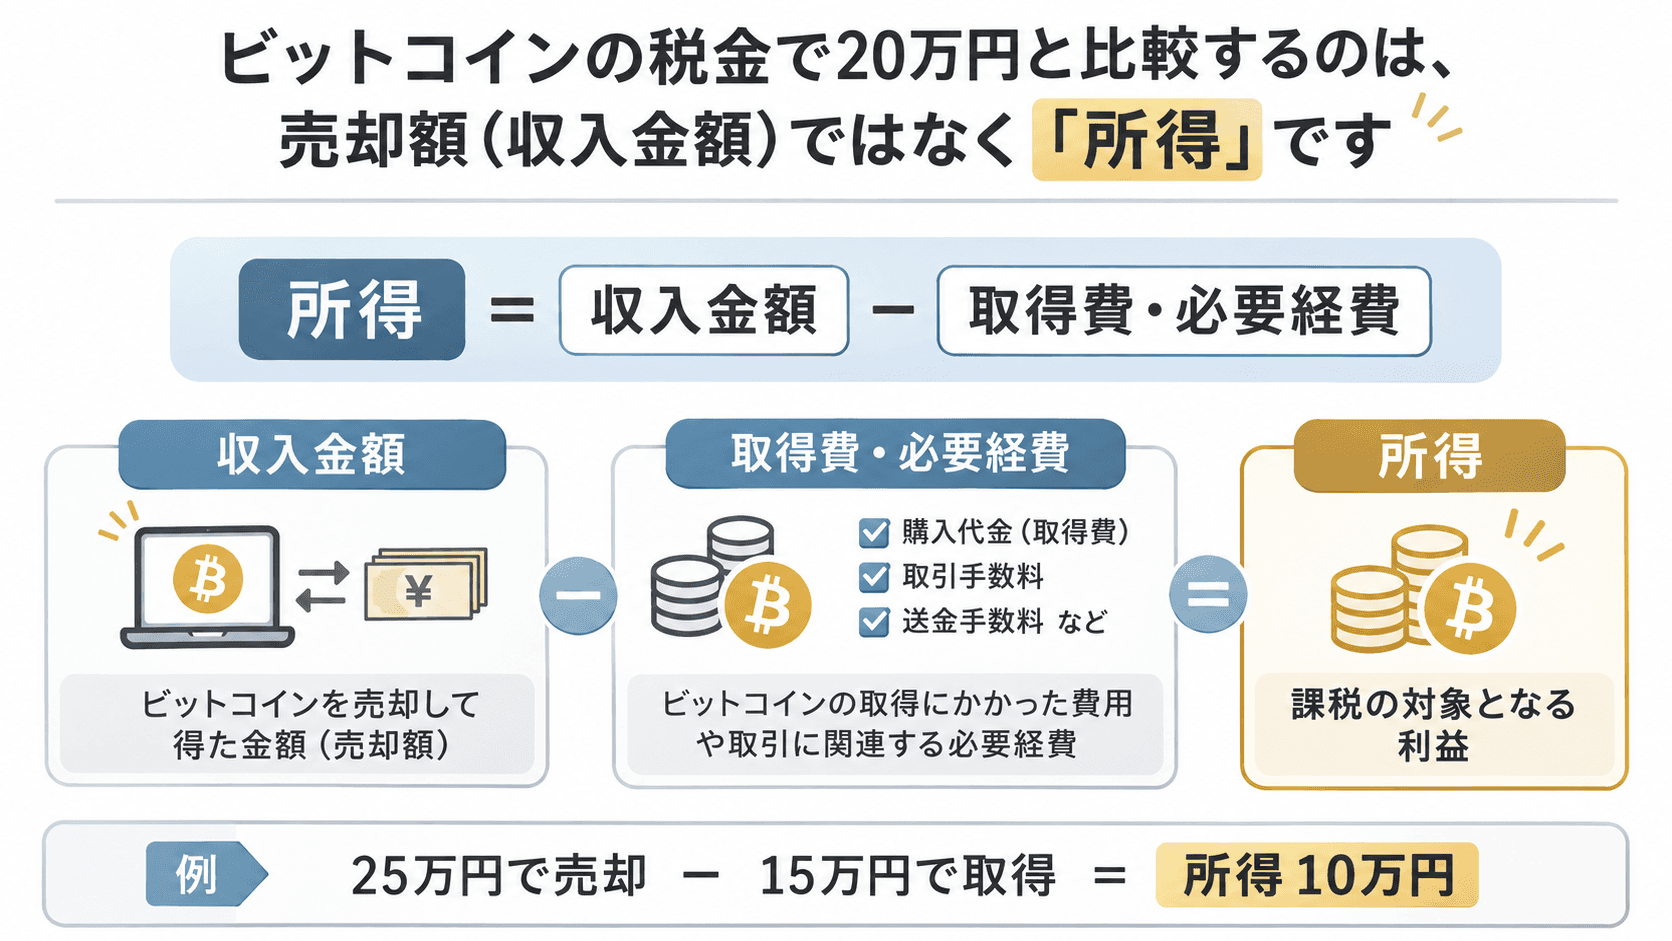
20万円の判定で確認するのは、原則としてビットコインの売却金額そのものではなく、必要経費などを差し引いた後の所得金額です。
所得は収入から取得費や必要経費を差し引いて計算する
暗号資産取引による所得は、収入金額から取得費やその収入を得るために直接必要となった経費などを差し引いて計算します。
考え方を単純化すると、「所得=収入金額-取得費・必要経費」です。
たとえば、取得に15万円かかったビットコインを25万円相当で売却し、ほかの費用を考慮しない場合、所得は25万円ではなく10万円です。
この場合、売却金額が20万円を超えていても、所得金額は10万円となります。
反対に、売却金額が比較的小さくても取得価額が低ければ、所得が大きくなる場合があります。
重要なのは、年間の売却総額だけで判断せず、取引ごとの取得価額などを踏まえて所得を計算することです。
ビットコイン以外の所得も合わせて確認する
20万円の基準は、原則として「ビットコインの所得だけ」を見るものではありません。
給与所得者の申告不要制度では、給与所得・退職所得以外の所得金額の合計額を確認します。
たとえば、ビットコインによる所得が15万円、別の副収入による所得が8万円であれば、合計は23万円です。
このケースでは、ビットコイン単体では20万円以下でも、対象となる所得を合計すると20万円を超えます。
副業や原稿料、その他の雑所得などがある場合は、ビットコインだけを切り離して判定しないようにしましょう。
20万円ちょうどの場合も「20万円以下」に含まれる
一定の給与所得者については、給与所得・退職所得以外の所得金額の合計額が20万円を超える場合が確定申告の基準となるため、20万円ちょうどは「20万円以下」に含まれます。
ただし、20万円以下であっても、ほかの理由で確定申告をする場合や、20万円ルールの対象外である場合は扱いが変わります。
金額だけで最終判断せず、申告が必要になる別の条件がないかまで確認してください。
20万円以下でも確定申告が必要になる主なケース
ビットコインの所得が20万円以下でも、状況によっては所得税の確定申告が必要になります。
特に、ほかの理由で確定申告を行う場合と、そもそも20万円ルールの対象ではない場合を分けて考えることが重要です。
医療費控除などのために確定申告する場合
給与所得・退職所得以外の所得が20万円以下で確定申告が不要になる制度は、「確定申告をする場合でも20万円以下の所得を記載しなくてよい」という制度ではありません。
たとえば、医療費控除や寄附金控除などを適用するために確定申告を行う場合は、20万円以下のビットコイン所得も含めて申告する必要があります。
ビットコインの所得が8万円であっても、還付を受けるために確定申告するなら、その8万円を申告対象から外すことはできません。
給与収入や勤務先の状況から確定申告が必要な場合
20万円ルールを考える前に、自分が別の条件で確定申告の対象になっていないか確認する必要があります。
給与収入が一定額を超える場合や、複数の勤務先から給与を受け取っている場合などは、申告要否の判定方法が異なります。
「会社員でビットコインの所得が20万円以下」という条件だけで申告不要と決めつけず、給与の受け取り方や年末調整の状況も確認しましょう。
20万円ルールの対象ではない人の場合
個人事業主やフリーランス、給与所得がない人などは、会社員向けに説明される「20万円以下なら確定申告不要」というルールをそのまま使えるとは限りません。
所得全体や所得控除、納める税額などを踏まえて確定申告の要否を判断します。
自分の働き方や所得の種類に合わないルールを当てはめないことが大切です。
所得税の確定申告が不要でも住民税の申告を確認する
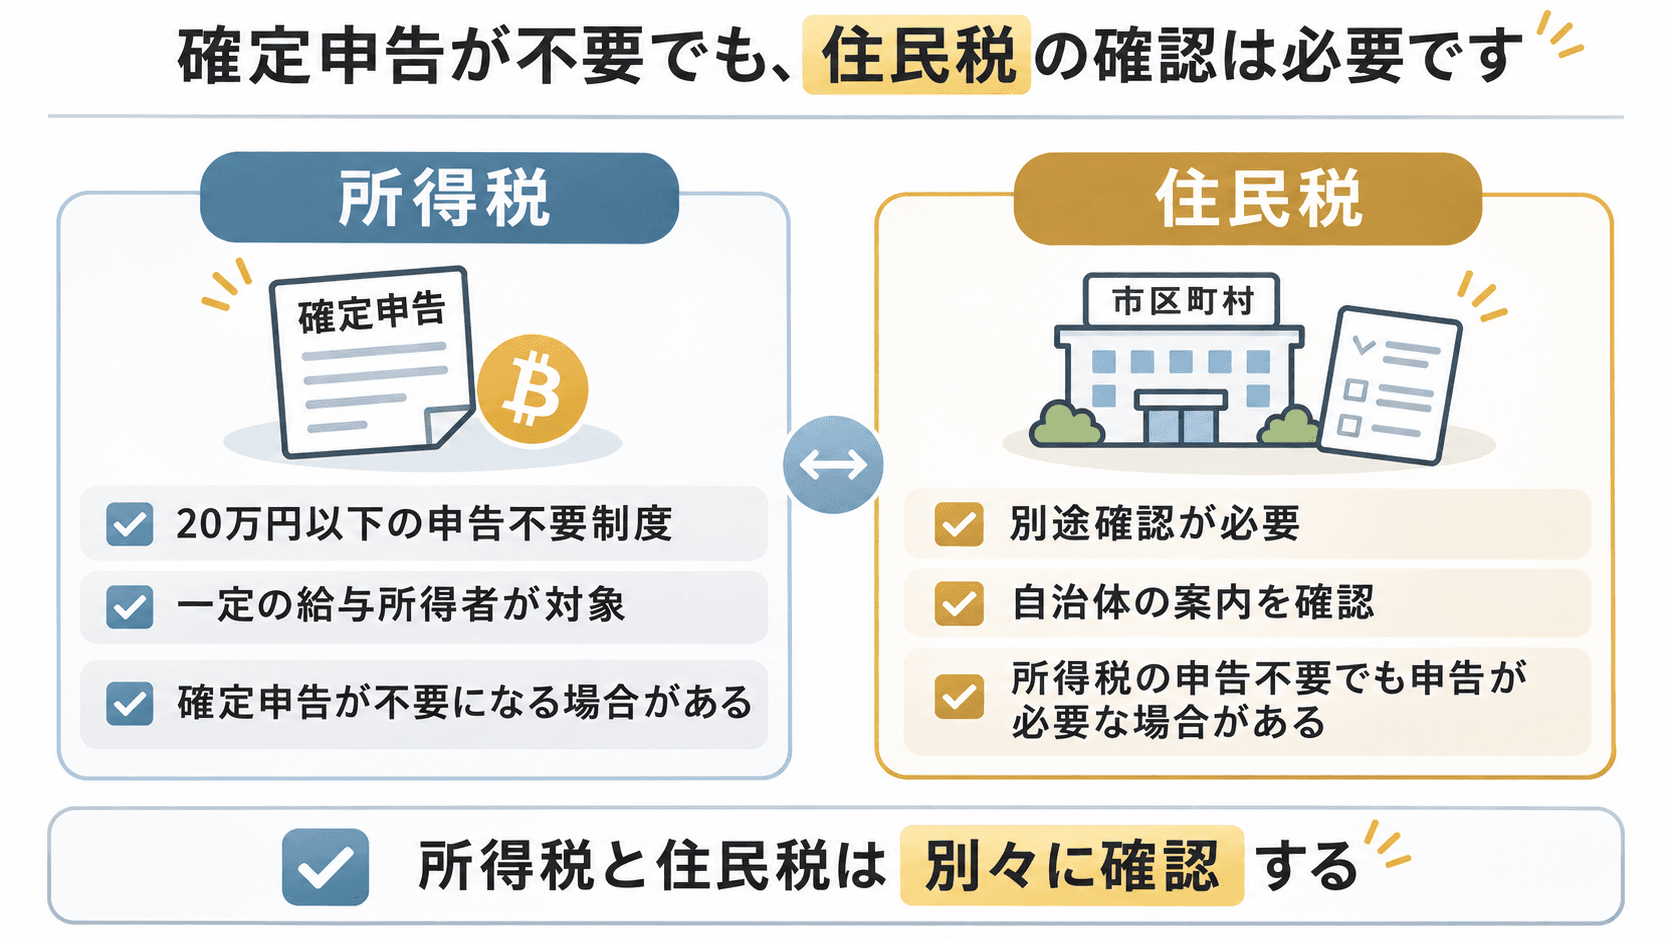
「20万円以下なら確定申告不要」という説明で、特に見落とされやすいのが住民税です。
所得税と住民税は別の税金であり、申告の扱いも分けて確認する必要があります。
20万円ルールは所得税の確定申告に関する制度
給与所得・退職所得以外の所得が20万円以下の場合の申告不要制度は、所得税の確定申告についてのルールです。
所得税の確定申告をしなかったからといって、住民税についても自動的に申告不要になるとは限りません。
自治体によっては、所得税の確定申告が不要な少額所得であっても、住民税の申告が必要と案内しています。
そのため、ビットコインの所得が20万円以下で所得税の確定申告をしない場合は、住民税の申告要否を必ず別に確認しましょう。
住民税の申告方法は居住地の自治体で確認する
住民税の申告手続きや必要書類は、居住地の自治体が案内しています。
所得税の確定申告を行った場合は、その申告内容が住民税の計算にも使われるため、通常は同じ所得について住民税申告を重ねて行う必要はありません。
一方、20万円以下の申告不要制度を利用して所得税の確定申告をしない場合は、住民税について別途確認する必要があります。
手続きや申告期限などは居住地によって案内が異なることがあるため、最新の自治体情報を確認してください。
ビットコインで所得が発生する主なタイミング
20万円以下かを正しく判断するには、どの取引で所得計算が必要になるのかを理解しておく必要があります。
ビットコインは、日本円に換金した場合だけでなく、商品購入や他の暗号資産との交換でも所得計算が必要になることがあります。
ビットコインを売却した場合
代表的なのは、ビットコインを日本円などに売却したケースです。
購入時より高い価格で売却し、取得費や必要経費を差し引いた結果として利益が残れば、その金額が所得計算の対象になります。
売却代金の全額がそのまま所得になるわけではありません。
商品やサービスの決済に使用した場合
ビットコインで商品やサービスを購入した場合も、所得が発生することがあります。
暗号資産で支払う行為は、保有している暗号資産をその時点の価値で譲渡したものとして扱われるため、取得価額との差額を確認します。
日本円へ換金していないから税務上の計算が不要とは限らない点に注意してください。
他の暗号資産と交換した場合
ビットコインを使って別の暗号資産を取得した場合も、ビットコインを譲渡したものとして所得計算が必要になることがあります。
暗号資産同士の交換は日本円を介さないため見落としやすい取引ですが、年間の所得計算では取引履歴に含めて確認する必要があります。
保有しているだけなら通常は利益が確定していない
一方、価格が上昇していても、単にビットコインを保有しているだけであれば、通常は売却や使用による利益がまだ確定していません。
たとえば、取得時より評価額が上がっていても、売却や決済、交換などをしていなければ、その評価益だけを理由に所得が確定したとは考えません。
20万円以下かを確認するときは、評価額の増減ではなく、実際に所得計算の対象となる取引を整理しましょう。
20万円以下か確認する手順
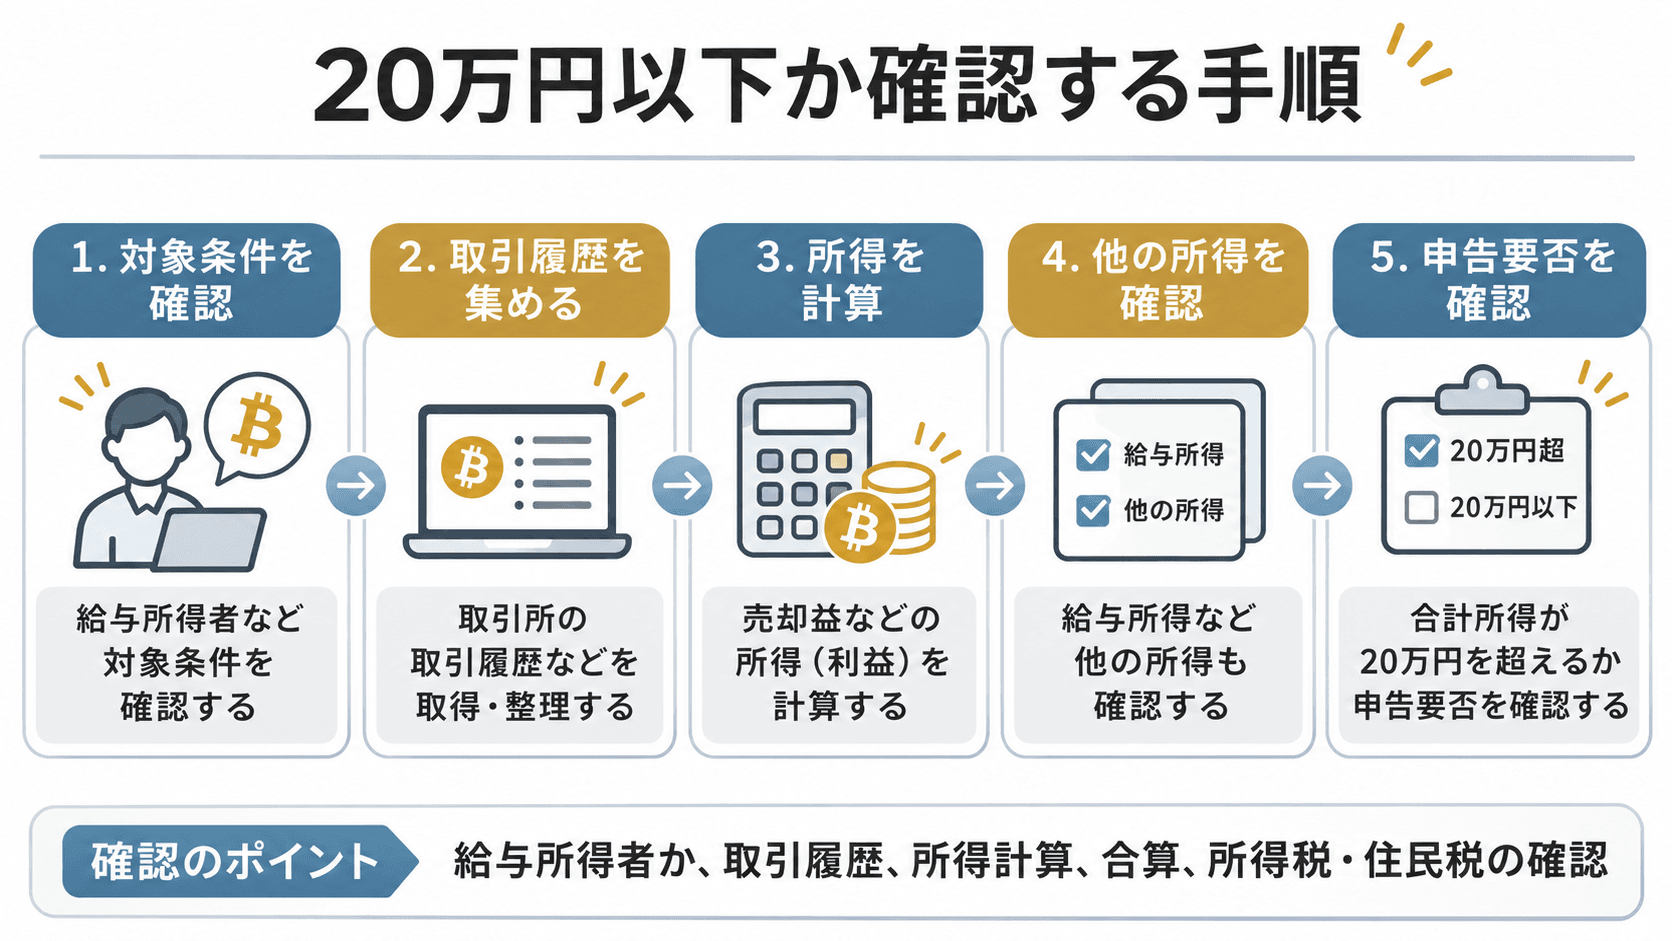
自分が確定申告の対象かを確認したい場合は、いきなり20万円と比較するのではなく、順番に整理すると判断しやすくなります。
1. 自分が20万円ルールの対象か確認する
まず、給与所得者として申告不要制度の対象になる条件を満たしているか確認します。
勤務先の数、給与収入、源泉徴収や年末調整の状況などを確認してください。
条件に当てはまらない場合は、「ビットコインの所得が20万円以下」という理由だけで確定申告不要とは判断できません。
2. 1年間の取引履歴を集める
次に、その年の1月1日から12月31日までのビットコイン取引を整理します。
購入数量と購入金額、売却数量と売却金額、決済や交換の記録、手数料などの費用を確認できるようにしておきましょう。
複数の取引先やウォレットを利用している場合は、一部だけでなく全体の記録を集めることが重要です。
3. ビットコインの所得を計算する
取引記録をもとに、1年間のビットコイン取引から生じた所得を計算します。
取得価額の計算には総平均法や移動平均法などが関係するため、採用している計算方法に沿って一貫して処理します。
計算が複雑な場合は、公的機関が公開する暗号資産の計算資料や計算書を確認すると整理しやすくなります。
4. ほかの所得を確認する
ビットコイン以外にも給与所得・退職所得以外の所得がある場合は、それらも確認します。
たとえば、ビットコイン所得が12万円、その他の対象所得が5万円なら合計17万円です。
一方、ビットコイン所得が12万円、その他の対象所得が10万円なら合計22万円となり、20万円を超えます。
ビットコイン単体の金額だけではなく、対象となる所得の合計額で確認してください。
5. 所得税と住民税の申告要否を確認する
最後に、所得税と住民税を分けて申告要否を確認します。
所得税について20万円以下の申告不要制度を利用できても、住民税の申告が必要になる場合があります。
また、医療費控除など別の理由で所得税の確定申告を行う場合には、20万円以下のビットコイン所得も申告に含めます。
「20万円以下だった」という確認だけで手続きを終えず、最後に二つの税目を確認することが重要です。
判断に迷ったときに確認したいポイント
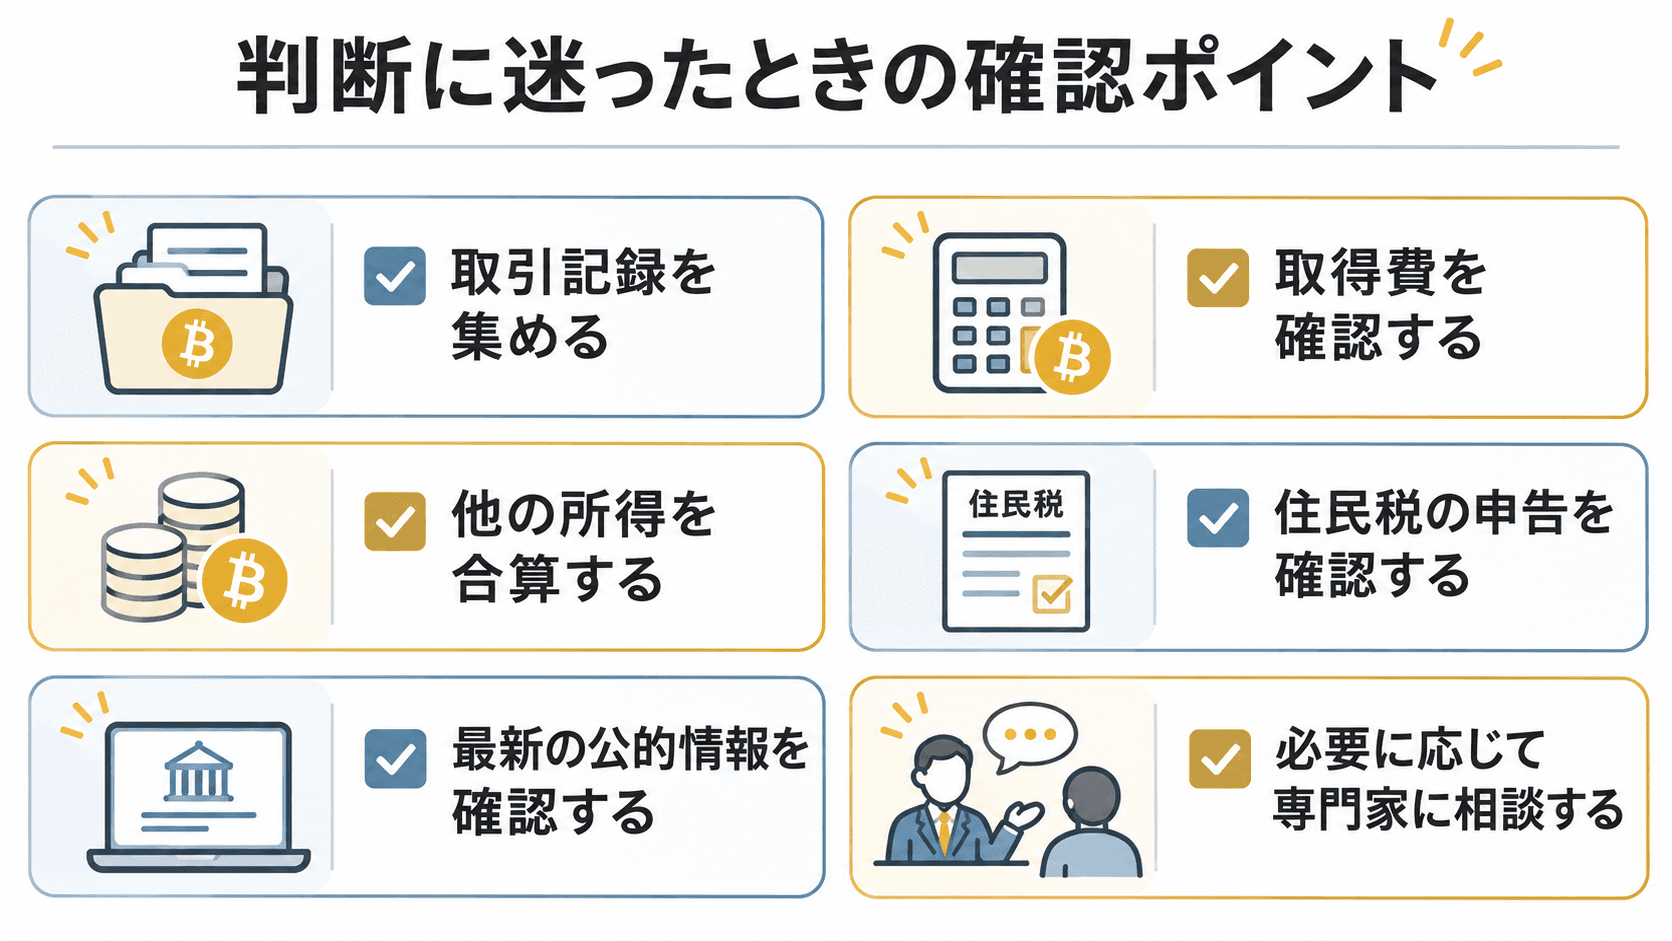
ビットコインの税金は、年間の売却額だけを見ても正確には判断できません。
所得の計算方法、給与状況、ほかの所得、確定申告を行う理由などによって扱いが変わります。
取引記録と計算根拠を残しておく
所得が20万円以下だった場合でも、取引履歴や計算資料は整理して保存しておくことが大切です。
後から取引内容を確認する必要が生じたとき、購入金額や売却金額、手数料、決済や交換の履歴が残っていれば、所得計算の根拠を説明しやすくなります。
複数の取引先を利用している場合は、データの抜けがないかも確認しておきましょう。
最新の公的情報を確認する
暗号資産に関する税務上の取扱いや申告手続きは、制度改正などによって変わる可能性があります。
過去の記事や短いSNS投稿だけで判断せず、申告を行う時点の公的情報を確認してください。
特に「20万円以下なら何もしなくてよい」といった説明は、対象者の条件や住民税についての説明が省略されている場合があります。
ひとつの情報だけで判断せず、複数の信頼できる情報源を確認することが大切です。
個別判断が難しい場合は専門家などに確認する
海外を含む複数の取引先を利用している、取引回数が多い、ほかの所得が複数あるなどの場合は、所得計算が複雑になることがあります。
また、給与の受け取り方や各種控除の利用状況によっても確定申告の要否は変わります。
判断が難しい場合は、公的な相談窓口や税務の専門家などに具体的な状況を示して確認する方法があります。
ビットコインの所得が20万円以下であっても、「税金が一切関係ない」と考えるのではなく、自分が20万円ルールの対象か、所得金額はいくらか、ほかの所得はないか、確定申告をする予定があるか、住民税の申告が必要か、という順番で確認しましょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。