ビットコインの確定申告が不要な条件5つと注意点


ビットコインを保有・売買していると、「利益が20万円以下なら確定申告は不要なのか」「まだ売却していなければ申告しなくてもよいのか」と疑問を持つ人も多いでしょう。
結論からいうと、ビットコインを保有している人すべてに所得税の確定申告が必要になるわけではありません。
一定の給与所得者で給与所得・退職所得以外の所得が年間20万円以下の場合や、保有しているだけで売却・使用・交換などをしていない場合など、ビットコインを理由とした所得税の確定申告が不要になり得るケースがあります。
ただし、「20万円以下なら誰でも申告不要」という意味ではありません。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
この記事では、ビットコインで確定申告が不要になり得る条件と、20万円基準の正しい意味、住民税まで確認する手順を順番に解説します。
ビットコインの利益は原則として所得税の対象になる
ビットコインを含む暗号資産を売却したり、支払いに使ったりして利益が生じた場合は、原則として所得税の計算対象になります。
現行の一般的な取扱いでは、個人の暗号資産取引から生じる所得は、事業に付随するなど一定の場合を除き、原則として雑所得として扱われます。
「利益」と「売却額」は同じではない
確定申告の要否を確認するときは、売却した金額そのものではなく、所得金額を確認することが重要です。
たとえば、10万円で取得したビットコインを15万円で売却した場合、単純化すれば所得は15万円ではなく、取得価額などを差し引いた5万円です。
実際の計算では、複数回の購入がある場合の取得価額や、売却に直接必要だった手数料なども整理します。
「確定申告不要」と「非課税」は意味が異なる
一定の給与所得者には、給与所得と退職所得以外の所得金額の合計が20万円以下であれば、所得税の確定申告を要しない制度があります。
ただし、これは「20万円までの所得には税金がかからない」という非課税制度ではありません。
別の理由で確定申告をする場合には、20万円以下の所得も含めて申告する必要があるため、申告不要と非課税を分けて理解しておきましょう。
ビットコインで確定申告が不要になり得る5つのケース
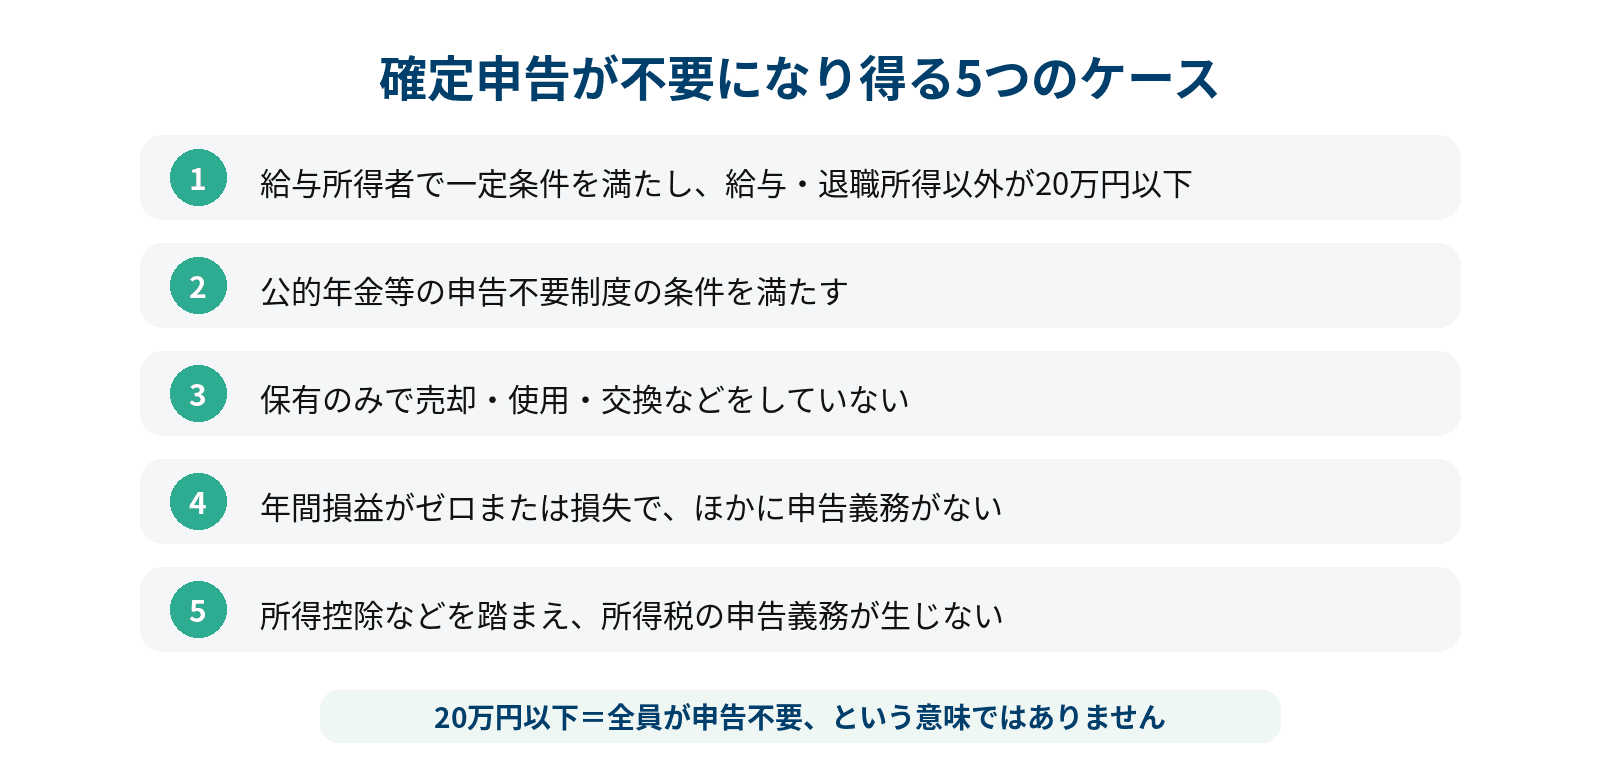
ビットコインを保有または取引していても、所得税の確定申告が不要になる場合があります。
ただし、申告要否はビットコインの利益額だけでは決まらず、給与や年金など本人の所得状況によって変わります。
ここでは代表的な5つのケースを整理します。
1.一定条件を満たす給与所得者で給与・退職所得以外の所得が20万円以下
給与収入が一定額以下で、1か所から給与を受け取り、その給与の全部が源泉徴収の対象となるなどの条件を満たす場合、給与所得と退職所得以外の所得金額の合計が20万円以下であれば、所得税の確定申告を要しないことがあります。
この20万円はビットコインだけで判定するのではなく、副業など他の対象所得も合算して確認します。
2か所以上から給与を受け取っている人や、年末調整の状況が異なる人は判定方法が変わるため、給与の受け取り方も確認してください。
2.公的年金等の申告不要制度の条件を満たす
公的年金等の収入金額が400万円以下で、その全部が源泉徴収の対象となり、公的年金等に係る雑所得以外の所得金額が20万円以下である場合は、所得税の確定申告が不要になる制度があります。
ビットコインの所得がある年金受給者は、会社員向けの20万円基準と混同せず、年金所得者向けの申告不要制度の条件を確認することが大切です。
還付を受ける場合や、確定申告が適用要件となる特例を利用する場合などは別途申告が必要になることがあります。
3.ビットコインを保有しているだけで利益を確定していない
ビットコインを購入してそのまま保有しているだけで、売却、商品購入への使用、別の暗号資産への交換などをしていなければ、値上がりによる含み益だけを理由に所得税の確定申告を行うものではありません。
たとえば、10万円で購入したビットコインの評価額が20万円になっていても、その評価差額をそのまま売却益として申告するわけではありません。
ただし、ステーキングやレンディングなどで別途収益を得ている場合は、その収益について所得計算が必要になる可能性があります。
4.年間の計算結果がゼロまたは損失で、ほかに申告義務がない
取引を行っていても、年間の収入から取得価額や必要経費を差し引いた結果、暗号資産取引の所得がゼロまたは損失となることがあります。
この場合、暗号資産取引だけを理由として納付すべき所得税が生じるとは限りません。
ただし、他の所得がある場合や、控除・特例を受けるために申告が必要な場合は別です。
また、暗号資産の損失を給与所得などと自由に相殺できるわけではないため、損失が出たことだけで申告全体が不要と判断しないようにしましょう。
5.所得控除などを踏まえると所得税の申告義務が生じない
給与所得者向けの20万円基準がそのまま当てはまらない人でも、年間の所得全体と所得控除などを計算した結果、所得税の確定申告義務が生じない場合があります。
たとえば、給与所得がない人は「ビットコインの利益が20万円以下か」だけでは判断できません。
基礎控除をはじめとする所得控除の金額は制度改正で変わることがあるため、申告する年分の基準で計算する必要があります。
控除を受けるために申告書の提出が必要な制度もあるため、単純な利益額だけで結論を出さないことが重要です。
「20万円以下なら確定申告不要」の正しい意味
「ビットコインの利益が20万円以下なら確定申告不要」という説明は、前提条件を省くと誤解につながります。
20万円基準は主に一定の給与所得者などに関係する申告不要制度であり、すべての人に共通する非課税枠ではありません。
20万円は売却額ではなく所得金額で確認する
20万円と比較するのは、原則としてビットコインの売却代金そのものではなく、必要な計算をした後の所得金額です。
たとえば、30万円で売却した取引について取得価額が17万円、売却手数料などの必要経費が1万円なら、単純化した所得は12万円です。
売却額が20万円を超えていても、所得が20万円を超えるとは限りません。
反対に、複数の取引や他の所得がある場合は、それらを整理しなければ20万円以下か判断できません。
ビットコイン以外の副業所得なども合算する
一定の給与所得者が20万円基準を確認するときは、ビットコインの所得だけを見るのではなく、給与所得と退職所得以外の所得金額を合計します。
たとえば、暗号資産の所得が15万円、その他の副業所得が8万円なら、合計は23万円です。
この場合、ビットコイン単独では20万円以下でも、合計額では20万円を超えています。
複数の副収入がある人は、取引先や収入源ごとに分けるのではなく、税務上の所得区分に沿って年間合計を確認してください。
医療費控除などで確定申告する場合は20万円以下の所得も申告する
20万円以下の所得について申告不要制度が使える人でも、医療費控除や寄附金控除など別の理由で所得税の確定申告をする場合は、原則としてその20万円以下の所得も申告書に含めます。
つまり、「確定申告をしなくてもよい」ことと、「確定申告をするときに記載しなくてもよい」ことは同じではありません。
還付申告を予定している人は、ビットコインの所得が少額でも年間損益を確認しておくと申告時に整理しやすくなります。
売却していなくても所得計算が必要になる取引がある
「日本円に換金していなければ確定申告を考えなくてよい」とは限りません。
暗号資産では、商品やサービスの購入に使用した場合や、別の暗号資産へ交換した場合にも所得計算が必要になることがあります。
日本円などに売却した場合
購入したビットコインを日本円などに売却した場合は、売却価額と取得価額などの差額をもとに所得を計算します。
複数回に分けて購入している場合は、税務上認められた評価方法に沿って取得価額を計算するため、最後に買った価格だけを使うとは限りません。
年間取引報告書や取引履歴などを保存し、年間単位で整理することが基本です。
ビットコインで商品やサービスを購入した場合
ビットコインを使って商品やサービスの代金を支払った場合も、保有していた暗号資産を使用したものとして所得計算が必要になることがあります。
支払い時点の商品の価額と、支払いに使用したビットコインの取得価額などとの差額が計算に関係します。
現金への換金を挟んでいなくても、経済的には暗号資産を処分して対価を得た取引として扱われる点に注意が必要です。
別の暗号資産と交換した場合
ビットコインを別の暗号資産へ直接交換した場合も、ビットコインで別の暗号資産を購入したものとして、ビットコイン側の譲渡に係る所得を計算します。
そのため、暗号資産同士の交換だけを行い、日本円を受け取っていない場合でも所得が生じる可能性があります。
取引回数が多い場合は、売却だけでなく交換履歴も含めて整理しましょう。
確定申告不要でも住民税の申告が必要な場合がある
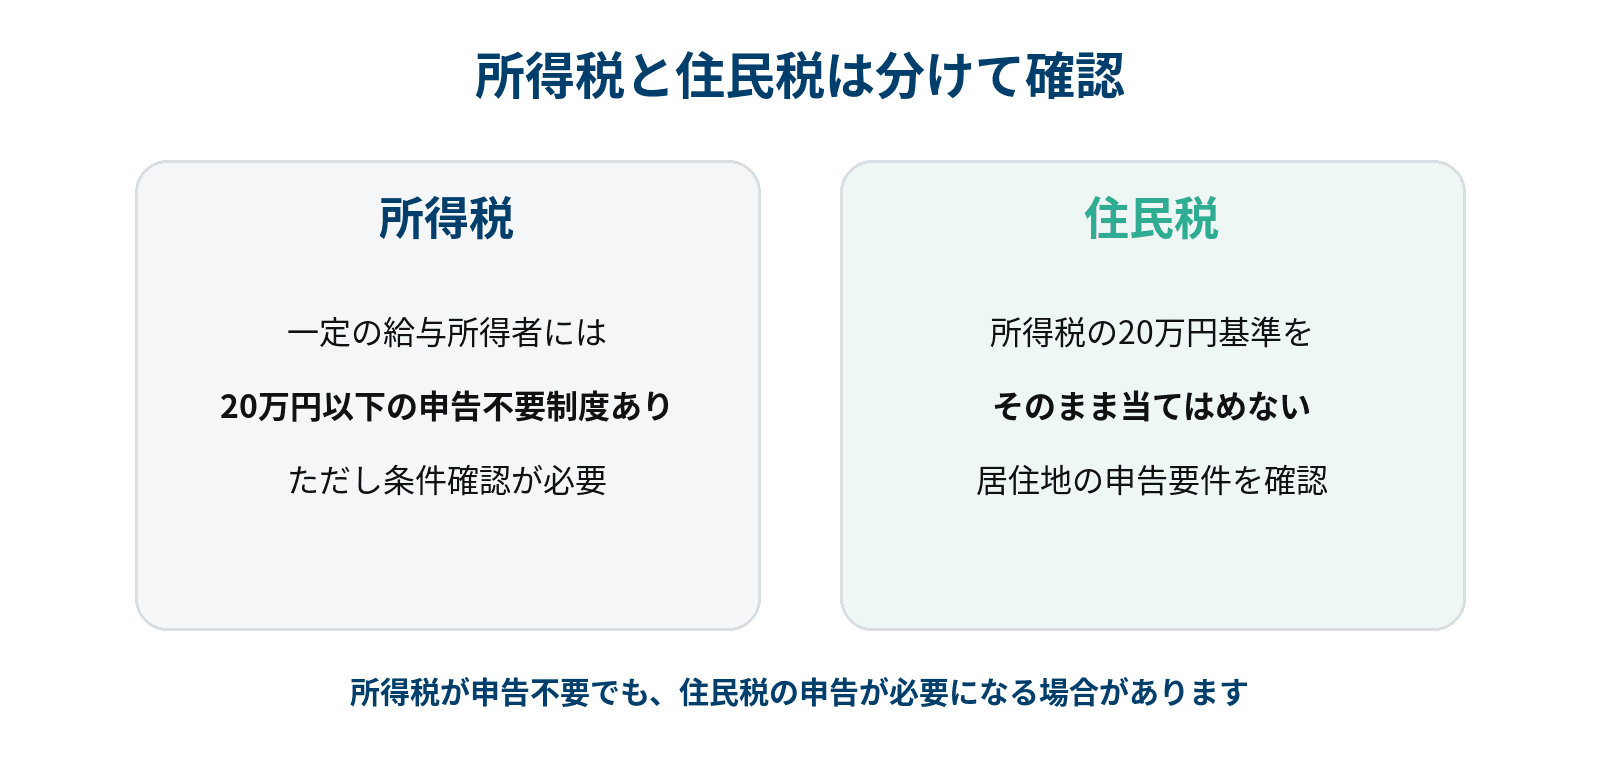
所得税の確定申告が不要と判断できても、それだけで税務上の手続きがすべて不要になるとは限りません。
特に見落としやすいのが住民税です。
所得税の20万円基準を住民税にそのまま当てはめない
一定の給与所得者にある所得税の20万円以下の申告不要制度と、住民税の申告ルールは別に確認する必要があります。
公的な地方税案内では、所得税の確定申告が不要であっても、給与以外の所得がある場合などに住民税の申告が必要になるケースが案内されています。
「所得税の確定申告が不要だったから住民税も自動的に不要」と考えず、住民税の要件を別途確認してください。
居住地の公式情報で手続きを確認する
住民税の申告方法や必要書類などは、居住地の自治体の案内を確認するのが確実です。
所得税の確定申告を提出し、その中に暗号資産の所得を適切に記載している場合は、その申告情報が住民税の計算にも利用されます。
一方、所得税の確定申告をしない場合は、住民税について別途手続きが必要かを確認しましょう。
自分が確定申告不要か確認する5ステップ
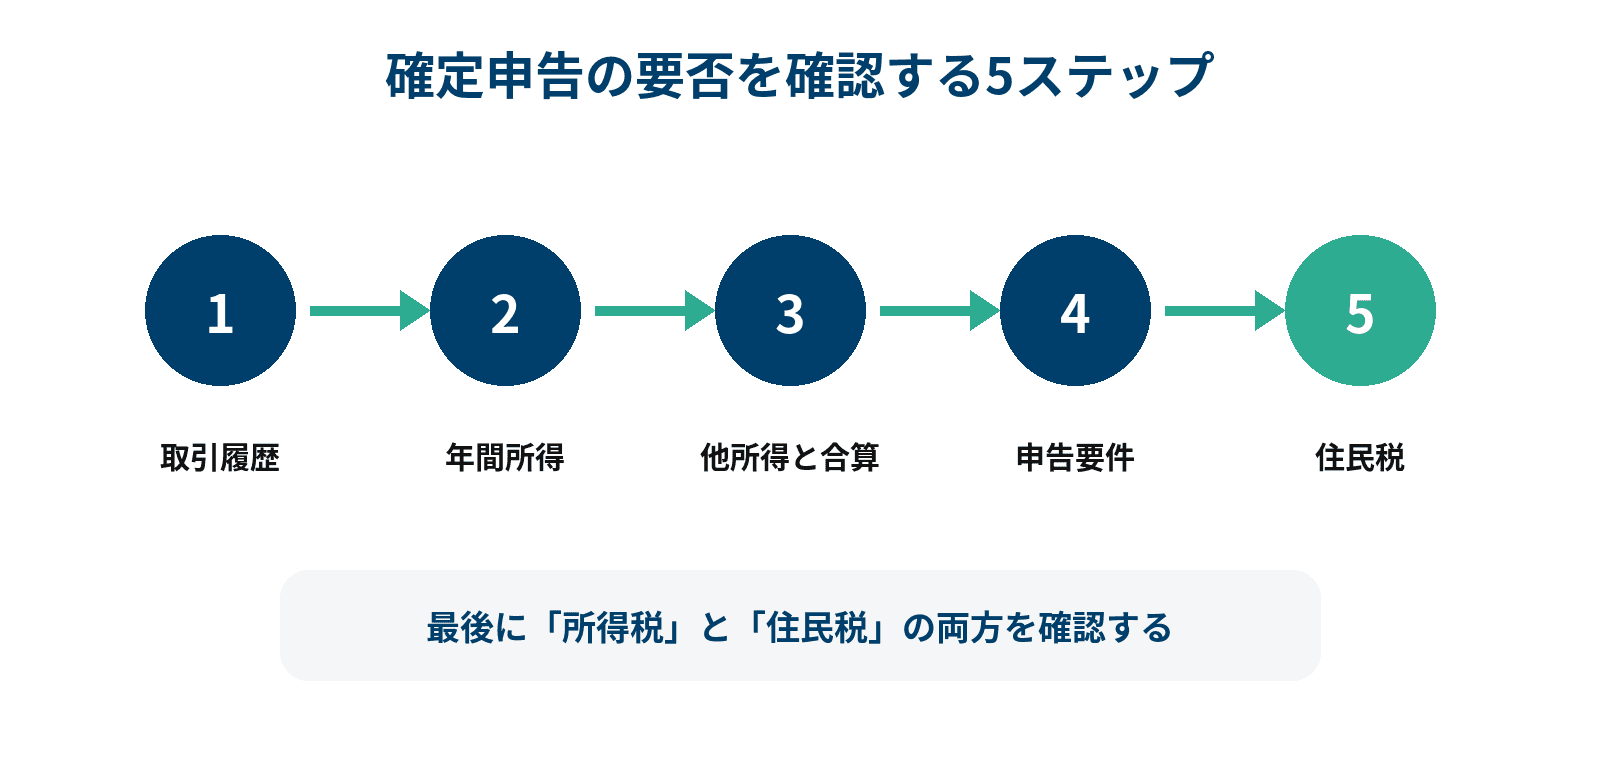
確定申告が必要か迷ったときは、利益額だけを先に見るのではなく、取引履歴から順番に整理すると判断しやすくなります。
次の5ステップで確認してみましょう。
ステップ1.年間の取引履歴をそろえる
まず、その年に行った購入、売却、暗号資産同士の交換、商品やサービスの購入への使用などを洗い出します。
複数の取引場所やウォレットを使っている場合は、一部の履歴だけで計算しないようにします。
取引日時、数量、取引時の価額、手数料などが分かる資料をまとめておくと、その後の計算が進めやすくなります。
ステップ2.暗号資産の年間所得を計算する
次に、取引履歴をもとに年間の収入と取得価額、必要経費を整理して所得金額を計算します。
暗号資産の売却による所得では、譲渡原価や売却時の手数料などが必要経費に含まれることがあります。
インターネット回線やパソコンなどの費用は、暗号資産取引に直接必要な部分を明確に区分できる場合など、一定の要件を満たす範囲で検討します。
ステップ3.暗号資産以外の所得も確認する
給与所得者の20万円基準を使えるか確認する場合は、暗号資産以外の給与・退職所得以外の所得も合算します。
副業、原稿料など複数の所得がある場合は、ビットコインだけを切り離して判断しないことが重要です。
年金受給者は、公的年金等に係る雑所得以外の所得金額を確認します。
ステップ4.自分に当てはまる申告要件を確認する
給与を1か所から受けている人、給与を複数箇所から受けている人、年金受給者、給与所得がない人では、確定申告が必要になる条件が異なります。
自分の所得状況に合った申告要件を公的情報で確認してください。
制度改正があると控除額や課税方法などが変わることがあるため、古い記事の金額だけを基準に判断しないことも大切です。
ステップ5.住民税まで確認して判断を終える
所得税の確定申告が不要という結論になった場合でも、住民税の申告が必要かを確認します。
ここまで確認して初めて、税務上どの手続きが必要かを整理できます。
判断に迷う取引や特殊な所得状況がある場合は、公式情報を確認したうえで、必要に応じて税務の専門家へ個別に相談することも選択肢です。
ビットコインの確定申告不要に関するよくある質問
最後に、「ビットコイン 確定申告不要」で検索する人が迷いやすい点をQ&A形式で整理します。
利益が1万円なら確定申告は不要ですか?
利益が1万円という事実だけでは、全員について確定申告不要とは判断できません。
一定の給与所得者で給与・退職所得以外の所得が合計20万円以下なら所得税の確定申告を要しない場合がありますが、給与所得がない人などは別の基準で判断します。
また、住民税については別途確認が必要です。
利益が20万円以下なら取引履歴を捨ててもよいですか?
取引履歴は保存しておくことが重要です。
20万円以下かを判断するには、そもそも年間所得を計算する必要があります。
さらに、保有を翌年以降に続ける場合は過去の取得価額を確認するために以前の取引記録が必要になることがあります。
含み益が20万円を超えたら確定申告が必要ですか?
購入したビットコインを保有しているだけで、売却や使用、交換などをしていない場合、評価額が上昇しただけの含み益をそのまま所得として申告するものではありません。
ただし、保有中に別の収益を得ている場合や、実際には交換・決済などを行っている場合は、その取引を個別に確認してください。
20万円以下でも医療費控除を使うならどうなりますか?
一定の給与所得者が20万円以下の申告不要制度に該当していても、医療費控除などのために所得税の確定申告をする場合は、原則としてその20万円以下の所得も申告します。
申告不要制度は「申告をしない場合の取扱い」であると考えると整理しやすいでしょう。
暗号資産の税制が変わる予定でも、今の申告はどうすればよいですか?
暗号資産の課税方式を見直す法整備は進められていますが、新しい課税方式の適用は関連法令の施行時期などに連動します。
確定申告では、将来の制度案ではなく、実際に申告する年分に適用される制度を使って計算する必要があります。
最新の公的情報を確認し、古い記事や将来予定の制度と混同しないようにしてください。
ビットコインの確定申告が不要かを判断するときは、最初に年間の取引履歴をそろえ、所得金額を計算したうえで、自分の給与・年金・その他の所得状況に合う申告要件を確認しましょう。
特に重要なのは、「20万円以下なら全員が何もしなくてよいわけではない」ことです。
所得税の確定申告が不要になった場合でも、住民税の申告要否まで確認すると、手続きの見落としを防ぎやすくなります。
税制や控除額は改正されることがあるため、実際に申告する年分の公式情報を複数確認し、特殊な取引がある場合は個別の状況に応じて確認してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。