ビットコインの確定申告のやり方|迷わず進める手順


ビットコインを売却して利益が出たものの、「確定申告は必要なのか」「何から始めればいいのかわからない」と迷う方は少なくありません。
ビットコインの確定申告で重要なのは、最初から申告画面を開くことではありません。
まず年間の取引履歴を集め、どの取引で所得計算が必要なのかを確認し、1年間の所得金額を算出してから申告書へ入力するのが基本です。
また、ビットコインでは日本円への売却だけでなく、商品購入への利用や別の暗号資産との交換でも所得計算が必要になる場合があります。
本記事では、ビットコインの確定申告のやり方を、申告要否の確認から取引履歴の整理、損益計算、申告書作成まで順番に解説します。
税制は変更されることがあるため、実際に申告するときは申告対象年に適用される最新の公的情報を確認してください。
ビットコインの確定申告が必要か最初に確認する
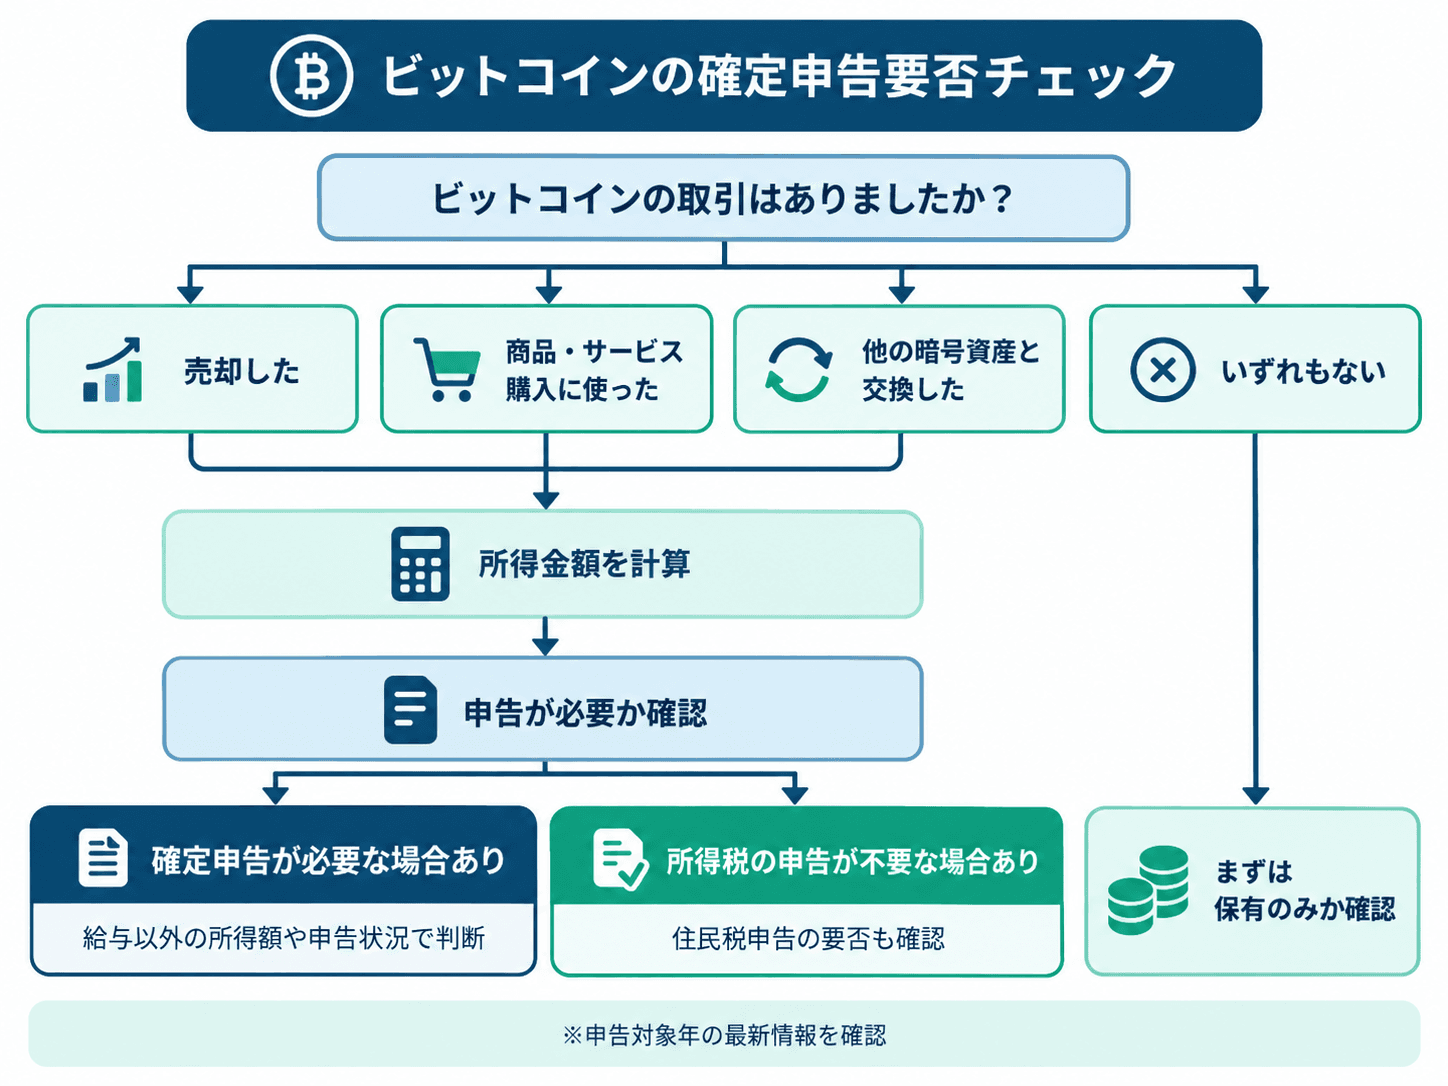
最初に確認したいのは、「ビットコインを持っているか」ではなく、「所得が発生する取引を行ったか」です。
ビットコインを保有しているだけで、直ちに売却益が生じるわけではありません。
一方、売却や決済、別の暗号資産との交換などを行った場合は、所得計算が必要になる可能性があります。
ビットコインを売却して利益が出た場合
一般的な個人の暗号資産取引では、ビットコインを売却または使用して生じた利益は、原則としてその他の雑所得として扱われます。
ただし、取引規模や帳簿保存状況、事業との関連性などによって所得区分が異なる場合があります。
たとえば、ビットコインを30万円で取得し、その後50万円で売却したケースを考えます。
単純化すると、取得にかかった金額が30万円、売却額が50万円であれば、その差額20万円をベースに所得を考えます。
実際には、取得価額の計算方法や売買手数料なども反映する必要があります。
大切なのは「50万円を受け取ったから50万円の所得」という考え方ではない点です。
商品購入や暗号資産同士の交換も確認する
ビットコインで商品やサービスの代金を支払った場合も、保有していたビットコインを譲渡したものとして所得計算が必要になる場合があります。
また、ビットコインを別の暗号資産へ交換した場合も注意が必要です。
日本円へ一度戻していなくても、保有する暗号資産を別の暗号資産へ交換した場合、譲渡として所得金額を計算する考え方があります。
そのため、年間取引履歴を確認するときは「日本円への売却」だけを抽出するのではなく、暗号資産同士の交換や決済も含めて確認することが重要です。
会社員の「20万円」は無条件の基準ではない
会社員の場合、「ビットコインの利益が20万円以下なら確定申告は不要」と聞いたことがあるかもしれません。
ただし、この20万円基準には条件があります。
一定の給与所得者については、給与所得・退職所得以外の所得金額の合計が20万円を超える場合に、原則として確定申告が必要になります。
つまり、「ビットコイン単独で20万円」ではなく、対象となるほかの所得も含めて判定する必要があります。
また、所得税の確定申告が不要でも、住民税について別途申告が必要になる場合があります。
「20万円以下=税務上何もしなくてよい」と単純に判断しないことが大切です。
ビットコインの確定申告は5ステップで進める
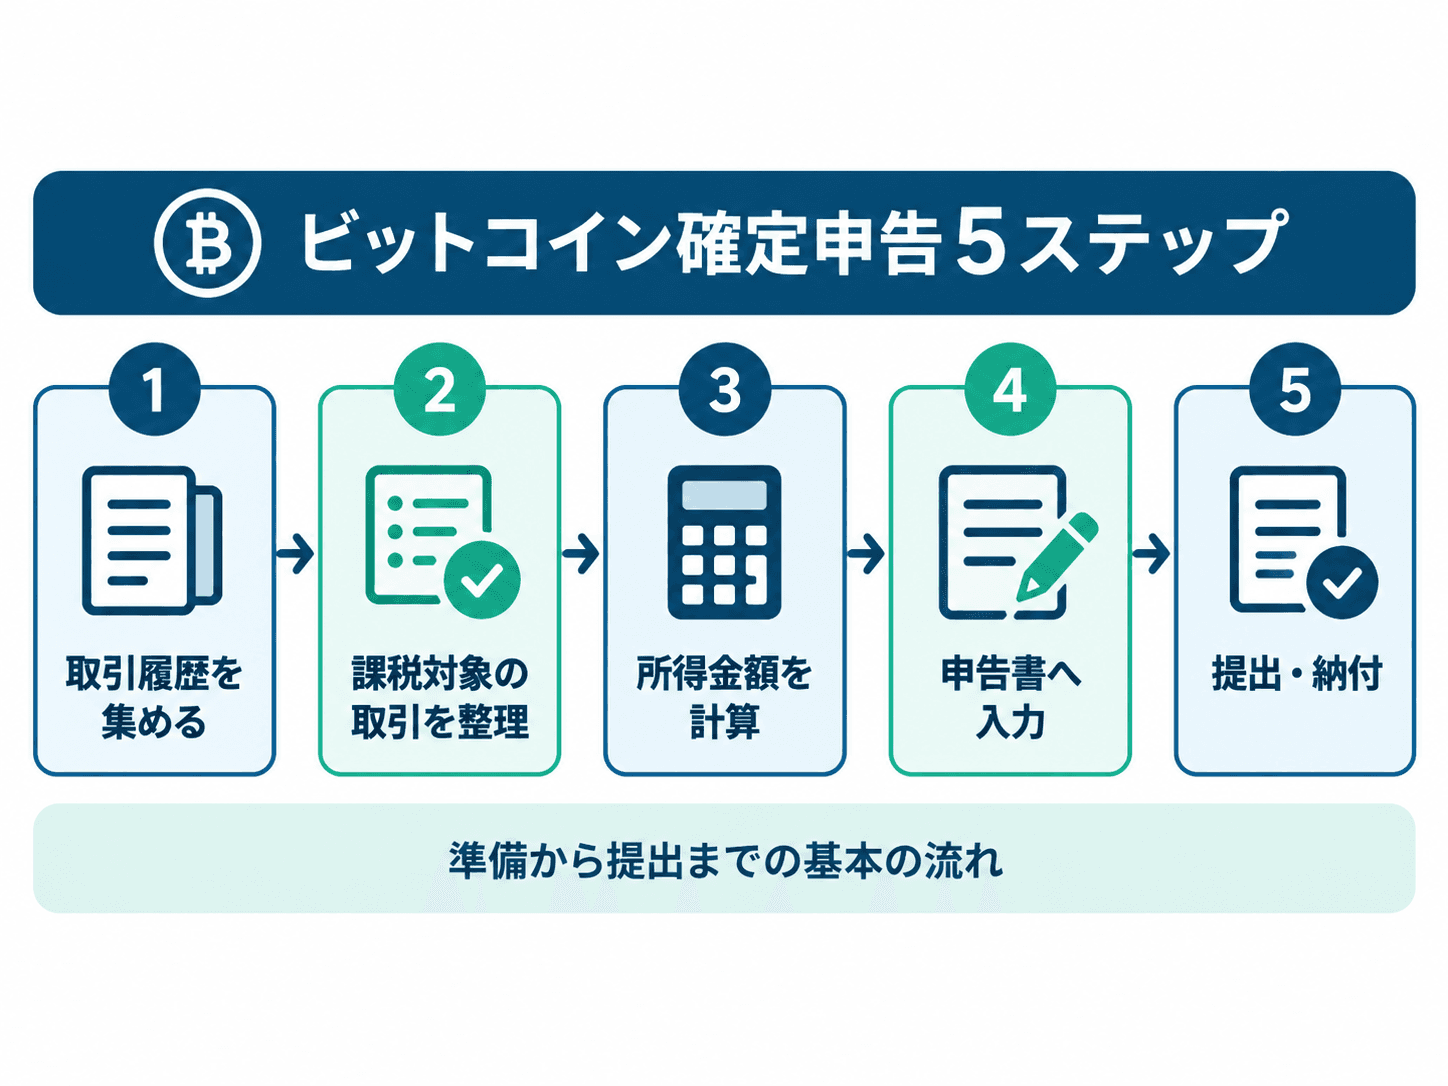
ビットコインの確定申告は、大きく5つのステップに分けると整理しやすくなります。
1. 取引履歴を集める
最初に、その年に利用した暗号資産交換業者やウォレットの取引履歴を集めます。
確認したい主な情報は、購入日時、購入数量、購入金額、売却日時、売却数量、売却金額、暗号資産同士の交換、送付履歴、受取履歴、手数料です。
一つの交換業者しか利用していない場合でも、前年からビットコインを保有しているのであれば、前年末の残高や取得価額も必要になることがあります。
複数の交換業者を利用している場合は、一つだけで計算せず、年間全体の取引をまとめて確認します。
2. 課税対象になる取引を整理する
次に、集めた履歴から所得計算の対象となる取引を確認します。
代表的なのは、ビットコインを日本円などへ売却した場合、ビットコインで商品やサービスを購入した場合、ビットコインを別の暗号資産へ交換した場合です。
取引回数が多い人ほど、ここでの整理が重要になります。
3. ビットコインの所得金額を計算する
取引を整理したら、その年の所得を計算します。
暗号資産取引では、総収入金額から譲渡原価や必要経費を差し引いて所得金額を求めるのが基本です。
年間取引報告書などの情報をもとに、暗号資産用の計算書を使って整理する方法もあります。
4. 確定申告書へ入力する
所得金額が確定したら、公的な確定申告書作成サイトなどを利用して申告内容を入力します。
一般的な個人のビットコイン取引がその他の雑所得に該当する場合は、雑所得の入力欄で収入金額や必要経費などを入力します。
給与所得がある人は、給与に関する情報や各種所得控除についても併せて入力します。
5. 申告書を提出して必要に応じて納付する
入力が完了したら、税額や内容を確認し、オンラインまたは書面など利用できる方法で申告書を提出します。
納付額がある場合は、期限までに納付も行います。
申告書を提出した後も、損益計算に使った取引履歴や計算過程を後から確認できる状態で保存しておきましょう。
ビットコインの利益は売却代金ではなく所得で考える
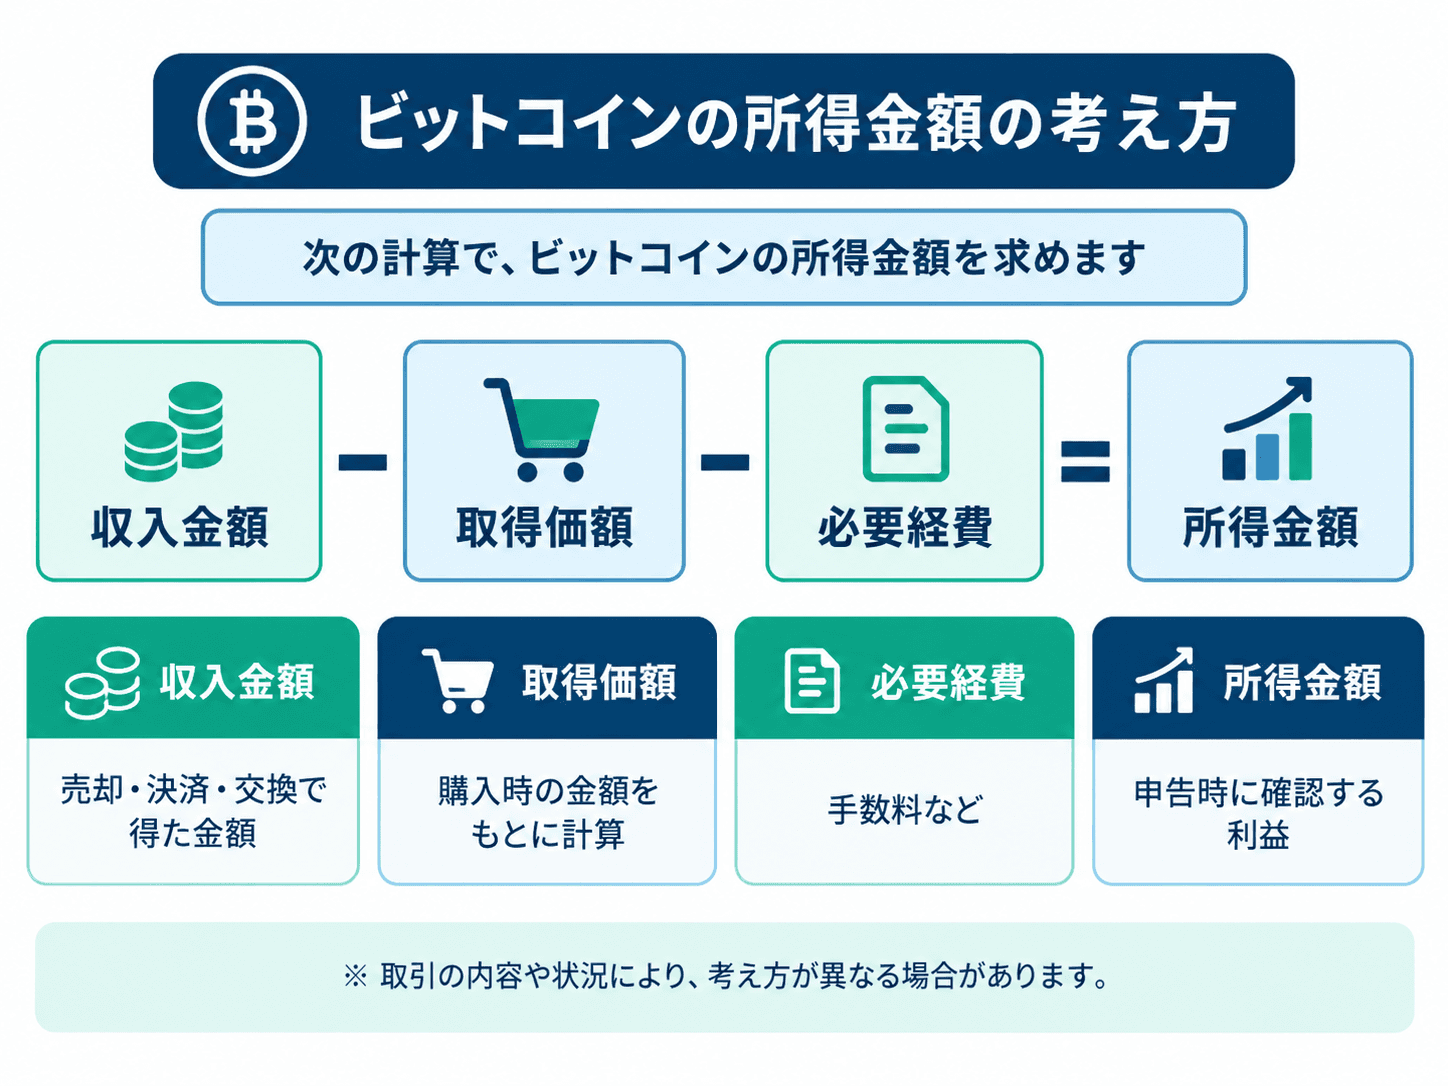
確定申告で特につまずきやすいのが、「売却額」と「所得」の違いです。
所得は収入から取得価額や必要経費を差し引いて考える
たとえば、取得価額80万円相当のビットコインの一部を100万円で売却し、その売却部分に対応する譲渡原価が80万円だったとします。
手数料を考慮しない単純な例では、100万円から80万円を差し引いた20万円が所得計算の基礎になります。
100万円全額が利益になるわけではありません。
実際の計算では複数回の購入があるケースも多いため、1単位当たりの取得価額を所定の方法で算出する必要があります。
総平均法と移動平均法で取得価額を計算する
個人が保有する暗号資産の取得価額を算出する方法には、総平均法と移動平均法があります。
総平均法は、その年に取得した暗号資産の取得価額をまとめて平均する考え方です。
移動平均法は、暗号資産を取得するたびに平均単価を計算し直します。
評価方法は暗号資産の種類ごとに確認し、過去から継続して取引している人は以前採用した方法も確認しましょう。
売買手数料などは必要経費になる場合がある
暗号資産の所得計算では、譲渡原価に加えて、売却時に支払った手数料などが必要経費となる場合があります。
通信費やパソコンなどの費用でも、暗号資産取引のために直接必要であると明確に区分できる部分は、必要経費として検討できる場合があります。
パソコンなど一定の資産は、取得時に全額を経費とするのではなく、減価償却が必要になるケースもあります。
何でも経費になるわけではないため、暗号資産取引との直接的な関連性を説明できるかを確認することが重要です。
確定申告前に準備しておきたい資料
確定申告をスムーズに進めるには、損益計算を始める前に必要な資料を一か所へまとめておきましょう。
年間取引履歴や残高がわかる資料を集める
最低限確認したいのは、年間の購入・売却・交換履歴、手数料、年初・年末の保有数量などです。
年間取引報告書が取得できる場合は、損益計算の基礎資料として活用できます。
複数の交換業者やウォレットの取引もまとめる
交換業者から別の交換業者へビットコインを送った場合、それ自体と売却を混同しないようにします。
また、自分のウォレットへ送付しただけの取引と、他人への支払いや暗号資産交換を区別することも重要です。
履歴だけでは判断できない取引がある場合は、何のための送付だったのかメモを残しておくと後から確認しやすくなります。
給与や所得控除に関する資料も準備する
会社員が確定申告をする場合、ビットコインに関する資料だけでは申告書は完成しません。
給与に関する資料や、医療費・寄附・保険料など申告する所得控除に関する資料も準備します。
ビットコイン部分だけを先に整理し、「年間の暗号資産の収入金額」「必要経費」「所得金額」の3点を確定させておくと、その後の入力が簡単になります。
確定申告書では暗号資産の所得を適切な欄へ入力する
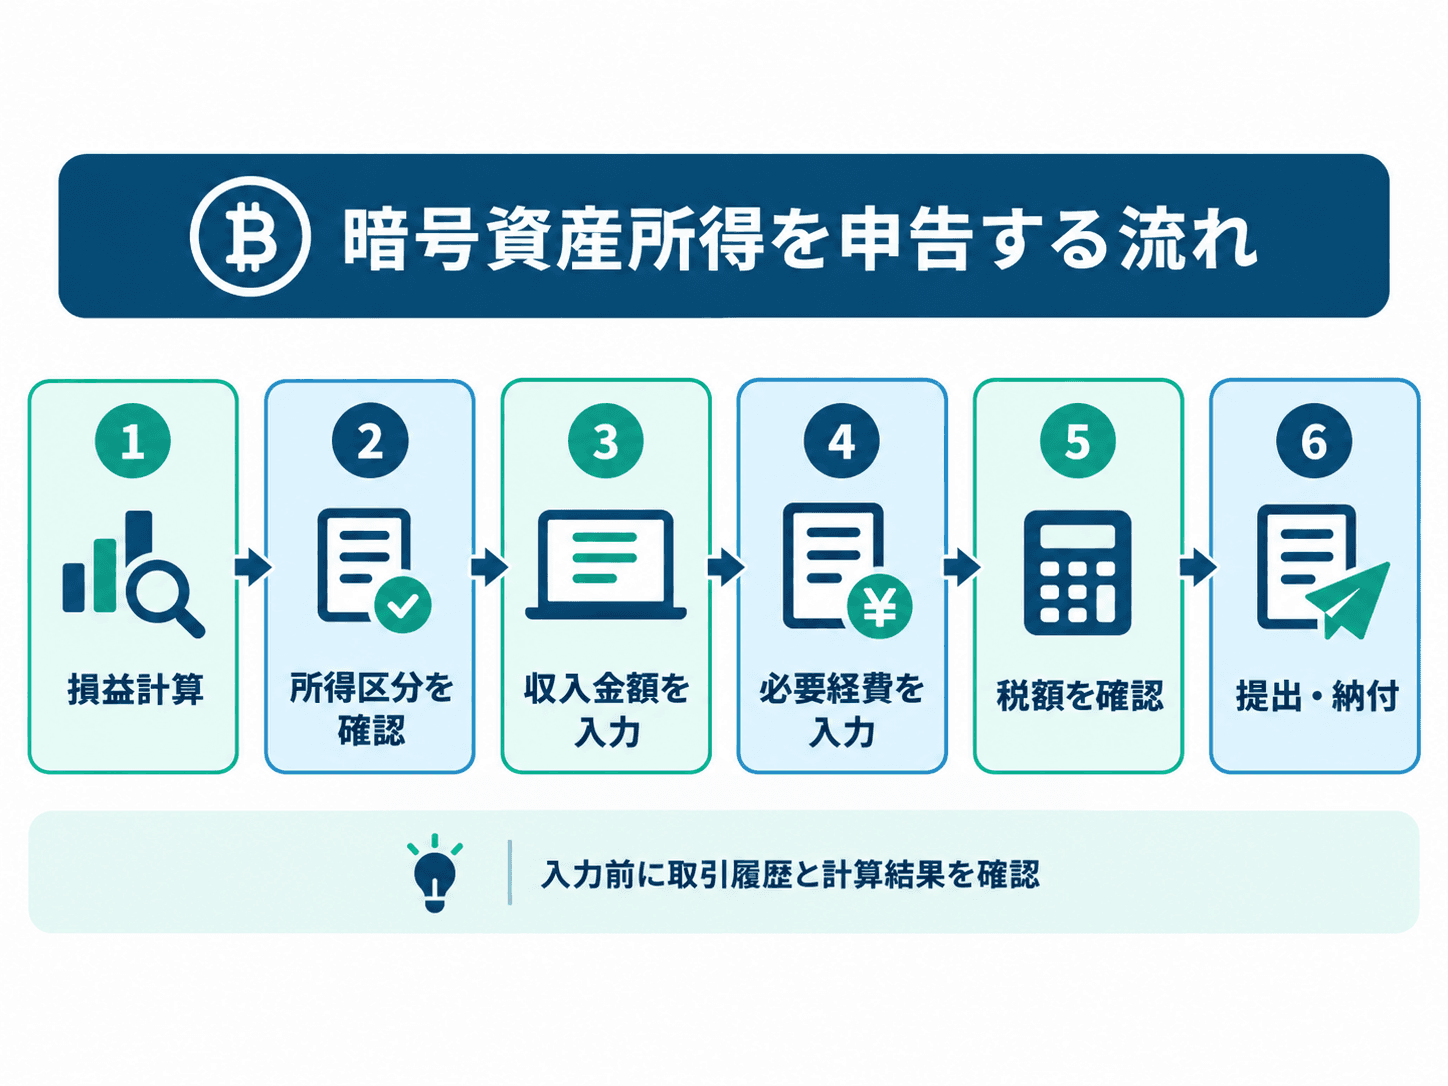
損益計算が終わったら、申告書へ反映します。
一般的な個人取引は原則としてその他の雑所得
一般的な個人による暗号資産取引から生じた利益は、原則としてその他の雑所得に区分されます。
ただし、取引規模、帳簿保存、営利性、事業との関連などによって所得区分が変わる場合があります。
取引規模が大きい場合や事業として継続的に取引している場合は、一般的な個人取引と同じ扱いになると決めつけず、申告対象年の取扱いを確認しましょう。
収入金額と必要経費を分けて整理する
申告では、最終利益だけでなく収入金額や必要経費を整理しておくことが重要です。
損益計算時から、総収入金額、譲渡原価、その他の必要経費、所得金額を分けて記録しておくと入力しやすくなります。
暗号資産の計算書は保存しておく
暗号資産の計算書を利用した場合は、申告後も計算根拠を確認できるよう保存しておきます。
取引履歴や計算書などを整理しておけば、後から「どのように所得金額を求めたのか」を確認しやすくなります。
ビットコインの確定申告で間違えやすい5つのポイント
最後に、申告時に特に注意したいポイントを確認します。
暗号資産同士の交換を見落とさない
「日本円に換金していないから利益は確定していない」と考えるのは注意が必要です。
ビットコインをほかの暗号資産へ交換した場合にも、ビットコインを譲渡したものとして所得計算が必要になるケースがあります。
取引履歴では、日本円建ての売却だけでなく交換履歴も確認しましょう。
「利益20万円以下なら何もしなくてよい」と決めつけない
20万円基準は、一定の給与所得者などに設けられている所得税の確定申告不要制度に関する基準です。
ビットコインだけを見て判断するのではなく、給与所得・退職所得以外の所得を合計して判定する必要があります。
所得税の申告が不要でも住民税の申告が必要になる場合があるため、居住地のルールも確認しましょう。
還付申告では20万円以下の所得も含める
医療費控除などを受けるために確定申告をする場合、「20万円以下だからビットコインの所得だけ申告しない」という扱いにはできません。
本来は20万円基準によって確定申告が不要だった場合でも、別の理由で確定申告を行うときは対象となる所得を併せて申告する必要があります。
雑所得の損失を給与所得から差し引かない
一般的なその他の雑所得に該当する暗号資産取引で損失が出ても、その損失を給与所得などから差し引けるわけではありません。
「ビットコインで損をしたから給与にかかる所得税も減る」と単純に考えないよう注意しましょう。
申告対象年の税制を確認する
暗号資産に関する税制や申告手続は変更される可能性があります。
インターネット上の古い記事だけを参考にせず、自分が申告する年分について公的な最新情報を確認してください。
ビットコインの確定申告は取引履歴の整理から始める
ビットコインの確定申告は、「申告画面に何を入力するか」から考えるよりも、取引履歴を集めて年間の所得を正しく計算することから始めるのが基本です。
まず利用したすべての交換業者やウォレットについて取引履歴を集め、売却・商品購入・暗号資産同士の交換など、所得計算が必要になる可能性がある取引を整理しましょう。
そのうえで、採用している評価方法に従って取得価額を計算し、売却手数料などの必要経費を確認します。
所得金額が確定したら、申告書の該当欄へ入力して提出します。
特に注意したいのは、「20万円以下なら何もしなくてよい」「日本円にしていなければ申告対象にならない」「売却代金がそのまま利益になる」といった思い込みです。
取引内容や所得状況によって扱いは異なるため、まず年間取引履歴を整理し、自分の申告要否と所得金額を確認するところから進めてください。
判断が難しい取引がある場合は、一つの情報だけで判断せず、公的情報や税務の専門家への確認も検討するとよいでしょう。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。