ビットコインを法人で保有するには?税金と決算の注意点


法人がビットコインを保有・売却すると、取引によって生じた利益や損失は法人の所得計算に反映されます。
ただし、法人のビットコイン税務で特に注意したいのは「売却したときだけ税金を考えればよいわけではない」という点です。
一定のビットコインを決算日に保有している場合、期末時価評価によって評価益または評価損を計上する必要があります。
そのため、法人でビットコインを扱う場合は、売買時の損益だけでなく、取得価額、決算日の評価、法人税率、損失処理、消費税、取引履歴の管理まで一連の流れとして理解することが重要です。
本記事では、法人のビットコイン税金について、取引から決算までの順番で解説します。
法人でビットコインを扱うとどのように税金がかかる?
ビットコインの損益は法人の所得に反映される
法人がビットコイン取引で利益を得た場合、「ビットコイン専用の税金」が別に設けられているわけではありません。
ビットコインの譲渡や評価などから発生した利益・損失を法人全体の所得計算に反映し、その所得に対して法人税等を計算します。
たとえば、帳簿価額500万円のビットコインを600万円で売却した場合、単純化すると600万円-500万円=100万円が譲渡利益となります。
反対に450万円で売却した場合は50万円の譲渡損失です。
法人の場合、こうした暗号資産の譲渡損益は法人全体の益金・損金に反映されます。
売却・決済・暗号資産交換で損益が発生する
税務上の「譲渡」は、日本円に換金した場合だけではありません。
暗号資産を売却する場合だけでなく、暗号資産で商品を購入した場合や、別の暗号資産と交換した場合も、原則として譲渡損益を確認する必要があります。
法人では、原則として売却等の契約をした日の属する事業年度に譲渡損益を計上します。
そのため、「日本円に換金していないので利益は発生していない」と考えると、税務処理を誤る可能性があります。
たとえばビットコインを使って別の暗号資産を取得した場合も、ビットコインを時価で譲渡し、その対価で別の暗号資産を取得したものとして損益を考えます。
レンディングなどによって新たに暗号資産を取得した場合も、取引内容に応じて取得時の時価が所得計算に影響することがあります。
法人保有で特に重要な期末時価評価
市場暗号資産は原則として期末に時価評価する
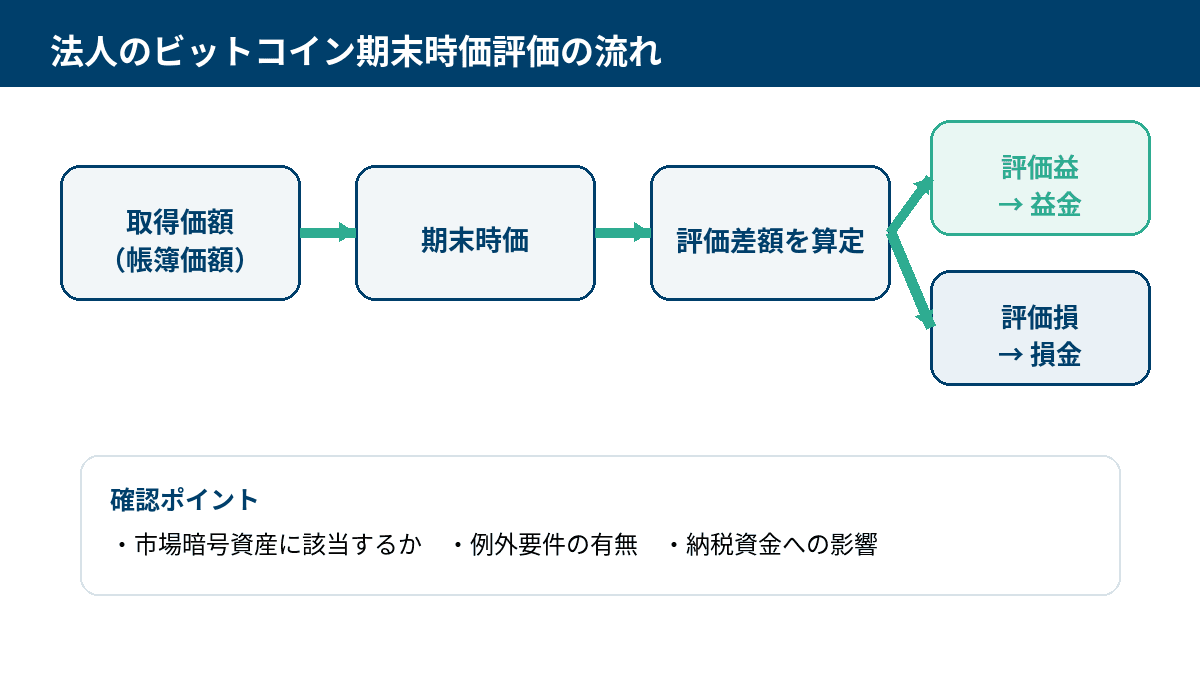
法人のビットコイン税務で特に重要な論点の一つが「期末時価評価」です。
法人が事業年度末に保有する暗号資産のうち、活発な市場が存在する市場暗号資産については、一定の例外を除き時価法による評価が必要です。
期末時価と帳簿価額との差額は、その事業年度の益金または損金に算入されることがあります。
たとえば、法人が800万円で取得したビットコインを決算時にも保有しており、税務上の期末評価額が1,000万円だった場合、単純化すると200万円の評価益が生じます。
この場合、ビットコインを売却していなくても、評価益が法人の所得計算に影響する可能性があります。
反対に期末評価額が600万円であれば、200万円の評価損が生じることになります。
一定の暗号資産には期末時価評価の例外がある
すべての暗号資産を必ず同じ方法で時価評価するわけではありません。
一定の譲渡制限がある暗号資産などでは、要件を満たす場合に通常の市場暗号資産とは異なる評価方法が認められることがあります。
ただし、一般的なビットコイン保有では、市場暗号資産として期末評価の対象となるかを確認することが基本です。
「長期保有目的だから時価評価しなくてよい」と一律に判断することはできません。
評価益では現金が増えていない点に注意する
期末時価評価で注意したいのが資金繰りです。
評価益はビットコインを売却して得た現金ではありません。
それでも評価益が法人所得を増加させれば、そのほかの所得状況によっては法人税等の負担が増える可能性があります。
つまり、会計・税務上は利益がある一方で、手元の現金は増えていない状態が生じ得ます。
法人でビットコインを保有する場合は、含み益だけでなく、決算時の評価額と納税資金を合わせて確認することが重要です。
ビットコインの譲渡損益はどう計算する?
譲渡価額と譲渡原価との差額を計算する
実際にビットコインを売却した場合の基本的な考え方は、譲渡価額-譲渡原価=譲渡損益です。
ただし、複数回に分けてビットコインを取得している場合は、1BTC当たりの帳簿価額を計算する必要があります。
たとえば、法人が保有するビットコインの1BTC当たり帳簿価額が800万円で、そのうち0.5BTCを500万円で売却したとします。
譲渡原価は800万円×0.5BTC=400万円となり、500万円-400万円=100万円が譲渡利益となります。
実際の計算では、取得時期、数量、手数料、期末評価による帳簿価額の変動なども確認する必要があります。
法人の法定評価方法は移動平均法
暗号資産の1単位当たり帳簿価額は、移動平均法または総平均法によって算定します。
法人について評価方法を選定していない場合は、移動平均法が基本となります。
別の評価方法を採用する場合には、必要な手続きや適用条件を確認する必要があります。
複数回売買している法人では、採用する評価方法によって譲渡原価の計算結果が変わることがあります。
決算直前に初めて計算するのではなく、日常的に取得数量・取得価額・売却数量を管理しておくことが重要です。
購入手数料は取得価額に影響する
ビットコインを購入するために直接要した手数料は、購入時の取得価額に加算するのが基本です。
したがって、「暗号資産取引に関する支出だからすべてその場で経費」と考えるのではなく、取得価額へ加算するものと当期の費用となるものを分けて処理する必要があります。
取引件数が多い法人ほど、取引明細と手数料明細を分けずに保存しておくと確認しやすくなります。
法人税率とビットコインの損失の扱い
法人税率だけで税負担を判断しない
「法人のビットコイン利益に税率何%がかかるのか」はよくある疑問です。
ただし、ビットコイン利益だけに独立した税率を掛けるのではなく、法人全体の所得を計算したうえで法人税等を計算します。
普通法人の法人税率には基本となる税率がありますが、一定の中小法人では所得の一部に軽減税率が適用される場合があります。
さらに、法人税だけでなく、地方法人税、法人住民税、法人事業税なども考慮する必要があります。
そのため、「ビットコインの法人税率は一定の数字だけ見ればよい」と理解するのは適切ではありません。
最終的な税負担は、法人の所得、資本金、所在地、各種控除などによって変わります。
暗号資産の損失は法人全体の所得計算に反映される
法人がビットコインの売却によって損失を出した場合や、期末時価評価によって評価損が生じた場合、その損失は法人の所得計算に反映されます。
たとえば、本業の利益が500万円、ビットコイン関連の損失が200万円という単純なケースでは、ほかの条件を考慮しなければ法人全体では300万円の利益という形で所得計算に影響します。
個人の暗号資産取引では所得区分によって損益通算の範囲に制限があるため、この点は法人との大きな違いです。
条件を満たす欠損金は繰越控除できる
暗号資産の損失などを含めて法人全体が赤字になった場合には、一定の条件を満たすことで欠損金を翌期以降へ繰り越せる制度があります。
ただし、申告方法や継続申告などの要件があり、法人規模によって控除限度額も異なります。
「ビットコインで損をしたから自動的に翌期以降へ控除できる」という意味ではないため、法人全体の欠損金としての要件を確認しましょう。
消費税と経費の扱いも確認する
ビットコインの譲渡自体は消費税非課税
ビットコインを法人で扱う場合、法人税だけでなく消費税の取扱いも確認しておく必要があります。
国内における暗号資産の譲渡は、原則として消費税が非課税となる取扱いです。
つまり、ビットコインを売却した金額にそのまま消費税率を掛けて納税するという処理ではありません。
ただし、暗号資産の売買を仲介するサービスへ支払う売買手数料などは、役務提供の対価として消費税の課税対象となる場合があります。
法人税と消費税では処理方法が異なるため、混同しないことが重要です。
取引手数料は暗号資産の取得価額に影響する
ビットコイン購入時に支払った手数料については、法人税上の取得価額と消費税上の処理を分けて考える必要があります。
課税事業者で税抜経理を採用している場合など、会計処理によって確認事項が変わります。
取引件数が多い法人ほど、売買履歴だけでなく手数料の明細も保存しておくことが重要です。
消費税制度の改正動向も確認する
暗号資産に関する税制や周辺制度は見直しが続いています。
過去の記事に記載された課税方法や計算方法が、そのまま申告時点でも適用できるとは限りません。
実際に決算や申告を行う際は、その時点で公表されている最新の公的情報を確認しましょう。
法人でビットコインを管理するときの実務ポイント
取引履歴とウォレット履歴を保存する
法人のビットコイン税務では、税率を理解すること以上に取引データを正確に残すことが重要です。
取引履歴が不足すると、譲渡原価や期末評価額を正しく計算できなくなる可能性があります。
最低限、取引日時、取引数量、日本円換算額、購入・売却価格、取引手数料、送付先・受取先、ウォレットの取引履歴、取引ID、使用した評価価格などを継続して記録しておきましょう。
複数の取引環境やウォレットを使用すると取引履歴が分散するため、定期的に会計帳簿との照合を行うと確認しやすくなります。
決算時に保有数量と評価額を確認する
決算時には、まず帳簿上の数量と実際に保有しているビットコイン数量が一致しているかを確認します。
そのうえで、保有暗号資産の種類、市場暗号資産への該当性、決算日の評価価格、帳簿価額との差額を確認します。
期末時価評価に使用する価格についても、毎期恣意的に変更するのではなく、合理的な価格情報を使用することが重要です。
法人資産と個人資産を明確に分ける
代表者個人のビットコインと法人のビットコインを同じウォレットで管理すると、所有関係や取引履歴が分かりにくくなります。
法人名義で取得した資産については、法人の帳簿、取引履歴、ウォレット管理を対応させることが重要です。
法人の資金で購入したビットコインを代表者個人のウォレットへ移す場合などは、単純なウォレット間移動なのか、法人と個人の間の資産移転なのかによって税務上の意味が異なります。
所有者が変わる取引を行う場合は、通常の送金と同じ感覚で処理せず、税務上の扱いを事前に確認しましょう。
個人保有と法人保有は税率だけで比較しない
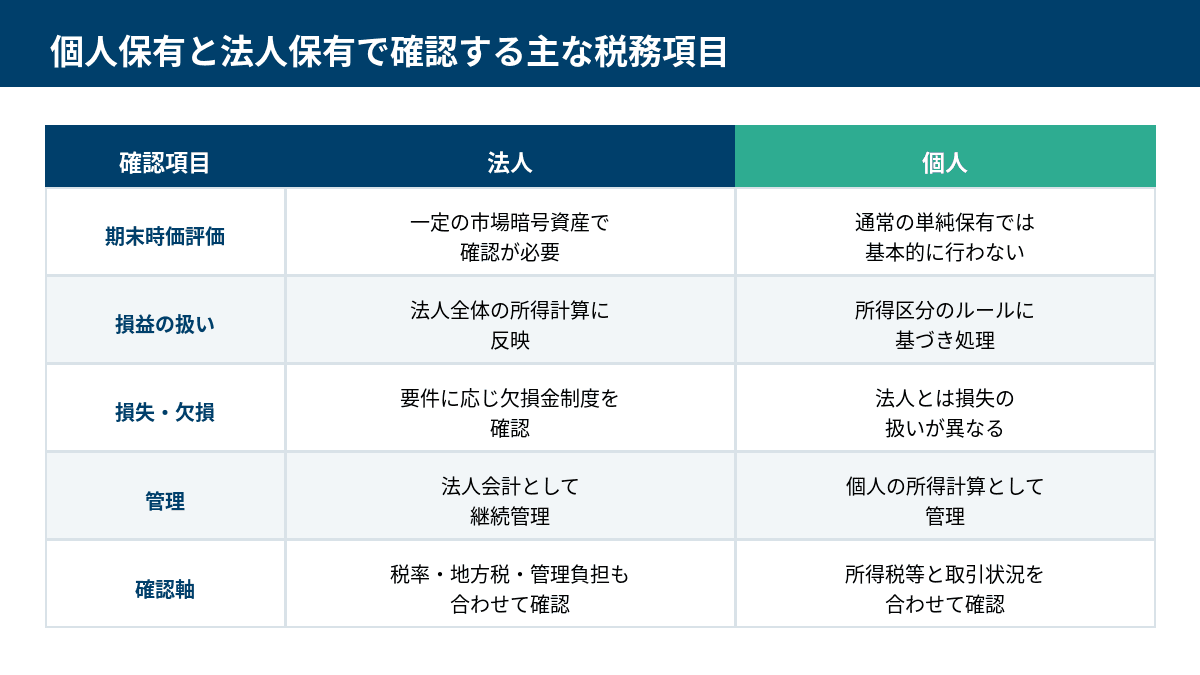
期末時価評価の有無が大きな違い
「個人より法人のほうが税金が低いのか」という疑問を持つ人もいますが、税率だけで単純比較することはできません。
法人と個人では、課税方法だけでなく期末評価や損失処理、会計管理なども異なるためです。
法人で特に大きな違いとなるのが期末時価評価です。
売却していなくても評価益が益金となる可能性があるため、「長期間売却しない予定だから法人なら税金が発生しない」と考えることはできません。
税率・損失・管理コストをまとめて確認する
法人と個人を比較する場合は、法人全体の利益、暗号資産の取引頻度、保有目的、期末評価による影響、欠損金の状況、法人税以外の地方税、会計や申告に必要な管理などを合わせて確認する必要があります。
一つの税率だけを取り出してどちらが有利と判断すると、実際の税負担とずれる可能性があります。
制度改正を踏まえてその時点の税制を確認する
暗号資産については、税制や関連制度の見直しが継続しています。
過去の記事に記載された税率や課税方法が、そのまま現在も適用できるとは限りません。
法人・個人の比較を行う場合も、実際に取引や申告を行う時点の制度を確認することが重要です。
法人のビットコイン税務で確認したいポイント
取引・決算・申告の3段階で整理する
法人でビットコインを扱う場合は、「売却益に法人税がかかる」という点だけでなく、期末時価評価まで考える必要があります。
売却、商品購入、暗号資産交換でも譲渡損益が生じる点を確認しましょう。
法人が保有する一定の市場暗号資産では、期末時価評価による評価益や評価損が所得計算に影響する場合があります。
また、取得価額、評価方法、取引手数料、欠損金、消費税、取引履歴の保存も決算時の重要な確認事項です。
まずは法人が保有するビットコインについて、取得価額、数量、取引履歴、決算日の評価方法を整理しておくと、決算時の確認がしやすくなります。
取引形態が複雑な場合や、海外取引、法人と代表者間の移転などがある場合は、一つの情報だけで判断せず、最新の公的情報や税務専門家に確認することが重要です。
個人保有と法人保有の主な確認項目(補足表)
比較項目 | 法人 | 個人 |
期末時価評価 | 一定の市場暗号資産で必要 | 通常の単純保有では基本的に行わない |
損益 | 法人全体の所得計算に反映 | 所得税上の区分に基づき処理 |
欠損・損失 | 要件を満たす欠損金に繰越制度あり | 法人とはルールが異なる |
帳簿管理 | 法人会計として継続管理 | 個人の所得計算として管理 |
税率 | 法人の所得や規模等で変動 | 適用される所得税制度等で変動 |
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。