ビットコインはどう課税される?対象取引と計算方法


ビットコインを取引していると、「持っているだけでも税金がかかるのか」「日本円に売却しなければ課税されないのか」「別の暗号資産に交換した場合はどうなるのか」と疑問に感じることがあります。
ビットコインの課税を理解するときに重要なのは、保有額そのものではなく、どのような取引によって所得が生じたかを確認することです。
現行制度では、個人がビットコインなどの暗号資産を売却または使用して生じた利益は、事業所得などの各種所得の基因となる行為に付随して生じる場合を除き、原則として雑所得として扱われます。
一方で、暗号資産の課税制度には改正もあるため、現在のルールと将来適用される制度を分けて理解する必要があります。
この記事では、ビットコインが課税対象になりやすい取引、所得の計算方法、20万円基準の考え方、損失の扱い、制度改正の確認ポイントを順番に解説します。
ビットコインの課税は「利益が生じた取引」が基本
保有しているだけでは通常は所得が確定しない
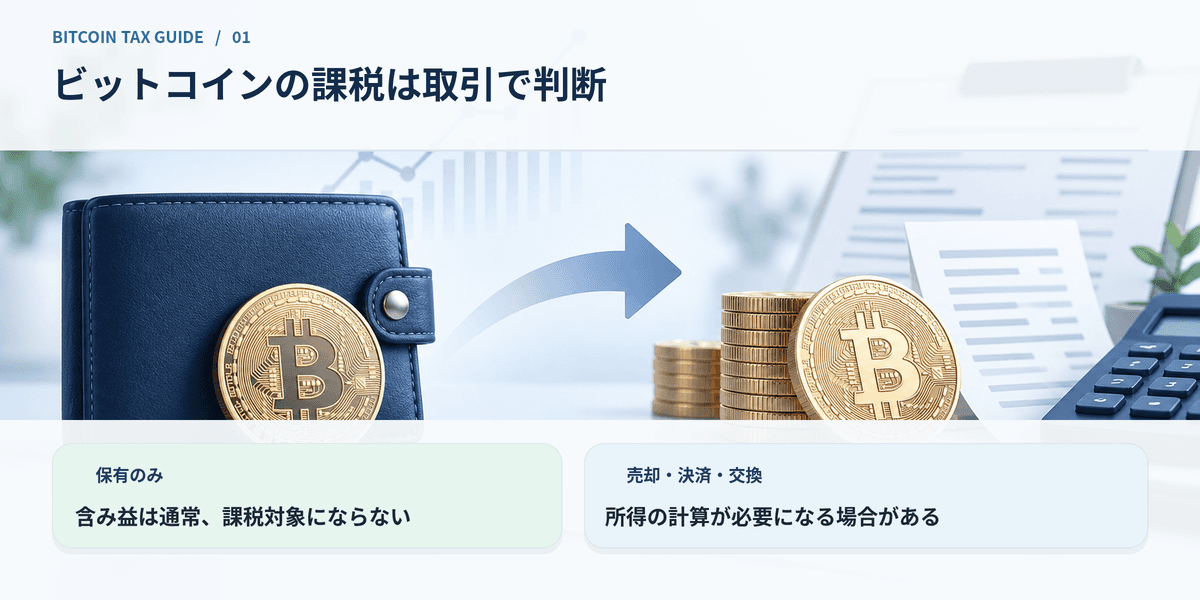
ビットコインの課税を考えるときは、保有額そのものよりも、売却や使用などによって利益が実現したかを確認することが基本です。
個人が購入したビットコインの市場価格が上昇していても、単に保有している段階では、通常はその含み益を売却益として所得計算するわけではありません。
一方、日本円などへ売却したり、商品やサービスの購入に使ったりすると、取得時の価額と取引時の価額との差額を確認する必要があります。
暗号資産取引の所得を整理するときは、価格が上昇したかどうかだけでなく、いつ、どの取引によって価値が確定したのかを取引履歴から確認しましょう。
個人の利益は現行制度では原則として雑所得に区分される
現行制度では、個人がビットコインなどの暗号資産を売却または使用して生じる利益は、事業所得などの各種所得の基因となる行為に付随して生じる場合を除き、原則として雑所得に区分されます。
ただし、事業として取引している場合や、事業活動に付随して暗号資産を受け取る場合などは、取引の実態によって所得区分が異なることがあります。
一般的な個人の売買では「原則は雑所得」と理解しつつ、継続的な事業性がある場合などは個別に確認することが大切です。
ビットコインで課税対象になりやすい4つの取引
ビットコインを日本円などで売却した場合
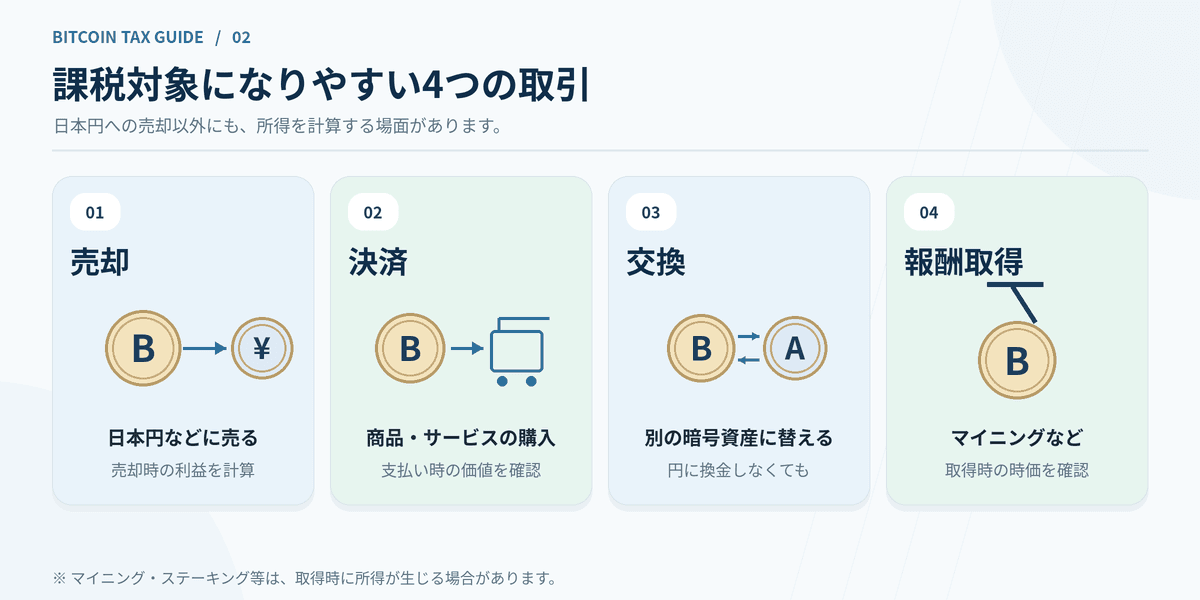
もっとも分かりやすい課税場面は、ビットコインを日本円などへ売却した場合です。
たとえば、取得価額10万円分のビットコインを15万円で売却し、ほかに考慮すべき費用がなければ、差額の5万円が所得計算の基礎になります。
売却代金の全額がそのまま所得になるのではなく、売却したビットコインの取得価額や必要経費を差し引いて所得金額を計算します。
ビットコインで商品やサービスを購入した場合
ビットコインで商品やサービスの代金を支払った場合も、保有していたビットコインを譲渡したものとして所得計算が必要になる場合があります。
たとえば、10万円で取得したビットコインが15万円相当になった時点で、そのビットコインを使って15万円相当の商品を購入した場合、取得時から増えた価値について所得を計算します。
日本円を受け取っていない取引でも課税関係が生じる点は、ビットコイン課税で特に誤解しやすいポイントです。
別の暗号資産へ交換した場合
ビットコインを別の暗号資産へ交換した場合も、ビットコインをいったん譲渡し、その対価で別の暗号資産を取得したものとして所得を計算するのが基本です。
そのため、日本円への出金履歴だけを見て年間の利益を把握すると、暗号資産同士の交換による所得を見落とす可能性があります。
複数種類の暗号資産を取引している場合は、交換取引も含めて年間の履歴を整理しましょう。
マイニングやステーキングなどで取得した場合
購入以外の方法で暗号資産を取得した場合にも、取得時点で所得が生じるケースがあります。
マイニング、ステーキング、レンディングなどにより暗号資産を取得した場合は、取得時の時価と、その取得のために直接要した費用などを基に所得を計算します。
その後に取得した暗号資産を売却する場合は、取得時に計上した価額が取得価額の計算に関係するため、取得時点の数量と価額も記録しておく必要があります。
ビットコインの課税所得はどう計算する?
基本は売却価額等から取得価額と必要経費を差し引く
ビットコインの税金を考えるとき、売却した金額すべてに税金がかかるわけではありません。
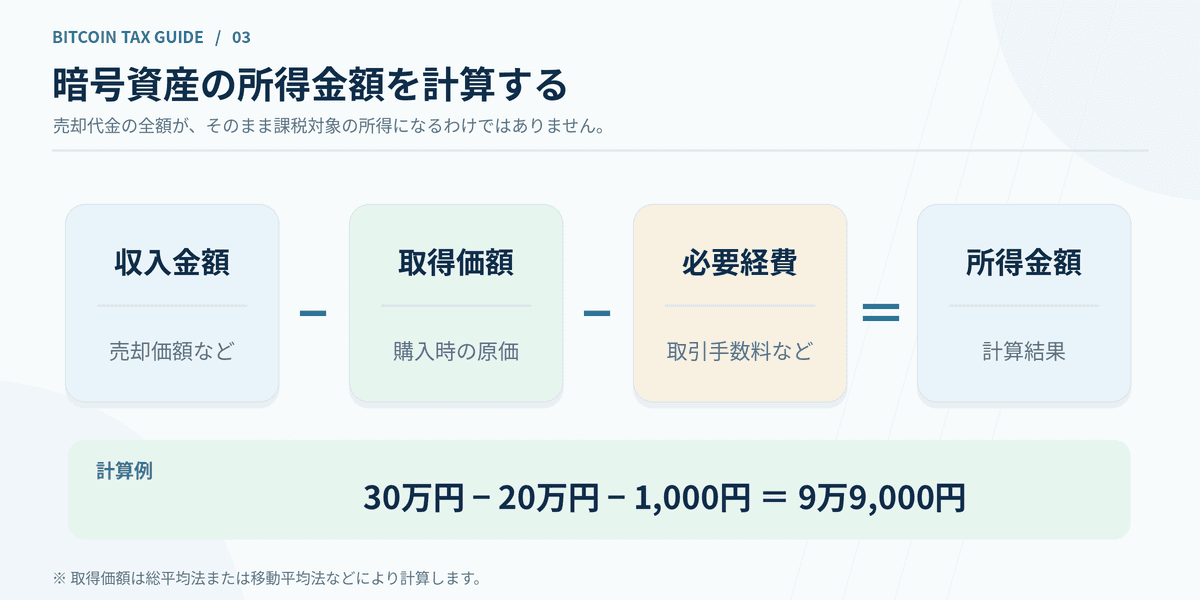
基本的には、売却価額などの収入金額から、売却したビットコインの取得価額と必要経費を差し引いて所得金額を求めます。
たとえば、20万円で取得したビットコインを30万円で売却し、売却に直接かかった手数料が1,000円だった場合、単純化すると所得金額は9万9,000円です。
実際の取引では複数回に分けて購入することが多いため、どの取得価額を売却分に対応させるかが重要になります。
取得価額は総平均法または移動平均法で計算する
同じビットコインを異なる価格で複数回購入すると、売却分の取得価額を計算するために平均単価を求める必要があります。
代表的な評価方法には、一定期間の取得価額をまとめて平均する総平均法と、取得の都度、平均単価を更新する移動平均法があります。
個人が所定の評価方法を選択していない場合は、原則として総平均法が法定評価方法となります。
一度選択した方法は継続的な計算に影響するため、年間の取引履歴と計算方法をセットで管理しておくと確認しやすくなります。
取引手数料などは必要経費になる場合がある
所得を得るために直接必要となった支出は、内容に応じて必要経費として扱える場合があります。
売却時の取引手数料などは比較的整理しやすい一方、通信費や機器代など私生活でも利用する費用は、暗号資産取引に直接必要な部分を合理的に区分する必要があります。
必要経費として計上する場合は、金額だけでなく、支出の目的を説明できる領収書や明細も保存しておきましょう。
ビットコインの税率は所得全体によって変わる
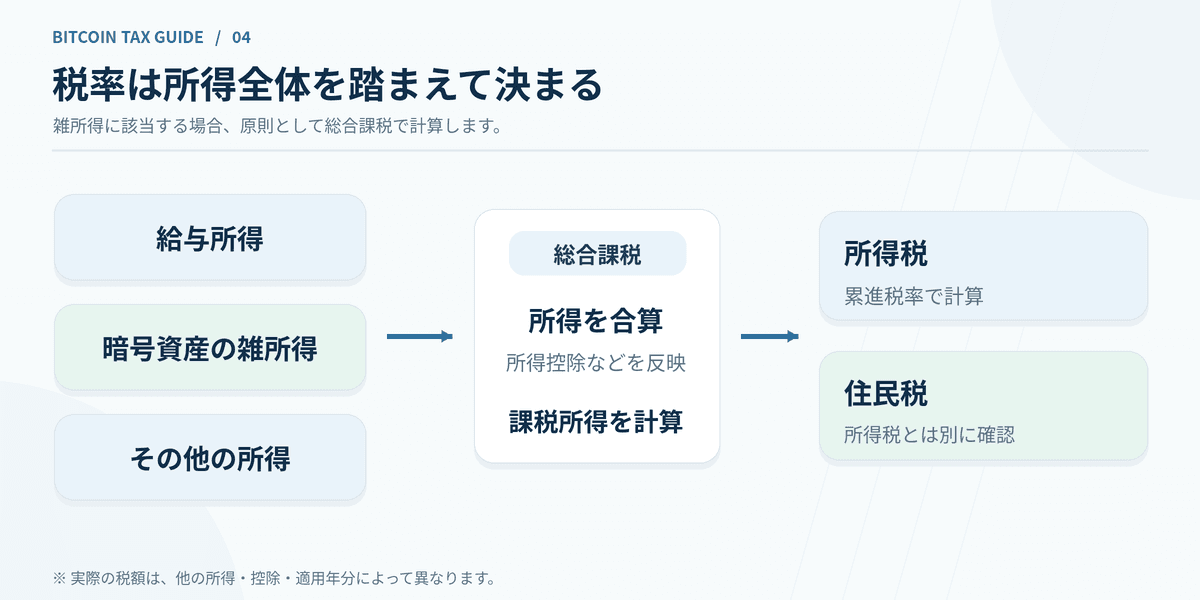
現行制度では原則として総合課税
現行制度でビットコインの利益が雑所得に区分される場合、その所得だけに独立した固定税率が適用されるわけではありません。
雑所得は原則として給与所得など他の総合課税の所得と合算し、所得控除などを反映した課税所得に応じて所得税を計算します。
所得税は累進税率のため、同じ金額の暗号資産所得があっても、給与などほかの所得や控除の状況によって最終的な税額は異なります。
ビットコインの利益だけを見て税率を決めるのではなく、年間の所得全体を確認することが重要です。
所得税だけでなく住民税も確認する
暗号資産の所得には、所得税だけでなく個人住民税も関係します。
所得税と住民税では計算の仕組みや納付時期が異なるため、確定申告の結果として発生する負担を確認するときは両方を考慮する必要があります。
自治体によって申告手続の案内が異なる場合があるため、特に所得税の確定申告をしないケースでは、住民税の申告が必要かどうかも確認しましょう。
「利益20万円以下なら税金がかからない」は正確ではない
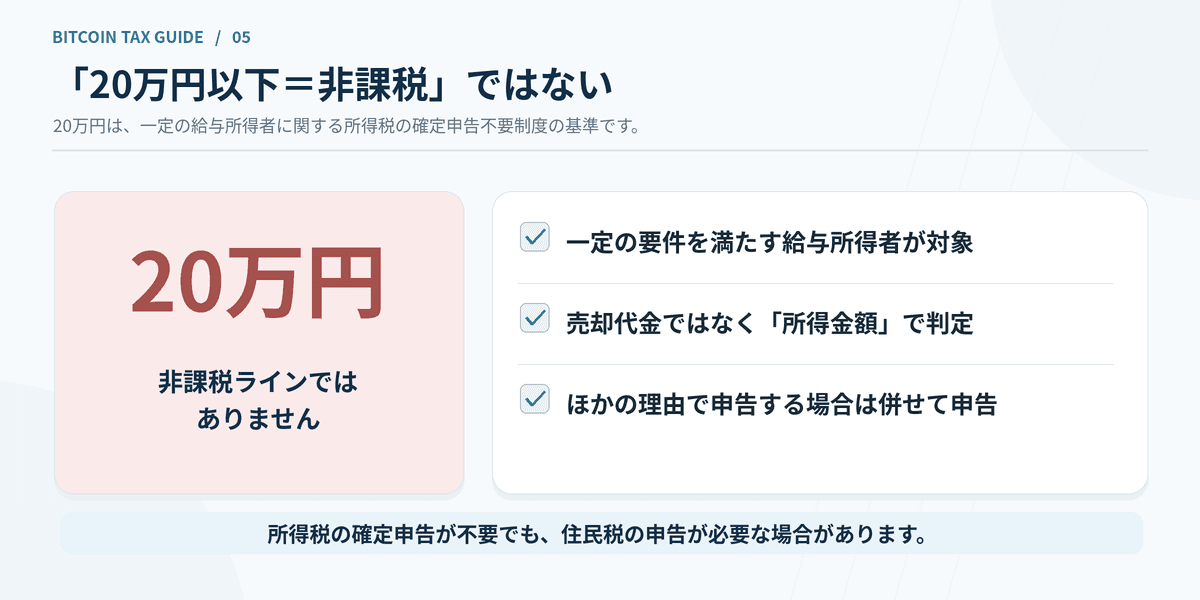
20万円は一定の給与所得者に関する確定申告不要制度の基準
ビットコインの税金について調べると「20万円」という数字をよく目にしますが、これはビットコインの利益が20万円以下なら一律に非課税になるという意味ではありません。
一定の条件を満たす給与所得者について、給与所得と退職所得以外の所得金額の合計が20万円以下であれば、原則として所得税の確定申告を要しない制度があります。
ここで判定する20万円は、売却代金ではなく、取得価額や必要経費を反映した所得金額です。
また、ビットコイン以外に副業などの所得がある場合は、それらを含めた合計額で判定します。
ほかの理由で確定申告する場合は20万円以下の所得も申告する
20万円以下で確定申告不要の条件を満たしていても、医療費控除などを受けるために確定申告をする場合には、その20万円以下の所得も併せて申告する必要があります。
さらに、所得税の確定申告不要制度と住民税の申告は同じ仕組みではありません。
「20万円以下だから何もしなくてよい」と判断せず、自分の給与状況、ほかの所得、申告理由、自治体の案内を確認することが大切です。
ビットコインで損失が出た場合の注意点
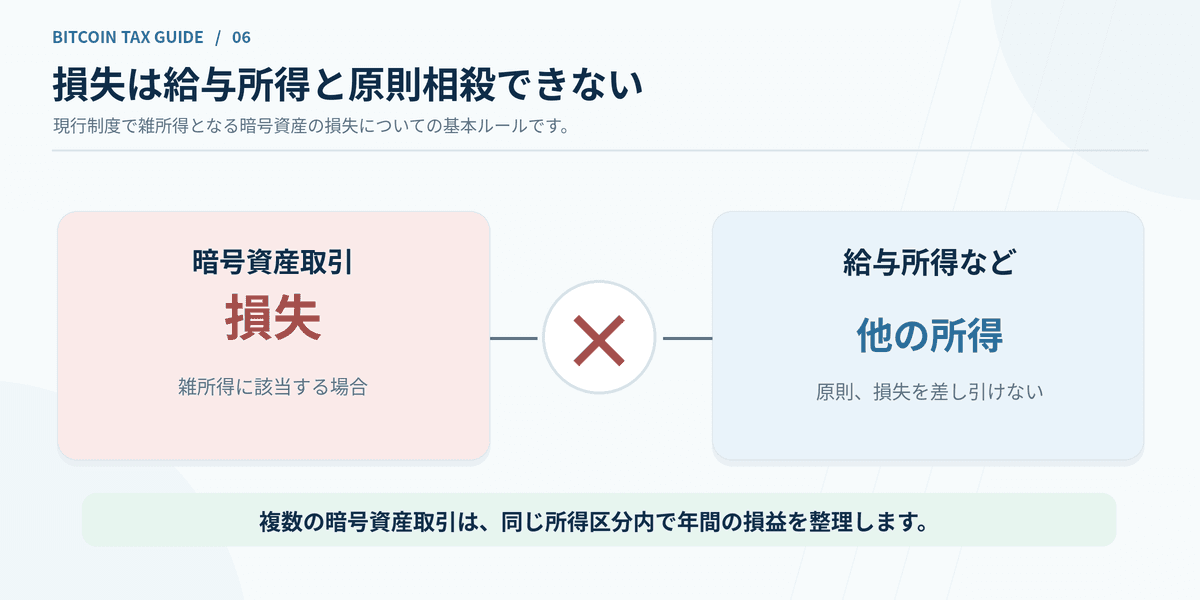
雑所得の損失は給与所得などとは原則として相殺できない
現行制度で暗号資産取引による所得が雑所得に該当する場合、その計算上生じた損失を給与所得など他の所得から差し引く損益通算は原則としてできません。
たとえば、ビットコイン取引で損失が出たからといって、その損失を給与所得から控除して所得税を計算することは原則としてできないということです。
株式など別の金融商品と同じ仕組みだと考えると誤解につながるため、暗号資産に適用される制度を分けて確認しましょう。
複数の暗号資産取引は年間で整理する
年間に複数の暗号資産取引がある場合は、一つの取引だけではなく、同じ所得区分に属する取引を年間単位で整理する必要があります。
複数の取引先やウォレットを使っていると、一部の履歴だけでは取得価額や年間損益を正確に計算できないことがあります。
取引回数が多い場合は、年末にまとめて確認するのではなく、定期的に取引履歴を保存し、取得価額と手数料を整理しておくと作業負担を抑えやすくなります。
ビットコインの課税制度は今後どう変わる?
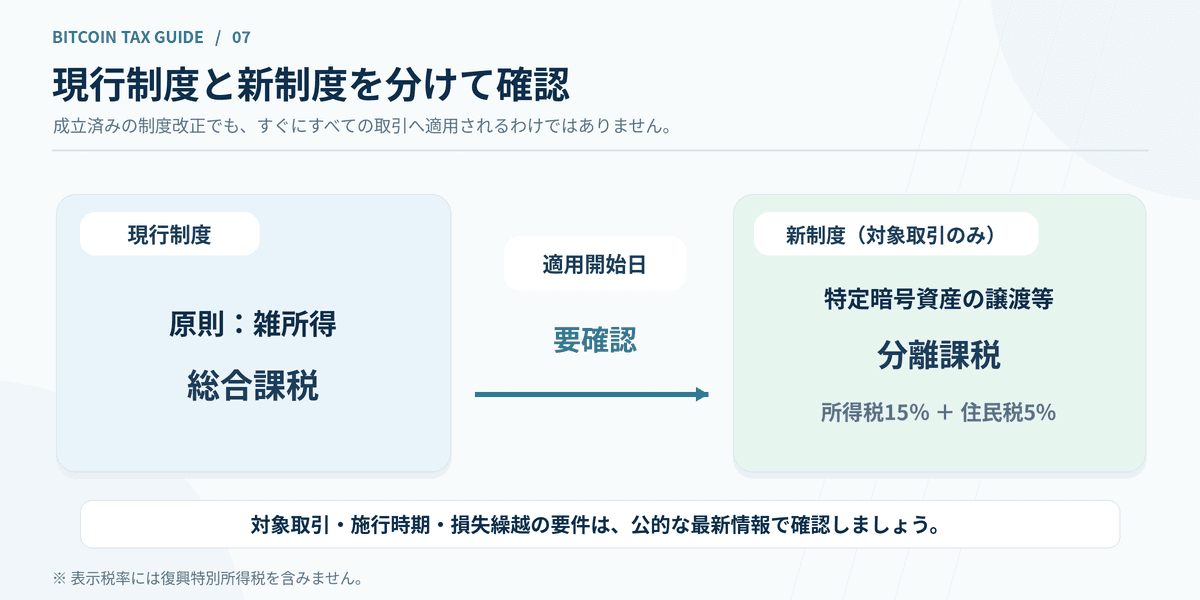
一定の暗号資産を対象とする分離課税の制度が成立している
暗号資産の課税制度については法改正が行われ、一定の条件を満たす「特定暗号資産」の譲渡等について、他の所得と分離して課税する仕組みが設けられています。
制度上は、対象となる譲渡所得等について所得税15%と個人住民税5%を合わせた20%の税率とし、一定の損失について3年間の繰越控除を可能とする枠組みです。
ただし、すべての暗号資産やすべての取引が自動的に新制度の対象になるわけではありません。
適用開始前後で課税方式が異なるため申告年ごとに確認する
特定暗号資産に関する分離課税の適用開始日は、関連する金融制度の改正法の施行時期と連動する仕組みになっています。
そのため、税制改正が成立したという情報だけを見て、現在行っているすべてのビットコイン取引に直ちに新しい税率が適用されると判断するのは適切ではありません。
実際に申告する際は、対象となる年分について、適用開始日、対象となる暗号資産、対象取引の要件を公的な最新情報で確認してください。
ビットコインの課税で確認しておきたいポイント
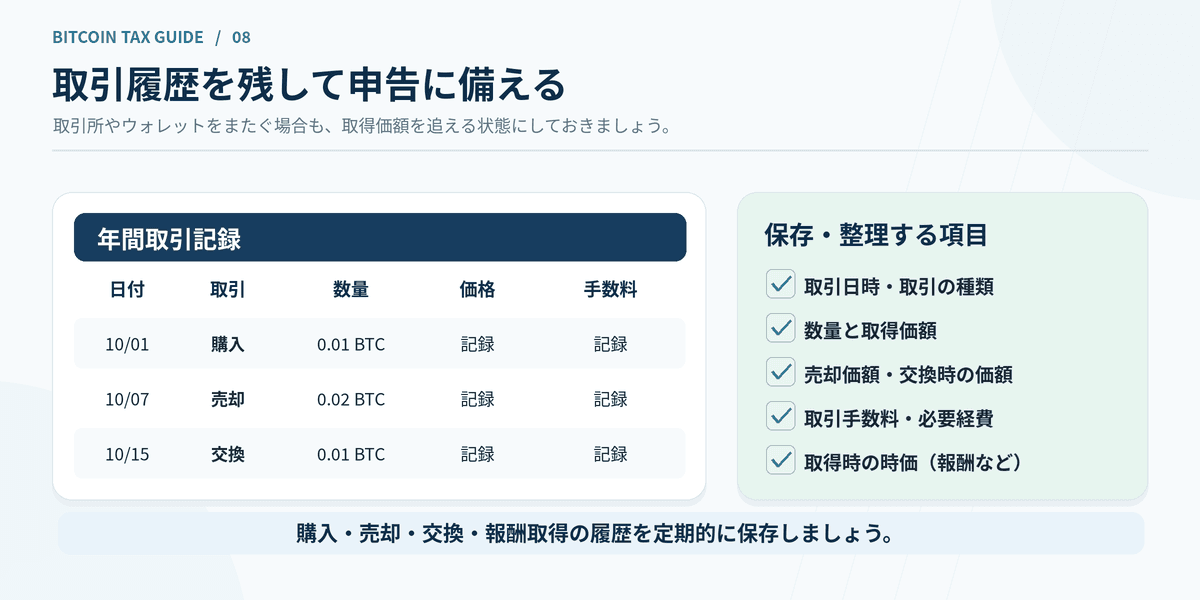
取引履歴と取得価額を残しておく
ビットコインの課税で最も重要な準備の一つは、取引履歴と取得価額を後から確認できる状態にしておくことです。
購入、売却、暗号資産同士の交換、商品やサービスへの使用、報酬としての取得など、所得計算に関係する取引をまとめて保存しましょう。
取引日、暗号資産の種類、数量、取得価額、売却価額、取引手数料などを整理しておくと、年間の所得計算を進めやすくなります。
年間取引報告書などの資料を利用できる場合は、後から再取得できない可能性も考えて定期的に保存しておくと安心です。
課税対象か迷う取引は個別に確認する
一般的な売却や交換であれば基本的な考え方を整理できますが、取引形態によって課税関係が複雑になるケースがあります。
事業として取引している場合、贈与や相続で取得した場合、海外での取引がある場合、特殊な報酬を暗号資産で受け取った場合などは、一般的な説明だけで判断しないほうがよいでしょう。
まず年間の取引履歴を集め、課税対象になり得る取引を洗い出し、取得価額と必要経費を整理したうえで、申告する年分に適用される公的な最新情報を確認してください。
判断が難しい取引がある場合は、税務の専門家へ個別に相談することも選択肢です。
※税務上の取扱いは取引内容や適用年によって異なるため、申告時には公的な最新情報を確認してください。
この記事の著者


ビットコインをはじめ、ブロックチェーン、暗号資産(仮想通貨)に関する世界中の最新のトピックス、最先端の技術、プロジェクト、規制などをどこよりも早く正確に初心者の方にも分かりやすく丁寧にご紹介しています。